

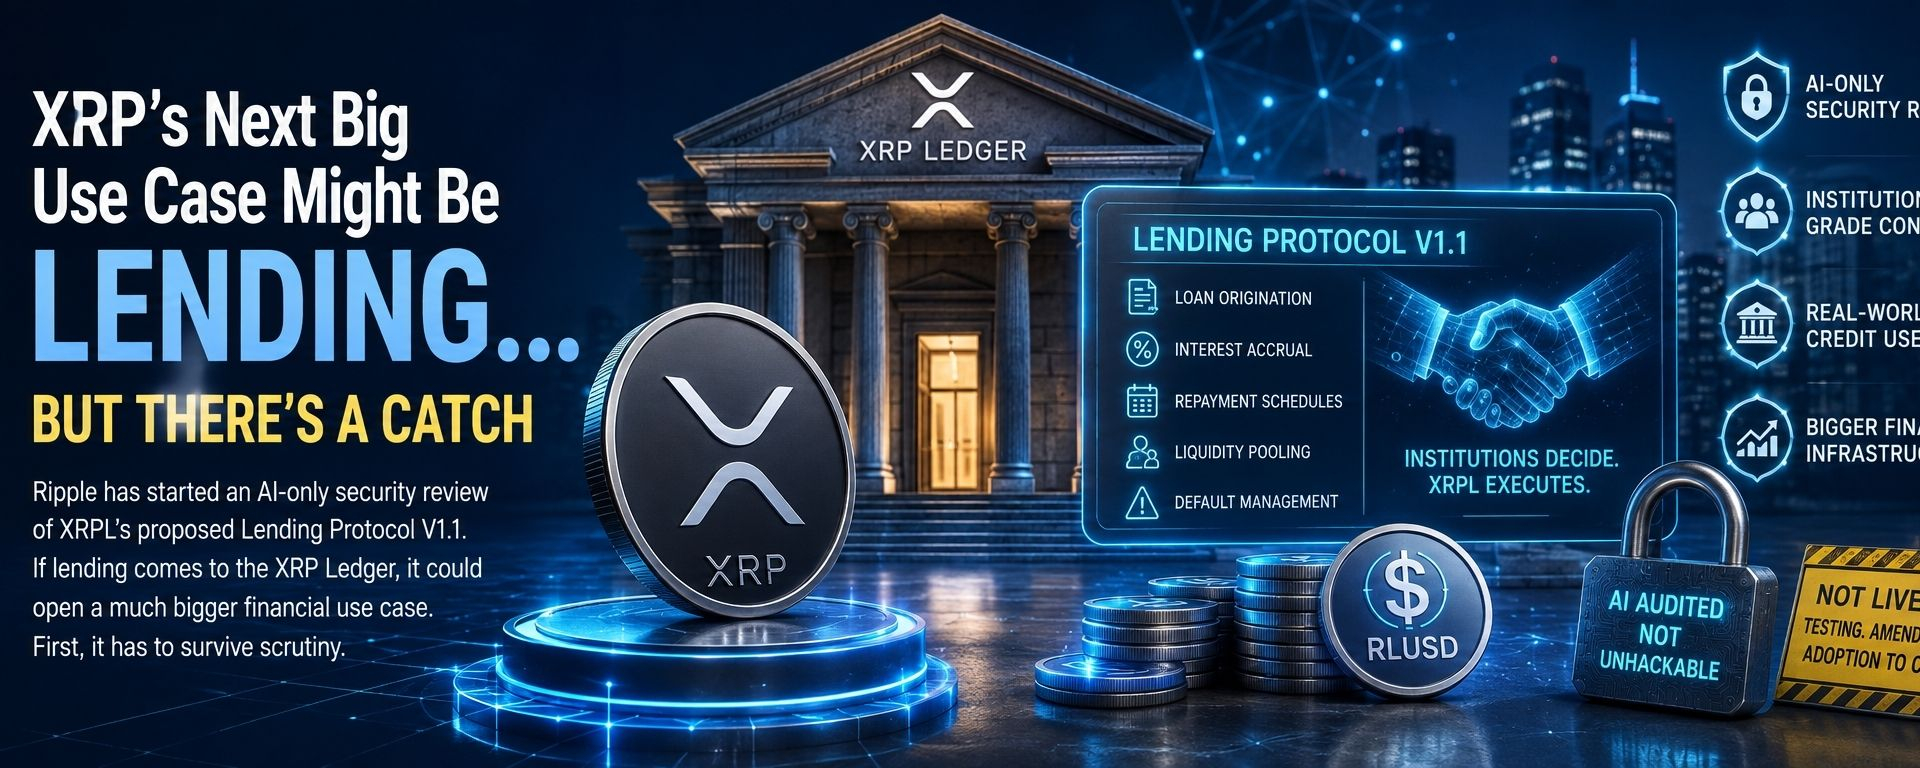
بدأت شركة Ripple مراجعة أمنية تعتمد على الذكاء الاصطناعي فقط لبروتوكول الإقراض V1.1 المقترح على XRPL. إذا دخل الإقراض إلى XRP Ledger، فقد يفتح حالة استخدام مالية أكبر بكثير. أولًا، يجب أن ينجو من التدقيق.
بدأت شركة Ripple مراجعة أمنية تعتمد على الذكاء الاصطناعي فقط لأحد أكثر التحديثات المقترحة إثارة للاهتمام على XRP Ledger.
يبدو هذا سيئًا.
على الأرجح هذا بالضبط ما تحتاجه.
أعلنت منصة الأمان «شيرلوك» أن شركة Ripple تستخدم محرك التدقيق الخاص بها لمراجعة بروتوكول الإقراض V1.1 الخاص بـ XRP Ledger.
يجمع النظام بين عدة مدققي ذكاء اصطناعي ونماذج متقدمة بقدرات أمنية متخصصة، ويفعل ذلك عبر رمي أساليب آلية مختلفة على البروتوكول لمعرفة ما يمكنها العثور عليه.
بالنسبة لهذه المراجعة تحديدًا، يصف شيرلوك العملية بأنها بالذكاء الاصطناعي فقط: يقوم عدة مدققين بالذكاء الاصطناعي ونماذج متقدمة بتحليل الكود بحثًا عن الثغرات.
ومع الأخذ في الاعتبار أن الكود المعني قد يساعد في النهاية على تحريك قروض فعلية ورأس مال مؤسسي حول XRPL…
كسرها قبل أن تصبح مباشرة يبدو أفضل من اكتشاف المشكلة بعدها.
لكن زاوية الذكاء الاصطناعي ليست في الواقع سوى نصف القصة.
السؤال الأكبر بكثير هو:
ما الذي يحاول XRPL بناءه بالضبط؟
لأنه إذا عمل بروتوكول الإقراض كما هو مقصود، فقد يتجاوز XRP Ledger أكثر فأكثر:
المدفوعات.
التحويلات.
التداول.
الترميز.
... وإلى شيء أكبر بكثير.
الائتمان.
هذا يستحق بعض الانتباه.
🤔 أولًا: ما هو بروتوكول الإقراض XRPL؟
لنجرّد المصطلحات من التعقيد.
تخيل أن شركة تحتاج إلى مال لمدة ثلاثة أشهر.
عادةً، قد يذهب إلى:
بنك.
صندوق ائتمان خاص.
مُقرض.
مؤسسة مالية أخرى.
يقيمون المقترض.
تقرر ما إذا كانت مرتاحة للإقراض.
اتفق على سعر الفائدة.
حدد شروط السداد.
ثم قدّم رأس المال.
يحاول بروتوكول الإقراض المقترح في XRPL وضع جزء من تلك العملية على السلسلة.
والمهم أن هذا لا يحاول جعل البلوكشين يقرر ما إذا كانت شركة Dave اللوجستية تستحق قرضًا بقيمة 2 مليون جنيه إسترليني.
ذلك القرار يبقى خارج السلسلة.
النموذج الأساسي هو:
المؤسسات تتخذ قرار الائتمان.
↓
يتولى XRPL التنفيذ.
بمجرد الاتفاق على شروط الإقراض، يمكن للبروتوكول توحيد أمور تشمل:
إصدار القروض.
تراكم الفائدة.
جداول السداد.
خدمة القروض.
التخلف عن السداد.
تجميع السيولة.
بعبارة أخرى:
البشر يقررون من يستحق القرض.
تساعد البلوكشين في تنفيذ ما يحدث بعد ذلك القرار.
ذلك التمييز مهم.
لأن هذا لا يحاول إعادة إنشاء كل جزء من البنك داخل عقد ذكي.
إنه يحاول وضع البنية المالية التحتية على السلسلة.
💰 وهذه ليست بالضرورة قروضًا مفرطة الضمان بأسلوب الكريبتو
وهنا تصبح الفكرة المقترحة أكثر إثارة للاهتمام بكثير.
يعمل الكثير من إقراض DeFi بشكل يشبه هذا:
تريد اقتراض 70,000 دولار.
ممتاز.
يرجى إيداع ما قيمته 100,000 دولار من الكريبتو أولًا.
مفيد؟
بالتأكيد.
لكن هذا ليس بالضبط كيف يعمل إقراض الأعمال في العالم الحقيقي في معظم الأحيان.
تم تصميم بروتوكول الإقراض المقترح في XRPL لتمكين قروض محددة المدة وغير مضمونة باستخدام أموال مجمعة من خزنة أصل واحد.
سيتم تقييم الجدارة الائتمانية عبر الاكتتاب وإدارة المخاطر خارج السلسلة.
ثم يتولى البروتوكول تنفيذ القرض المتفق عليه على السلسلة.
تصف وثائق XRPL أيضًا حماية رأس المال من الخسارة الأولى، وهي مصممة للمساعدة في امتصاص الخسائر إذا تخلف المقترضون عن السداد.
هذا يبدو أقرب بكثير إلى أسواق الائتمان التقليدية.
وهذا مقصود.
تشمل حالات الاستخدام المقصودة أمورًا مثل:
تمويل المخزون لصنّاع السوق
تسهيلات رأس المال العامل
قروض مضمونة بالاكتتاب
ائتمان مؤسسي
هذا طرح مختلف تمامًا عن:
"اقترض 500 دولار من USDC مقابل عملات الميم الخاصة بك."
🏦 لماذا قد تريد المؤسسات هذا فعلًا؟
لأن الإقراض ضخم جدًا.
الأسواق المالية لا تنقل الأصول فقط.
إنها تمولها.
تقترض الشركات المال.
يمول المتداولون المخزون.
تستخدم الصناديق الرافعة المالية.
يمول المتداولون المراكز.
تسد الشركات الفجوات بين المدفوعات.
تُرهَن الأصول.
يُعاد تدوير رأس المال.
يقع الائتمان تحت كم هائل من النشاط الاقتصادي.
وهنا يبدأ الترميز في أن يصبح أكثر إثارة للاهتمام بكثير.
تخيل ترميز صندوق سندات حكومية.
ممتاز.
والآن ماذا؟
هل يمكن لأحدهم الاقتراض مقابلها؟
هل يمكنه المساعدة في تمويل مركز آخر؟
هل يمكن أن يصبح ضمانًا؟
هل يمكنه توفير السيولة؟
هل تستطيع الشركات فعل أشياء مالية مفيدة به فعلاً؟
وهنا يبدأ الترميز في أن يصبح نظامًا ماليًا بدلًا من خزانة ملفات رقمية باهظة الثمن.
الطبقة المفقودة بين الأصول المرمزة وأسواق رأس المال العاملة على السلسلة هي بشكل متزايد بنية تحتية للائتمان.
وهذا بالضبط ما يحاول XRPL بناءه.
🧩 هناك في الواقع جزآن مهمان
يعتمد نظام الإقراض المقترح على مكوّنين متكاملين.
1. خزائن الأصول الفردية
فكّر فيها كمجاميع لأصل واحد بعينه.
يمكن إيداع رأس المال في الخزنة ثم إتاحته للإقراض.
2. بروتوكول الإقراض
هذه هي الآلية التي تسمح بتكوين سيولة مجمعة وتحويلها إلى قروض محددة المدة بشروط متفق عليها ومنطق خدمة وسداد.
معًا:
الخزنة توفر رأس المال.
↓
تمت الموافقة على المقترض خارج السلسلة.
↓
تم الاتفاق على شروط القرض.
↓
XRPL ينفذ القرض.
↓
تتبع الفائدة والمدفوعات شروطًا محددة مسبقًا.
هذه هي الفكرة الأساسية.
وإذا كنت تفكر:
"هذا يبدو مشبوهًا بشكل يذكّر بالتمويل العادي."
بالضبط.
على الأرجح هذه هي النقطة.
🔐 لا تزال المؤسسات تحصل على ضوابط الامتثال
هناك فرق مهم آخر بين هذا وبين نسخة الغرب المتوحش من DeFi.
يمتلك XRPL أيضًا بنية تحتية موجهة للامتثال لتقييد الوصول. يمكن استخدام المجالات المصرح بها بواسطة ميزات مثل بروتوكولات الإقراض لتحديد المشاركة على الكيانات المعتمدة، مع مساعدة الشهادات القابلة للتحقق في تحديد ما إذا كان الحساب يستوفي الشروط المطلوبة.
هذا مهم جدًا إذا كان XRPL يريد:
البنوك.
الصناديق.
شركات المدفوعات.
صنّاع السوق.
مديرو الأصول.
مؤسسات مالية منظمة أخرى.
لاستخدام هذه البنية التحتية فعليًا.
عادةً لا تستيقظ المؤسسات صباحًا وهي تفكر:
"أتمنى لو كان الطرف المقابل اليوم مجهولًا تمامًا."
يريدون معرفة مع من يتعاملون.
لديهم قواعد KYC.
متطلبات مكافحة غسل الأموال.
أقسام المخاطر.
فرق الامتثال.
المنظمون.
المحامون.
الكثير والكثير من المحامين.
لذلك يبدو أن XRPL يحاول بشكل متزايد الجمع بين:
تسوية البلوكشين
مع:
ضوابط مالية تقليدية.
هذا طرح أكثر واقعية بكثير للمؤسسات من التظاهر بأن التمويل المنظم سيتخلى فجأة عن كل متطلبات الامتثال لديه.
🤖 إذًا لماذا يحاول الذكاء الاصطناعي كسره؟
لأن بروتوكولات الإقراض هي بالضبط نوع البنية التحتية التي لا تريدها أن تنكسر، إطلاقًا.
ثغرة في تطبيق اجتماعي؟
مزعج.
ثغرة في برمجيات تتحكم في مجاميع الأصول المالية والقروض؟
مساء مختلف.
تعلمت الكريبتو مرارًا هذا الدرس بالطريقة المكلفة.
العقود الذكية وبروتوكولات DeFi خسرت مليارات الدولارات على مر السنين بسبب:
ثغرات في الكود.
استغلالات اقتصادية.
التلاعب بالأوراكل.
فشل ضوابط الوصول.
افتراضات خاطئة.
تفاعلات غير متوقعة بين البروتوكولات.
وأحيانًا:
شخص يلاحظ أن مطورًا نسي شيئًا مهمًا جدًا.
لذا فإن Sherlock's Audit Engine يراجع الآن Lending Protocol V1.1.
يستخدم النظام عدة وكلاء تدقيق بالذكاء الاصطناعي ونماذج متقدمة بمهارات أمنية متخصصة، مع تعديل الاختبارات بحسب تعقيد الكود ومساحة الهجوم.
هذا مثير للاهتمام حقًا.
لكن هناك تحذير مهم.
⚠️ "تم تدقيقه بالذكاء الاصطناعي" لا تعني "غير قابل للاختراق"
من فضلك وشّم هذا على كل بروتوكول كريبتو.
التدقيق ليس ضمانًا.
التدقيق البشري ليس كذلك.
التدقيق بالذكاء الاصطناعي ليس كذلك.
سبعة عمليات تدقيق ليست كذلك.
إنها تقلل المخاطر.
يمكنهم تحديد الثغرات.
يمكنها التقاط الافتراضات التي فاتت المطورين.
يمكنها جعل البرمجيات أكثر أمانًا بشكل ملحوظ.
لكنها لا تستطيع إثبات:
"لن يجد أحد أبدًا طريقة لاستغلال هذا."
الأمان لا يعمل بهذه الطريقة.
هذا لا يجعل التدقيق بلا فائدة.
بل على العكس تمامًا.
إنه يثبت لماذا يجب أن يكون الأمان مستمرًا.
تدقيق.
اختبار.
إصلاح.
التدقيق مرة أخرى.
راقب.
يستجيب.
ترقية.
كرر إلى ما لا نهاية.
مرحبًا بك في البنية التحتية المالية.
🚧 وهنا أكبر فخ: الإقراض ليس مباشرًا بعد على الشبكة الرئيسية
هذا هو الجزء الذي أتوقع أن يختفي من كثير من منشورات XRP.
لا تزال البنية التحتية الأصلية للإقراض في XRPL تمر بمرحلة الاختبار وعملية التعديل.
لا تزال مقترحات خزنة الأصل الواحد وبروتوكول الإقراض الأساسية، XLS-65 وXLS-66، خاضعة لموافقة المدققين، بينما يمكن للمطورين بالفعل دمج النظام واختباره على devnet.
وفي الوقت نفسه، يُدرج XRPL رسميًا النسخة الأحدث LendingProtocolV1_1 على أنها:
قيد التطوير.
دفعت أعمال التطوير الأخيرة دعم V1.1 إلى الأمام، لكن ذلك لا يعني أن الإقراض الأصلي يعمل كسوق إنتاج على الشبكة الرئيسية لـ XRPL اليوم.
إذًا:
التقدم في التطوير ≠ التفعيل.
التدقيق ≠ الإطلاق.
الإطلاق ≠ التبني.
التبني ≠ مليارات القروض.
هناك تسلسل هنا.
أحيانًا تحب عناوين الكريبتو أن تتجاوز نحو أربع من تلك الخطوات.
لن نفعل.
💵 أين تناسب RLUSD؟
الآن تصبح الأمور أكثر إثارة للاهتمام.
تجاوزت RLUSD علامة 2 مليار دولار.
ويقترب عرض RLUSD على XRPL نفسه الآن من علامة مليار دولار، مع تداول نحو 963 مليون دولار على الشبكة عند آخر milestone مُبلغ عنه.
هذا يخلق احتمالًا واضحًا.
العملات المستقرة أصول طبيعية للإقراض.
عادةً لا ترغب الشركات في الاقتراض:
"500,000 دولار من شيء قد تساوي 410,000 دولار بحلول الثلاثاء."
إنه يريد دولارات.
أو شيء يمثل الدولار.
هذا يعني أن RLUSD قد يصبح في النهاية واحدًا من أكثر الأصول طبيعية للاستخدام داخل نظام إقراض XRPL.
ذلك منطقي.
لكنه يخلق أيضًا سؤالًا آخر حول XRP.
🤔 إذا كانت القروض تستخدم RLUSD، فلماذا يجب أن يهتم حاملو XRP؟
سؤال ممتاز.
وهنا لا أريد اختلاق إجابة.
إذا اقترض أحدهم:
مليون دولار من RLUSD
على XRP Ledger…
فهي لا تقترض مليون دولار من XRP.
هذا مهم.
لذا لا يمكن لحجة XRP الصعودية أن تكون ببساطة:
"إطلاق إقراض XRPL = الجميع يحتاج XRP."
هذا سهل جدًا.
الفائدة المحتملة الأكثر واقعية هي أوسع من ذلك.
يمكن أن يخلق الإقراض الناجح:
مزيد من رأس المال على XRPL.
مزيد من المستخدمين المؤسسيين.
مزيد من السيولة.
مزيد من استخدام العملات المستقرة.
مزيد من المعاملات.
مزيد من التطبيقات المالية.
مزيد من الضمانات المرمزة.
مزيد من الأسباب للاحتفاظ بالأصول على الشبكة.
ومع فائدة أكبر محتملة لـ XRP ضمن نظام سيولة XRPL الأوسع.
لا يزال XRP الأصل الأصلي للشبكة.
يُستخدم للرسوم والاحتياطيات ويمكن أن يلعب أدوار السيولة والجسر.
لكن ما إذا كان ازدهار الإقراض سيخلق طلبًا إضافيًا ملموسًا على XRP هو أمر نحتاج إلى ملاحظته.
ليس افترض.
نفس القاعدة كما دائمًا:
يمكن أن يكون استخدام XRPL إيجابيًا للنظام البيئي دون أن تتطلب كل معاملة من أحدهم شراء كمية كبيرة من XRP.
🏗️ الآن اربط هذا بما تفعله Ripple
هنا تبدأ قصص الأسبوع بالترابط.
بدأت Ripple تبدو أقل شبهاً بشركة كريبتو تقليدية.
انظر إلى المكدس الذي يتم بناؤه:
المدفوعات
↓
الحفظ
↓
RLUSD
↓
الوساطة الرئيسية
↓
الترميز
↓
بنية الضمانات
↓
الإقراض
↓
التسوية
هذا مثير للاهتمام.
لأن هذه الأشياء يمكن أن تتفاعل محتملًا.
تخيل سوقًا مؤسسيًا حيث:
يتم ترميز صندوق.
يستقر الأصل على XRPL.
توفر RLUSD أصل تسوية بالدولار.
يوفر تجمع الإقراض الائتمان.
مؤسسة تقترض بضمان نشاط ما أو تموله.
توفر Ripple Prime وصولًا مؤسسيًا للسوق في أجزاء أخرى من المكدس.
الحفظ يحمي الأصول.
تحدث التسوية على السلسلة.
هذا يبدأ في التشبه بنظام مالي فعلي.
ليس مجرد بلوكشين عليه رموز.
الآن، لسنا هناك بعد.
هذه الجملة مهمة بما يكفي لتكرارها.
لسنا هناك بعد.
لكن الأجزاء التي يجري تطويرها تشير بشكل متزايد إلى هذا الاتجاه.
استثمارات Ripple الأخيرة في ZILO وLicuido تهدف أيضًا إلى جلب بنية وكيل التحويل والإصدار وحركة الضمانات إلى XRPL.
أضف الإقراض إلى هذه الصورة وسيصبح من الأسهل بكثير رؤية الاستراتيجية.
🐂 السيناريو الصعودي
دعنا نبنِ أقوى حالة.
اكتمل التدقيق الأمني لـ Lending Protocol V1.1 بنجاح.
تُصلَح أي ثغرات.
تنتقل التعديلات ذات الصلة في النهاية عبر عملية الحوكمة في XRPL ويتم تفعيلها.
تبدأ خزائن الأصول الفردية وبنية الإقراض.
يقدم المقرضون المؤسسيون رأس مال مهمًا.
الشركات والمؤسسات المالية تقترض فعلاً.
تصبح RLUSD مستخدمة بكثافة داخل أسواق الائتمان.
تتفاعل الأصول المرمزة بشكل متزايد مع أسواق الإقراض والضمانات.
تزداد السيولة عمقًا.
تظهر منتجات مالية جديدة.
ويصبح XRP أكثر فائدة داخل اقتصاد XRPL أكبر بكثير.
إذا حدث كل ذلك؟
عندها قد يصبح الإقراض واحدًا من أهم توسعات فائدة XRP Ledger خلال سنوات.
ليس لأن القروض ترفع XRP تلقائيًا.
لأن XRPL سيكون يقوم بشيء مهم اقتصاديًا لم يكن يقوم به من قبل.
هذه هي الحالة الصعودية.
وأعتقد أنه يستحق أن يؤخذ بجدية.
😐 الحالة الأساسية
يتم إطلاق البروتوكول في النهاية.
إنه يعمل.
يبني المطورون حوله.
يظهر عدد قليل من منتجات الإقراض المؤسسية أو الأصلية للكريبتو.
ينمو الاستخدام ببطء.
تصبح RLUSD أصل إقراض شائعًا.
لكن الحجم يبقى متواضعًا نسبيًا لفترة.
يستفيد XRP أكثر من النمو الأوسع لـ XRPL مقارنةً بالطلب المباشر على الإقراض.
بصراحة؟
هذا لن يفاجئني.
تستغرق البنية التحتية المالية وقتًا.
لا ترى البنوك عادةً بيانًا صحفيًا يوم الثلاثاء ثم تنقل 10 مليارات دولار إلى نظام جديد بحلول عصر الأربعاء.
ستكون هناك تجارب.
الاختبار.
عمل الامتثال.
عمليات تكامل.
مراجعات المخاطر.
وربما الكثير من الاجتماعات التي كان ينبغي أن تكون رسائل بريد إلكتروني.
هذا طبيعي.
🐻 السيناريو الهبوطي
تحدد مراجعة الأمان مشكلات كبيرة.
يتأخر التطوير.
لا يزال دعم المدققين غير كافٍ.
لا يتم تفعيل التعديلات.
أو ربما يتم إطلاق البروتوكول في النهاية لكن لا يستخدمه أحد بشكل ذي معنى.
هذا هو الخطر الآخر الذي ينساه الناس.
يمكنك بناء بنية تحتية ممتازة تقنيًا…
وما زالوا بلا عملاء.
تحتوي عالم الكريبتو على الكثير من المدن الأشباح المصممة ببراعة.
لذا حتى إذا اجتاز Lending Protocol V1.1 كل عقبة تقنية في النهاية، فما زلنا بحاجة إلى أن نسأل:
من الذي يقرض فعلاً؟
من الذي يقترض؟
كمية رأس المال المتضمنة؟
ما الأصول المستخدمة؟
هل تشارك المؤسسات؟
هل يستمر النشاط في النمو؟
التدقيق النهائي ليس شيرلوك.
فهو استخدام.
👀 الأشياء الستة التي أراقبها
إليك قائمتي هنا.
1. 🔐 ماذا تكشف مراجعة الأمان؟
ينبغي أن يمنحنا المراجعة في النهاية فكرة أفضل عن الثغرات، إن وجدت، التي تم تحديدها.
إذا تم العثور على ثغرات؟
هذا ليس خبرًا سيئًا تلقائيًا.
العثور على الأخطاء قبل الإطلاق هو بالضبط ما يُفترض أن يفعله التدقيق.
ما يهم هو مدى جديتهم وكيف يتم التعامل مع ذلك.
2. 🗳️ هل يتقدم LendingProtocolV1_1 نحو التفعيل؟
في الوقت الحالي:
قيد التطوير.
هذه هي الحالة التي تهم.
عندما يتغير ذلك، سننتبه.
3. 💰 كم رأس المال الذي يدخل خزائن الأصول الفردية؟
بمجرد أن تصبح البنية التحتية قابلة للاستخدام فعلًا، تصبح الودائع أكثر إثارة للاهتمام بكثير من الإعلانات.
أرني المال.
حرفيًا.
4. 💵 ما الدور الذي تلعبه RLUSD؟
RLUSD أصبحت بالفعل واحدة من أهم منتجات Ripple.
إذا أصبح أصلًا مهمًا في الاقتراض أو الإقراض أو التسوية على XRPL، فسنكون قادرين على قياس ذلك.
هذا أكثر فائدة بكثير من التخمين.
5. 🏦 هل تشارك المؤسسات فعلاً؟
هذا هو الأهم.
ليس:
"بروتوكول مصمم للمؤسسات."
مؤسسات فعلية.
القروض الفعلية.
رأس مال فعلي.
استخدام فعلي.
هذا هو المعيار.
6. ⚡ هل يكتسب XRP فائدة ملموسة من ذلك؟
وأخيرًا:
هل يخلق نشاط الإقراض الأكبر طلبًا أكبر على XRP؟
هل يصبح XRP أكثر فائدة للسيولة؟
هل يربط بين أصول وأسواق مختلفة؟
هل يهم النشاط الأعمق على XRPL اقتصاديًا بالنسبة لـ XRP؟
لا ينبغي أن نحدد الإجابة مسبقًا.
علينا مراقبة البيانات.
☕ رأيي
أعتقد أن الإقراض قد يصبح في النهاية واحدًا من أهم تطورات XRPL التي غطيناها.
ليس لأن كلمة "الإقراض" تبدو مثيرة.
حقًا لا يفعل.
جرّب وضع:
"بنية تحتية ائتمانية غير مضمونة محددة المدة!!!"
على صورة مصغرة في يوتيوب.
حظًا موفقًا.
هذا مهم لأن الائتمان هو واحد من اللبنات الأساسية للتمويل.
يسمح الترميز بوجود الأصول على السلسلة.
توفر العملات المستقرة للأصول سوق تسوية مستقرة.
التداول يخلق السيولة.
لكن الإقراض يسمح لرأس المال بأن يصبح منتجًا.
إنها خطوة أكبر بكثير.
ويبدو أن استراتيجية Ripple الأوسع تتحرك بشكل متزايد نحو هذا النوع بالضبط من البنية التحتية المالية.
الجزء المشجع؟
يتم اختبار البروتوكول.
يخضع الكود للتدقيق.
تُبنى البنية التحتية الداعمة.
الجزء الأقل إثارة؟
إنه ليس مباشرًا بعد.
وحتى عندما يحدث ذلك، ما زلنا بحاجة إلى التبني.
هذا هو الفخ.
هناك فرق هائل بين:
"يمكن لـ XRPL دعم الإقراض المؤسسي."
و:
"المؤسسات تقترض مليارات عبر XRPL."
نحن اليوم أقرب بكثير إلى الجملة الأولى.
تصبح فرضية الاستثمار أكثر إثارة للاهتمام بكثير إذا وصلنا في النهاية إلى الثانية.
لذا لن أعلّم هذا كالتالي:
🚀 XRP صعودي
والمضي قدمًا.
سأضعه على قائمة المتابعة.
أولًا:
هل يمكنهم تأمينه؟
ثم:
هل يمكنهم إطلاقه؟
ثم:
هل سيستخدمه أحد؟
وأخيرًا:
هل يستفيد XRP فعلاً؟
هذه الأسئلة الأربعة أهم بكثير من أي هدف سعري يضعه أحدهم للإعلان.
في الوقت الحالي، تضع Ripple البروتوكول تحت مراجعة أمنية بالذكاء الاصطناعي فقط.
جيد.
إذا كان XRPL جادًا في أن يصبح بنية تحتية للتمويل المؤسسي…
أفضل أن يحاول أحدهم جاهدًا كسره قبل وصول المؤسسات.


