
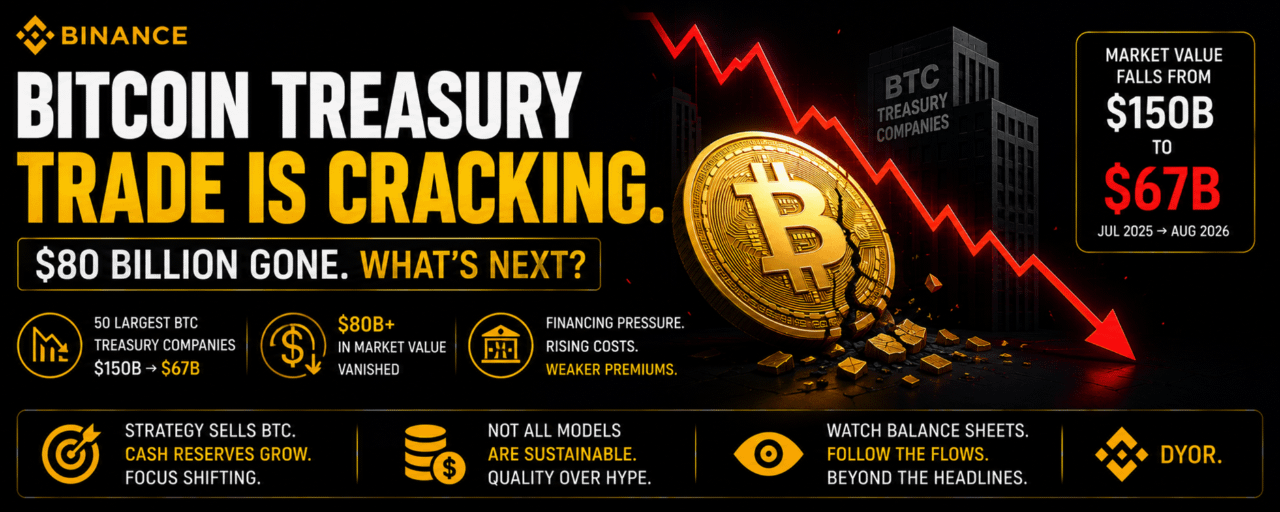

أحد أكبر الأحداث في عالم العملات الرقمية حاليًا لا يحدث في بورصة. بل يحدث داخل شركات مدرجة علنًا بُنيت استراتيجيات نموها حول البيتكوين. وجدت دراسة تحليلية لصحيفة فاينانشال تايمز أن القيمة السوقية المجمعة لأكبر 50 شركة تمتلك بيتكوين كخزينة قد انخفضت من نحو 150 مليار دولار في يوليو 2025 إلى حوالي 67 مليار دولار في أغسطس 2026. وقد اختفى أكثر من 80 مليار دولار من القيمة السوقية مع تراجع بعض الزخم الذي كانت تستمتع به استراتيجية البيتكوين المؤسسية سابقًا.
أصبح هذا النموذج شائعًا بعد أن حوّلت Strategy، التي كانت تُعرف سابقًا بـ MicroStrategy، تراكم بيتكوين إلى محور استراتيجيتها المؤسسية. ثم تبعت شركات أخرى هذا النهج، فجمعت أموالًا عبر الأسهم والديون والأوراق المالية القابلة للتحويل لاقتناء بيتكوين، ومنحت المستثمرين شكلًا آخر من التعرض لـBTC من خلال سوق الأسهم. بدا الطرح بسيطًا: ارتفاع أسعار بيتكوين سيزيد قيمة الحيازات المؤسسية، بينما كانت الشركات تستفيد من تقييمات أقوى.
عندما تضعف بيتكوين أو عندما يقل علاوة السعر التي يخصصها المستثمرون لهذه الشركات الخازنية، يواجه النموذج ضغطًا أكبر. تظل لدى الشركات تكاليف تمويل والتزامات فوائد ومصاريف أخرى حتى في فترات لا ترتفع فيها بيتكوين بما يكفي لدعم هذا الهيكل. وتذكر صحيفة فايننشال تايمز أن 35 من بين 50 شركة في تحليلها قد هبطت بأكثر من 50% مقارنةً بأعلى مستوياتها بعد اعتماد النموذج.
أصبحت الاستراتيجية أوضح مثال على هذا التحول في البيئة. وبحسب صحيفة فايننشال تايمز، باعت الشركة ما يقرب من 7,000 BTC منذ يونيو، بقيمة تقارب 430 مليون دولار، كما كانت تبني احتياطيًا نقديًا أكبر. تسلط هذه الخطوة الضوء على تحول في الأولويات من التراكم العدواني إلى المرونة المالية.
رفعت الاستراتيجية مؤخرًا قرابة 2 مليار دولار عبر مبيعات أسهم MSTR دون شراء أو بيع بيتكوين خلال الفترة من 17 أغسطس إلى 23 أغسطس. كما قامت الشركة بإنشاء تجمع نقدي بحوالي 1.59 مليار دولار وزادت احتياطيها الدولاري الأوسع إلى نحو 5.1 مليار دولار. وتبدو الاستراتيجية الآن أكثر تركيزًا على الحفاظ على السيولة إلى جانب التعرض لبيتكوين.
خلال المرحلة السابقة من طفرة خزانة الشركات، كان إعلان شراء بيتكوين غالبًا ما يولّد اهتمامًا فوريًا. أما الآن فيطرح المستثمرون أسئلة أصعب: كيف تم تمويل عملية الشراء؟ كم ديونًا تمت إضافتها؟ كم النقد المتاح؟ ماذا يحدث خلال هبوط مطول لـBTC؟ وهل يدرّ النشاط الأساسي إيرادات كافية لدعم الاستراتيجية؟
هذه الأسئلة تصبح أكثر أهمية مع تغير ظروف التمويل.
كما تُظهر اتجاهات خزانة الشركات مدى ارتباط التشفير بالأسواق الرأسمالية التقليدية. لم تعد بيتكوين تعمل داخل منظومة منفصلة. تقوم الشركات برفع رأس المال عبر الأسهم، وإصدار الديون، وإدارة احتياطيات الخزانة، واتخاذ قرارات استراتيجية بناءً على نفس الأصل الذي يتداول على مدار الساعة في أسواق التشفير.
نصيحة احترافية
عند دراسة شركة مرتبطة بالتشفير، لا تكتفِ بالاطلاع على ميزان بيتكوين. قارن مقتنيات BTC مع الديون، والاحتياطيات النقدية، وإصدار الأسهم، والالتزامات المفضلة، وإيرادات التشغيل. قد تواجه شركتان تحتفظان بكميات متشابهة من البيتكوين مستويات مختلفة تمامًا من المخاطر لأن هياكل تمويلهما مختلفة.
إن تباطؤ شركات الخزانة لا يعني اختفاء الاهتمام المؤسسي ببيتكوين. فقد ظلت صناديق بيتكوين الفورية المتداولة في الولايات المتحدة تجذب اهتمامًا كبيرًا، ما يبيّن أن المستثمرين ما زال لديهم عدة طرق للحصول على تعرض لِـBTC عبر منتجات مالية منظّمة.
السؤال الأكثر إثارة للاهتمام هو كيف تتغير هيكلة الطلب المؤسسي.
في السابق كانت العناوين تتعلق بتراكم الشركات.
الآن أصبحت العناوين تتعلق بالاستدامة.
يتساءل المستثمرون عما إذا كانت الشركات قد بنت استراتيجيات بيتكوين متينة أم أنها اعتمدت كثيرًا على الرافعة المالية وظروف السوق المواتية.
لا تزال عملة بيتكوين نفسها هي الرائدة في الأصول الرقمية، لكن تجربة خزانة الشركات تدخل فصلًا جديدًا. ستواجه الشركات التي ما زالت تبني حول BTC معيارًا أعلى من المستثمرين، بينما ستُخضع الميزانيات الأضعف لمزيد من التدقيق.
هل يدخل طفرة بيتكوين المؤسسية مرحلة جديدة وأكثر صحة، أم أن صفقة الخزانة تفقد ميزتها؟
سرديات السوق التي يجب مراقبتها
#CryptoNews #AntiQuantumBitcoinTransactionMinedOnMainnet
$BTC • $MSTR
راقب الميزانيات العمومية. راقب التدفقات. اتبع السرد. DYOR.