

الاختبار السنوي الأول لأول رئيسة جديدة لمجلس الاحتياطي الفيدرالي، مع سؤال عن رصيد ائتماني قدره 400 مليار تريليون دولار
في الساعة 22:00 الليلة (UTC+8)، سيلقي رئيس مجلس الاحتياطي الفيدرالي جيروم ووش أول خطاب موضوعي له منذ توليه المنصب عند جاكسون هول، عند سفح جبل جراند تييتون. في السنوات الماضية، كان ذلك مجرد تجمع سنوي لقادة البنوك المركزية حول العالم؛ أما هذا العام، فقد صاغه السوق كأنه اختبار كبير—فمعدل عوائد سندات الخزانة الأمريكية لأجل 30 عامًا سجل للتو أعلى مستوى له في 19 عامًا. وفي الوقت الذي تحضّر فيه وزارة المالية لخطوة قبل البنك المركزي بشراء السندات، يقف على المنصة هذا الرئيس الجديد الذي اشتهر بأسلوب الألغاز؛ وكل كلمة يقولها قد تعيد كتابة تسعير أصول بقيمة عشرات المليارات من التريليونات من الدولارات.
1. ثلاث شقوق في سوق السندات الأمريكية
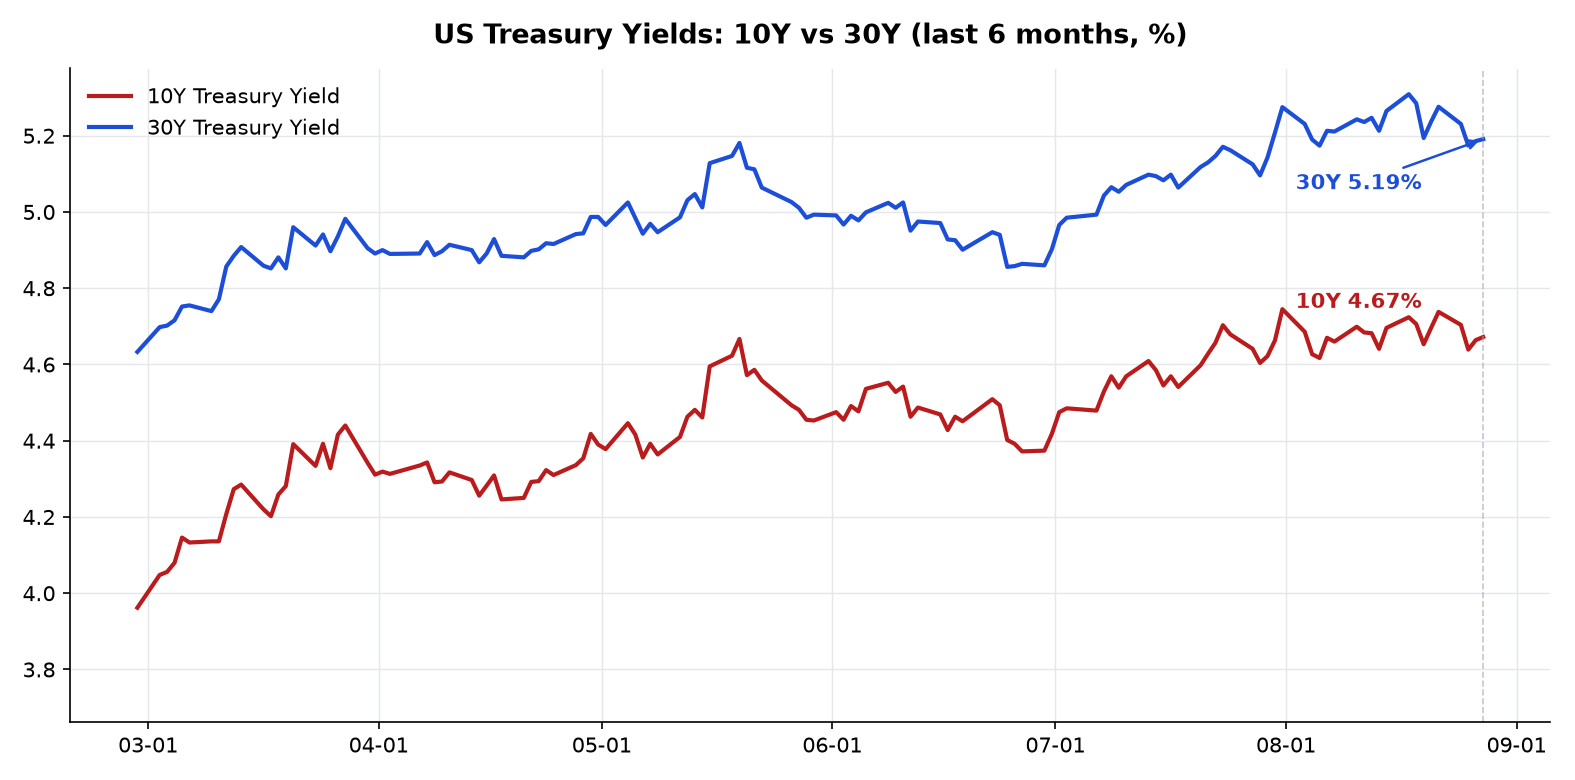
لنبدأ بالأرقام. عائد السندات الأمريكية لأجل 30 سنة لامس الأسبوع الماضي 5.33%، وهو الأعلى منذ 2007، ويتأرجح حاليًا قرب 5.19%؛ أما عائد السندات لأجل 10 سنوات فبلغ 4.67%؛ ومؤشر الدولار عند 99.17. خلف هذه الأرقام الثلاثة، تعيد السوق تسعير ثلاثة أمور.
الشق الأول: التضخم أكثر عنادًا مما كان متوقعًا. مؤشر أسعار نفقات الاستهلاك الشخصي PCE، وهو الأهم لدى الاحتياطي الفيدرالي، ارتفع في يوليو بنسبة 3.7% على أساس سنوي، بينما بلغ PCE الأساسي 3.3%، وكلاهما بعيد عن هدف 2%؛ كما جاء مؤشر CPI لشهر يوليو أعلى من المتوقع. وفي المقابل، لم يتجاوز نمو الناتج المحلي الإجمالي في الربع الثاني 1.5% — الأسعار لا تهدأ، والنمو لا ينطلق، والاقتصاد الأمريكي يقف عند مفترق ركود تضخمي مزعج. وتقدّم العقود الآجلة للفائدة إشارة متناقضة: تثبيت في سبتمبر، لكن احتمال رفع بمقدار 25 نقطة أساس قبل ديسمبر يصل إلى نحو 70%.
الشق الثاني: ضغط جانب العرض غير مسبوق. إجمالي الدين الأمريكي يقترب من 40 تريليون دولار، والطلب في مزادات السندات طويلة الأجل ضعيف، والمشترون يطالبون بعلاوة أجل أعلى فأعلى قبل القبول بالشراء. وصول السندات لأجل 30 سنة إلى 5.33% يعني في جوهره أن السوق يصرخ بجملة واحدة: لا أصدق انضباطك المالي.
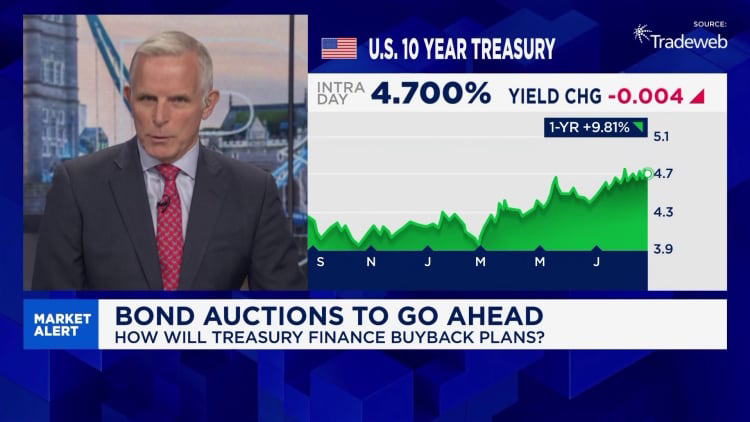
الشق الثالث هو الأكثر دقة: الحدود بين المالية والنقدية بدأت تتلاشى. الأسبوع الماضي، أعلن وزير الخزانة بيسنت أنه اعتبارًا من 9 سبتمبر ستُرفع سقوف إعادة شراء السندات طويلة الأجل، من 2 مليار دولار أسبوعيًا إلى 4 مليارات على الأقل، أي أكثر من الضعف. رسميًا الهدف تحسين سيولة السوق، لكن فعليًا هو ضغط مباشر على العوائد الطويلة، وقد وصفه السوق بأنه نسخة مكررة من عملية التواء الآجال عام 2011. دخول وزارة الخزانة إلى سوق السندات قبل البنك المركزي يعني أن الفيدرالي بات في مرمى النار: أنت لم تُدلِ بموقفك بعد، والخزانة تحركت بالفعل — فأين تذهب الاستقلالية؟
2. رئيس الأحاجي: السوق تريد إجابة، وهو بارع في طرح الأسئلة
واش نفسه عامل متغيّر. بين 2006 و2011 كان أحد أصغر محافظي الاحتياطي الفيدرالي سنًا، واشتهر بموقفه المتشدد وصراحته. ثم شغل منصبًا إداريًا رفيعًا في مورغان ستانلي، وعمل مستشارًا اقتصاديًا لترامب. وبعد تسلمه قيادة الفيدرالي في مايو هذا العام، لم يسارع إلى رسم خريطة طريق للسوق، بل شكّل خمس مجموعات عمل تقوم على المبادئ الأولى، تعيد فحص الفيدرالي نفسه من زوايا التضخم والميزانية العمومية والاعتماد على البيانات والتكنولوجيا والتواصل.
هو يشك علنًا في ثقافة التوجيه الاستباقي التي تبنّتها البنوك المركزية خلال الأعوام الماضية — فالسوق لا ينبغي أن تُطعَم الإجابات، بل أن تفسر البيانات بنفسها ثم تعيد الإشارة إلى البنك المركزي. لذلك، وبعد ثلاثة أشهر في المنصب، لخّصت السوق أسلوبه في كلمتين: الأحجية. وفي اجتماع 29 يوليو لسياسة الفائدة، أبقى المعدل ثابتًا للمرة الخامسة على التوالي عند 3.50%-3.75%، فيما طالب 3 من أصل 12 محافظًا علنًا برفع الفائدة — وهو انقسام داخلي نادر منذ سنوات — ومع ذلك بقي واش شديد الاقتضاب.
السوق لم تعد صبورة. كبير الاقتصاديين في RSM، بروسويلاس، قال بصراحة إن بعض الأخطاء غير المُجبرة في بداية ولاية واش دفعت توقعات السوق إلى مستوى لا يرغب الاحتياطي الفيدرالي أصلًا أن تكون عليه؛ وحذّر رئيس استراتيجيات الفائدة في بنك أوف أمريكا، كابانا، من أنه إذا تحدث واش الليلة فقط عن موضوعات كبرى مثل الإنتاجية والديموغرافيا، فسيفسر السوق ذلك على أنه إشارة تميل إلى التيسير، وقد يقفز عائد السندات لأجل 30 سنة مباشرة إلى ما فوق 5.5%.
 3. ثلاثة سيناريوهات، وثلاثة مسارات
إذا ترجمنا دالة رد الفعل التي تهم السوق إلى لغة قابلة للملاحظة، فالمساء لا يخرج عن ثلاثة احتمالات.
السيناريو A، نبرة متشددة: تأكيد واضح أن عودة التضخم إلى 2% تتقدم على كل شيء، مع التلميح إلى رفع آخر عند الحاجة. الدولار وفوائد الأجل القصير يرتفعان أولًا، أما الأجل الطويل فقد يتذبذب بسبب مخاوف النمو، بينما يتعرض الذهب لضغط قصير الأجل.
السيناريو B، غموض متعمّد: استمرار أسلوب الأحجية، من دون تشديد اللهجة المتشددة ولا إطلاق العنان لتوقعات خفض الفائدة. الدولار يتذبذب، وتقلبات السندات طويلة الأجل تقفز، والذهب يواصل جني ثمار تآكل مصداقية الدولار — وبأسلوب واش، فهذا هو الاحتمال الأعلى.
السيناريو C، تيسير سلبي مفروض: تُقرأ الصياغة على أنها إقرار ضمني بضغط وزارة الخزانة على الأجل الطويل، حتى لو كانت مجرد إشارة مصاحبة. هبوط متزامن للدولار والسندات طويلة الأجل، وقفزة حادة في الذهب، وستتذكر السوق فورًا تلك الشائعة التي نفى واش صحتها علنًا — أنه أكثر استماعًا لترامب من باول. وإذا تضررت سردية الاستقلالية، فإن مرساة تسعير السندات الأمريكية كأصل خالٍ من المخاطر عالميًا ستبدأ بالاهتزاز.
4. دلالة الأصول: من يحدد التسعير لمن؟
إذا حوّلنا السيناريوهات الثلاثة إلى حالة أساسية مرجّحة، فإن واش سيقع غالبًا بين A وB — أي يشرح بوضوح، بلغة الانضباط ضد التضخم، أن سبتمبر بلا تغيير، وربما رفع في نهاية العام، مع تجنّب التعليق عمدًا على عمليات وزارة الخزانة. في هذا المسار، يميل الدولار إلى القوة على المدى القصير لكن سقفه يُكبح بسبب الغموض أو مخاطر الميل التيسيري؛ عائد 10 سنوات يتحرك عرضيًا عند مستويات مرتفعة، مع توفير وزارة الخزانة وسادة هبوط عبر شراء السندات لكن من دون قدرة على كسر الاتجاه منفردة؛ الذهب يحافظ على ميل صعودي تحت سردية مزدوجة: تآكل مصداقية الدولار والعارض الحقيقي للفائدة، بينما يتحرك BTC قرب حاجز 80 ألف دولار مع تقلبات سردية مصداقية الدولار.
النقطة الأكثر خطورة هي شرط الفشل: إذا وضع واش سقفًا لعوائد الأجل الطويل، أو فُهم كلامه على أنه قبول ضمني لأهداف المالية العامة، فسوف يهبط الدولار والسندات الطويلة معًا، ويقفز الذهب بسرعة أكبر — وعندها لن تعود السوق تسعّر الفائدة، بل ستسعّر كلمة: هيمنة المالية العامة.
5. قبل الخطاب
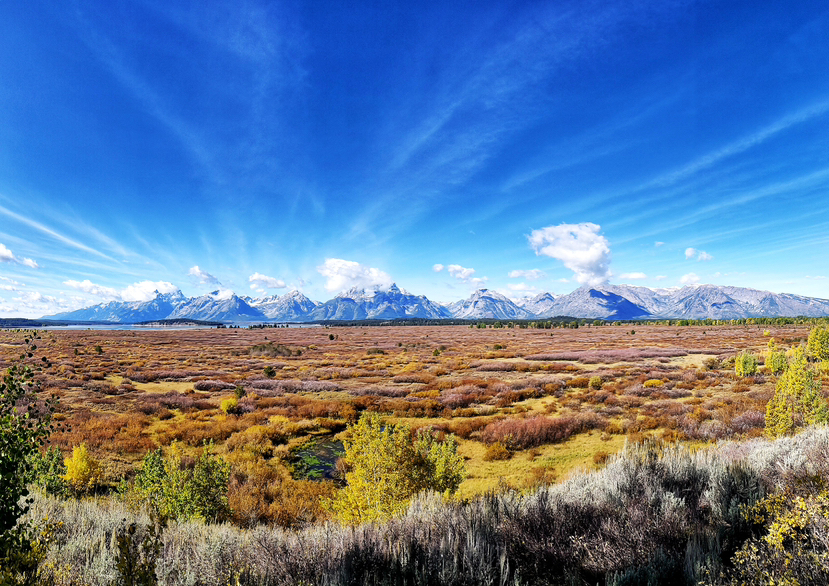
خارج قاعة جاكسون هول، تطل النوافذ على جبال تيتون الثلجية. وعلى مدى الأربعين عامًا الماضية، حرص رؤساء الاحتياطي الفيدرالي المتعاقبون على رسم العناوين العريضة للأسواق العالمية من هنا: فولكر تحدث عن الانضباط، غرينسبان عن الفقاعات، برنانكي عن الخروج، وباول عن الصبر. الليلة جاء دور واش.
 العنوان الرسمي لاجتماع هذا العام هو: الابتكار المالي: دلالات المدفوعات والسياسة — عنوان استشرافي عن التكنولوجيا. لكن العالم كله يدرك أن الامتحان الحقيقي خارج القاعة: سوق سندات بقيمة 40 تريليون دولار يعيد تسعير سعر الائتمان الأمريكي، وكل كلمة ينطق بها الرئيس هي هامش تفسير لهذه العملية.
الجبل هو الجبل نفسه، لكن الطريق يضيق أكثر فأكثر. ما يحتاجه واش الليلة ليس الذكاء، بل ضبط النفس — أن يرسم للسوق بوصلة يمكن الوثوق بها بين الانضباط ضد التضخم واستقرار سوق السندات. وهذا أصعب من أي رفع للفائدة.