


قد تكون الولايات المتحدة بالفعل على وشك إعادة فتح باب ICO. في 18 أغسطس، قدمت هيئة الأوراق المالية والبورصات الأمريكية (SEC) رسميًا اللائحة Reg CA، لأول مرة مصممة خصيصًا لقواعد إصدار الرموز (Tokens) الخاصة بالعملات الرقمية (Crypto)، بهدف تمكين المشاريع التي تستوفي الشروط من إجراء تمويل جماعي بإصدار Tokens بشكل علني في الولايات المتحدة.
بعد صدور الخبر، وصفه الكثيرون بـ "ICO 2.0"، لكن لماذا لم تكن الولايات المتحدة تسمح للمشاريع بإجراء ICO بحرية في الماضي؟ وإلى أي مدى تفتح هذه المرة اللائحة Reg CA؟ لفهم عودة ICO هذه، يجب أولًا البدء بالقيود التي كانت تفرضها الولايات المتحدة على التمويل عبر Tokens في الماضي
TL;DR
1. الولايات المتحدة قد تعيد فتح باب ICO: Reg CA تسمح للمشاريع التي تستوفي الشروط بإصدار Tokens للعموم أمام المستثمرين العاديين.
2. قد تمتلك الـ Token بالفعل أساسيات حقيقية: مشاريع ذات دخل فعلي قد تربط مستقبلًا بشكل أوضح الحقوق الاقتصادية مثل الإيرادات وإعادة الشراء وتوزيع الأرباح بالـ Token.
3. ركّز على ثلاث فئات من الفرص: الـ Tokens القديمة الخاضعة للتنظيم، المشاريع ذات التدفقات النقدية الحقيقية، ومنصات Launchpad / التمويل على السلسلة.
ماذا تغيّر Reg CA فعليًا؟
في الماضي، كانت المشاريع الأمريكية التي تريد إصدار Tokens علنًا تواجه دائمًا معضلة من شقين:
إما أن تُسجَّل كأوراق مالية وتتحمل الالتزامات الكاملة للتسجيل والإفصاح والتقارير المستمرة؛ أو اتباع مسار إعفاء، لكن مع قيود على المستثمرين أو طرق التمويل أو السيولة. لذلك اختارت أعداد كبيرة من المشاريع إصدار العملات في الخارج، بل وحتى فرض قيود مباشرة على مشاركة المستخدمين الأمريكيين.
لكن الأمر سيتغير لاحقًا: Reg Crypto لأول مرة صُمّم مسارات تمويل متجلية خصيصًا للـ Token، وبطريقتين.
- إعفاء الشركات الناشئة (Startup Exemption) موجّه للمراحل المبكرة، بحد أقصى تمويل 5 ملايين دولار خلال 4 سنوات
- إعفاء التمويل (Fundraising Exemption) موجّه لمشروعات أكبر، إذ يمكن خلال 12 شهرًا جمع ما يصل إلى 20 مليون أو 75 مليون دولار كحد أقصى، لكن يلزم الحصول على تأهيل من هيئة SEC وتقديم تقارير مالية، كما يتطلب Tier 2 إجراء تدقيق.
المفتاح هو أن الـ Token يمكن بيعه علنًا للمستثمرين الأفراد، ومن حيث المبدأ لا توجد فترة حبس إلزامية شبيهة بتمويل الأسهم الخاص التقليدي، ويمكن إعادة بيعه فورًا.
وهذا وحده كافٍ ليُثير حماس عالم التشفير: لن تحتاج الشركات الناشئة المستقبلية إلى البحث عن صناديق رأس المال المغامر، بل يمكنها تمويل نفسها مباشرة من المستخدمين المستقبليين، وقد أطلقت عليه المجتمعات اسم «ICO 2.0». لكن هذا ليس مجرد عودة بسيطة إلى ICO لعام 2017.
عند التمويل، يتعين على المشروع الإفصاح عن معلومات مثل إمداد الـ Token، وفكّ القيود، وصلاحيات الحَوْكمة… وكذلك توضيح ما الذي سيتم فعله بالمال ومراحل التنفيذ الحالية. بعد إكمال الالتزامات أو إيقاف تنفيذها بشكل دائم، يمكن للمشروع تقديم Transition Report، وبذلك يتم إنهاء علاقة عقد الاستثمار المغطى المرتبطة بالـ Token رسميًا؛ بينما يمكن للـ Token نفسه أن يظل متاحًا للتداول.
باختصار: كان عام 2017 هو «اجمع المال أولًا، ثم لِنَرَ لاحقًا». بينما يضم ICO 2.0 التمويل والإفصاح والبناء والخروج ضمن القواعد.
أكبر عبء على الـ Token… ربما يجري حله
لا يعالج Reg CA ليس فقط «ما الذي سنفعله لإصدار Tokens لاحقًا»، بل يتعين أيضًا التعامل مع المشكلات التي خلفتها الماضي: هل الـ Token نفسه يُعد ورقة مالية أم لا؟
في الماضي، عملت الكثير من المشاريع على إيجاد طرق لإثبات أن Tokens الخاصة بها ليست أوراقًا مالية، لأنه بمجرد تصنيفها كأوراق مالية ستواجه قواعد إصدار وإفصاح وتداول أكثر صرامة.
وهذا يطرح مشكلتين أيضًا.
أولًا، قد تتضمن بعض إصدارات الـ Token وقت إطلاقها عقدًا استثماريًا، لكن المشروع يكون قد عمل لسنوات طويلة؛ متى يمكن إنهاء علاقة قوانين الأوراق المالية هذه؟ ولا توجد إجابة واضحة حتى الآن.
ثانيًا، ولتجنب جعل الـ Token أشبه بورقة مالية، كثير من المشاريع لا تجرؤ أيضًا على السماح للـ Token بأن يحمل قيمة البروتوكول مباشرة. خصوصًا تصاميم مثل توزيع الأرباح وتوزيع الأرباح وإعادة الشراء الاختيارية قد تعزز صفة الورقة المالية.
لذلك لا بد أن يظهر في عالم التشفير ظاهرة غريبة جدًا: فالبروتوكول يدرّ أرباحًا بشكل واضح، لكن الـ Token لا يستطيع إلا القيام بالحَوْكمة والرهان والتحفيز، ومن الصعب جدًا مشاركة دخل البروتوكول مباشرة.
يُعد Reg CA بمثابة حل جديد للمشكلتين كليهما.
1) بعد أن ينجز المشروع العمل المتفق عليه في البداية أو يتوقف بشكل دائم عن أدائه، وبعد تقديم Transition Report، يمكن إنهاء علاقة عقد الاستثمار المرتبطة بالـ Token. وهذه الميزة (Safe Harbor) تنطبق أيضًا على الـ Tokens القديمة التي تم إصدارها في الماضي.
2) وليس بالضرورة أن يحاول المشروع إثبات أن الـ Token «ليس ورقة مالية»، بل يمكنه بدلًا من ذلك—ضمن إطار تنظيمي مناسب—جعل الـ Token يحمل حقوقًا اقتصادية أوضح بشكل أكبر.
وفقًا لتقديرات هيئة SEC نفسها، فقد تكون الـ Tokens القديمة هي الجزء ذو أكبر أثر قصير المدى:
تتوقع هيئة SEC أنه كل سنة سيكون هناك قرابة 130 مشروعًا جديدًا يجمع التمويل عبر Reg CA، لكن قد يستفيد من القواعد الجديدة أيضًا نحو 475 مشروعًا قديمًا لحل مشكلة الهوية كأوراق مالية التي ورثتها الـ Tokens في الماضي.
لذلك، قد لا تكون الموجة الأولى من التأثير بعد تطبيق Reg CA هي ظهور عدد كبير فجأة من ICOs جديدة، بل قد تكون أولًا مساعدة مجموعة من الـ Tokens القديمة في حل مشكلات الهوية كأوراق مالية التي ظلّت تطاردها لسنوات.
ما هي المنصات والمشروعات التي قد تستفيد؟
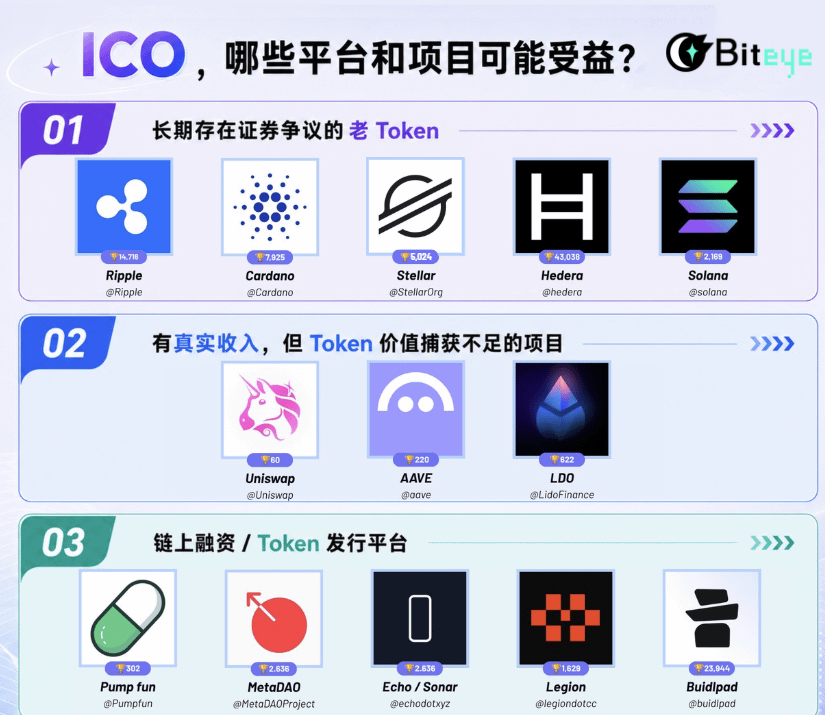
وبناءً على التغييرات السابقة، فإن تأثير Reg CA لا يقتصر في الحقيقة على «عودة الـ ICO». ومن واقع السوق الحالي، أعتقد أن هناك على الأقل ثلاث فئات من المشاريع تستحق إعادة الانتباه إليها.
(1) الـ Tokens القديمة التي ظلّ فيها جدل حول كونها أوراقًا مالية لفترة طويلة
بعض المشاريع القديمة لا توجد بها مشاكل كبيرة في أعمالها أو مستخدميها أو نظامها البيئي، لكن السعر كان دائمًا يتضمن طبقة «خصم تنظيمي» يصعب جدًا قياسها.
سيقلق السوق من تحقيقات SEC والدعاوى القضائية، ومن استبعاد البورصات الأمريكية للـ Token، ومن أن المؤسسات لن تجرؤ على الاحتفاظ به، بل وحتى من أن المشروع قد لا يتمكن من التوسع بشكل طبيعي في السوق الأمريكية.
هذه المخاطر لا تظهر مباشرة في الإيرادات وTVL، لكنها تضغط على المدى الطويل على التقييم الذي يكون السوق مستعدًا لتقديمه.
(2) مشاريع لديها دخل حقيقي لكن التقاط قيمة الـ Token غير كافٍ
في الماضي، كانت الصناعة تقيم Tokens غالبًا عبر مؤشرات مثل TVL وحجم التداول وFDV والسرد القصصي، لكنها نادرًا ما تحسب فعليًا «كم من الأرباح يرتبط بهذا الـ Token» كما لو أنه سهم.
إذا أصبح لدى عدد متزايد من الـ Tokens حقوق اقتصادية واضحة في المستقبل، فسيبدأ السوق تلقائيًا بالتمييز بين نوعين من المشاريع:
- Tokens مدعومة بالسرد القصصي
- Tokens مدعومة بتدفقات نقدية
لذلك ينبغي البحث عن جميع نماذج الأعمال التي أصبحت بالفعل قائمة، والتي تكون التدفقات النقدية فيها واضحة بما يكفي؛ مثل بروتوكولات DeFi الناضجة التي تعتمد على الإقراض ورسوم التداول، وإيرادات التداول لدى وسطاء السلاسل، وأتعاب الإدارة ورسوم الخدمة في منصات RWA، وعوائد الاحتياطي لدى مُصدري العملات المستقرة.
(3) منصات التمويل على السلسلة / إصدار الـ Token
إذا عاد حجم تمويل الـ Token إلى التوسع مجددًا، فقد تكون إحدى أكبر أسواق الزيادة الجديدة ليس Token بعينه، بل صناعة جديدة تتشكل حول عملية الإصدار.
منذ العام الماضي، حاول عالم التشفير تجربة «ICO 2.0». وكان جوهر ICM الخاص بـ Solana في ذلك العام هو جعل الشركات الناشئة لا تبحث فقط عن VC، بل تصدر Tokens مباشرة لتمويل نفسها من خلال المجتمع. كان Believe أول من أطلق هذه الفكرة وشعّبها، ثم بدأت Pump.fun أيضًا في التركيز على تطوير ICM.
يشبه Reg CA أكثر اتجاهًا مكملًا لجهود استكشاف ICM خلال العام الماضي، إذ يضيف مجموعة من قواعد تنظيمية رسمية. إذا نجحت هذه الطريق في أن تعمل…
منصات التمويل على السلسلة مثل Pump.fun وMetaDAO وEcho/Sonar وCoinList، قد تتحول تدريجيًا من «منصات إصدار العملات» إلى بوابات تمويل للتشفير.
متى سيُطبَّق Reg CA؟
وفي النهاية، لا بد من صب بعض الماء البارد: Reg CA ما يزال مجرد اقتراح حاليًا ولم يصبح ساريًا رسميًا بعد.
قدمت هيئة SEC القواعد في 18 أغسطس، ونُشرت في 21 أغسطس (السجل الفيدرالي)، وهي حاليًا بصدد جمع آراء الجمهور لمدة 60 يومًا، وتنتهي في 20 أكتوبر.
بعد ذلك ستقوم SEC أيضًا بمراجعة التعليقات وتعديل القواعد والبت فيما إذا كان سيتم اعتمادها رسميًا، ولا توجد حتى الآن خطة زمنية رسمية.
وبسبب تعقيد الاقتراح نفسه، يتوقع السوق بشكل عام ألا يتسارع التنفيذ سريعًا بأقصى حد إلا حتى 2027 وربما بعد ذلك. كما أن Reg CA ليس الإجابة النهائية لتنظيم قطاع التشفير.
إنه يحل أساسًا قضايا تمويل الـ Token والإفصاح والخروج من عقد الاستثمار؛ أما مشاكل مثل البورصات والوسطاء والجهات الحافظة فلا تدخل ضمن هذه القواعد. كما أن احتمال تغيير القواعد قائم حتى مع تبدّل أعضاء SEC مستقبلًا. لذلك لا داعي الآن للاستعجال في الهتاف بأن «الـ ICO عادت»، فهناك ما يزال مسافة حتى يصبح Reg CA واقعًا فعليًا.