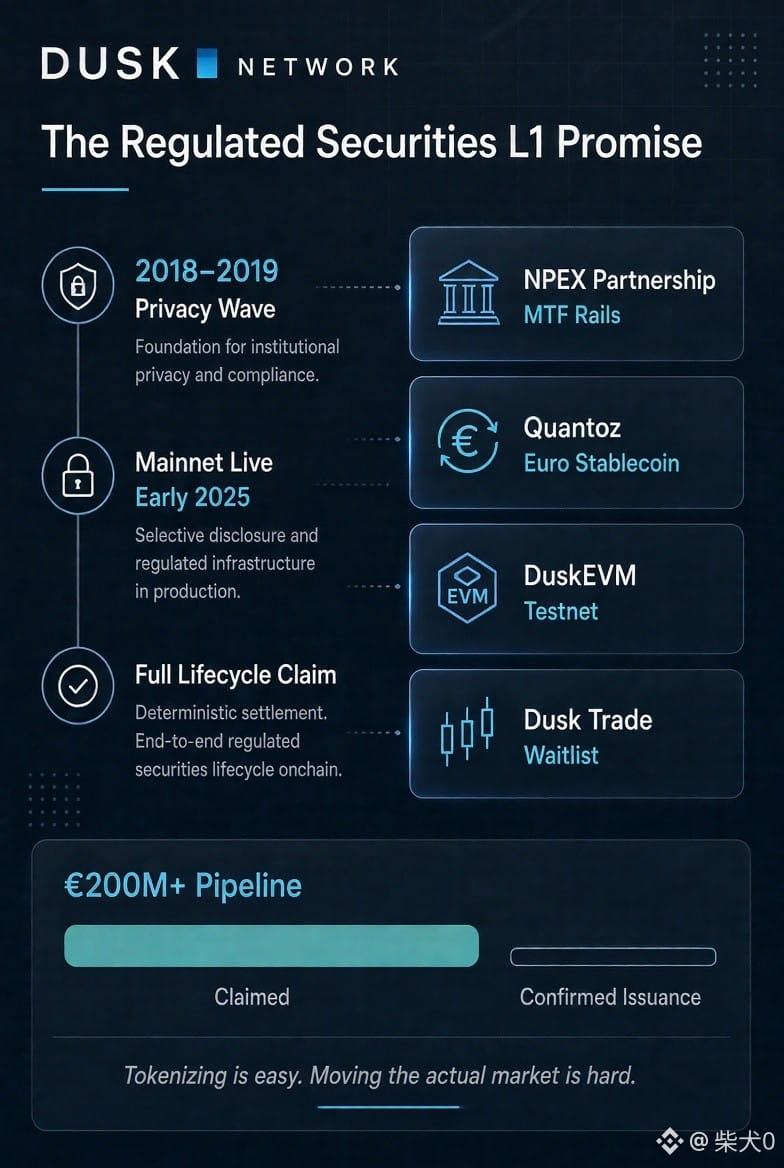
كنت أراجع بعض الملاحظات القديمة من موجة الخصوصية في 2018-2019 في ذلك اليوم، واستمر ظهور Dusk. بعد ثماني سنوات، والمنصة الرئيسية تعمل منذ أوائل 2025، ما زالوا يطرحون الوعد الأساسي نفسه: طبقة L1 التي تتيح أخيرًا للأوراق المالية الخاضعة للتنظيم أن تعيش بالكامل على السلسلة مع الخصوصية والإفصاح الانتقائي والتسوية الحتمية. شراكة NPEX لممرات منصة تداول متعددة (MTF)، وQuantoz للعملة المستقرة باليورو، وDuskEVM على شبكة الاختبار، وDusk Trade في قائمة الانتظار. تبدو البنية متكاملة على الورق.
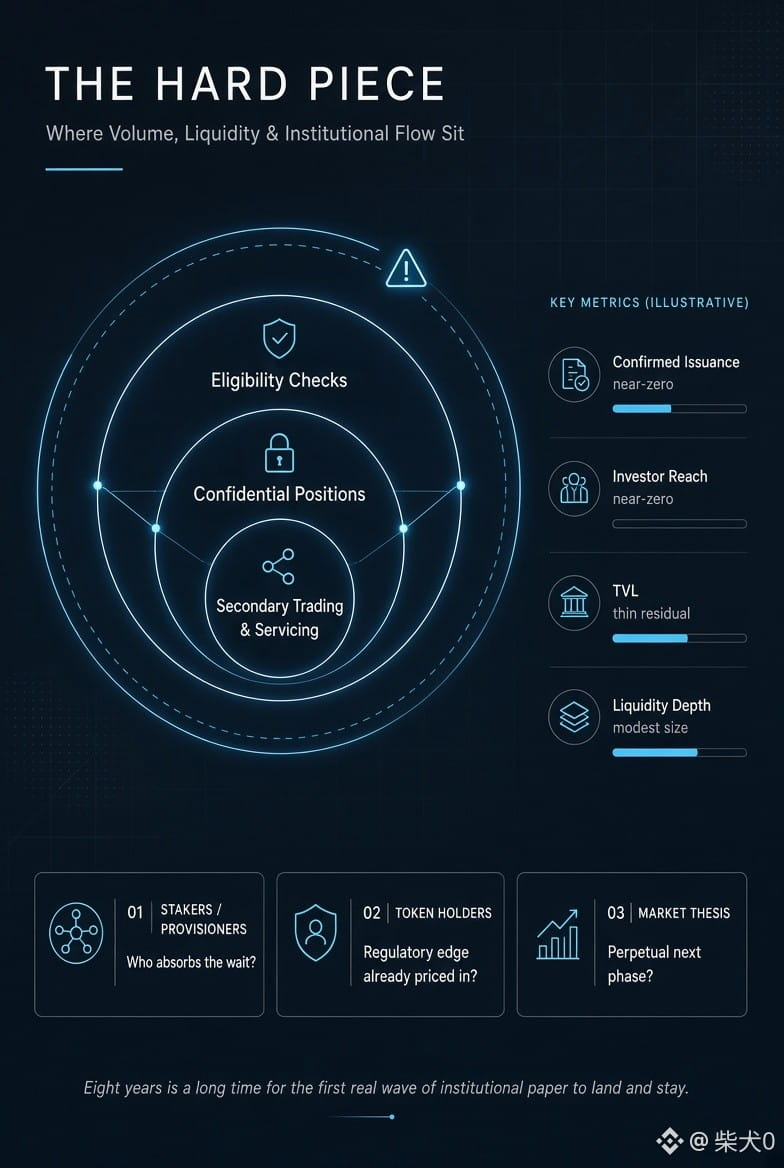
لكن هناك الجزء الذي يبدو في غير مكانه. تحويل الترميز أمر سهل. نقل السوق الحقيقي—فحوصات الأهلية، وضوابط الملكية، والمراكز السرية، والتداول الثانوي الفعلي، والخدمات—إلى شبكة واحدة دون تسريب بيانات أو كسر الامتثال هو الجزء الصعب الذي يدّعون أنهم يملكون مفاتيحه. فكيف إذًا يسلّم Dusk ذلك الحجم فعليًا؟ تم الحديث منذ فترة عن مسار بقيمة 200 مليون يورو أو أكثر من NPEX. ما تزال مؤشرات الموقع تبدو كأنها أصفار على مستوى الإصدارات المؤكدة والوصول إلى المستثمرين. تقارير TVL ما زالت خفيفة. السيولة من النوع الذي يتحرك بحجم متواضع. رأس المال المؤسسي صبور حتى لا يعود كذلك.
إذا لم تتحول التراخيص والجهة المنصّة إلى إصدارات حية وتدفق تسوية مستمرة، فمن الذي سيتحمل تكلفة الانتظار؟ مقدمو السيولة الذين يراهنون DUSK مقابل المكافآت؟ أم الحاملوّن الذين اعتبروا الميزة التنظيمية وكأنها مسعّرة مسبقًا؟ أم أن كامل الأطروحة ما زالت تقبع فقط في وضع «المرحلة التالية» بشكل أبدي بينما تُطرح مسارات RWA أحدث بمنتجات أبسط؟
لقد شاهدت كثيرًا من السلاسل تبني طبقة امتثال مثالية ثم أكتشف أن المؤسسات ما زالت تحتاج إلى دفاتر عميقة ومسارات استرداد مثبتة قبل أن تتحرك فعليًا بأحجام كبيرة. يقول Dusk إن دورة الحياة الكاملة تعمل على شبكتهم. حسنٌ. لكن إذا لم تتكاثف السوق الثانوية ولم يتراكم الحجم المُبوّب إلى نشاط مفتوح، فلن تكون ردّة فعل السوق مهذبة. ستكون مجرد تدوير هادئ. ثماني سنوات وقت طويل للانتظار حتى تصل الموجة الأولى الحقيقية من الورق المؤسسي وتستقر.
#dusk $DUSK @Dusk
لكن هناك الجزء الذي يبدو في غير مكانه. تحويل الترميز أمر سهل. نقل السوق الحقيقي—فحوصات الأهلية، وضوابط الملكية، والمراكز السرية، والتداول الثانوي الفعلي، والخدمات—إلى شبكة واحدة دون تسريب بيانات أو كسر الامتثال هو الجزء الصعب الذي يدّعون أنهم يملكون مفاتيحه. فكيف إذًا يسلّم Dusk ذلك الحجم فعليًا؟ تم الحديث منذ فترة عن مسار بقيمة 200 مليون يورو أو أكثر من NPEX. ما تزال مؤشرات الموقع تبدو كأنها أصفار على مستوى الإصدارات المؤكدة والوصول إلى المستثمرين. تقارير TVL ما زالت خفيفة. السيولة من النوع الذي يتحرك بحجم متواضع. رأس المال المؤسسي صبور حتى لا يعود كذلك.
إذا لم تتحول التراخيص والجهة المنصّة إلى إصدارات حية وتدفق تسوية مستمرة، فمن الذي سيتحمل تكلفة الانتظار؟ مقدمو السيولة الذين يراهنون DUSK مقابل المكافآت؟ أم الحاملوّن الذين اعتبروا الميزة التنظيمية وكأنها مسعّرة مسبقًا؟ أم أن كامل الأطروحة ما زالت تقبع فقط في وضع «المرحلة التالية» بشكل أبدي بينما تُطرح مسارات RWA أحدث بمنتجات أبسط؟
لقد شاهدت كثيرًا من السلاسل تبني طبقة امتثال مثالية ثم أكتشف أن المؤسسات ما زالت تحتاج إلى دفاتر عميقة ومسارات استرداد مثبتة قبل أن تتحرك فعليًا بأحجام كبيرة. يقول Dusk إن دورة الحياة الكاملة تعمل على شبكتهم. حسنٌ. لكن إذا لم تتكاثف السوق الثانوية ولم يتراكم الحجم المُبوّب إلى نشاط مفتوح، فلن تكون ردّة فعل السوق مهذبة. ستكون مجرد تدوير هادئ. ثماني سنوات وقت طويل للانتظار حتى تصل الموجة الأولى الحقيقية من الورق المؤسسي وتستقر.
#dusk $DUSK @Dusk