

جعلت واشنطن من السهل التداول في العملات الرقمية باستخدام الرافعة المالية، بدلاً من جمع الأموال اللازمة لإنشاء الجيل التالي من الرموز.
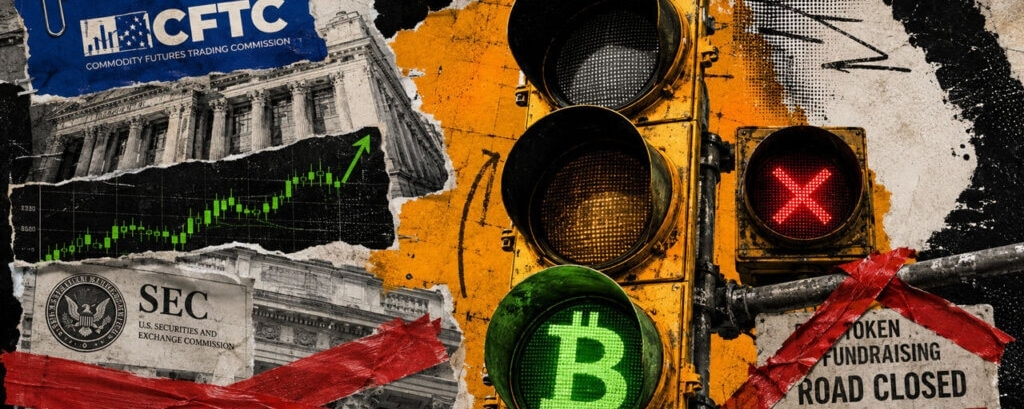
في 29 مايو، وافقت لجنة تداول السلع الآجلة (CFTC) على عقد بيتكوين دائم (Perpetual) لمنصة أمريكية خاضعة للتنظيم. وبعد قرابة ثلاثة أشهر، في 18 أغسطس، اقترحت هيئة الأوراق المالية والبورصات (SEC) مسارًا قانونيًا يمكن بموجبه لمشاريع العملات الرقمية، في يومٍ ما، جمع الأموال من الجمهور وفقًا لقواعد كُتبت لشبكات الرموز (Token Networks).
هذا ترتيب غير معتاد إلى حدّ كبير حيث تقوم واشنطن بإعادة بناء سوق العملات الرقمية الأمريكي. إن قواعد التداول والتحوط للأصل الراسخ باتت بالفعل تُنتج منتجات حيّة، بينما القواعد التي من شأنها أن تسمح للمؤسسين بتمويل الأصول الجديدة لا تزال يتعين تمريرها عبر التعليقات العامة وقرارٍ آخر من هيئة الأوراق المالية والبورصات (SEC)
تداولت بيتكوين قرابة 77,000 دولار في 21 أغسطس، بزيادة تقارب 22% خلال سبعة أيام، بينما سجّل CoinGlass نحو 154.6 مليار دولار في حجم تداول عقود بيتكوين الآجلة خلال 24 ساعة، و56.2 مليار دولار في الفائدة المفتوحة. كما أظهرت نافذته الأحدث عمليات تصفية لعقود بيتكوين بنحو 840 مليون دولار، في حين أن لقطة اليوم السابق التقطت تصفيات تشفير هبوطية بقيمة 3.1 مليار دولار بعد أن اخترق سعر BTC حاجز 72,000 دولار. تتداخل النوافذ، لذلك فهي تصف مراحل من الارتفاع نفسه بدلًا من كونها إجماليات منفصلة.
تغطي كلتا المجموعتين منصات عالمية، بما في ذلك الأسواق خارج الحدود، لكنها تُظهر مدى سرعة انتقال إعادة تسعير بيتكوين عبر المشتقات، بينما لا يزال السوق المحلي للعقود الدائمة قيد الإنشاء.
العقد الآجل القياسي ينتهي في تاريخ محدد، لذلك إذا أراد المتداول الحفاظ على المركز فإنه يجب عليه إغلاقه أو الانتقال إلى عقد لاحق. أما العقد الدائم (Perpetual) فلا ينتهي. وبدلًا من ذلك، تساعد المدفوعات المنتظمة بين المتداولين الطويلين والقصيرين في الحفاظ على سعره قريبًا من السوق الأساسي، مما يسمح ببقاء المركز مفتوحًا طالما أن المتداول يحافظ على ما يكفي من الضمانات
السبب واضح. فالمتداولون الذين يستخدمون عقدًا دائمًا لا يتعين عليهم اختيار تاريخ استحقاق أو الاستمرار في تمرير المركز (rolling)، بينما تستبدل البورصة موعد الانتهاء بآليات تمويل مستمرة وأخرى للتصفية تُبقي العقد مرتبطًا بسعره المرجعي. وقد يجعل ذلك التعرض أكثر ملاءمة واستخدام رأس المال أكثر كفاءة، على الرغم من أن هذه الأنظمة يجب أن تعمل باستمرار وأن تُدار المخاطر دون إعادة ضبط مجدولة.
تُظهر الطاقة أيضًا سبب عدم إمكانية نسخ تصميم العملات المشفرة إلى كل سوق. فبيتكوين لا تمتلك مستودعًا أو جدول تسليم أو دورة إنتاج موسمية، بينما يرتبط برميل النفط بتكاليف التخزين وإمداده المادي. تتيح مقاربة لجنة CFTC حسب كل حالة للمبادلات المُنظَّمة اختبار آليات العقود الدائمة مع مراعاة تلك الفروقات، ولا يُنشئ بيانها السياسي حقًا في إدراج كل أصل مع أي إعداد للهامش.
تحاول هيئة الأوراق المالية والبورصات الأمريكية (SEC) بناء شيء أوسع وأكثر قابلية لإعادة الاستخدام على جانب جمع التبرعات. سيقدم تنظيم الأصول المشفرة إعفاءً للمشاريع الناشئة بقيمة 5 ملايين دولار، ومستويات عامة بقيمة 20 مليونًا و75 مليونًا، وملاذًا آمنًا يمكن من خلاله فصل الرمز عن عقد الاستثمار الأصلي بمجرد انتهاء العمل الجوهري المُناط بالجهة المُصدرة.
لأن هذا النظام سيغطي العديد من المشاريع وعلى عدة مراحل من حياتها، فإنه يمتلك أساسًا قانونيًا أكبر لتحديد المتطلبات قبل أن يتمكن أي شخص من استخدامه.
إن بناء طبقة التداول أولًا له فائدة عملية إذا كانت هيئة الأوراق المالية والبورصات في النهاية ستُقرّ اقتراحها. ويمكن للرموز التي تم تمويلها حديثًا أن تدخل سوقًا محليًا مع وجود تحوطات مُنظَّمة واكتشاف أفضل للأسعار بالفعل.
العيب هو أن القدرة على التداول المتقدم يمكن أن تتوسع بينما تبقى إمدادات المشاريع التي تم تمويلها قانونًا عبر مبيعات الرموز العامة محدودة، مما يجعل الولايات المتحدة أكثر استعدادًا للتداول في الأصول منها لخلقها.
لذلك يعكس السوق الحالي ترتيب وصول القواعد: لدى Kalshi وBitnomial عقود دائمة حقيقية تعمل بالفعل، وقد أغلق نافذة التحويل لشهر يونيو، وتقوم لجنة تداول السلع الآجلة (CFTC) بدراسة ما إذا كان التصميم الذي يعمل على مدار الساعة في قطاع العملات المشفرة يمكن أن ينجح في مجال الطاقة. وقد فتحت هيئة الأوراق المالية والبورصات فقط عملية جمع التبرعات عبر الرموز، لذا فإن إحضار الإنشاء إلى الداخل سيتوقف على ما إذا كانت اللجنة ستحول هذا الاقتراح إلى قاعدة نهائية قابلة للاستخدام.