@Dusk #dusk $DUSK
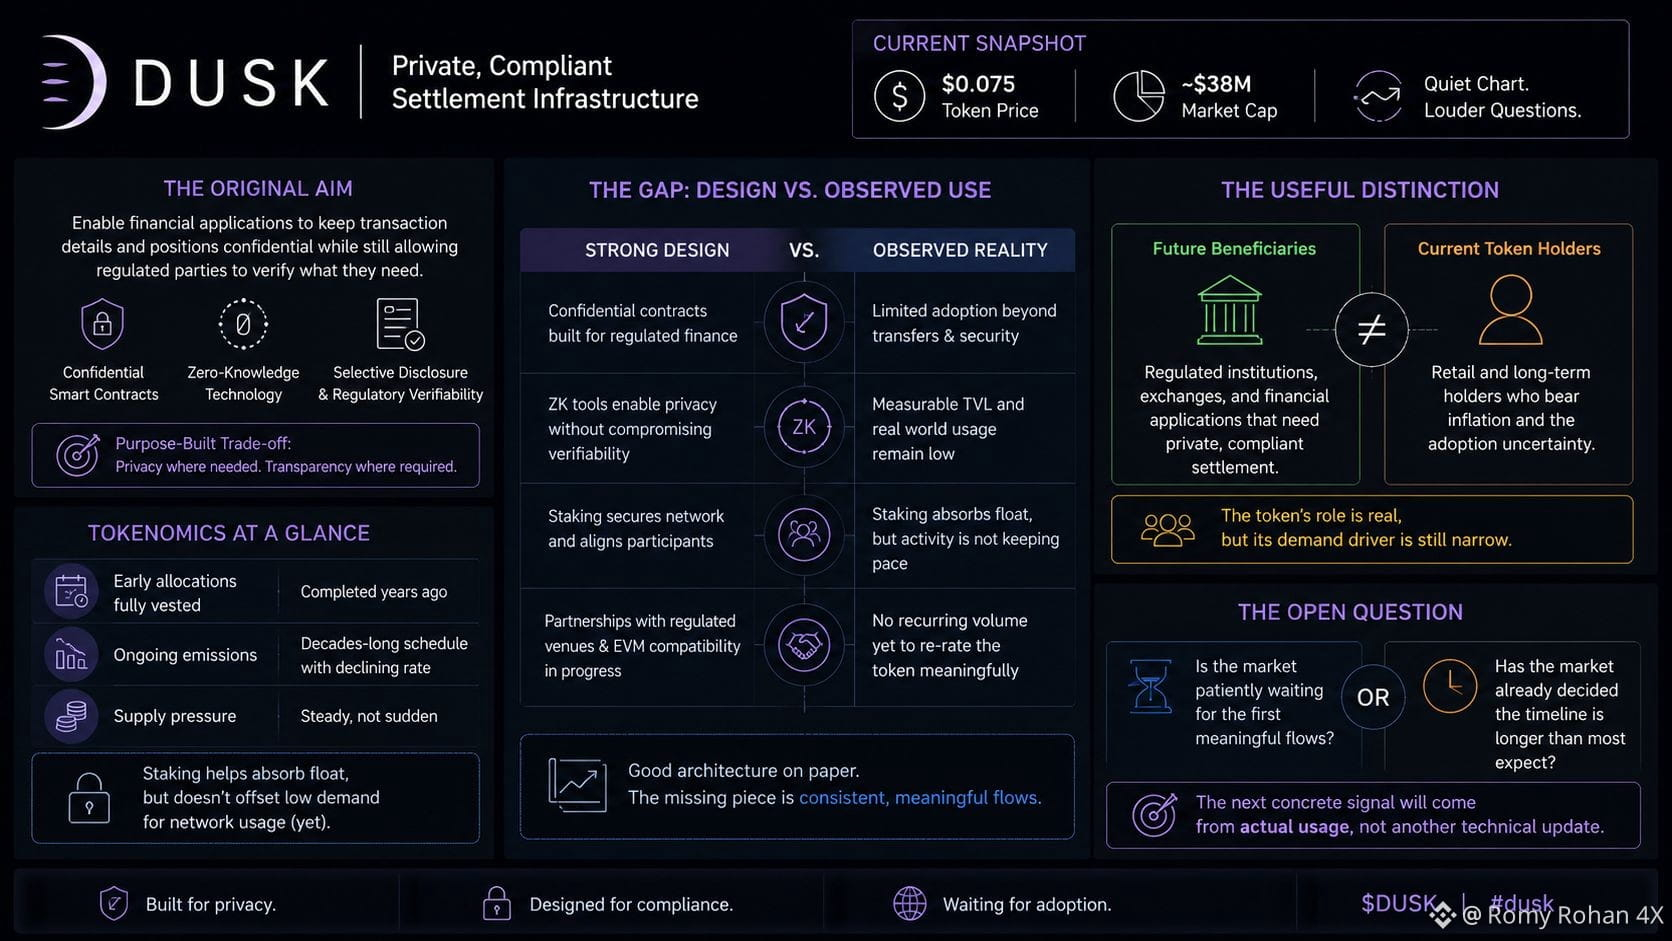
صباح هذا اليوم فتحت جدول بيانات قديمًا كنت أُسجّل فيه الطبقات-1 الأهدأ، ولاحظت أن DUSK لا يزال مستقراً قرب 0.075 دولار، وقيمة سوقية تقارب 38 مليون دولار. بدا الرسم البياني شبه غير مبالٍ. هذا السكون جعلني أُعيد النظر في الأساسيات بدل أن أكتفي بالتمرير.
الهدف الأصلي للبروتوكول كان عمليًا: تزويد التطبيقات المالية بوسيلة للاحتفاظ بتفاصيل المعاملات والمراكز بسرية، مع السماح في الوقت نفسه للأطراف المُنظَّمة بالتحقق مما تحتاج إليه. تم بناء أدوات المعرفة الصفرية ونهج العقد السري من أجل هذا التبادل المحدد. وعلى حدّ ذاتها، تبدو الفكرة متماسكة.
لكن الصورة تصبح أقل وضوحًا عندما نتحدث عن الفجوة بين التصميم والاستخدام الفعلي. فقد انتهت عمليات تخصيص الرموز المبكرة قبل سنوات، وتمتد الانبعاثات المتبقية عبر عقود بمعدل يتناقص. لذلك يكون ضغط العرض ثابتًا أكثر منه مفاجئًا. صحيح أن الإيداع (التكديس/الستاكينغ) يمتص جزءًا من السيولة المتاحة، لكن نشاط الشبكة الأوسع—المعاملات بخلاف التحويلات والأمن، والقيمة المقفلة القابلة للقياس—ظل محدودًا. تتواصل الشراكات مع منصات مُنظَّمة والعمل على التوافق مع EVM، لكنّها لم تُنتج بعد حجمًا متكررًا من شأنه أن يغيّر بشكل ملموس كيفية تسعير السوق للرمز.
تمييز مفيد يستمر في الظهور. الأطراف التي قد تستفيد في النهاية من بنية تسوية خاصة ومتوافقة لا تكون هي المجموعة نفسها التي تمسك بالرمز يومًا بعد يوم. يتحمل الحامِلون التضخم ويظلون مع مواجهة السؤال المفتوح حول ما إذا كانت متطلبات الغاز والستاكينغ ستنمو. دور الرمز حقيقي، لكنه في الوقت الحالي محدود.
أجدني أعود إلى نفس درجة عدم اليقين: هل ينتظر السوق ببساطة تدفقاتٍ أولى ذات معنى، أم أنه قرر بالفعل أن الجدول الزمني أطول مما يتوقعه معظم الناس؟ الإشارة الملموسة التالية ستأتي من الاستخدام الفعلي، لا من تحديث تقني آخر.
صباح هذا اليوم فتحت جدول بيانات قديمًا كنت أُسجّل فيه الطبقات-1 الأهدأ، ولاحظت أن DUSK لا يزال مستقراً قرب 0.075 دولار، وقيمة سوقية تقارب 38 مليون دولار. بدا الرسم البياني شبه غير مبالٍ. هذا السكون جعلني أُعيد النظر في الأساسيات بدل أن أكتفي بالتمرير.
الهدف الأصلي للبروتوكول كان عمليًا: تزويد التطبيقات المالية بوسيلة للاحتفاظ بتفاصيل المعاملات والمراكز بسرية، مع السماح في الوقت نفسه للأطراف المُنظَّمة بالتحقق مما تحتاج إليه. تم بناء أدوات المعرفة الصفرية ونهج العقد السري من أجل هذا التبادل المحدد. وعلى حدّ ذاتها، تبدو الفكرة متماسكة.
لكن الصورة تصبح أقل وضوحًا عندما نتحدث عن الفجوة بين التصميم والاستخدام الفعلي. فقد انتهت عمليات تخصيص الرموز المبكرة قبل سنوات، وتمتد الانبعاثات المتبقية عبر عقود بمعدل يتناقص. لذلك يكون ضغط العرض ثابتًا أكثر منه مفاجئًا. صحيح أن الإيداع (التكديس/الستاكينغ) يمتص جزءًا من السيولة المتاحة، لكن نشاط الشبكة الأوسع—المعاملات بخلاف التحويلات والأمن، والقيمة المقفلة القابلة للقياس—ظل محدودًا. تتواصل الشراكات مع منصات مُنظَّمة والعمل على التوافق مع EVM، لكنّها لم تُنتج بعد حجمًا متكررًا من شأنه أن يغيّر بشكل ملموس كيفية تسعير السوق للرمز.
تمييز مفيد يستمر في الظهور. الأطراف التي قد تستفيد في النهاية من بنية تسوية خاصة ومتوافقة لا تكون هي المجموعة نفسها التي تمسك بالرمز يومًا بعد يوم. يتحمل الحامِلون التضخم ويظلون مع مواجهة السؤال المفتوح حول ما إذا كانت متطلبات الغاز والستاكينغ ستنمو. دور الرمز حقيقي، لكنه في الوقت الحالي محدود.
أجدني أعود إلى نفس درجة عدم اليقين: هل ينتظر السوق ببساطة تدفقاتٍ أولى ذات معنى، أم أنه قرر بالفعل أن الجدول الزمني أطول مما يتوقعه معظم الناس؟ الإشارة الملموسة التالية ستأتي من الاستخدام الفعلي، لا من تحديث تقني آخر.