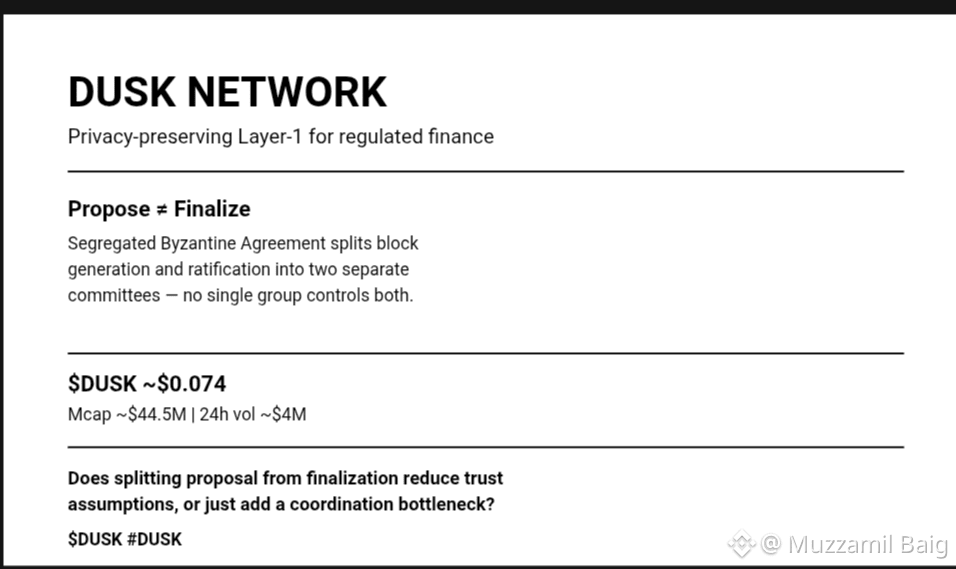
$DUSK is هبطت بنحو 5% اليوم، وتتداول قرب 0.074 دولار، مع قيمة سوقية تقارب 44.5 مليون دولار وحوالي 4 ملايين دولار في حجم التداول خلال 24 ساعة — صغيرة بما يكفي بحيث يمكن أن تحركها بضعة صفقات كبيرة أكثر مما تتوقع.
ومع ذلك، ما هو أكثر إثارة للاهتمام من الرسم البياني هو كيفية وصول Dusk إلى الإجماع فعليًا. تسمح معظم سلاسل الطبقة الأولى لنفس مجموعة المدققين باقتراح كتلة واحدة ثم تأكيدها. تقسّم اتفاقية بايزنطية مجزأة (Segregated Byzantine Agreement) لدى Dusk ذلك إلى خطوتين منفصلتين — لجنة تولّد الكتلة، وأخرى تصادق عليها. لا تتحكم مجموعة واحدة في طرفي العملية معًا في آنٍ واحد.
لماذا يهم ذلك لسلسلة مبنية على معاملات خاصة تم التحقق منها عبر ZK؟ لأنّه إذا كان المدققون أنفسهم الذين يبنون كتلة يمكنهم أيضًا الموافقة عليها بشكل أحادي، فهناك مساحة أكبر لإدراج شيء لا يستطيع أي شخص خارج المجموعة التحقق منه. إن فصل الأدوار يمنح فحصًا إضافيًا مناسبًا تحديدًا لسلسلة لا تكون محتويات المعاملات فيها مرئية علنًا افتراضيًا.
المقايضة هي عبء التنسيق — موافقة لجنتين يتطلب تواصلًا أكثر من التصويت من لجنة واحدة فقط، ويجب أن يبقى ذلك سريعًا بما يكفي للتسوية الفعلية، لا مجرد عرض توضيحي على testnet.
@Dusk يراهن أن هذه الخطوة الإضافية تستحق كلفة زمن الوصول (latency) للمؤسسات التي تحتاج إلى ضمانات إمكانية التدقيق، وليس السرعة فقط.
هل يؤدي فصل الاقتراح عن الإنهاء فعلًا إلى تقليل افتراضات الثقة، أم أنه يضيف عنق زجاجة للتنسيق مُلبسًا ثوبًا أمنيًا؟
$DUSK #dusk