
أتذكر أنني كنت أشاهد بعض روايات التمويل عبر الأصول العقارية (RWA) وهي تتداول بشكل جيد قبل أن أتمكن من رؤية أي دليل ملموس على أن تكوين رأس المال نفسه أصبح أسهل. في البداية كنت أعتبر الإصدار بمثابة المحطة المهمة. لكنني لم أعد مقتنعًا بذلك. إن وضع ورقة/سند لأحد المشاريع المتوسطة والصغيرة (SME) على السلسلة يعني القليل إذا كان المستثمرون لا يزالون يمرّون عبر عدة أنظمة منفصلة قبل أن يتمكنوا فعليًا من امتلاكه والتداول به.
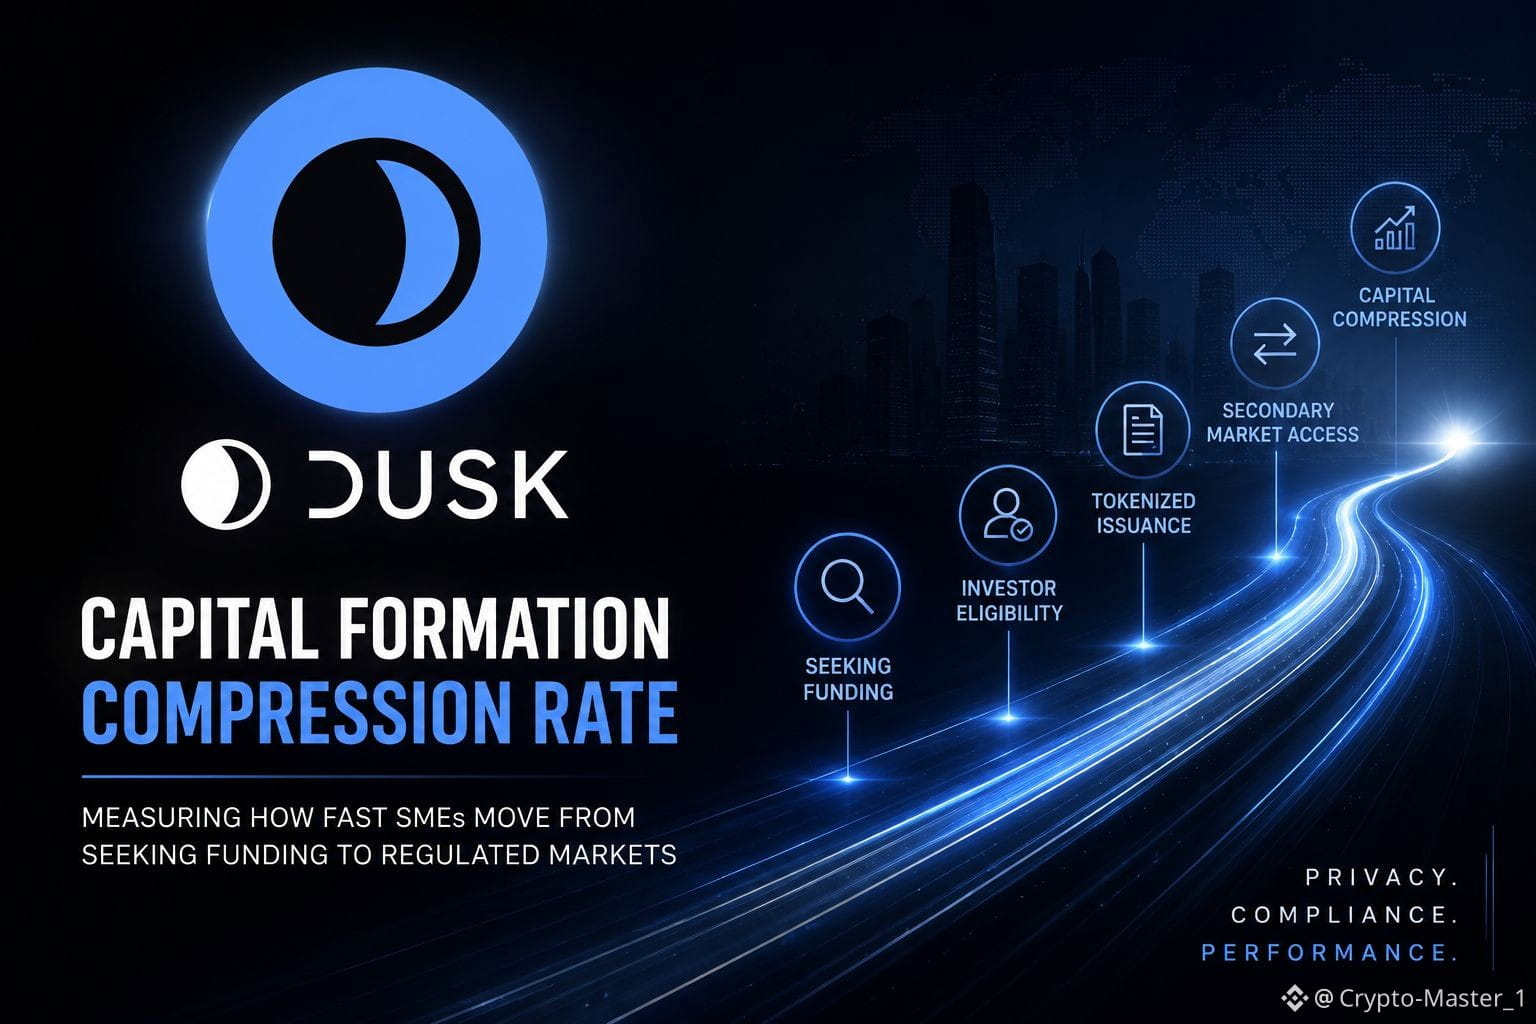
ولهذا السبب ما زلت أفكر في «معدل انضغاط تكوين رأس المال» لـ $DUSK : وهو الزمن بين سعي شركة SME للحصول على تمويل والوصول إلى مستثمرين مُتحقق منهم، ثم الإصدار، فالتسوية، ثم سوق ثانوية منظمة.
الجزء المثير للاهتمام هو التكرار. إذا تمكن Dusk من الحفاظ على الأهلية والملكية والتسوية داخل سير عمل قابل لإعادة الاستخدام، فمن المفترض أن تكون عملية الرفع/الجولة الثانية أسهل من الأولى. وهذا يخلق حلقة احتفاظ بدلًا من مجرد تحويل مرة واحدة إلى رموز.
لكنني سأكون حذرًا إزاء قصة الرموز. إن سير العمل الأسرع لا يؤدي تلقائيًا إلى طلب/طلب متكرر demand $DUSK . أود أن أرى معاملات حقيقية تولّد رسومًا، ومشاركة مستمرة من القائمين على التحقق/الاستيكينغ، واستخدام الشبكة الذي يستوعب المعروض المتداول بدل أن يكون السعر مجرد انعكاس لسرديات DuskEVM أو RWA. ما تزال عمليات الإطلاق (Unlocks) والتخفيف (dilution) مهمة.
حالة الفشل أيضًا بسيطة: ينمو الإصدار، لكن المستثمرين لا يعودون، تظل السيولة الثانوية رقيقة، أو يكون النشاط موجودًا أساسًا لتصنيع مؤشرات/مقاييس لافتة.
كمتداول، سأراقب ما إذا كانت دورات التمويل تتقلص فعلًا مع الإصدارات المتكررة. إذا انخفض الزمن بينما ترتفع الرسوم العضوية والسيولة، سأصبح أكثر اهتمامًا.
إذا كانت السرعة تخص السردية فقط، فلن أفعل.
#dusk $DUSK @Dusk
ولهذا السبب ما زلت أفكر في «معدل انضغاط تكوين رأس المال» لـ $DUSK : وهو الزمن بين سعي شركة SME للحصول على تمويل والوصول إلى مستثمرين مُتحقق منهم، ثم الإصدار، فالتسوية، ثم سوق ثانوية منظمة.
الجزء المثير للاهتمام هو التكرار. إذا تمكن Dusk من الحفاظ على الأهلية والملكية والتسوية داخل سير عمل قابل لإعادة الاستخدام، فمن المفترض أن تكون عملية الرفع/الجولة الثانية أسهل من الأولى. وهذا يخلق حلقة احتفاظ بدلًا من مجرد تحويل مرة واحدة إلى رموز.
لكنني سأكون حذرًا إزاء قصة الرموز. إن سير العمل الأسرع لا يؤدي تلقائيًا إلى طلب/طلب متكرر demand $DUSK . أود أن أرى معاملات حقيقية تولّد رسومًا، ومشاركة مستمرة من القائمين على التحقق/الاستيكينغ، واستخدام الشبكة الذي يستوعب المعروض المتداول بدل أن يكون السعر مجرد انعكاس لسرديات DuskEVM أو RWA. ما تزال عمليات الإطلاق (Unlocks) والتخفيف (dilution) مهمة.
حالة الفشل أيضًا بسيطة: ينمو الإصدار، لكن المستثمرين لا يعودون، تظل السيولة الثانوية رقيقة، أو يكون النشاط موجودًا أساسًا لتصنيع مؤشرات/مقاييس لافتة.
كمتداول، سأراقب ما إذا كانت دورات التمويل تتقلص فعلًا مع الإصدارات المتكررة. إذا انخفض الزمن بينما ترتفع الرسوم العضوية والسيولة، سأصبح أكثر اهتمامًا.
إذا كانت السرعة تخص السردية فقط، فلن أفعل.
#dusk $DUSK @Dusk