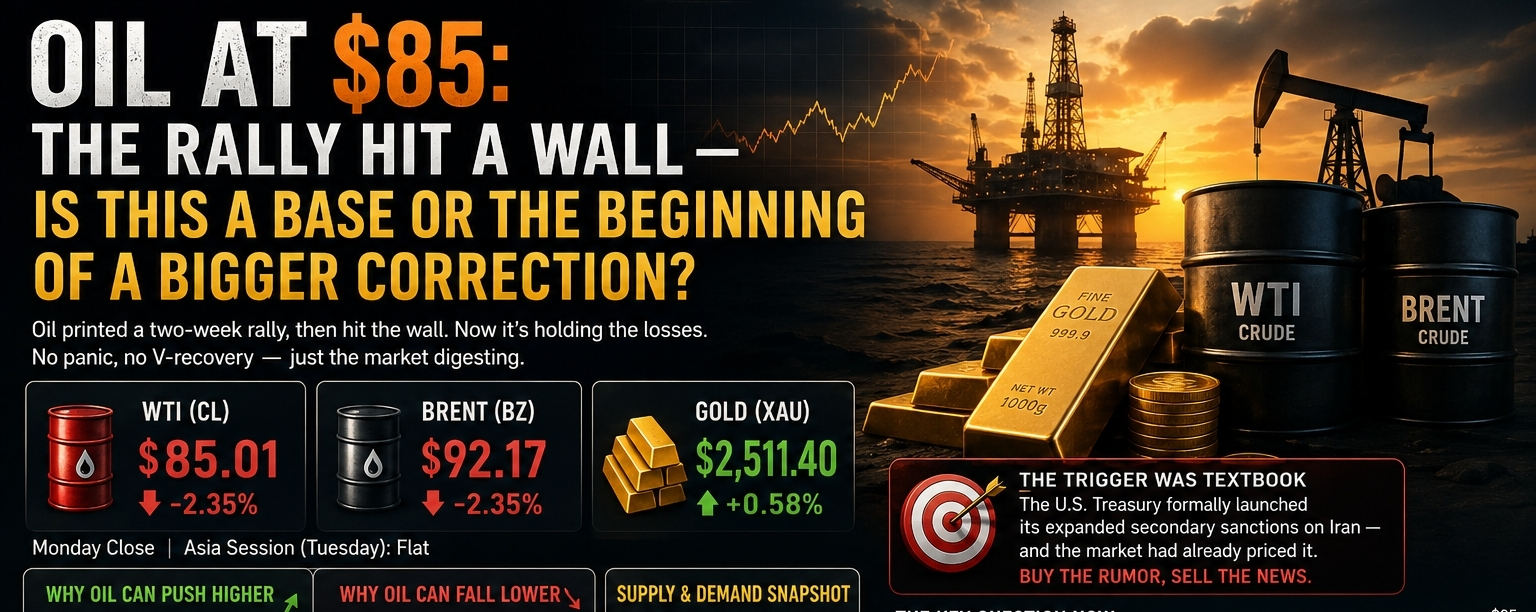
WTI (CL) | Brent (BZ) | Gold (XAU)
أعطت أسعار النفط السوقَ إشارةً مهمة جدًا.
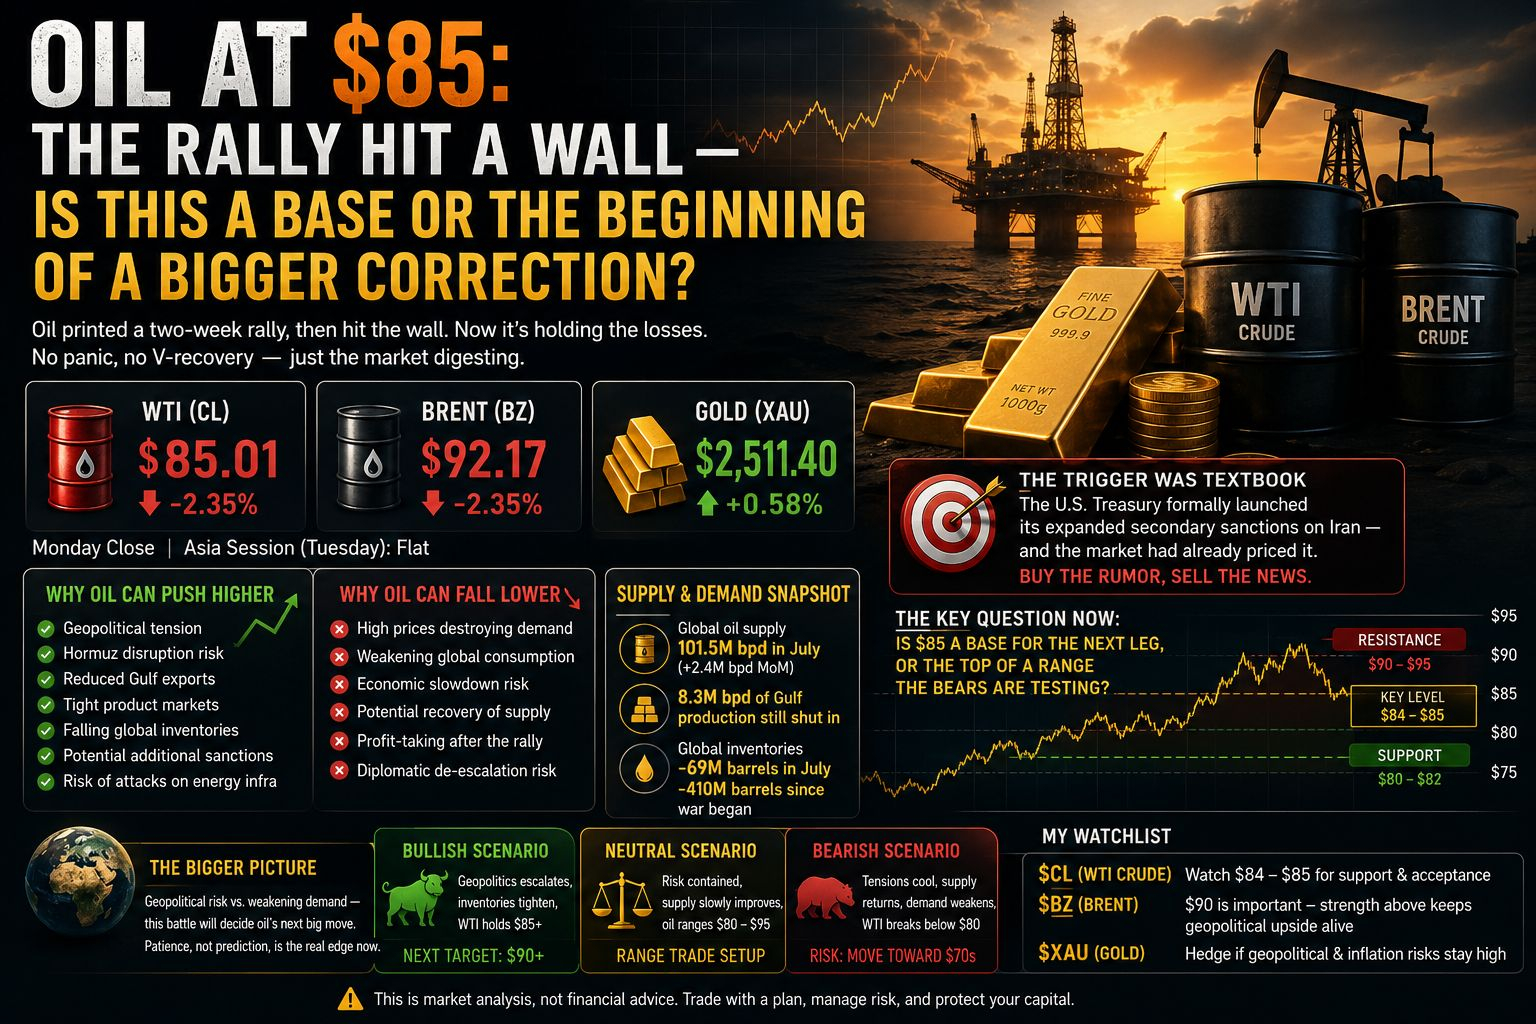
بعد أن ارتفع النفط الخام بنحو 13% خلال الأسبوعين السابقين، اصطدم فجأة بمستوى مقاومة. يوم الإثنين، انخفضت عقود WTI بنحو 2.4% إلى قرابة 85 دولارًا للبرميل، بينما تراجعت عقود Brent بنحو 2.4% باتجاه 92 دولارًا. وخلال جلسة الثلاثاء الآسيوية، استقرت الأسعار نسبيًا بدلًا من إظهار حالة بيعٍ هلِعة أو تعافٍ حاد على شكل حرف V.
بالنسبة لي، هذه ليست سوقًا أصبح فجأة في حالة هبوط.
إنها سوقٌ تمتصُّ تحركًا جيوسياسيًا ضخمًا بعد انتعاشٍ قوي.
وهذا التمييز يهم.
لأن التحرك التالي في النفط قد لا يتم تحديده بواسطة شمعة يوم الاثنين الحمراء. قد يتم تحديده بما يحدث حول منطقة 85 دولاراً لخام WTI / 92 دولاراً لخام برنت من هنا.
الدرس الأول: “اشترِ الإشاعة، بِع الخبر”
كانت موجة صعود النفط الأخيرة مدفوعة إلى حد كبير بالمخاطر الجيوسياسية.
كانت السوق تتوقع بالفعل ضغوطاً أمريكية أقوى على إيران. عندما أعلنت وزارة الخزانة الأمريكية أحدث تدابيرها في 24 أغسطس، لم يعد الحدث مفاجأة. المتداولون الذين وضعوا مراكزهم على أساس الإعلان فجأة وجدوا سبباً لتثبيت الأرباح.
هذه هي “اشترِ الإشاعة، بِع الخبر” الكلاسيكية.
كان خام WTI وبرنت قد حققا مكاسب كبيرة بالفعل قبل الإعلان، لذا لم تكن السوق بحاجة إلى ضغط بيع إضافي كبير جداً لتشغيل جني الأرباح.
لهذا سأكون حذراً بشأن تفسير هبوط يوم الاثنين على أنه:
“عقوبات إيران هبوطية بالنسبة للنفط.”
هذه الخلاصة بسيطة جداً.
رد فعل السعر الفوري يخبرنا بشيء مختلف:
كانت نسبة كبيرة من العلاوة الجيوسياسية قد تم تسعيرها بالفعل في الخام.
لكن هذا لا يعني اختفاء الخطر الجيوسياسي.
الخطر الحقيقي ما زال موجوداً حول هرمز
هنا تصبح قصة النفط أكثر إثارة بكثير.
تفرض العقوبات الإيرانية واحتمال حدوث اضطراب في مضيق هرمز مخاطر مختلفة تماماً.
تستهدف العقوبات بشكل أساسي قدرة إيران على بيع نفطها وتحريكه.
هرمز أكبر بكثير.
المضيق طريق حاسم لتدفقات النفط من الخليج الفارسي، ما يعني أن أي اضطراب جدي يمكن أن يؤثر على براميل لا علاقة لها بإيران نفسها.
تقدّر وكالة EIA أن متوسط النفط وسوائل البترول التي يتم نقلها عبر هرمز بلغ نحو 4.9 مليون برميل يومياً في الربع الثاني من عام 2026، وهو أقل بكثير من متوسط 21.6 مليون برميل يومياً الذي سُجّل قبل الصراع.
هذا يخبرني بشيء مهم:
السوق لا يتداول تحت ظروف عادية لسوق النفط.
لا يزال هناك علاوة خطر جيوسياسي مدمجة في الخام.
وما دامت هذه المخاطرة قائمة، فقد يكون الرهان بقوة على انهيار النفط أمراً خطراً.
لكن هناك جانب آخر من المعادلة: الطلب
هنا تصبح حجة النفط الصعودية أقل وضوحاً.
تتوقع تقارير IEA عن سوق النفط لشهر أغسطس أن ينخفض الطلب العالمي على النفط بمقدار 1.6 مليون برميل يومياً في 2026، وهو انكماش أكبر من المتوقع سابقاً. واستشهدت الوكالة بالاضطراب المستمر حول هرمز وارتفاع أسعار الوقود كعوامل مهمة تزن على الاستهلاك.
لذلك لدينا قوتان تقاتلان بعضهما البعض.
قوى النفط الصعودية:
توتر جيوسياسي
خطر اضطراب هرمز
انخفاض صادرات الخليج
أسواق المنتجات شديدة الضيق
انخفاض المخزونات العالمية
احتمال فرض عقوبات إضافية
خطر هجمات إضافية على البنية التحتية للطاقة
قوى النفط الهبوطية:
الأسعار المرتفعة تدمّر الطلب
ضعف الاستهلاك العالمي
خطر تباطؤ اقتصادي
احتمال تعافٍ في العرض المتعطل
جني الأرباح بعد الصعود الأخير
احتمال خفض/تراجع التصعيد الدبلوماسي
وهذا بالضبط سبب اعتقادي بأن حركة النفط التالية لن تكون مجرد موجة صعود مستقيمة وبسيطة.
العرض مشدود — لكن السوق معقد
ذكرت وكالة IEA أن إمدادات النفط العالمية زادت بمقدار 2.4 مليون برميل يومياً في يوليو إلى 101.5 مليون برميل يومياً، رغم أنها ظلت أقل بـ 6.3 مليون برميل يومياً عن مستوى العام السابق. وفي الوقت نفسه، كانت 8.3 مليون برميل يومياً من إنتاج منطقة الخليج ما تزال متوقفة.
الأهم من ذلك، هبطت مخزونات النفط العالمية المرصودة بمقدار 69 مليون برميل في يوليو.
منذ بداية الحرب، انخفضت المخزونات المرصودة بنحو 410 ملايين برميل.
هذا ليس رقماً صغيراً.
هذا يعني أنه رغم ضعف الطلب، لا يزال لدى سوق النفط الفعلي مشكلة كبيرة في جانب العرض.
وهذا يخلق إعداداً غير معتاد:
ضعف الطلب هبوطي.
العرض المشدد/المضغوط صعودي.
تضيف الجيوسياسة تقلبات إلى الاثنين.
إذن، هل 85 هو القاع؟
هذا هو السؤال الذي أراقبه عن كثب أكثر.
بالنسبة لـ WTI، كان التحرك الأخير من حوالي 79 دولاراً إلى 85+ قوياً.
الآن قام السوق بالانسحاب.
إذا دافع المشترون عن منطقة 84–85 دولاراً وبدأ السعر يستعيد الجزء العلوي من نطاق يوم الاثنين، فسأعتبر ذلك إشارة محتملة إلى أن التصحيح كان مجرد جني أرباح.
في هذا السيناريو، قد يصبح 85 دولاراً قاعدة وليس سقفاً.
المنطقة النفسية التالية ستكون حول 90 دولاراً، تليها مناطق مقاومة برنت/WTI الأخيرة.
لكن هناك سيناريو آخر أيضاً.
إذا فشل مؤشر خام WTI بشكل متكرر حول 85 دولاراً وبدأ يفقد هيكل الدعم الأخير، فقد يدخل السوق مرحلة تماسك/تجميع أعمق.
في هذه الحالة، تصبح منطقة الاختراق السابقة حول 80–82 دولاراً أكثر أهمية بكثير.
لذلك أنا لا ألاحق شمعة خضراء أولى.
أريد أن أرى ما إذا كان بإمكان المشترين بالفعل الدفاع عن المستوى.
وماذا عن برنت؟
قد يكون برنت — إلى حد كبير — هو المعيار الجيوسياسي الأكثر أهمية حالياً.
مع تداول برنت حول منطقة 92 دولاراً، فإن السوق في الأساس يقول:
“لا يزال خطر العرض كبيراً، لكنني لست مستعداً لتسعير كارثة عرض واسعة النطاق بعد.”
هذا تمييز مهم جداً.
إذا تصاعدت توترات هرمز بشكل ملموس، فقد يستعيد برنت بسرعة منطقة 95–100 دولاراً النفسية.
لكن إذا تطمأنت تدفقات الشحن وبدأ الضغط الدبلوماسي بإنتاج خفض حقيقي للتصعيد، فقد تختفي العلاوة الجيوسياسية بسرعة.
وهذا يجعل برنت صفقة عالية التقلب حول العناوين.
ثم هناك الذهب — XAU
هنا أعتقد أنه يجب على المستثمرين النظر بعيداً عن النفط.
عندما يزيد عدم اليقين الجيوسياسي، لا يختار المستثمرون بالضرورة أصلاً واحداً فقط من الأصول الملاذ الآمن.
يستفيد النفط من خطر تعطّل الإمداد.
الذهب يستفيد من عدم اليقين وتوقعات التضخم والمخاوف النقدية والخطر الجيوسياسي.
لذلك تصبح العلاقة بين XAU والخام مثيرة للاهتمام.
إذا بقي النفط مرتفعاً بسبب الخطر الجيوسياسي، فقد يظل ضغط التضخم غير مريح.
قد يؤدي ذلك إلى جعل البيئة الكلية أكثر تعقيداً بالنسبة للبنوك المركزية.
لكن إذا هبط النفط بشكل حاد لأن الخطر الجيوسياسي يخف، فقد يبرد ضغط التضخم — وربما يغيّر ذلك التوقعات بشأن السياسة النقدية.
بعبارة أخرى:
النفط ليس مجرد صفقة طاقة بعد الآن.
هذا أيضاً تداول قائم على صفقة/صفقة ماكرو.
نظرتي الاستثمارية: لا تطارد العنوان
شخصياً، لا أود تفسير هبوط يوم الاثنين في النفط كسبب يجعلني أتحول فوراً إلى موقف هبوطي شديد.
كانت السوق قد صعدت بقوة بالفعل.
تمت توقع إعلان العقوبات إلى حد كبير.
ولا تزال حالة العرض الفعلي مشدودة بما يكفي بحيث يمكن لصدمة جيوسياسية أخرى أن تغيّر بسرعة اتجاه الخام.
وفي الوقت نفسه، لن ألاحق النفط للأعلى بشكل أعمى أيضاً.
توقعات الطلب من IEA هي علامة تحذير جادة، بينما يمكن للأسعار المرتفعة بحد ذاتها أن تخلق تدميراً للطلب.
بالنسبة لي، فإن النهج الأفضل هو مراقبة السعر + الأساسيات معاً.
سيناريو صعودي
إذا:
خام WTI يتمسك بـ 84–85 دولاراً
لا يزال برنت فوق 90 دولاراً
تستمر المخزونات في التشديد
اضطرابات هرمز مستمرة
تصاعد التوترات الجيوسياسية
ثم قد تتحول التصحيح الأخير إلى منطقة إعادة تحميل لتحرك أعلى آخر.
سيناريو محايد
إذا:
يبقى خطر هرمز محصوراً
يتحسن العرض ببطء
يظل الطلب ضعيفاً
يبقى النفط بين حوالي 80–95 دولاراً
عندها قد نرى نطاقاً واسعاً بدلاً من اتجاه واضح.
سيناريو هبوطي
إذا:
تهدأ التوترات الدبلوماسية بسرعة
تطبيع تدفقات هرمز
يعود العرض أسرع مما كان متوقعاً
يستمر ضعف الطلب
يفقد خام WTI منطقة 80–82 دولاراً
ثم قد يثبت أن الصعود الأخير كان مجرد ارتفاع جيوسياسي مؤقت.
الصورة الأكبر
أكثر جزء مثير للاهتمام في سوق النفط هذا ليس هبوط يوم الاثنين بنسبة 2.4%.
ما يحدث بعد الهبوط هو ما يحدد الأمر.
غالباً ما يكشف السوق عن اتجاهه الحقيقي في مرحلة التماسك التي تأتي بعد تحرك كبير.
إذا دافع المشترون عن 85 دولاراً، فقد تكون السوق تقول لنا:
“نحن نحقق أرباحاً، لا نترك الأطروحة الصعودية.”
إذا استمر البائعون في دفع السعر إلى الأسفل وكسروا البنية الأخيرة، فإن الرسالة تتغير:
“كانت العلاوة الجيوسياسية مرتفعة جداً، والأساسيات الخاصة بالطلب هي التي تتولى السيطرة.”
هذه هي المعركة التي أراقبها الآن.
بالنسبة للمستثمرين، أعتقد أن الصبر أكثر قيمة من التنبؤ هنا.
ليس 85 دولاراً تلقائياً هو القاع.
ليس 85 دولاراً تلقائياً هو القمة.
إنها منطقة قرار.
وإلى أن يختار السوق اتجاهًا بوضوح، سأفضّل الانتظار للتأكيد بدل مطاردة التقلبات.
قائمة المراقبة لدي
$CL — خام WTI: راقب منطقة 84–85 دولاراً من أجل الدعم وقبول السعر.
$BZ — برنت: 90 دولار مستوى نفسي مهم؛ استمرار القوة فوقه يبقي خطر الصعود الجيوسياسي حياً.
$XAU — الذهب: يبقى تحوطاً مهماً إذا استمرت حالة عدم اليقين الجيوسياسي ومخاوف التضخم مرتفعة.
السوق النفطي حالياً يوازن بين خطر الإمداد الجيوسياسي وبين ضعف الطلب.
هذا عادةً يعني شيئاً واحداً:
التقلبات ليست انتهت بعد.