

أطلق تشو جيانغمينج (朱江明) دعوة لبلوغ ما لا يقل عن 2000 مليار، لكن السوق منحها فقط 600 مليار دولار هونغ كونغ.
الكاتب | وانغ هانسنغ
تحرير | وي جيا
في إحدى خطابات العام الشخصي لعام 2021، استعاد لي جون (Lei Jun) ذكرى شركة شياومي قبل عامين، وطرح سؤالًا روحيًا؛ ففي ذلك الوقت كانت إيرادات هواتف شياومي وحصتها السوقية تنمو بسرعة، لكن قيمة الشركة في السوق تراجعت طوال الوقت حتى اقتربت من نصف سعر الإصدار. “لماذا لا يعترف سوق رأس المال بنا؟”
بعد سنوات عدة، طرح مؤسس شركة لي أوتو ورئيس مجلس إدارتها تشو جيانغمينج السؤال ذاته.
في 24 أغسطس بعد إغلاق السوق في هونغ كونغ، أصدرت شركة لي أوتو (零跑汽车) إعلان نتائج الربع الثاني من عام 2026 والنتائج نصف السنوية. بلغ إجمالي التسليمات في النصف الأول 356,487 سيارة، بزيادة قدرها 60.8% مقارنة بالفترة نفسها من عام 2025، لتتبوأ المركز الأول في قائمة مبيعات العلامات التجارية الجديدة في الصين. في يوليو، حققت لي أوتو مستوىً قياسيًا جديدًا من حيث حجم التسليمات، إذ وصلت إلى 101,267 سيارة، بزيادة قدرها 102.0% على أساس سنوي، لتصبح العلامة التجارية الجديدة الأسرع التي تتجاوز 100 ألف سيارة لأول مرة في شهر داخل البلاد. وعلى صعيد الربحية، ارتفعت هامش إجمالي الربح في الربع الثاني إلى 12.6%، محققًا تحسنًا واضحًا مقارنة بالربع الأول. وسجلت الشركة صافي ربح قدره 2.1 مليار يوان في النصف الأول، محققة أرباحًا نصف سنوية متتالية.
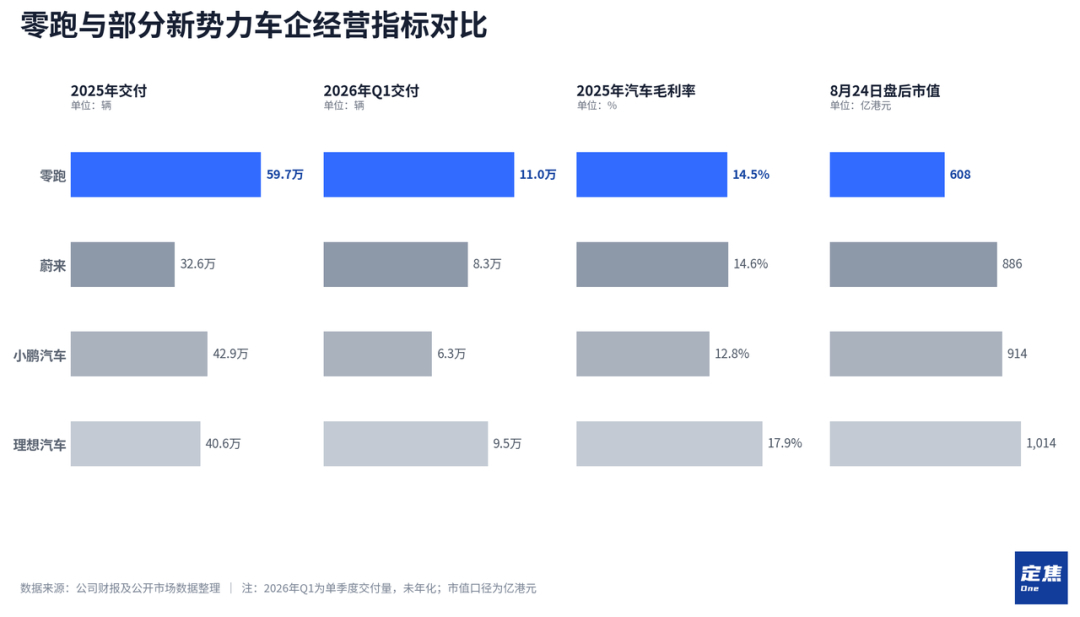
لم تحظِ بيانات التسليمات اللافتة بعناية السوق الرأسمالية. منذ بداية العام وحتى الآن، انخفض سعر سهم “لو-أوتو” التراكمي بنسبة 12.05%. وحتى إغلاق 24 أغسطس، بلغت القيمة السوقية لشركة “لو-أوتو” 60.8 مليار دولار هونغ كونغ. وفي الوقت نفسه، بلغت القيمة السوقية ضمن فئة صانعي السيارات الناشئين (القوة الجديدة) “نيو” 88.6 مليار، و”شياوبنغ” 91.36 مليار، و”لي أوتيم” 101.4 مليار. ومع أن هذه الشركات الثلاث لديها أعلى أحجام تسليم في الربع الثاني، إلا أن أي واحدة منها لم تتجاوز نصف حجم “لو-أوتو”.
صرّح “تشو جيانغ مينغ” مؤخراً علناً بأن القيمة السوقية الحالية لشركة “لو-أوتو” (500 إلى 600 مليار) مُقيّمة بأقل من قيمتها بشكل شديد. أما أعمال البطاريات ونظام الدفع الكهربائي والإلكترونيات وبنية السيارة الكاملة (الأربع وحدات أعمال)، فكل واحدة منها وحدها تستحق بين 50 مليار و100 مليار إلى 1000 مليار يوان. ووفقاً لهذا الحساب، ينبغي أن تكون “لو-أوتو” قيمتها على الأقل 2000 مليار.
عندما تتجاوز التسليمات الشهرية 100 ألف، تكون “لو-أوتو” قد تجاوزت عتبة التصنيع على نطاق واسع. لكن يوجد فجوة تتجاوز قيمتها ألف مليار بين حجم المبيعات والتسعير الذي تضعه لها الرأسمالية. فبماذا تحديداً تفشل؟
01. عودة تأثير الحجم، ما يزال أمام هدف المليون “منحدر” يجب صعوده
بشكل عام، يقع أداء “لو-أوتو” في هذا الربع ضمن نطاق التوجيهات التي كانت قد حددتها سابقاً. ما يزال حجم التسليمات هو أبرز نقطة مضيئة، وتتمثل نقطتا الجذب الأخريان خارج التسليمات في قدرتها على تحقيق أرباح مستقرة، وأعمالها في التصدير.
أولاً، ننظر إلى حجم الإيرادات.
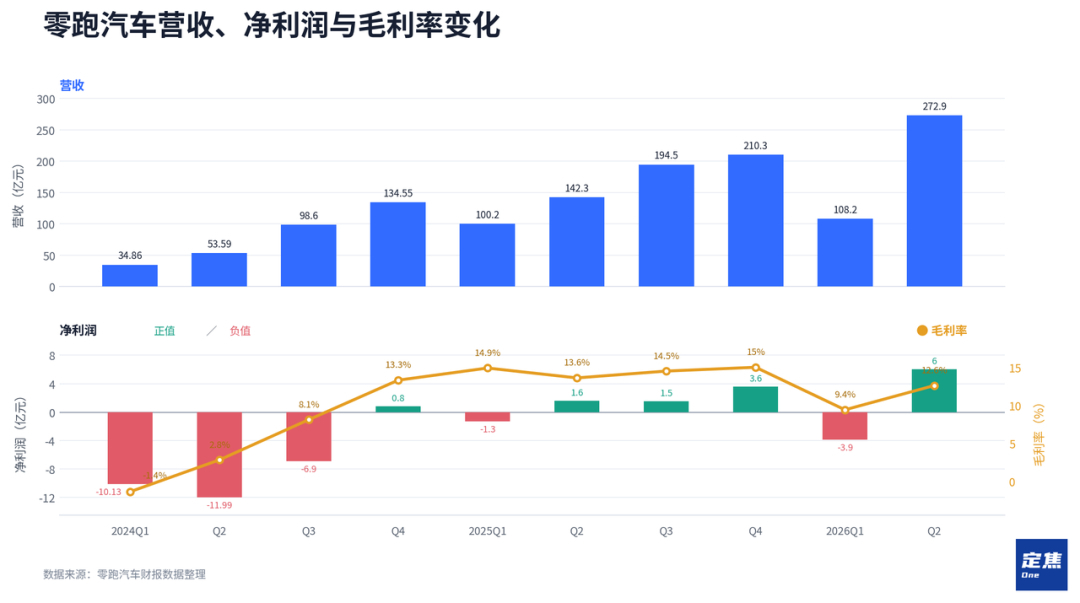
بلغت إيرادات “لو-أوتو” في الربع الثاني 27.29 مليار يوان، بزيادة قدرها 91.78% على أساس سنوي. للمقارنة، في الربع الأول من هذا العام كانت وتيرة نمو إيرادات “لو-أوتو” لا تتجاوز 8% تقريباً. والسبب الرئيسي هو استمرار ارتفاع نسبة مبيعات السلاسل الثلاثة منخفضة السعر (A وB وT) التابعة لـ“لو-أوتو”. هذه الطرازات تغطي شريحة الأسعار بين 60 ألفاً و130 ألف يوان، ما يهبط متوسط سعر البيع بوضوح.
تحسّن هذا الاتجاه في الربع الثاني. ووفقاً لبيانات موقع Yiche، في يونيو 2026، من بين طرازات “لو-أوتو”، ما يزال A10 الذي يغطي شريحة الأسعار بين 60 ألفاً و90 ألف يوان هو الأكثر مبيعاً، بمبيعات شهرية بلغت 24865 وحدة. لكن الطرازات C10 وD19 بسعر أعلى صعدت بسرعة، حيث بلغت المبيعات الشهرية لكلٍ منهما 15097 وحدة و8034 وحدة، لتحتل المركزين الثاني والثالث.
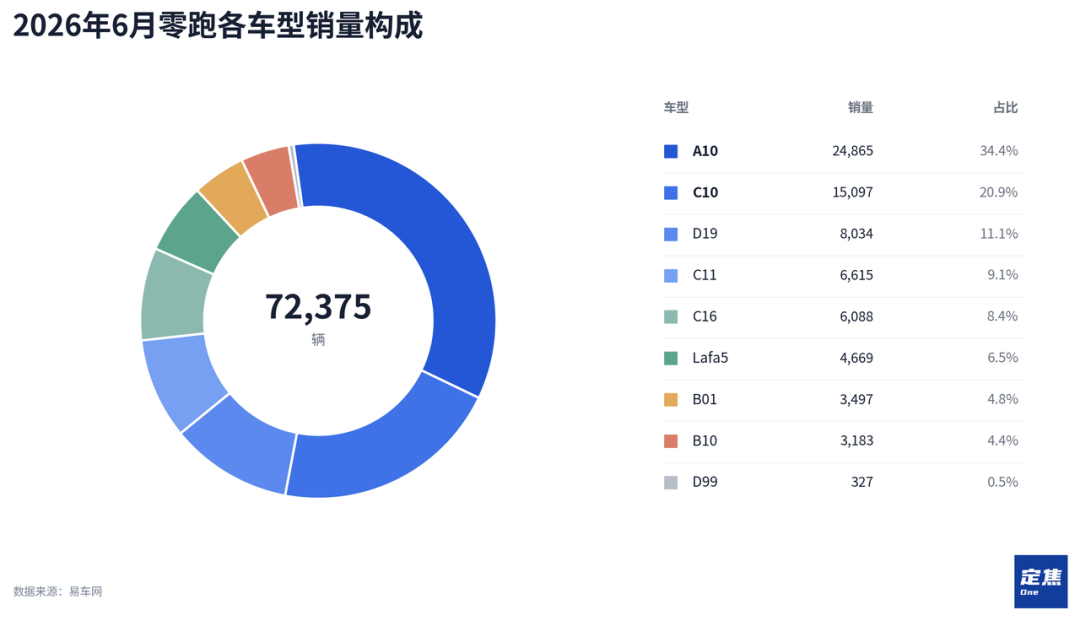
ارتفاع نسبة الطرازات ذات السعر الأعلى رفع متوسط سعر “لو-أوتو”، كما تعافت وتيرة نمو الإيرادات تبعاً لذلك.
بسبب أن “لو-أوتو” تفصح بالتفصيل عن مكونات الإيرادات في التقارير نصف السنوية والتقارير السنوية فقط، يصعب فصل إيرادات مبيعات السيارات في تقرير ربع سنوي منفرد. فإذا اعتبرنا إجمالي الإيرادات تقديراً قريباً لإيرادات بيع السيارات، فإن متوسط سعر السيارة في الربع الثاني يبلغ نحو 110 ألف يوان، بزيادة قدرها 12 ألف يوان على أساس ربع سنوي.
منحنى صعود التسليمات واضح أيضاً. في أبريل من هذا العام، سلّمت “لو-أوتو” 71387 سيارة في شهر واحد بزيادة قدرها 73.9%، لتكسر رقم الشركة القياسي للتسليمات الشهرية، ثم واصلت الارتفاع المتواصل. في مايو ويونيو تجاوزت 80 ألف و90 ألف على التوالي، وفي يوليو عبرت رسمياً عتبة 100 ألف.
من حيث إيقاع الطرازات، فإن A10 التي تم إطلاقها في نهاية مارس تغطي دورة تسليمات الربع الثاني بالكامل لشركة “لو-أوتو”، وهي الطراز الأكثر إسهاماً في حجم المبيعات خلال الفترة. كما تم إطلاق D19 بسعر بين 220 ألف و270 ألف يوان في 16 أبريل. ويمكن اعتبار الربع الثاني بأكمله ربعاً أولاً ساهمت فيه السلاسل الأربعة (A وB وC وD) التابعة لـ“لو-أوتو” بشكل متزامن، وهو أيضاً نقطة الانطلاق لانفجار حجم التسليمات.
تبلغ أهداف مبيعات “لو-أوتو” لعام 2026 نحو 1.05 مليون سيارة. في النصف الأول تم تسليم 356 ألف سيارة، بمعدل إنجاز يقارب 34%. وهذا يعني أنه لتحقيق الهدف السنوي، يلزم خلال الأشهر الستة المتبقية متوسط تسليم شهري قدره 115 ألف سيارة. بعد أن حققت تسليمات تتجاوز 100 ألف في يوليو، لا يبدو أن هذا الهدف بعيداً عن المنال حالياً.
المسار الثاني الذي يدعم النمو السريع لمبيعات “لو-أوتو” هو التصدير إلى الخارج. في النصف الأول من 2026، بلغت صادرات الشركة 96 ألف وحدة، بزيادة قدرها 372.6%، وقد تجاوزت بالفعل إجمالي حجم التصدير لعام 2025 كاملاً. وتشكل صادرات النصف الأول 27% من إجمالي المبيعات في النصف الأول.
دخلت “لو-أوتو” وشركة Stellantis في تأسيس شركة “لو-أوتو الدولية” (Lepu International) التي تعمل الآن في أكثر من 45 سوقاً خارجية، وأنشأت أكثر من 1000 نقطة بيع وخدمة. وخلال اجتماعات الإدارة حول الأداء، رفعت الإدارة توقعات مبيعات الشركة الخارجية لعام 2026 إلى حوالي 200 ألف سيارة. تتحول الأعمال الخارجية حالياً من مجرد بند مُكمّل إلى منحنى نمو ثانٍ. ومع ذلك، أشارت الشركة أيضاً إلى أنه في الوقت الحالي، تركز أكثر على حصة السوق وحجم المبيعات، وأن التصنيع المحلي لن يُحسن أرباح كل سيارة بشكل واضح على المدى القصير.
من زاوية القدرة على تحقيق الربح: بسبب ارتفاع نسبة الطرازات ذات السعر الأعلى، ارتفع هامش ربح “لو-أوتو” من 9.4% في الربع الأول إلى 12.6% في الربع الثاني، لكنه ما يزال أقل بنحو نقطة مئوية واحدة تقريباً من نفس الفترة من العام الماضي. إضافة إلى عوامل تركيبة المنتجات، فإن ارتفاع تكلفة مكونات السيارات منذ بداية هذا العام أيضاً يُعد أحد العوامل الرئيسية التي تضغط على هامش ربح الشركات المصنعة للسيارات.
إضافة إلى ذلك، بلغ صافي الربح في الربع الثاني 0.6 مليار يوان. بعد خصم الخسارة البالغة 0.39 مليار يوان في الربع الأول، يصبح صافي الربح للنصف الأول 2.1 مليار يوان. عادةً ما يكون الربع الأول موسم مبيعات ضعيفاً لشركات صناعة السيارات، وفي السنوات السابقة كانت أرباح “لو-أوتو” في الربع الأول منخفضة نسبياً ثم ترتفع تدريجياً ربعاً بعد ربع. وحققت الشركة لأول مرة ربحاً سنوياً كاملاً في 2025؛ وبنفس الإيقاع، كانت تخسر في الربع الأول، وتحوّل إلى الربحية بدءاً من الربع الثاني.
تغيّر جانب المصروفات يستحق الانتباه. في الفترة نفسها، بلغ كل من مصروفات البحث والتطوير ومصروفات المبيعات 1.28 مليار يوان و1.31 مليار يوان على التوالي. وهذه هي المرة الثانية بعد الربع الرابع من العام الماضي التي تتجاوز فيها مصروفات المبيعات مصروفات البحث والتطوير. ما يعكس أن الشركة تعزّز جهودها في الإعلان والترويج وقنوات التوزيع.
02. مبيعات شهرية 100 ألف، فهل تساوي 60 مليار دولار هونغ كونغ فقط؟
إذا نظرنا فقط إلى البيانات المحاسبية وحجم التسليمات، فمن دون شك “لو-أوتو” هي أفضل شركة ناشئة من حيث الظروف ضمن “القوة الجديدة”. لكن هذا الأمر لا يظهر بأي شكل من الأشكال في القيمة السوقية.
كان “تشو جيانغ مينغ” نادراً قبل ذلك في الحديث العلني عن القيمة السوقية. أما صورة “لو-أوتو” التي ظل يبنيها أمام الجمهور، فهي شركة يعتمد 65% من مكوّناتها على التطوير والإنتاج الذاتي، مع ضبط صارم للتكاليف إلى أقصى حد، وتتبنّى تسعيراً يعتمد على التكلفة كعلامة ذات قيمة مقابل المال، وتتقن التصنيع. وتدور قصصها التقنية في الغالب حول خفض التكاليف وزيادة الكفاءة.
لكن مؤخراً تغيّر موقفه. بعد أن تجاوزت المبيعات الشهرية 100 ألف وحدة، صرّح علناً أكثر من مرة بأن شركة “لو-أوتو” مُقيّمة بأقل من قيمتها في السوق الرأسمالية. كما أكّد أن الشركة خلال العام الماضي قامت بشراء أسهم بقيمة إجمالية قدرها 1.9 مليار دولار هونغ كونغ، وخلال النصف الأول من هذا العام قامت أيضاً بشراء أسهم بقيمة 0.9 مليار دولار هونغ كونغ، بهدف نقل رسالة ثقة إلى السوق.
فلماذا لا تواصل القيمة السوقية لـ“لو-أوتو” الارتفاع؟
أولاً، على الرغم من أن “لو-أوتو” تعزّز أيضاً مبادئ “تساوي الحق في القيادة الذكية” وتنقل ميزات المساعدة على القيادة إلى طرازات أقل من 100 ألف يوان، إلا أنه في تراكم تقنيات القيادة الذكية، لا تمتلك “لو-أوتو” ميزة واضحة. وعلى مدى فترة طويلة، اتبعت “لو-أوتو” استراتيجية اللحاق: تنتظر أن تُثبت السوق صحة إحدى التقنيات ثم تختار متابعتها.
هذه الاستراتيجية تجعل “لو-أوتو” مقارنةً بـ“إي-بي-إكس” (蔚小理) تفتقر إلى مساحة لحكايات تُروى.
تملك “شياوبنغ” شريحة “تورينغ” للذكاء الاصطناعي التي طورتها بنفسها، وقد تم بالفعل دخولها مرحلة الإنتاج الكمي ووضعها على السيارات. كما تم إصدار نموذج VLA من الجيل الثاني في شهر مارس. وتم بالفعل تشغيل سيارات Robotaxi الإنتاجية (جاهزة للطرح). بالإضافة إلى ذلك توجد روبوتات بشرية الشكل قيد التطوير وأعمال سيارات الطيران. وتملك “لي أوتيم” منظومة قيادة ذكية تعتمد على end-to-end + VLA، وقد تم نشر منتجات تقنية ذات صلة، مثل نموذج “ماخ VLA” وشريحة “ماخ” التي طورتها بنفسها M100. أما “نيُو”، فقد قامت بإنتاج شريحة القيادة الذكية ذاتية التطوير “شيني NX9031” في مرحلة الإنتاج الكمي. وتعد وحدة أعمال الشريحة التابعة لها “آنهو ييتشي كيزهي” (Anhui Shuoji Technology) قد أنهت جولة تمويل أولى بأكثر من 2.2 مليار يوان في فبراير من هذا العام، وتقييم ما بعد الاستثمار اقترب من 10 مليارات يوان.
القيادة الذكية والشرائح والذكاء الاصطناعي والروبوتات—هذه كلها مفاهيم تمنحها السوق الرأسمالية الحالية علاوة سعرية. وبحسب غالبية تقارير أبحاث شركات البيع، ما تزال “لو-أوتو” تُعامل باعتبارها شركة تصنيع، إذ تفتقر إلى رواية تقنية قوية. لذلك، يميل إطار التقييم الطبيعي إلى الاقتراب من شركات السيارات التقليدية. وحتى إن تضاعفت المبيعات، فإن ذلك يولد نمواً خطياً في الأداء فقط، ولا يثير إعادة تقييم نظام التقييم.
بيئة التمويل أيضاً غير مواتية لـ“لو-أوتو”. إذ إنها مدرجة فقط في بورصة هونغ كونغ، وتفتقر بطبيعتها إلى علاوة السيولة التي يمنحها سوق الأسهم الأميركية للشركات التقنية. كما أن قطاع “القوة الجديدة” في بورصة هونغ كونغ بأكمله يمر بتقلص التقييمات، ومع انخفاض “مستوى المياه” للقطاع، حتى لو كانت “لو-أوتو” تتصدر المبيعات، يصعب عليها أن تكون استثناءً.
ثانياً، بما أن مبيعات “لو-أوتو” مرتفعة لكن متوسط سعر السيارة ليس مرتفعاً، ولا تمتلك الشركة ميزة في هامش الربح الإجمالي. متوسط سعر سيارات “نيو” و“لي أوتيم” يتجاوز 200 ألف يوان، بينما “شياوبنغ” بنحو 165 ألفاً. أما “لو-أوتو” فلا تتجاوز 110 آلاف يوان تقريباً. ومن منظور حصة المبيعات من حيث الإيرادات، فإن حصة “لو-أوتو” في السوق لا تبدو بارزة كما هو الحال في ترتيب المبيعات من حيث الحجم.
بالنسبة لهامش الربح الإجمالي، وبالاستناد إلى بيانات الربع الأول التي أعلنتها مختلف الشركات، بلغ هامش ربح سيارات “نيو” و”شياوبنغ” 19% و12%+ على التوالي. بينما انخفضت “لي أوتيم” إلى خانة الأرقام الآحاد بسبب تأثير تعديل هيكل المنتجات. في المقابل، يُعد هامش ربح “لو-أوتو” البالغ 9.4% في منتصف إلى أسفل المراكز بين الشركات الأربع.
إن انخفاض هامش الربح الإجمالي بالتزامن مع انخفاض السعر هو التأثير الأكثر مباشرة على رقة صافي الربح. ففي إيرادات “لو-أوتو” البالغة 27.29 مليار يوان في الربع الثاني، لا يتجاوز صافي الربح 6 مليارات، وهو ما يعني هامش صافي ربح 2%. يبدو أن القيمة السوقية التي تتجاوز 60 مليار دولار هونغ كونغ ليست مرتفعة جداً مطلقاً. لكن وبناءً على سعر الإغلاق في 24 أغسطس، فإن مضاعف الربحية (TTM) يتجاوز 70 مرة. وبالنسبة لشركات التصنيع التي تحقق جودة ربح مماثلة، فإن مضاعف الربحية هذا ليس منخفضاً في الواقع.
أخيراً، إن استثمارات “لو-أوتو” في البحث والتطوير ليست جرئية. تبلغ نسبة مصروفات البحث والتطوير إلى الإيرادات في الربع الثاني 4.7%. ووفقاً لإحصاءات شركة Huachuang Securities، يمكن لقياس استثمارات البحث والتطوير عبر قسمة الإنفاق على عدد طرازات الشركة أن يمثل مدى قوة إنفاق الشركة على تطوير كل طراز. خلال السنوات القليلة الماضية، كانت تكاليف البحث والتطوير لكل سيارة لدى “لو-أوتو” تدور تقريباً بين 200 مليون و300 مليون يوان. بينما لدى “蔚小理” كانت تقريباً 1 مليار يوان. وحتى بعض شركات العلامات التقليدية الراقية قد تصل إلى 2 مليار يوان أو أكثر.
إنّ انخفاض شدة البحث والتطوير هو الشرط المسبق الذي جعل خفض تكاليف شركة “لو-أوتو” واستراتيجية الأسعار المنخفضة قابلة للتطبيق؛ وفي الوقت نفسه يعني أيضاً أنها لا تستطيع تضييق الفجوة مع المنافسين في الصف الأول من حيث مخزون التقنيات الخاصة بالذكاءنةنة.
هذه الصفقة، حسب حسابات السوق واضحة جداً.
كما كانت أسئلة “ليو” بعد سبع سنوات مضت (تساؤل ليون جون/لي لي) حول لماذا لا تعطي السوق الرأسمالية شركة تنمو بسرعة أكبر من التقييم. ربما تكون الإجابة عن أسئلة “ليو جون” و”تشو جيانغ مينغ” واحدة أيضاً: حالياً، هذه الشركة تساوي بقدر ما قيمته هذا المبلغ.
قال “تشو جيانغ مينغ” من قبل إنه يرى أن أنجح شركة في قطاع الهواتف هي سامسونغ، وفي قطاع السيارات هي تويوتا. لكن القيمة السوقية لسامسونغ لا تنافس آبل، وتويوتا أيضاً أقل من تسلا. القيمة السوقية المرتفعة لا تعني بالضرورة قدراً أكبر من النجاح.
حالياً، إذا أرادت القيمة السوقية لـ“لو-أوتو” أن ترتفع، فالذي ترغب السوق في مشاهدته أولاً هو هامش ربح إجمالي أعلى ومتوسط سعر لكل سيارة أعلى، وأن تكون قادرة على سرد قصة لا تخص قطاع التصنيع فقط.