#dusk $DUSK @Dusk في تلك الليلة كان الوقت متأخرًا جدًا، وهدأت المدينة خارجًا بالفعل، ومع ذلك كنت أظل أحدق في جدول لا ينبغي أن يُنظر إليه عند هذا الوقت. عادةً ما لا تدفع جداول خطة الإصدار المرء للسهر، لكن هذه المرة فعلت. جلست أراقبه مدة طويلة قبل أن أبدأ بالكتابة. بهدوء، دون ضجيج زائد。
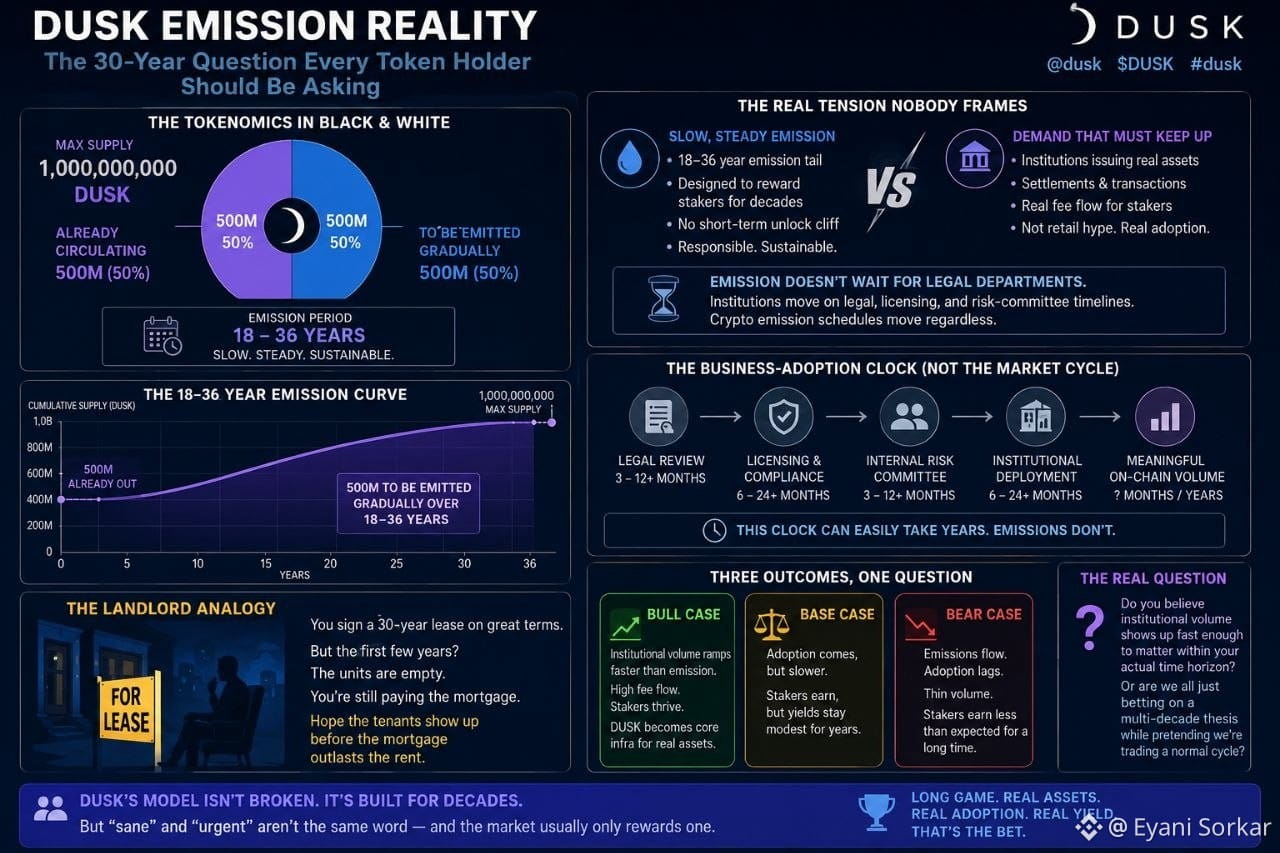
هنا أمر فيه قدر من الشدة لا يتجرأ الكثيرون على قولِه بصراحة. إجمالي DUSK محدود بـ 1 مليار عملة، منها 500 مليون تم تداولها بالفعل، و500 مليون أخرى سيتم إطلاقها تدريجيًا خلال 18 إلى 36 عامًا. هذا ليس “منحدر تحرير قصير الأجل”، بل منحنى مقصود لإبطاء الإيقاع—كي يحصل من يقومون بالتعهد على مكافآت بشكل مستمر طوال عقود، دون أن يصطدم العرض دفعة واحدة. يبدو ذلك مسؤولًا، بل مملًا إلى حد مناسب تمامًا。
لكن الإطلاق المستقر لا يكون بلا ضرر إلا إذا كانت هناك طلب يواكبه. والطلب هنا ليس مجرد أحجام تداول المتداولين الأفراد، بل هو أن المؤسسات تُصدر وتُسوي وتُتاجر فعليًا بأصول على الشبكة، لتولّد باستمرار رسومًا حقيقية تمنح المتعهدين أرباحًا. هذه هي “ساعة تطبيق الأعمال”، لا “ساعة دورة السوق”. إيقاع المؤسسات يعتمد على جداول مراجعة الجهات القانونية، وإجراءات الترخيص، واللجنة الداخلية لإدارة المخاطر—وقد لا تتطابق خطة الإصدار مع انتهاء اجتماعات القسم القانوني.
لذلك، ليست المشكلة الحقيقية هي: “هل سيتم اعتماد Dusk؟”—فبإمكان أي مشروع جاد في بناء البنية التحتية أن يقول ذلك. المشكلة الحقيقية هي: هل يمكن أن يظهر حجم التداول المؤسسي ضمن الجدول الزمني الذي يستطيع منافسة منحنى الإصدار الممتد لثلاثين عامًا؟ وإذا مضى الإصدار كما هو مخطط، فهل يكون المتعهدون في الواقع يجنون العائدات على طريق رسوم فارغ—لا أكثر، لأن المؤسسات تستخدم وتُبقي سيولة رقيقة على مدى سنوات.
وهذا يعيدني إلى ذكرى بمالك عقار: وقّع عقد إيجار طويلًا لمدة 30 سنة بشروط ممتازة، لكنه كان عليه في السنوات الأولى، خلال فترة خلو البيت، أن يتحمل أقساط الرهن العقاري—وأن يدعو في الوقت نفسه أن يأتي مستأجر فعلًا.
لا أعتقد أن هذا يعني أن نموذج Dusk به خلل. منحنى الإصدار طويل الأمد أسلوب منطقي وغير اندفاعي للبناء. لكن “العقلانية” و“الإلحاح” لم يكونا يومًا الشيء ذاته، وغالبًا ما يكافئ السوق الإلحاح فقط.
لذا—هل يوجد حقًا من يصدق بصدق أن حجم التداول المؤسسي يمكنه أن يهبط بسرعة خلال فترة زمنية يهتم بها حاملوا العملات فعلاً؟ أم أننا جميعًا نراهن سرًا على أطروحة تمتد لعشرات السنين، بينما نتظاهر أننا نشارك في جولة تداول دورية طبيعية؟
@Dusk $DUSK #dusk
هنا أمر فيه قدر من الشدة لا يتجرأ الكثيرون على قولِه بصراحة. إجمالي DUSK محدود بـ 1 مليار عملة، منها 500 مليون تم تداولها بالفعل، و500 مليون أخرى سيتم إطلاقها تدريجيًا خلال 18 إلى 36 عامًا. هذا ليس “منحدر تحرير قصير الأجل”، بل منحنى مقصود لإبطاء الإيقاع—كي يحصل من يقومون بالتعهد على مكافآت بشكل مستمر طوال عقود، دون أن يصطدم العرض دفعة واحدة. يبدو ذلك مسؤولًا، بل مملًا إلى حد مناسب تمامًا。
لكن الإطلاق المستقر لا يكون بلا ضرر إلا إذا كانت هناك طلب يواكبه. والطلب هنا ليس مجرد أحجام تداول المتداولين الأفراد، بل هو أن المؤسسات تُصدر وتُسوي وتُتاجر فعليًا بأصول على الشبكة، لتولّد باستمرار رسومًا حقيقية تمنح المتعهدين أرباحًا. هذه هي “ساعة تطبيق الأعمال”، لا “ساعة دورة السوق”. إيقاع المؤسسات يعتمد على جداول مراجعة الجهات القانونية، وإجراءات الترخيص، واللجنة الداخلية لإدارة المخاطر—وقد لا تتطابق خطة الإصدار مع انتهاء اجتماعات القسم القانوني.
لذلك، ليست المشكلة الحقيقية هي: “هل سيتم اعتماد Dusk؟”—فبإمكان أي مشروع جاد في بناء البنية التحتية أن يقول ذلك. المشكلة الحقيقية هي: هل يمكن أن يظهر حجم التداول المؤسسي ضمن الجدول الزمني الذي يستطيع منافسة منحنى الإصدار الممتد لثلاثين عامًا؟ وإذا مضى الإصدار كما هو مخطط، فهل يكون المتعهدون في الواقع يجنون العائدات على طريق رسوم فارغ—لا أكثر، لأن المؤسسات تستخدم وتُبقي سيولة رقيقة على مدى سنوات.
وهذا يعيدني إلى ذكرى بمالك عقار: وقّع عقد إيجار طويلًا لمدة 30 سنة بشروط ممتازة، لكنه كان عليه في السنوات الأولى، خلال فترة خلو البيت، أن يتحمل أقساط الرهن العقاري—وأن يدعو في الوقت نفسه أن يأتي مستأجر فعلًا.
لا أعتقد أن هذا يعني أن نموذج Dusk به خلل. منحنى الإصدار طويل الأمد أسلوب منطقي وغير اندفاعي للبناء. لكن “العقلانية” و“الإلحاح” لم يكونا يومًا الشيء ذاته، وغالبًا ما يكافئ السوق الإلحاح فقط.
لذا—هل يوجد حقًا من يصدق بصدق أن حجم التداول المؤسسي يمكنه أن يهبط بسرعة خلال فترة زمنية يهتم بها حاملوا العملات فعلاً؟ أم أننا جميعًا نراهن سرًا على أطروحة تمتد لعشرات السنين، بينما نتظاهر أننا نشارك في جولة تداول دورية طبيعية؟
@Dusk $DUSK #dusk