
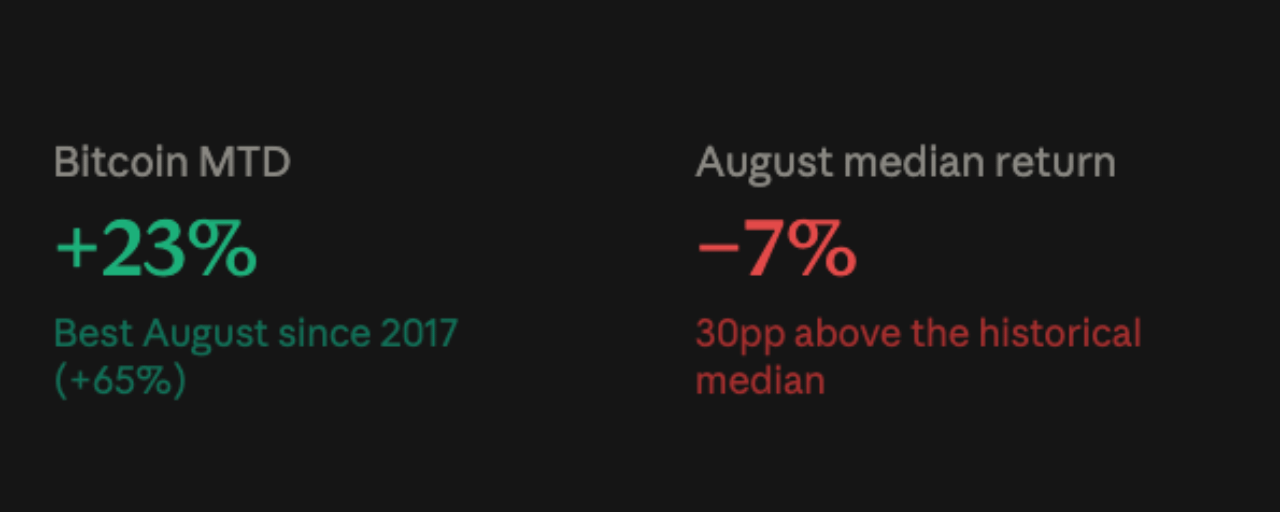


يدخل البيتكوين الأسبوع الأخير من أغسطس بأقوى أداء شهري له منذ ما يقرب من عقد، بارتفاع نسبته 23% حتى تاريخه، وعلى مسار لتحقيق أفضل أغسطس منذ 2017 عندما ارتفع بنسبة 65%، وفقًا لبيانات كوينغلاس. بلغ متوسط عائد أغسطس -7%، ما يجعل الشهر الحالي خروجًا ملحوظًا عن أضعف نقاط البيتكوين الموسمية الأكثر موثوقية. وتواجه هذه الزخم الآن جدولًا مزدحمًا: ندوة جاكسون هول المقرر انعقادها من 26 إلى 28 أغسطس مع أول كلمة رئيسية للدكتور/رئيس بنك الاحتياطي الفيدرالي كيفن وورش، وبيانات مؤشر أسعار إنفاق الاستهلاك الشخصي الأساسي (Core PCE) في يوم الأربعاء، والتقدير الثاني للناتج المحلي الإجمالي للربع الثاني، ونتائج شركة IREN يوم الخميس.
قالت دانييلا هاذورن، كبيرة محللي الأسواق لدى Capital.com لـ CoinDesk: «يدخل البيتكوين الأسبوع المقبل بزخم كبير، لكن أيضًا بعتبة أعلى بكثير يتعين عليه تجاوزها بعد أقوى صعود أسبوعي له منذ سنوات». وصفها لمخاطر وارسح دقيق: خطاب يحافظ على رفع تشديد إضافي للفيدرالي بعيدًا عن متناول اليد سيحفظ بيئة الدولار الأضعف والعوائد المنخفضة التي غذت الصعود، بينما قد تؤدي المفاجأة المتشددة إلى عمليات جني أرباح. وصف المؤسس المشارك والرئيس التنفيذي لغروفت Hong Yea الأسبوع بأنه تشكله «تصادم جاكسون هول مع المخاطر الجيوسياسية» — بقاء حالة عدم اليقين بين الولايات المتحدة وإيران، بينما تستمر غزو روسيا لأوكرانيا بما يهدد بتصعيد يتجاوز نزاعًا محليًا.
وارشح في جاكسون هول — المتغير المحدد للأسبوع
الحدث الوحيد القادر أكثر من غيره على إطالة أو عكس تقدم البيتكوين في أغسطس هو أول خطاب رئيس الاحتياطي الفيدرالي كيفن وارسح في جاكسون هول. تاريخيًا، كان المكان الذي يبعث فيه رؤساء الاحتياطي الفيدرالي إشارات إلى تحولات السياسة لا مجرد إعادة صياغة الإرشادات القائمة — ما يجعل ظهور رئيس جديد لأول مرة بوزن غير متناسب.
تتمثل الآلية المحددة التي تربط خطاب وارسح بالبيتكوين عبر السلسلة نفسها التي أنتجت الصعود. إن توسيع الأمين العام للخزانة بيـسِنت لعمليات شراء السندات دفع العوائد طويلة الأجل والدولار إلى الانخفاض، فكسر نطاقًا استمر ستة أسابيع. فقد هبط مؤشر DXY إلى 98.9، دون متوسطه لِـ 200 يوم البالغ 99.1. وقد قال بنك Goldman Sachs إن رفعًا في سبتمبر «غير محتمل جدًا»، مع تسعير CME FedWatch باحتمالية تبلغ تقريبًا 28-30%. إذا أكد وارسح هذا التموضع التيسيري — بما يشير إلى ارتياحه لمستوى الفائدة الحالي في ظل بيانات توظيف ضعيفة وتضخم يتراجع — فستستمر بيئة الدولار الأضعف والعوائد المنخفضة، وسيظل الدعم الهيكلي للبيتكوين سليمًا. أما إذا شدد على مخاطر التضخم المرتبطة بالزيت مع تداول برنت فوق 90 دولار، أو دافع عن هدف 2% كقيد صارم يتطلب مزيدًا من التشديد، فإن تحركات العائد والدولار التي غذت الصعود ستنعكس.
ملاحظة «العتبة الأعلى بكثير» لدى هاذورن هي التحديد المهم. عند 62,000 دولار ومعنويات في منطقة الخوف، لم يكن لدى البيتكوين حساسية سلبية كبيرة تجاه مفاجأة متشددة — كانت الأخبار السيئة قد سُعّرت. أما عند 78,000 دولار بعد مكسب أسبوعي بلغ 23.6%، فالوضع مختلف بشكل جوهري: توجد ضغوط لجني الأرباح على كل المستويات، ومنح وارسح المتشدد أصحاب الحيازة سببًا للتحرك بناءً عليها.
Core PCE يوم الأربعاء — 0.2% MoM متوقع، وYoY ثابت عند 3.3%
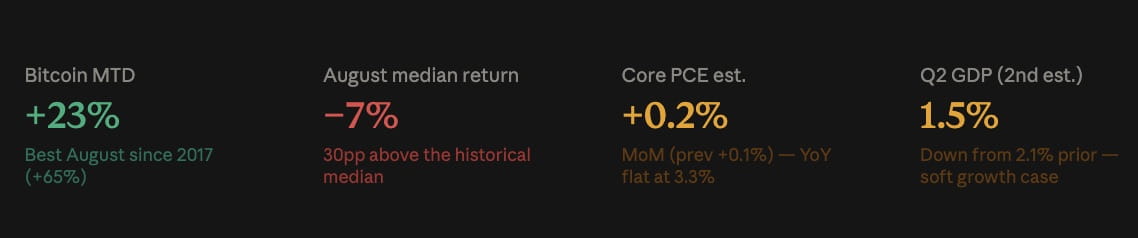
يصل Core PCE لشهر يوليو يوم الأربعاء عند 8:30 صباحًا بتوقيت شرق الولايات (ET) بتوافق عند +0.2% شهرًا مقابل شهر (MoM) مقارنةً بـ +0.1% سابقًا، وبنسبة +3.3% سنويًا مقابل سنوي (YoY) دون تغيير عن قراءة الفترة السابقة. يعد Core PCE مقياس التضخم المفضل لدى الاحتياطي الفيدرالي، ووصوله قبل يومين من حديث وارسح يجعله مدخل البيانات الذي سيشكل تأطيره بدلًا من كونه محفزًا مستقلًا.
إن رقم سنة-بسنة البالغ 3.3% وهو ثابت هو الرقم الأكثر تأثيرًا. تعني قراءة YoY المسطحة أن التقدم في خفض التضخم الذي ذكره Goldman — مبيعات تجزئة ضعيفة، وتوظيف يبرد، وتباطؤ مؤشر CPI — قد توقّف عند المستوى الأساسي بدلًا من أن يستمر في التحسن. يتطلب الإطار الذي ذكره وارسح وجود دليل على أن التضخم على مسار مستدام للعودة إلى 2%. إن كان Core PCE عند 3.3% لا يهبط، فهذا يعطيه مساحة للاحتفاظ بخياراته بشأن سبتمبر بدلًا من تأكيد التسعير التيسيري في السوق.
قد تكون المفاجأة الصعودية فوق +0.3% MoM هي النتيجة الأكثر اضطرابًا — لأنها تعيد سردية استمرار التضخم في التوقيت نفسه الذي يكون فيه البيتكوين في أقصى حال من حيث الاتساع، وتموضع السوق يكون في أكثر نقطة عرضة لجني الأرباح.
بقية تقويم الاقتصاد الكلي
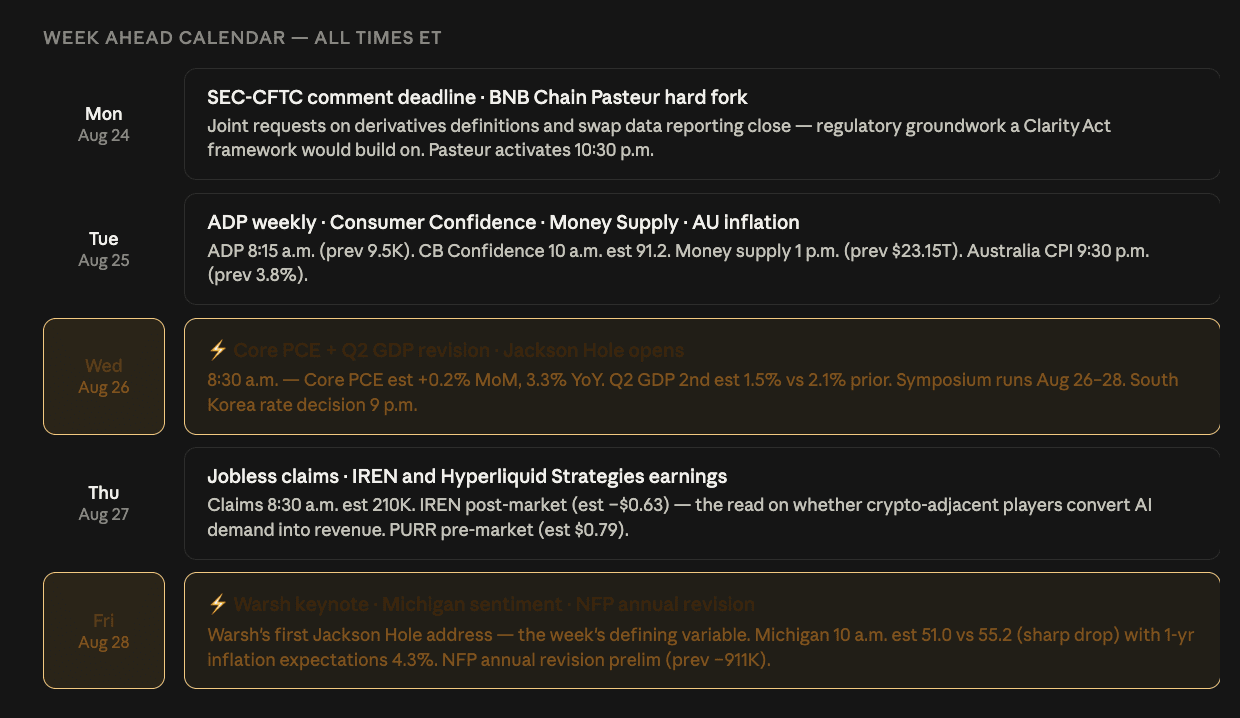
الأسبوع كثيف البيانات بشكل غير معتاد، بما يتجاوز حدثي العنوان الرئيسيين. يوم الثلاثاء يأتي تغيير التوظيف الأسبوعي وفقًا لـ ADP مقابل 9,500 سابقًا، وCB لثقة المستهلك لدى المستهلكين عن أغسطس مقدرًا عند 91.2 مقابل 90.8 سابقًا، وكتلة السيولة للشهر يوليو مقابل 23.15 تريليون سابقًا. كما تصل مساء الثلاثاء بيانات معدل تضخم يوليو في أستراليا وCPI متوسطًا مُخفّضًا (حسب RBA).
يوم الأربعاء، يقترن Core PCE بتقدير ثانٍ لنمو الناتج المحلي الإجمالي للربع الثاني (Q2)، المتوقع عند 1.5% ربعًا مقابل ربع مقارنةً بـ 2.1% سابقًا — مراجعة نزولية معتبرة ستدعم حالة النمو الضعيف التي بني عليها Goldman رهان «غير محتمل جدًا» برفع سبتمبر. يلي قرار كوريا الجنوبية بشأن الفائدة مساء الأربعاء مقابل 2.75% سابقًا.
يوم الخميس تأتي طلبات إعانة البطالة الأولية المقدرة عند 210,000 مقابل 206,000 سابقًا. ويوم الجمعة يأتي مؤشر ثقة المستهلك في ميشيغان النهائي لشهر أغسطس مقدرًا عند 51.0 — انخفاض حاد من 55.2 سابقًا — مع تقدير توقعات التضخم لمدة سنة عند 4.3% مقابل 4.2%. إن مزيج انهيار المعنويات وارتفاع توقعات التضخم هو سمة ركودية-تضخمية (stagflationary) تعقد إطار الاحتياطي الفيدرالي في الاتجاهين.
كما أن الجمعة تجلب أيضًا مراجعة الرواتب غير الزراعية السنوية الأولية مقابل -911,000 سابقًا. إن مراجعات المؤشر السنوي بهذا الحجم تعيد إلى حد كبير صياغة صورة سوق العمل التي كانت تعمل عليها الاحتياطي الفيدرالي، وأي مراجعة سلبية كبيرة إضافية من شأنها أن تعزز الحجة بأن التوظيف كان أضعف مما أشارت إليه قراءات الشهر.
محفزات خاصة بالقطاع المشفر
تُغلق التعليقات يوم الإثنين بشأن طلبين مشتركين من لجنة الأوراق المالية والبورصات SEC ولجنة تداول السلع الآجلة CFTC يغطيان تعريفات منتجات المشتقات والامتثال البديل، إضافةً إلى تقارير بيانات المبادلات — وكلاهما له صلة مباشرة بتنظيم مشتقات الكريبتو. ومن اللافت في حد ذاته نهج الوكالة المشتركة: إن التنسيق بين SEC وCFTC بشأن تعريفات المشتقات هو الأساس التنظيمي الذي سيبني عليه إطار قانون الوضوح (Clarity Act)، وسيسهم سجل التعليقات في تحديد كيفية تصنيف مشتقات الأصول الرقمية بغض النظر عن نتائج التشريع.
تُفعّل سلسلة BNB Smart Chain هارد فورك Pasteur يوم الإثنين الساعة 10:30 مساءً بتوقيت شرق الولايات (ET).
الأرباح — IREN وHyperliquid Strategies
تُعلن IREN يوم الخميس بعد إغلاق السوق بتقدير -0.63 دولار للسهم. كانت IREN أوضح تعبير عن التحول من عمال مناجم البيتكوين إلى البنية التحتية للذكاء الاصطناعي، عبر عقود بقيمة 2.8 مليار دولار مع Microsoft وNvidia وPerplexity وFigure AI. يعكس التقدير مرحلة الإنفاق الرأسمالي الثقيلة في ذلك البناء أكثر من ضعف تشغيلي — الرقم المهم هو تطور الإيرادات المتعاقد عليها وأي تعليقات حول جداول تسليم سعة مراكز البيانات. لقد أكدت نمو AWS بنسبة 37% لدى Amazon، ونتائج CoreWeave المتفوقة، وصفقة HIVE لخدمات سحابة GPU بقيمة 350 مليون دولار، والتزام SK Hynix بذاكرة بقيمة 38 مليار دولار أن الطلب على البنية التحتية للذكاء الاصطناعي يتسارع. تقرير IREN هو بمثابة القراءة لمعرفة ما إذا كان اللاعبون القريبون من عالم الكريبتو يحولون هذا الطلب إلى إيرادات.
تُصدر Hyperliquid Strategies يوم الخميس قبل افتتاح السوق بتقدير 0.79 دولار. وقد حقق HYPE مستوى قياسيًا مرتفعًا عند 83.30 دولار في وقت متأخر من يوم الأحد، وحقق نحو 28% خلال الأسبوع الماضي، مدفوعًا جزئيًا بتعليقات ترامب حول الإشراف على CFTC.
السياق الموسمي — كسر نمط أغسطس
ارتفع البيتكوين بنسبة 23% منذ بداية الشهر، مقابل عائد وسطي سلبي قدره 7% في أغسطس؛ ما يجعل هذه المفارقة الموسمية النابعة بشكل حقيقي جديرة بالملاحظة. لقد كان أغسطس ضعيفًا بشكل موثوق للبيتكوين، وتكون سبتمبر أضعف تاريخيًا كذلك — بانخفاض يقارب 4% في المتوسط منذ 2013 وفقًا لما ذكره جيف أندرسون من STS Digital. إن تفوق البيتكوين على أسوأ شهر له تاريخيًا بمقدار 30 نقطة مئوية مقارنة بالوسطي وهو يتجه إلى ثاني أسوأ شهر، يخلق حالة شدٍّ محددة: إما أن الإطار الموسمي قد انكسر بسبب تغيّر المحركات الهيكلية، أو أن ضعف سبتمبر يأتي في موعده مقابل تموضع مطوّل.
تتمثل الحجة الهيكلية للسيناريو الأول في التفاصيل التي ظهرت في بيانات المشتقات بينما كان الصعود يتماسك — فقد انخفض الفائدة المفتوحة لعقود البيتكوين الآجلة إلى أدنى مستوى في شهرين عند 715,000 BTC حتى مع ارتفاع السعر بنسبة 24%، ما يؤكد أن التقدم كان مدفوعًا بالسوق الفوري وليس بالرافعة المالية. تميل صعودات السوق الفوري إلى حمل مخاطر تفكيك أقل بكثير خلال فترة يكون فيها الأداء موسميًا ضعيفًا مقارنة بصعودات الرافعة. إن كان ذلك سيثبت عبر وارسح وCore PCE وما لفت إليه Hong Yea من تهديدات جيوسياسية، فهذا ما سيتضح خلال الأسبوع.