


من ركن بيغلي ويغلي عام 1923 إلى ارتفاع فولكس فاجن عام 2008 الذي جعل لفترة قصيرة من شركة تصنيع السيارات الشركة الأكثر قيمة على وجه الأرض، كانت عمليات الضغط القصير دائمًا البجعات السوداء في عالم المال. تمثل هذه الظواهر السوقية لحظات تتصادم فيها النظرية المالية مع علم النفس البشري، مما يخلق بعضًا من أكثر الحلقات دراماتيكية في تاريخ التداول.
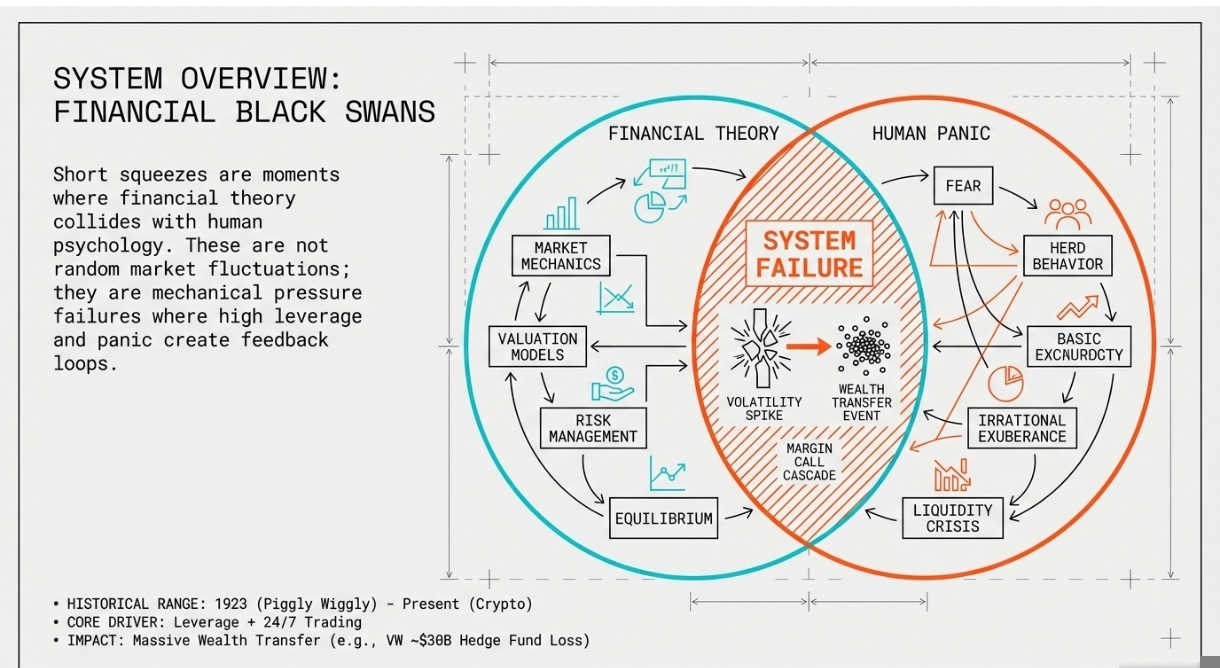
في عام 1923، حاول كلارنس سوندرز، مؤسس سلسلة متاجر بيغلي ويغلي، السيطرة على السوق من خلال أسهمه الخاصة بعد أن استهدفه بائعي الأسهم القصيرة في وول ستريت. على الرغم من بناء إمبراطوريته من لا شيء وإحداث ثورة في التسوق من خلال المتاجر ذات الخدمة الذاتية، وجد سوندرز نفسه في صراع مع متداولين بارعين يعتقدون أن أسهمه مُبالغ في قيمتها. اشترى الأسهم بشكل عدواني، مما أدى إلى ارتفاع السعر من 39 دولارًا إلى 124 دولارًا، فقط ليشهد تغيير بورصة نيويورك القواعد أثناء اللعبة، مما أدى فعليًا إلى إفلاسه وكسبه لقب "الأبله من تينيسي."
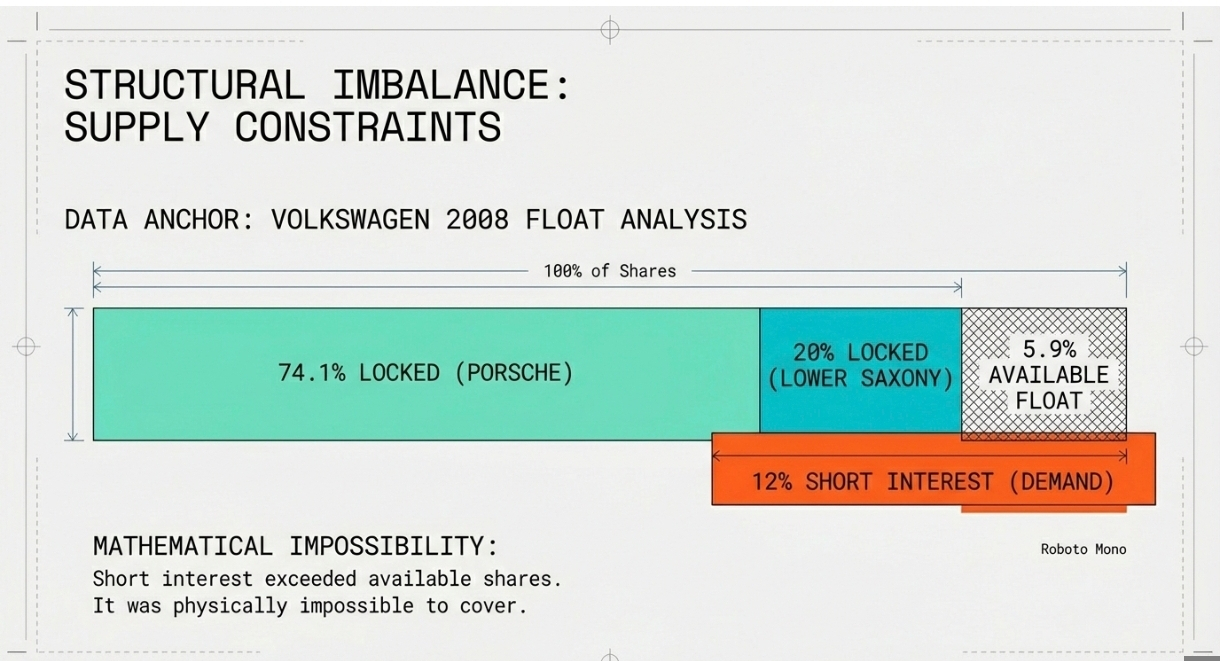
يظل انضغاط فولكس فاجن عام 2008 مثالًا نموذجيًا على حرب مالية حديثة. إذ قامت بورشه سراً بتجميع 74.1% من فولكس فاجن عبر الأسهم والخيارات، بينما كان البائعون على المكشوف قد راهنوا ضد 12% من الأسهم القائمة. وعندما كشفت بورشه عن حصتها، تسبب ذلك في حالة هلع دفعت أسهم VW إلى الطفرة من 210 يورو إلى ما يقرب من 1000 يورو خلال أيام، لتصبح الشركة الأكثر قيمة في العالم مؤقتًا، مع تكاليف تقديرية لصناديق التحوط بلغت 30 مليار دولار.
في أسواق العملات الرقمية، تحدث هذه الأحداث بتواتر وشدة أكبر بسبب توفر الرافعة المالية الأعلى والتداول على مدار الساعة. تظل الآليات نفسها، لكن سرعة ومدى التحرك يعززان كلًا من الفرص والمخاطر للمشاركين.
II. ما هو انضغاط المراكز القصيرة؟
يحدث انضغاط المراكز القصيرة عندما يُجبر المتداولون الذين راهنوا ضد أصل ما (عبر البيع على المكشوف) على شرائه مجددًا بسرعة بينما ترتفع الأسعار ضد مراكزهم. يؤدي هذا الشراء القسري إلى ضغط صعودي إضافي، ما يقود إلى حلقة تغذية راجعة يمكن أن تسبب تحركات سعرية انفجارية في فترة قصيرة.
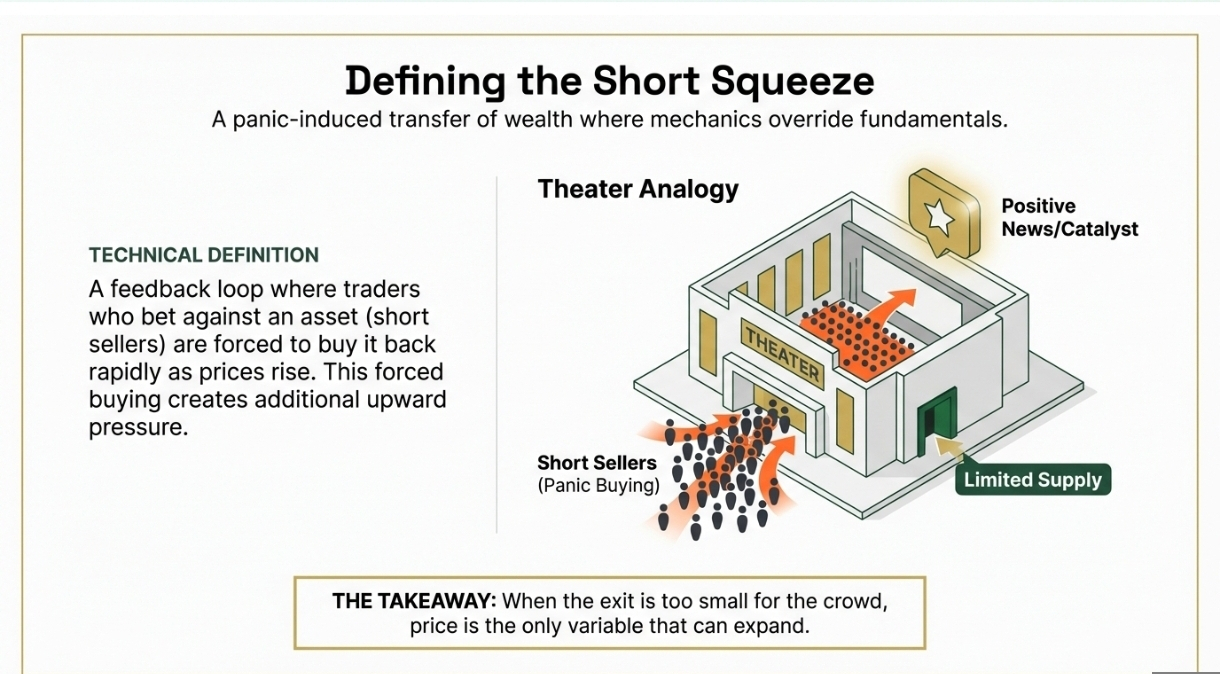
تخيّل مسرحًا مشهورًا بمقاعد محدودة. كثير من الناس اقترضوا تذاكر من أصدقائهم، متعهدين بإعادتها لاحقًا، بينما يراهنون على أن العرض سيكون سيئًا وأن أسعار التذاكر ستنخفض (بيع على المكشوف). فجأة، يصدر ناقد مشهور مراجعة متوهجة للعرض، ويريد الجميع رؤيته. أولئك الذين اقترضوا التذاكر يضطرون الآن بشكل يائس إلى شراء تذاكر لإعادتها لأصدقائهم، لكن لا يتوفر سوى عدد قليل جدًا. يعرضون أسعارًا أعلى وأعلى، فتتحول الأمور إلى حالة من الهلع. وهذا بالضبط ما يحدث في انضغاط المراكز القصيرة: عدد كبير جدًا من الناس يحتاجون إلى شراء شيء في الوقت نفسه مع عرض محدود، ما يدفع الأسعار للصعود بشكل كبير.
من الناحية المالية، يجب على البائعين على المكشوف في النهاية شراء الأصول التي اقترضوها وباعوها. عندما ترتفع الأسعار بدل أن تنخفض، تتزايد خسائرهم، وفي مرحلة ما تُجبَرهم الظروف على الشراء بغض النظر عن السعر لتقليص هذه الخسائر. يؤدي هذا الهلع الجماعي من البائعين على المكشوف إلى زيادة السعر التي كانوا يخشونها.
III. أسباب انضغاطات المراكز القصيرة
لا تحدث انضغاطات المراكز القصيرة بشكل عشوائي؛ بل تتطلب ظروفًا محددة في السوق ومحفزات. يساعد فهم هذه الأسباب الكامنة المتداولين على توقع سيناريوهات الانضغاط المحتملة.
❍ محركات التصفية والأوامر المتتالية
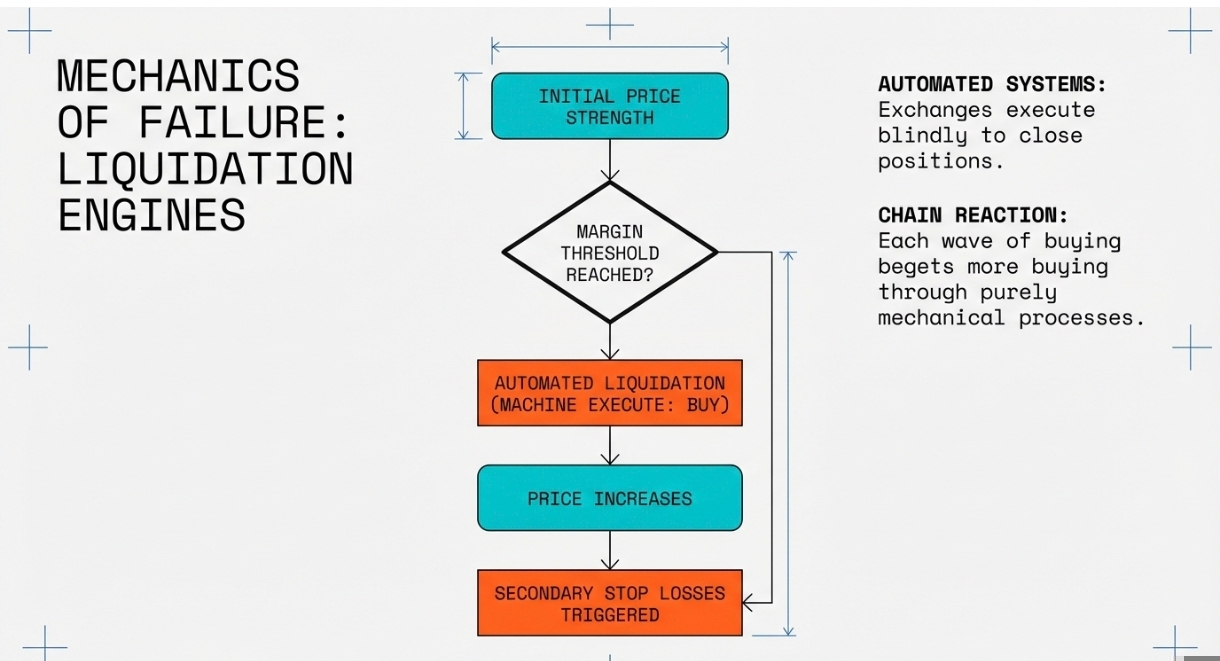
تستخدم البورصات الحديثة أنظمة تصفية آلية تُفعَّل عندما تصل المراكز إلى عتبات معينة للهامش. لا تضع هذه الأنظمة في الحسبان أثر السوق—فهي تنفذ فقط الأوامر لإغلاق المراكز. عندما يواجه عدة متداولين التصفية في الوقت نفسه، يمكن أن تسبب هذه المبيعات الآلية (للمراكز الطويلة) أو عمليات الشراء الآلية (للمراكز القصيرة) آثارًا شبيهة بالانهيار المتتالي.
في سيناريو انضغاط المراكز القصيرة، تؤدي قوة السعر الأولية إلى موجة أولى من تصفيات المراكز القصيرة. تدفع أوامر الشراء القسرية هذه الأسعار للأعلى، ما يؤدي إلى تفعيل الطبقة التالية من أوامر إيقاف الخسارة للتقصير والتصفيات. هذا يولّد سلسلة من ردود الفعل حيث تؤدي كل موجة شراء إلى المزيد من الشراء عبر آليات ميكانيكية بحتة.
❍ نفسية السوق: عدم التصديق والذعر وصفقات مزدحمة
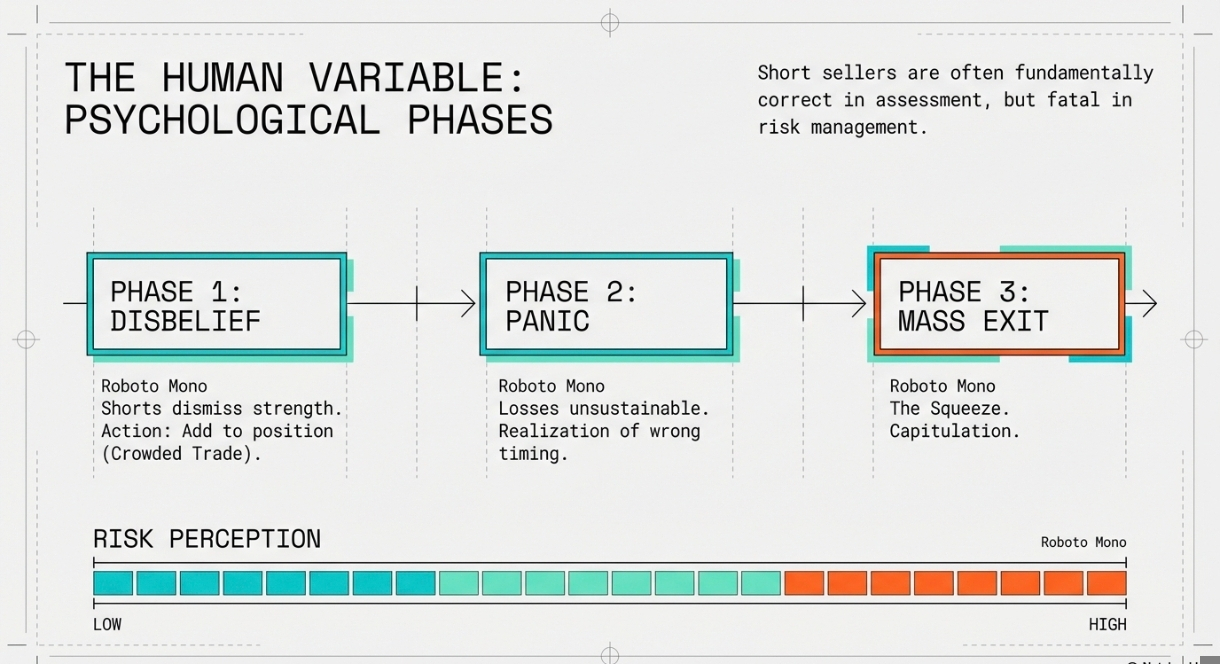
تمثل انضغاطات المراكز القصيرة تصادمًا بين التحليل الأساسي وآليات السوق. غالبًا ما يكون البائعون على المكشوف على حق من الناحية الأساسية في تقييمهم لكنهم مخطئون في توقيتهم أو في إدارة المخاطر. عندما تتحرك الأسعار ضدهم، تضخّم عدة عوامل نفسية الانضغاط.
مرحلة "عدم التصديق" تحدث عندما يستخفّ القصيرون بقوة السعر المبكرة باعتبارها مؤقتة، ما يدفعهم إلى إضافة مراكز بدل تقليص الخسائر. وهذا يخلق صفقات أكثر ازدحامًا حيث يتمركز كثير من المشاركين بالطريقة نفسها. بمجرد أن تتحرك الأسعار بعد نقطة معينة، يتحول عدم التصديق إلى هلع عندما تصبح الخسائر غير قابلة للاستمرار، ما يؤدي إلى خروج جماعي يغذي الانضغاط.
❍ اختلالات هيكلية وثغرات في المعلومات
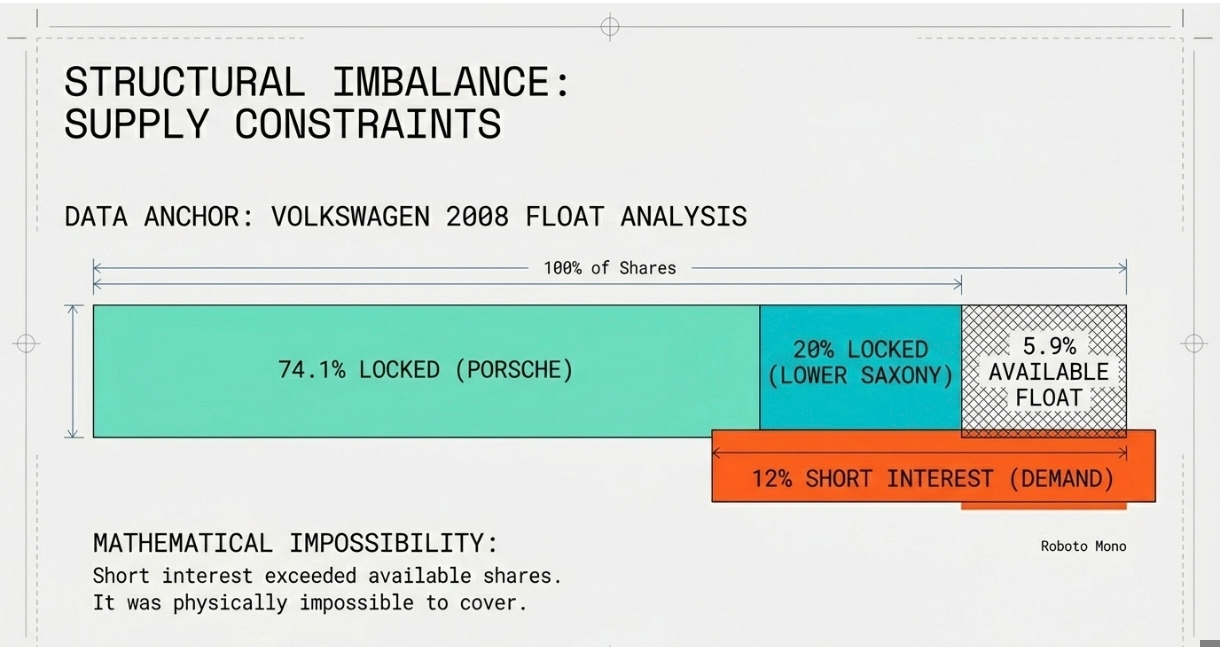
أظهر انضغاط فولكس فاجن كيف يمكن للعوامل الهيكلية أن تخلق ظروفًا للانضغاط. ومع سيطرة بورشه على 74.1% من الأسهم، وامتلاك ولاية ساكسونيا السفلى الألمانية نسبة 20% أخرى، لم يتبقَّ سوى 5.9% من الأسهم للتداول—ومع ذلك كانت الفائدة على المكشوف عند 12%. تعني هذه الاستحالة الرياضية أن البائعين على المكشوف لم يستطيعوا فعليًا شراء ما يكفي من الأسهم لإغلاق مراكزهم، بغض النظر عن السعر.
في أسواق العملات الرقمية، تحدث اختلالات هيكلية مشابهة عندما يتراكم كبار الحائزين (الحيتان) على المراكز بينما تبقى الفائدة على المكشوف مرتفعة. إن التقارب الأخير لاعتماد المؤسسات عبر صناديق ETF مع بقاء الفائدة على المكشوف في العملات الرقمية مرتفعة يخلق ظروفًا ناضجة لمثل هذه الاختلالات.
IV. كيف تحدد انضغاطًا قصيرًا محتملًا
لتحديد انضغاطات محتملة للمراكز القصيرة، يلزم مراقبة مؤشرات محددة تدل على تمركز مفرط في المراكز القصيرة وحساسية لاحتمال حدوث تحركات سريعة في السعر. توفر هذه المؤشرات إنذارات مبكرة قبل تطور ظروف الانضغاط.
❍ معدلات التمويل: تكلفة الرهان ضد السوق
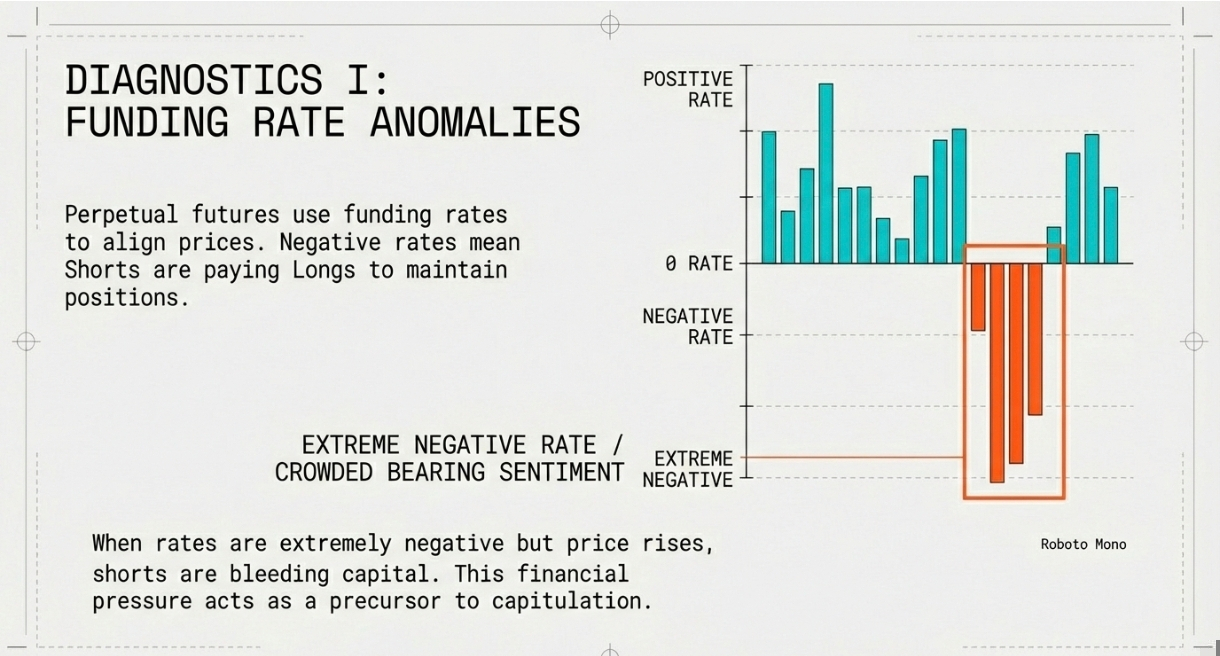
تستخدم عقود العقود الآجلة الدائمة معدلات التمويل للحفاظ على مواءمة السعر مع أسواق الفوري. تمثل هذه المعدلات مدفوعات دورية بين حاملي المراكز الطويلة والقصيرة. تشير معدلات التمويل السلبية إلى أن القصيرين يدفعون للـطويلين للحفاظ على مراكزهم، ما يعني أن المشاعر الهبوطية أصبحت مزدحمة.
عندما تصبح معدلات التمويل سلبية للغاية بينما تتماسك الأسعار أو تُظهر قوة، فهذا غالبًا ما يشير إلى احتمال إعداد لانضغاط. يدفع القصيرون (الذين يراهنون على الهبوط) بشكل متزايد للحفاظ على رهاناتهم الهبوطية، ما يخلق ضغطًا ماليًا يتسارع بمجرد أن تبدأ الأسعار بالتحرك ضدهم.
❍ الفائدة المفتوحة وبيانات التصفية
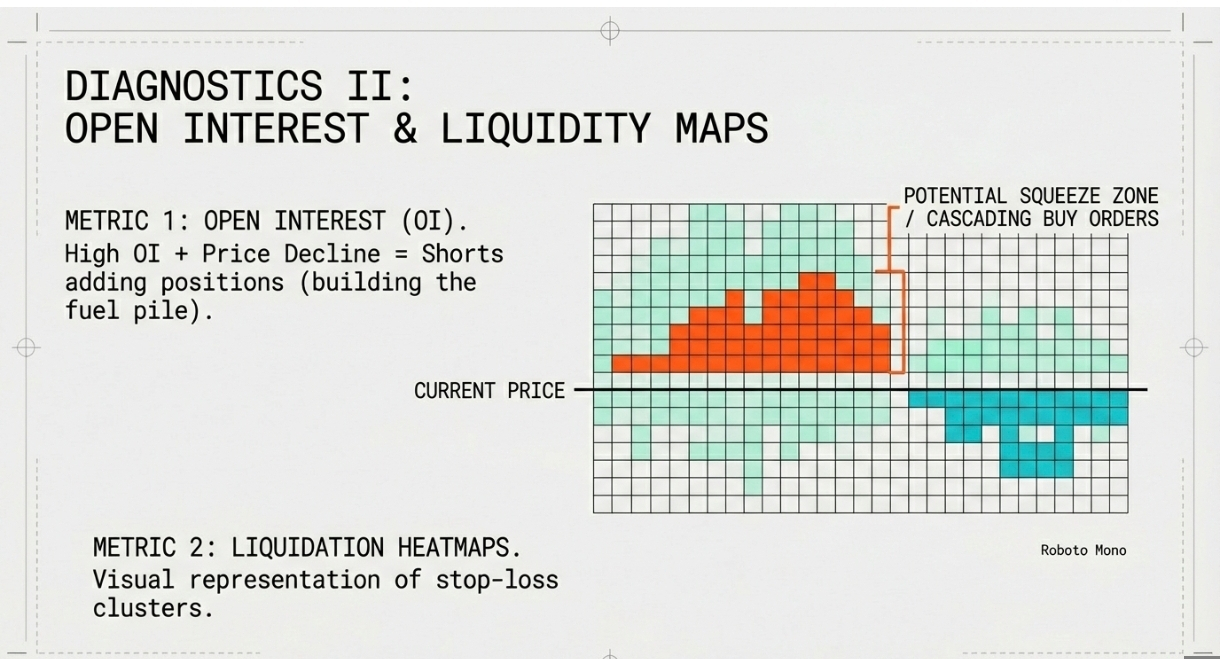
تقيس الفائدة المفتوحة إجمالي عدد عقود المشتقات القائمة. عندما تبقى الفائدة المفتوحة مرتفعة أثناء تراجع الأسعار، فهذا يوحي بأن القصيرين يضيفون مراكز بدل أخذ الأرباح. هذا يخلق حوضًا أكبر من المشترين القسريين المحتملين إذا انعكست الأسعار.
توضح خرائط التصفية تركّز أوامر إيقاف الخسارة ومستويات التصفية. تشير الكتل الكثيفة لمستويات التصفية القصيرة فوق الأسعار الحالية إلى مناطق محتملة للانضغاط (squeeze)، حيث قد تؤدي اختراقات الأسعار إلى إشعال موجات شراء متتالية.
❍ نسبة الطويل إلى القصير: قياس معنويات السوق
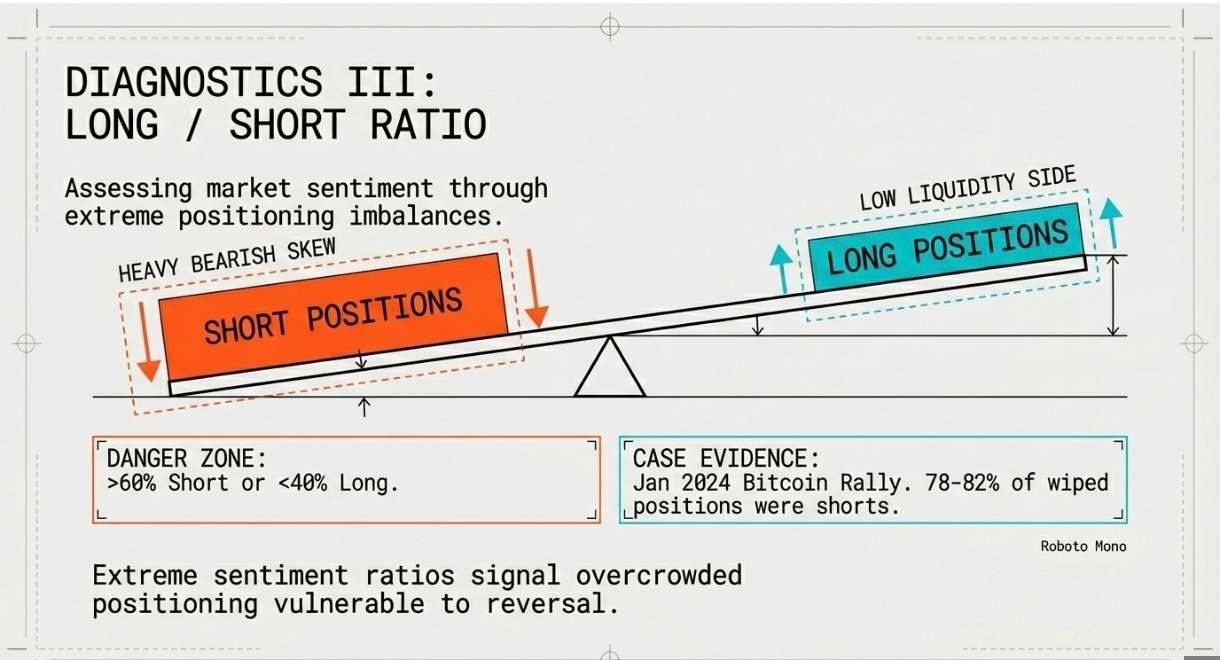
توفّر بيانات البورصات حول التمركز بين الطويل والقصير نظرة مباشرة على اتجاهات المتداولين. تشير النِّسَب التي تقل عن 50% للمراكز الطويلة إلى وضعية صافية قصيرة عبر السوق. تُظهر البيانات الحديثة من كبريات البورصات أن إجمالي النِّسَب حول 47-52% من التموضع يكون قصيرًا لعقود بيتكوين الآجلة، ما يوحي بمشاعر هبوطية خفيفة.
عندما تصل هذه النِّسَب إلى مستويات قصوى (أقل من 40% للمراكز الطويلة أو أعلى من 60% للمراكز الطويلة)، فإنها غالبًا ما تشير إلى تمركز مزدحم يكون عرضة للانعكاس. شهدت موجة رالي البيتكوين في يناير 2024 تصفيات حيث كانت 78-82% من المراكز التي تم مسحها عبارة عن صفقات قصيرة، ما يشير بوضوح إلى ديناميكية انضغاط.
كيفية تحديد ذلك:
ابحث عن فائدة مكشوف مرتفعة: اختر الأصول التي لديها فائدة على المكشوف أعلى مقارنةً بالسيولة المتاحة
تحقق من معدلات التمويل: تشير المعدلات السلبية المتطرفة إلى تمركز قصير مزدحم
حلّل مستويات التصفية: حدّد الكتل الكثيفة من أوامر إيقاف الخسارة للمراكز القصيرة فوق السعر الحالي
راقب محفزات الأخبار: تطورات إيجابية محتملة قد تؤدي إلى تغطية المراكز القصيرة
راقب اختراق السعر لمقاومات حرجة: غالبًا ما تؤدي الاختراقات الفنية إلى زخم الانضغاط الأولي
V. انضغاطات مشهورة للمراكز القصيرة في عالم العملات الرقمية
أنتجت أسواق العملات الرقمية بعضًا من أكثر انضغاطات المراكز القصيرة درامية في التاريخ المالي، وتفاقمت هذه الانضغاطات بسبب التداول على مدار 24/7، وتوفر الرافعة المالية العالية، والتقلب الكامن في فئة الأصول الناشئة.
❍ موجة رالي البيتكوين في يناير 2023: استعادة ما بعد FTX
بعد انهيار FTX في نوفمبر 2022، هبط البيتكوين إلى 16,000 دولار، وسيطرت النظرة الهبوطية على الأسواق. وصل الفائدة على المكشوف إلى مستويات قصوى بعدما توقع المتداولون المزيد من الانخفاضات. لكن مع بداية العام الجديد، بنى البيتكوين زخمًا بهدوء، ليتجاوز 20,000 دولار في أوائل يناير.
وقعت الانضغاط الحقيقي عندما اقترب السعر من 23,000 دولار، ما أدى إلى تصفيات متتالية. خلال فترة 24 ساعة، تم تصفية أكثر من 700 مليون دولار في المراكز القصيرة عندما ارتفع البيتكوين قرابة 40% من أدنى مستوياته. مثّل هذا التحرك إعدادًا كلاسيكيًا لانضغاط: معنويات هبوطية شديدة، وفائدة على مكشوف مرتفعة، ومحفز جوهري (أسوأ الأخبار التي تم تسعيرها بالفعل).
ارتفاع تقلبات إيثيريوم مدفوعًا بـ ETF
على الرغم من أن انضغاط ETH المحدد في أواخر 2023 الذي ذُكر في البداية لم يكن بالإمكان التحقق منه بتواريخ دقيقة، فقد شهدت إيثيريوم العديد من أحداث الانضغاط حول تطورات صناديق ETF. في مارس 2025، قادت إيثيريوم حدث تصفية على مستوى السوق حيث تم إغلاق 147 مليون دولار من مراكز ETH قسرًا، وكانت 82.95% منها مراكز طويلة. BitcoinWorld
الأحدث أن تحركات سعر إيثيريوم حول مستويات دعم رئيسية خلقت ظروفًا للانضغاط. أدى انهيار العملة الرقمية تحت 2,700 دولار في يناير 2026 إلى تصفيات كبيرة، لكن هذه التحركات أيضًا مهّدت لسيناريوهات انضغاط محتملة عند دمجها مع ارتفاع الفائدة على المكشوف ومعدلات تمويل سلبية.
تُمثّل انضغاطات المراكز القصيرة واحدة من أكثر الظواهر إثارة للاهتمام في الأسواق المالية، حيث تتغلب الآليات على الأساسيات، وتدفع النفسية حركة السعر. من محاولة Clarence Saunders الكارثية في عام 1923 للدفاع عن شركته، إلى مناورة بورشه العبقرية في 2008 التي كلفت صناديق التحوط مليارات، تذكّرنا هذه الأحداث بأن الأسواق في النهاية أنظمة بشرية.
في تداول العملات الرقمية، تحدث الانضغاطات بتواتر وشراسة خاصين بسبب البنية التي يمتلكها السوق. إن طبيعة التداول على مدار 24/7، وتوفر الرافعة المالية العالية، وسرعة حركة السوق تمنح هذه الأحداث البيئة المثالية لحدوثها.