
تحليل استثماري لأبحاث Hyperliquid
التاريخ 22 أغسطس 2026
إخلاء مسؤولية: تم إعداد هذه المذكرة بناءً على معلومات متاحة للعامة واستنتاجات معقولة فقط، وتُستخدم كمرجع داخلي لاتخاذ قرارات استثمارية، ولا تشكل نصيحة استثمارية للغير. تنتمي الأصول المشفرة إلى فئة أصول عالية المخاطر للغاية، وقد تتعرض الأسعار لتقلبات حادة. يجب أن تستند جميع قرارات الاستثمار إلى حكم مستقل وإجراء العناية الواجبة الشاملة.
أولاً: Hyperliquid عند منعطف جديد
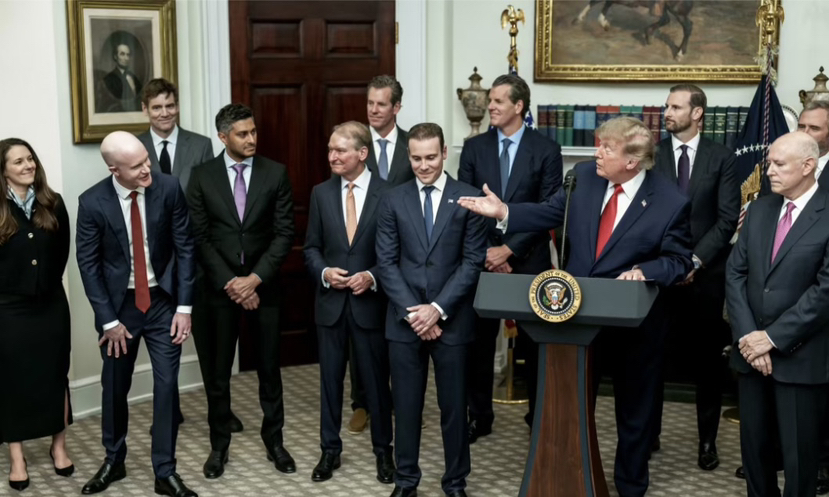
في 19 أغسطس 2026، دعا ترامب في البيت الأبيض قادة من صناعة العملات المشفرة مثل Coinbase وRipple وRobinhood، إلى جانب رئيسي هيئة الأوراق المالية والبورصات الأمريكية (SEC) ولجنة تداول السلع الآجلة (CFTC)، وذلك لعقد اجتماع طاولة مستديرة لمناقشة تشريعات تنظيم العملات المشفرة ومسارات الامتثال في القطاع. وفي الاجتماع، قام ترامب بشكل علني بتوجيه ذكر اسم Hyperliquid بالذات، وأبدى تأييده لإدخالها إلى السوق الأمريكية عبر مسار امتثال منظم من خلال لجنة CFTC، ما أدى إلى ارتفاع حاد في رمز HYPE والشركات المدرجة المرتبطة بها.
حول Hyperliquid
الأول، الأطروحة الاستثمارية الأساسية (Executive Summary)
Hyperliquid ليس "مشروع كريبتو"؛ إنه تحول نموذجي في البنية التحتية المالية على السلسلة.
تقييمنا الأساسي هو: إن Hyperliquid يتحول إلى "ناسداك" سوق المشتقات المشفّرة — سلسلة Layer 1 عالية الأداء صُممت من الصفر للتداول المالي وبُنيت ذاتيًا، تنمو فوقها أكثر بورصات العقود الدائمة اللامركزية كفاءة في العالم، وهي تتوسع بسرعة نحو منصة DeFi عامة، وبنية تحتية لتداول RWA، وطبقة توزيع على مستوى المحافظ.
يمكن تثبيت هذا الاستنتاج بواسطة عدة أرقام رئيسية:
فريق من 11 شخصًا، وإيرادات سنوية تتجاوز 1.2 مليار دولار، وصفر أموال VC، وصفر ميزانية تسويق. هذه الكفاءة نادرة للغاية عبر تاريخ التكنولوجيا بأكمله. للمقارنة، بلغت إيرادات Coinbase في 2025 نحو 5.7 مليار دولار مع أكثر من 3,700 موظف؛ أما Binance فتُقدّر إيراداتها السنوية بنحو 10 مليارات دولار مع أكثر من 6,000 موظف. Hyperliquid، بأقل من 0.3% من هذه القوى العاملة، أنتج 10%-15% من إيراداتها، وهو يتمتع بهيكل هوامش أفضل بكثير منها.
حتى الربع الثاني 2026، يسيطر Hyperliquid على أكثر من 59% من المراكز المفتوحة في قطاع العقود الدائمة على السلسلة، بحجم مراكز مفتوحة إجمالي يقارب 9.6 مليار دولار، متجاوزًا مجموع جميع المنافسين على السلسلة. كما وصل حجم تداول العقود الدائمة الشهري لديه إلى نحو 17% من Binance، ووصلت المراكز المفتوحة إلى نحو 21% من Binance، لتسجل حصته السوقية من إجمالي البورصات المركزية مستوى قياسيًا جديدًا.
ارتفع HYPE منذ بداية العام بأكثر من 195%، وقفز في الربع الثاني بنسبة 79% إلى مستوى قياسي تاريخي بلغ 76.90 دولار، بينما انخفض البيتكوين بنسبة 14% في الفترة نفسها.
نرى أن Hyperliquid هو أكثر فرص المنصة وضوحًا في قطاع البنية التحتية للعملات المشفرة خلال السنوات الخمس الماضية. ستفكك هذه المذكرة بشكل منهجي المنطق الأساسي وراء هذا الحكم.
ثانيًا، تقييم الفريق: لماذا هؤلاء الأشخاص
 المؤسس Jeff Yan: موهبة مركّبة نادرة جدًا
التركيبة الخلفية لـ Jeff Yan تكاد لا تجد لها نظيرًا بين مؤسسي قطاع الكريبتو:
على المستوى الأكاديمي — حصل على بكالوريوس/ماجستير متكامل في الرياضيات وعلوم الحاسوب من جامعة هارفارد (AB/SM)، وفاز بالميدالية الذهبية في أولمبياد الفيزياء الدولي 2013 (منافس من الطراز العالمي).
على مستوى المهنة — بعد التخرج التحق بـ Hudson River Trading (إحدى أكثر شركات التداول عالي التردد تطورًا في العالم) كمهندس تطوير خوارزميات. لكنه استقال بعد 8 أشهر فقط، وكان السبب الجوهري عدم رضاه عن أن "عمله لا يخلق قيمة حقيقية للسوق". هذه التفصيلة مهمة جدًا — فهي تكشف أن الدافع الأساسي لدى Jeff ليس المال في حد ذاته، بل بناء أنظمة ذات منفعة حقيقية.
على مستوى ريادة الأعمال — انتقل إلى بورتو ريكو في 2018، وأسس صانع السوق المشفّر Chameleon Trading برأس مال لم يتجاوز 10,000 دولار، وخلال عامين ونصف راكم ما يكفي من رأس المال الذاتي، ما وفر استقلالية مالية كاملة لتطوير Hyperliquid لاحقًا.
على المستوى الهندسي — تمت كتابة آلية الإجماع من الصفر بلغة Rust، مع بناء سلسلة L1 الأساسية ذاتيًا ومحرك دفتر أوامر لامركزي للعقود الدائمة. هذه ليست قصة "مؤسس يتصرف كمدير منتج ويستعين بمصادر خارجية لكتابة الكود"، بل قصة مؤسس تقني قادر على بناء البنية التحتية الأعمق بيديه.
تكوين الفريق: كثافة نخبوية عالية جدًا
يتكون الفريق الأساسي من نحو 11 شخصًا، وتضم أعضاؤه خريجي معهد كاليفورنيا للتقنية ومعهد MIT وجامعة واترلو وغيرها من الجامعات المرموقة، وقد عملوا سابقًا في مؤسسات مثل Citadel وHudson River Trading وAirtable وNuro.
كان فريق الهندسة الأولي يضم نحو 4 أشخاص فقط، وتمكن خلال نحو عامين من بناء نظام تداول كامل من الصفر، بما في ذلك خوارزمية إجماع مطوّرة داخليًا، دفتر أوامر على السلسلة بالكامل، جسر عبر السلاسل، وخزانة لصناعة السوق. هذا المستوى من الكفاءة البشرية نادر جدًا في صناعة البرمجيات بأكملها.
هيكل رأس المال: المعنى العميق لعدم وجود تمويل مخاطر
تم تمويل Hyperliquid بالكامل ذاتيًا من أرباح Chameleon Trading، ورفضت جميع استثمارات رأس المال المخاطر الخارجية. الأمر لا يقتصر فقط على مسألة "عدم الحاجة إلى المال"؛ بل يرسل ثلاثة إشارات رئيسية:
أولًا، لدى الفريق قناعة داخلية شديدة جدًا بالمشروع. الاستعداد لوضع أموالهم الخاصة وتحمل كامل المخاطر يعني أنهم قد تحقّقوا بعمق من طلب السوق وجدوى التقنية قبل البدء.
ثانيًا، لن يتشوّه توزيع الرموز بسبب مصالح رأس المال المخاطر. في المشاريع المشفرة التقليدية، يأخذ الـVC عادة 20%-30% من الرموز، وهذه الحصص بعد فك القفل تخلق ضغط بيع مستمرًا، كما تدفع قرارات المشروع لخدمة خروج المستثمرين بدلًا من القيمة طويلة الأجل للمنتج. Hyperliquid تجنّب هذه المشكلة بالكامل.
ثالثًا، يمتلك الفريق استقلالية كاملة في اتخاذ القرار. لا يخضع لتدخل مجلس الإدارة، ولا لضغط العوائد الفصلية، ولا يحتاج إلى سرد قصة جولة التمويل التالية. وهذا يمكّنهم من اتخاذ قرارات "قد تبدو قصيرة الأجل غير عقلانية لكنها صحيحة على المدى الطويل" — مثل تخصيص 97% من الإيرادات لإعادة شراء وحرق الرموز بدلًا من الاحتفاظ بها كأرباح للفريق.
ثالثًا، فرصة السوق: لماذا تُعد العقود الدائمة "الكأس المقدسة" لعالم الكريبتو
الميزة الهيكلية للعقود الدائمة
العقود الدائمة هي مشتق برافعة مالية بلا تاريخ استحقاق، يتيح للمتداولين المضاربة على السعر أو التحوط منه دون الحاجة إلى امتلاك الأصل الأساسي. وقد أصبحت الفئة الأساسية في تداول العملات المشفرة لأسباب هيكلية عدة:
كفاءة رأس المال عالية جدًا. يمكن للمتداولين التحكم في مراكز تعادل عدة أضعاف رأس المال المودع بمجرد دفع الهامش، ما يعني أن نفس رأس المال يمكن أن يولد حجم تداول أكبر عدة مرات. وهذا يفسر مباشرة لماذا يتجاوز حجم تداول العقود الدائمة سوق السبوت بكثير.
التداول في الاتجاهين الطويل والقصير. سواء ارتفع السوق أو انخفض، يكون لدى المتداولين حافز للمشاركة — ففي الصعود يمكن الربح عبر الشراء، وفي الهبوط يمكن الربح عبر البيع على المكشوف أو التحوط من مخاطر السوق الفوري. وهذا يجعل سوق العقود الدائمة قادرًا على الحفاظ على نشاط مرتفع في أي بيئة سوقية.
تداول 7×24 دون توقف. لا يوجد وقت إغلاق في سوق الكريبتو، والعقود الدائمة تتلاءم طبيعيًا مع هذه الخاصية، لتصبح أداة إدارة مخاطر على مدار الساعة للمتداولين حول العالم.
حجم السوق ومساحة النمو
لقد وصل متوسط حجم التداول اليومي في سوق المشتقات المشفّرة العالمية إلى مستوى مئات المليارات من الدولارات، وتستحوذ العقود الدائمة على الهيمنة المطلقة. ومع ذلك، وحتى عام 2026، لا يزال أكثر من 90% من حجم تداول العقود الدائمة يحدث في البورصات المركزية (مثل Binance وOKX وBybit وغيرها).
هذا يعني أن قطاع العقود الدائمة اللامركزية يقف في مرحلة مبكرة مشابهة لمرحلة 2015-2016 عندما بدأت البورصات المركزية تحل محل شركات الوساطة التقليدية — اختراق السوق ما يزال منخفضًا جدًا، لكن الهجرة الهيكلية بدأت بالفعل.
يقود Hyperliquid هذه الهجرة. ففي الربع الأول 2026، بلغ إجمالي حجم تداول السبوت مع العقود الدائمة 633 مليار دولار، أي أكثر من ستة أضعاف مستوى الربع الثاني 2024. وحتى منتصف 2026، وصلت حصته السوقية من حجم تداول العقود الدائمة على السلسلة إلى 44%، ارتفاعًا حادًا من 36.4% في بداية العام.
لماذا الآن هو نقطة التحول للهجرة
كان انفجار FTX في نوفمبر 2022 هو الشرارة التي سرعت هذه الهجرة. فقد تبخرت مليارات الدولارات من أموال المستخدمين داخل البورصات المركزية في لحظة، ما دمّر بالكامل ثقة المتداولين المحترفين في حفظ الأصول لدى CEX. وفي تلك اللحظة تحديدًا، قام Jeff Yan بحل Chameleon Trading وقرر بناء Hyperliquid من الصفر.
لكن انهيار الثقة كان مجرد الشرارة؛ أما المحرك الحقيقي للهجرة المستمرة فهو تقارب تجربة المنتج — فقد جعل Hyperliquid للمرة الأولى سرعة التداول والسيولة وتجربة المستخدم على المنصات اللامركزية تكاد تطابق البورصات المركزية. وعندما يقترب الاحتكاك من الصفر، تصبح المزايا الهيكلية للامركزية (الحفظ الذاتي، الشفافية، مقاومة الرقابة) عوامل حاسمة.
رابعًا، الحاجز التقني: لماذا يصعب على المنافسين التقليد
سلسلة L1 مملوكة ذاتيًا: تصميم للتداول المالي من المبادئ الأولى
Hyperliquid لا يقوم ببساطة "ببناء تطبيق" على سلسلة عامة مثل Ethereum أو Solana، بل يبني من الصفر سلسلة Layer 1 مُخصصة ومُحسّنة للتداول المالي عالي التردد. لا يمكن المبالغة في أهمية هذا القرار المعماري.
تواجه السلاسل العامة تناقضًا أساسيًا: فهي تحتاج إلى خدمة عدد كبير من التطبيقات المتغايرة مثل DeFi وNFT والألعاب ووسائل التواصل الاجتماعي، والتنافس على موارد السلسلة (النطاق الترددي، الحوسبة، التخزين) بين هذه التطبيقات يؤثر مباشرة في أداء التداول. هذا هو ما يُسمى بمشكلة "الجيران المزعجين" — عندما يستهلك سكّ NFT شائع مساحة الكتلة، قد يتأخر تنفيذ أمر وقف الخسارة لديك. لقد أزال Hyperliquid هذه المشكلة تمامًا من خلال بناء L1 خاص به.
آلية إجماع HyperBFT: مؤشرات الأداء
يعتمد Hyperliquid على خوارزمية الإجماع المطورة داخليًا HyperBFT، والمُحسّنة انطلاقًا من HotStuff وLibraBFT (بروتوكول إجماع مشروع بلوكشين Meta السابق Diem).
الخصائص الرئيسية للأداء:
الإنتاجية: معالجة أكثر من 200,000 أمر في الثانية، مع حد نظري يصل إلى 2 مليون TPS
زمن الاستجابة: تأخير وسيط من الطرف إلى الطرف يبلغ 0.2 ثانية، وأقل من 0.9 ثانية عند النسبة المئوية 99
زمن إنتاج الكتلة: حوالي 0.07 ثانية
النهائية: نهائية كتلة واحدة (One-block finality)
ماذا تعني هذه المجموعة من البيانات؟ إنها تعني أن سرعة تنفيذ التداول لدى Hyperliquid أصبحت في نفس فئة البورصات المركزية. بالنسبة للمتداولين عاليي التردد واستراتيجيات التداول الخوارزمية، هذا أمر حاسم — فإذا كان تأخير DEX هو ثانيتين بينما CEX هو 0.1 ثانية، فلن ينتقل المتداولون المحترفون إليه أبدًا. لقد قلّص Hyperliquid هذه الفجوة إلى درجة تكاد لا تُلحظ.
دفتر أوامر حد مركزي بالكامل على السلسلة (CLOB)
هذا أحد أهم الإنجازات التقنية لـ Hyperliquid. معظم البورصات اللامركزية تستخدم نموذج صانع السوق الآلي (AMM) — حيث لا تتم المطابقة مع متداول آخر، بل تتم مع مجمع سيولة. ويعاني AMM بطبيعته من الانزلاق السعري المرتفع وضعف كفاءة اكتشاف الأسعار، خاصة في الصفقات الكبيرة.
نجح Hyperliquid في نقل دفتر أوامر الحد المركزي الكامل إلى السلسلة — حيث يتم تسجيل كل أمر وإلغائه ومطابقته وتصفيةه بشفافية على البلوكشين، مع اعتماد قاعدة المطابقة حسب السعر-ثم-الوقت.
وهذا يمنح عدة مزايا حاسمة:
اكتشاف دقيق للأسعار
— عمق السوق مرئي بشفافية، والانزلاق السعري للصفقات الكبيرة منخفض جدًا
وظائف تداول احترافية
— دعم أوامر الحد، ووقف الخسارة، وجني الأرباح، وأوامر Reduce-only، وأوامر IOC، وأوامر TWAP وغيرها من أنواع الأوامر المؤسسية
تداول بلا Gas
— لا يحتاج المستخدم إلى دفع رسوم Gas على كل صفقة، بل فقط رسوم منخفضة جدًا لـ Maker (0.01%) وTaker (0.035%)
تجربة تداول بنقرة واحدة
— بعد أن يمنح المستخدم الإذن عند أول ربط للمحفظة، لا يحتاج إلى إعادة التوقيع للموافقة على الصفقات اللاحقة، وتصبح التجربة شبه مطابقة لـ CEX
البنية ذات المكدسين: HyperCore + HyperEVM
تتوزع حالة Hyperliquid التنفيذية إلى مكوّنين متكاملين لكنهما متكاملا التكامل بعمق، وكلاهما محميان بذات منظومة HyperBFT للإجماع:
HyperCore هو محرك تداول عالي الأداء يدير دفتر الأوامر على السلسلة بالكامل للعقود الدائمة والسبوت. يدعم حاليًا 200,000 أمر في الثانية، ومع استمرار تحسين برمجيات العقد، ستواصل الإنتاجية الارتفاع.
HyperEVM هو آلة افتراضية متوافقة مع Ethereum أُطلقت في فبراير 2025، ومُدمجة مباشرة داخل Hyperliquid L1 (وليست سلسلة مستقلة). وهذا يعني أن العقود الذكية على HyperEVM يمكنها التفاعل مباشرة مع دفتر الأوامر وبيانات التداول في HyperCore — وهذه "القابلية التركيبية الذرية" مستحيلة في البنية التقليدية، لأن التداول والعقود الذكية يعملان عادة على أنظمة مختلفة.
تكمن الأهمية الاستراتيجية لهذه البنية ذات المكدسين في أنها تنقل Hyperliquid من "سلسلة تطبيق واحدة" (تخدم بورصته فقط) إلى منصة DeFi عامة — يمكن لأي مطور نشر تطبيق على HyperEVM، مع الاتصال أصلًا بالسيولة العميقة ومحرك المطابقة عالي الأداء في HyperCore.
 خامسًا، نموذج الأعمال ومحرك الإيرادات
تفكيك مصادر الإيرادات
تأتي إيرادات Hyperliquid أساسًا من الأجزاء التالية:
رسوم التداول — تبلغ رسوم Maker بحد أقصى 0.01%، بينما تبلغ رسوم Taker نحو 0.035%. وبفضل تصميم عدم وجود Gas، تكون التكلفة الفعلية على المستخدم منخفضة جدًا، لكن القاعدة الضخمة لحجم التداول تجعل إيرادات الرسوم كبيرة للغاية.
رسوم التمويل — يتبادل طرفا العقود الدائمة الطويل والقصير رسوم التمويل بشكل دوري، وتقتطع المنصة نسبة معينة منها.
رسوم التصفية — عندما لا تكون هامشية المتداول كافية، تنفذ المنصة تصفية إجبارية وتحصّل رسوم التصفية.
مزاد الإدراج HIP-1 — يدفع فريق المشروع HYPE عبر مزايدة السوق لإدراج رمز جديد على Hyperliquid، وتُستخدم جميع رسوم الإدراج في إعادة شراء وحرق HYPE.
إدراج غير مصرح به عبر HIP-3 — يمكن للمستخدم إنشاء سوق عقود دائمة جديد بدفع 500 ألف HYPE، وتُستخدم 99% من رسوم الإدراج في إعادة شراء HYPE من السوق المفتوحة وحرقه.
حجم الإيرادات ومسار النمو
2024: إيرادات البروتوكول اليومية في المتوسط نحو 3.5 مليون دولار، وإجمالي سنوي نحو 1.28 مليار دولار (مستوى الذروة)
2025: تجاوزت الإيرادات السنوية 843 مليون دولار (وفق تقدير محافظ)، وإيرادات الرسوم السنوية تجاوزت 1.2 مليار دولار، وتجاوزت إيرادات البروتوكول التراكمية 1 مليار دولار
الربع الثاني 2026: إيرادات ربع سنوية 169 مليون دولار، منها 141 مليون دولار أُعيدت إلى الحاملين عبر إعادة الشراء
حتى أبريل 2026، تجاوزت إيرادات رسوم Hyperliquid السنوية 1.2 مليار دولار، ما يجعله أعلى بروتوكول مالي لامركزي من حيث الإيرادات في العالم.
آلية توزيع الإيرادات: استرداد القيمة بأقصى درجة
يستخدم Hyperliquid ما يصل إلى 97%-99% من إيرادات البروتوكول لإعادة شراء وحرق رموز HYPE في السوق المفتوحة عبر صندوق المساعدة (Assistance Fund).
حتى مايو 2026، بلغ إجمالي ما استُخدم لإعادة الشراء أكثر من 1.1 مليار دولار، وباحتساب إيرادات شهرية تقارب 50 مليون دولار، يبلغ حجم إعادة الشراء الشهري نحو 48.5 مليون دولار (حوالي 746 ألف HYPE).
المنطق الأساسي لهذه الآلية هو: كلما نجحت المنصة أكثر → زاد حجم التداول → زادت الإيرادات → زادت عمليات إعادة الشراء → قلّ المعروض المتداول → ارتفعت قيمة الرمز. إنها حلقة طيران صاعدة مثالية.
للمقارنة، تستخدم Coinbase معظم إيراداتها في تكاليف التشغيل وتوزيعات المساهمين، بينما آلية توزيع إيرادات Binance غير شفافة. إن معدل إعادة العائد البالغ أكثر من 97% في Hyperliquid غير مسبوق في قطاع الكريبتو وحتى في قطاع التكنولوجيا ككل.
سادسًا، اقتصاديات الرمز: الحلقة الانكماشية وديناميكيات المعروض
هيكل المعروض
إجمالي المعروض من رمز HYPE ثابت عند مليار رمز، ولن تتم زيادة الإصدار.
هيكل التوزيع:
التوزيع التأسيسي (الإيردروب): 31% (310 مليون رمز) — تم فكّ قفله بالكامل في نوفمبر 2024 وتوزيعه على نحو 94,000 مستخدم مبكر
الفريق الأساسي: 23.8% (238 مليون رمز) — يبدأ فك القفل بعد فترة حجز لمدة عام واحد، ويُطلق معظمها في 2027-2028
الإصدارات المستقبلية ومكافآت المجتمع: 38.888% (حوالي 389 مليون رمز) — تُستخدم لتحفيز المدققين والإيردروبات المجتمعية المستقبلية
مؤسسة Hyper Foundation: 6% (60 مليون رمز) — لدعم تطوير النظام البيئي
منح المجتمع: 0.3% (3 ملايين رمز)
حتى أغسطس 2026، تم فكّ قفل نحو 22%-24% من الرموز وتداولها (حوالي 222 مليون رمز)، بينما سيتم إطلاق نحو 78% تدريجيًا وفق خطة فكّ قفل تمتد لسنوات، ويُتوقع اكتمال معظمها في 2027-2028.
آلية الانكماش مقابل ضغط فك القفل: اللعبة الأساسية
هذه هي أهم لعبة ديناميكية في اقتصاديات رمز HYPE:
قوة الانكماش: نحو 48.5 مليون دولار من الحرق الشهري عبر إعادة الشراء (وفق مستوى الإيرادات الحالي)، ما يقلل المعروض المتداول باستمرار. ومنذ ترقية HIP-3، تم حرق HYPE بقيمة تتجاوز 3.1 مليار دولار، أي ما يعادل نحو 4.6% من الحد الأقصى للمعروض.
قوة التضخم: سيؤدي مخطط فكّ القفل خلال العامين القادمين إلى إطلاق نحو 78% من إجمالي معروض الرموز، مع تقدير كمية الفك الشهرية بين 330 ألفًا و9.9 مليون رمز.
الحكم الرئيسي: يجب أن تستمر سرعة إعادة الشراء في تجاوز سرعة فك القفل، وإلا ستتعرض الأسعار لضغط. حتى مايو 2026، وباحتساب إيرادات شهرية تقارب 50 مليون دولار وإعادة شراء شهرية بنحو 48.5 مليون دولار (حوالي 746 ألف رمز)، كانت سرعة إعادة الشراء قادرة في معظم الأشهر على تغطية ضغط البيع الناتج عن فك القفل. لكن إذا تقلصت الإيرادات بسبب هبوط السوق، فقد يختل هذا التوازن.
منطق التقاط القيمة
تأتي القيمة المُلتقطة لرمز HYPE من عدة مستويات:
إعادة الشراء من الإيرادات — أكثر من 97% من إيرادات البروتوكول تُستخدم مباشرة لشراء HYPE من السوق الثانوية وحرقه، وهذه هي آلية انتقال القيمة الأكثر مباشرة.
رمز Gas — جميع عمليات العقود الذكية على HyperEVM تحتاج إلى استهلاك HYPE كرسوم Gas، ومع نمو تطبيقات النظام البيئي، يخلق ذلك طلبًا أساسيًا مستقرًا.
أمان الرهن — يتوجب على المدققين رهن HYPE للمشاركة في الإجماع، ويبلغ العائد السنوي على الرهن نحو 2.37% (ويتغير ديناميكيًا مع إجمالي كمية الرهن).
السلطة الحوكميّة — يمكن لحاملي HYPE التصويت على القرارات المهمة مثل ترقيات البروتوكول وتعديل هيكل الرسوم.
عتبة الإدراج — يتطلب HIP-3 رهن 500 ألف HYPE لإنشاء سوق جديد، ما يجمّد كمية كبيرة من الرموز ويقلل المعروض المتداول.
لقد فُتِح بالفعل مسار دخول المؤسسات
في الربع الثاني 2026، بدأت بالفعل ثلاثة صناديق ETF لـ HYPE بالتداول، وقدمت أربع شركات إدارة أصول أخرى طلبات ETF. كما أطلقت Grayscale صندوق HYPE ETF مع رهن، واستثمرت Bitwise 5.2 مليون دولار لإطلاق منتجات مرتبطة. وأُدرجت Hyperliquid Strategies Inc. (رمز ناسداك: PURR)، وهي شركة مدرجة تعتمد HYPE كاستراتيجية أساسية، ضمن مؤشرات Russell 3000 وRussell 2000 وS&P Global Broad Market في يونيو 2026، ما سيؤدي إلى تدفقات رأسمالية سلبية.
هذا يعني أن HYPE ينتقل من "أصل أصيل في الكريبتو" إلى "أصل مؤسسي قابل للتخصيص ضمن النظام المالي التقليدي".
 السابع، حلقة النمو ومسار التوسع
الطبقة الأولى من الحلقة الطيّارة: السيولة تجذب السيولة
ينمو Hyperliquid وفق تأثير الشبكة الكلاسيكي للسيولة:
مزيد من المتداولين → دفتر أوامر أعمق → انزلاق سعري أقل → سعر تنفيذ أفضل → جذب مزيد من المتداولين → نمو إضافي في حجم التداول → زيادة الإيرادات → مزيد من إعادة الشراء → ارتفاع قيمة الرمز → دخول مزيد من رأس المال إلى النظام البيئي
لقد تم التحقق من هذه الحلقة الطيّارة بالبيانات: ففي منتصف 2026، استحوذ Hyperliquid على 6%-7% من إجمالي حجم التداول في البورصات المركزية، متجاوزًا 50% من حجم تداول Binance، ولم يعتمد هذا النمو على حوافز للمستخدمين.
الطبقة الثانية من الحلقة الطيّارة: من العقود الدائمة إلى بنية تحتية للتداول الشامل
يتوسع Hyperliquid الآن من منصة عقود دائمة واحدة إلى بنية تحتية للمشتقات متعددة الفئات:
عقود RWA الدائمة — أدخل HIP-3 عقودًا دائمة مرتبطة بأصول العالم الحقيقي مثل الأسهم والسلع. في الربع الثاني 2026، ارتفعت حصة تداول عقود RWA الدائمة من 1.8% في الربع الأول إلى 32.2%، ووصل حجم تداول الربع إلى 213 مليار دولار. وهذا محرك نمو بالغ الأهمية — لأنه يعني أن Hyperliquid لم يعد مجرد "كازينو للمتداولين المشفرين"، بل يتحول إلى بوابة تداول عالمية تعمل 7×24 ساعة لجميع الأصول.
أسواق التنبؤ — دخل HIP-4 مرحلة شبكة الاختبار في مارس 2026، مع إدخال أسواق التنبؤ الثنائية، المضمونة بالكامل، بلا رافعة مالية، وبلا مخاطر تصفية.
التداول الفوري — آلية الإدراج بالمزاد التي يحققها معيار HIP-1، وتدعم بالفعل أكثر من 300 سوق عقود دائمة وفورية.
منتجات الخيارات — يجري التخطيط لإطلاق منتجات خيارات صفرية الأيام.
الطبقة الثالثة من الحلقة الطيّارة: التوزيع على مستوى المحافظ — التحول إلى بنية تحتية لـ "التداول كخدمة"
هذا هو بُعد النمو الذي أعتقد أن السوق لم يضعه في التسعير بشكل كافٍ بعد.
من خلال آلية Builder Codes، يتيح Hyperliquid للتطبيقات الخارجية (المحافظ، منصات التداول، التطبيقات الاجتماعية) دمج وظائف التداول بسلاسة، مع الدفع حسب عدد العمليات.
أبرز مثال هو دمج محفظة Phantom — بعد الإطلاق في يوليو 2025، أصبح بإمكان 17 مليون مستخدم لـ Phantom التداول مباشرة داخل المحفظة على أكثر من 100 زوج من العقود الدائمة، واستقطب ذلك أكثر من 20,000 مستخدم جديد خلال بضعة أشهر، وحقق 1.2 مليون دولار من إيرادات Builder Code و1.3 مليون دولار من إيرادات الإحالة.
في يونيو 2026، استحوذت Phantom أيضًا على فريق Ventuals لبناء وظيفة تداول عقود دائمة أصلية داخل المحفظة. وقد بلغ حجم تداول العقود الدائمة لـ Hyperliquid الذي تم تنفيذه عبر توجيه Phantom بالفعل 37 مليار دولار.
المعنى العميق لهذا النموذج هو أن Hyperliquid يتحول من "بورصة واحدة" إلى "بورصة كخدمة" (Exchange-as-a-Service). تصبح المحفظة نقطة الواجهة الأمامية التي تتحكم بعلاقة المستخدم وحفظ الأصول، بينما يوفر Hyperliquid في الخلفية محرك المطابقة والسيولة — وهذا يشبه Stripe بالنسبة للدفع وTwilio بالنسبة للاتصالات. كل محفظة وتطبيق يدمج Hyperliquid يصبح قناة توزيع له، دون أن يتحمل Hyperliquid تكلفة اكتساب المستخدمين.
الطبقة الرابعة من الحلقة الطيّارة: توسع نظام HyperEVM البيئي
بعد خمسة أشهر فقط من إطلاق HyperEVM، تراكمت قيمة TVL تقارب 2 مليار دولار، ويطوّر على السلسلة أكثر من 175 فريقًا. وحتى النصف الأول من 2026، يستضيف HyperEVM أكثر من 100 بروتوكول، وتشمل المشاريع الرئيسية:
Kinetiq (الرهن السائل): TVL يتجاوز 1.2 مليار دولار
Hyperlend (الإقراض): TVL يتجاوز 420 مليون دولار
Morpho (سوق الإقراض): TVL نحو 408 مليون دولار
Felix (بروتوكول CDP): TVL نحو 360 مليون دولار
HypurrFi (بنية الديون): TVL نحو 300 مليون دولار
هذه البروتوكولات لا تثري النظام البيئي فحسب، بل والأهم أنها تخلق طلبًا داخليًا على HYPE — فكل تفاعل بعقد ذكي على HyperEVM يتطلب استهلاك HYPE كرسوم Gas.
ثامنًا، المشهد التنافسي: لماذا Hyperliquid هو الرابح
بالمقارنة مع البورصات المركزية (Binance وOKX وBybit)
الميزة التنافسية لـ Hyperliquid أمام البورصات المركزية هي ميزة هيكلية:
الحفظ الذاتي — تبقى أصول المستخدم دائمًا في محفظته الخاصة، ولا يوجد خطر وصاية على غرار FTX.
الشفافية — يمكن التحقق من جميع الصفقات على السلسلة، ولا توجد ممارسات تلاعب شائعة في CEX مثل غسل الأحجام أو تحريك السعر بفتائل وهمية.
لا حاجز KYC — يمكن للمستخدمين حول العالم التداول دون التحقق من الهوية، ما يغطي شرائح واسعة استبعدتها البورصات المركزية.
مقاومة الرقابة — لا توجد جهة واحدة يمكنها تجميد حسابات المستخدمين أو منع التداول.
وفي المقابل، فإن Hyperliquid قد عادل بالفعل CEX من حيث تجربة المنتج — تأخير أقل من ثانية، سيولة عميقة، تداول بنقرة واحدة، وأنواع أوامر متقدمة. انتقال المستخدم من CEX إلى Hyperliquid لا يتطلب تقريبًا أي تضحية في التجربة.
عمق القلعة الدفاعية
تأتي خندق Hyperliquid الدفاعية من تراكب ثلاثة أبعاد:
القلعة التقنية الدفاعية — L1 مطوّرة داخليًا + إجماع مطوّر داخليًا + دفتر أوامر على السلسلة بالكامل؛ هذه الحزمة التقنية تتطلب خبرة عميقة في هندسة التداول الكمي وتطوير البلوكشين من الطبقة الأساسية، ويحتاج المنافسون على الأقل إلى 2-3 سنوات لمجاراتها.
القلعة الدفاعية للسيولة — تأثير الشبكة في أسواق دفتر الأوامر قوي جدًا، فكلما كانت السيولة أعمق → انخفض الانزلاق السعري → اجتذب ذلك مزيدًا من المتداولين → زادت السيولة أكثر. لقد أنشأ Hyperliquid بالفعل عمق سيولة يفوق بكثير جميع المنافسين على السلسلة، ما يترك للوافدين الجدد مشكلة بدء بارد من نوع "الدجاجة أم البيضة".
القلعة الدفاعية للنظام البيئي — يوجد بالفعل أكثر من 100 بروتوكول و175+ فريق تطوير على HyperEVM، ما أدى إلى تشكّل تأثير شبكي أولي للمطورين. ومع نشر المزيد من التطبيقات، ستزداد تكاليف الانتقال تدريجيًا.
 التاسع، تحليل التقييم
مستوى التقييم الحالي
حتى منتصف أغسطس 2026 (استنادًا إلى بيانات CoinGecko في 18 أغسطس)، كان سعر تداول HYPE يقارب 59 دولارًا، وهو ما يقابل:
القيمة السوقية المتداولة: نحو 13.1 مليار دولار (بناءً على نحو 222 مليون رمز متداول)
التقييم المخفف بالكامل (FDV): نحو 59 مليار دولار (بناءً على 1 مليار إجمالي المعروض)
تحليل مضاعف الإيرادات
إذا احتسبنا الإيرادات السنوية لعام 2025 بنحو 843 مليون دولار:
القيمة السوقية المتداولة/الإيرادات السنوية: نحو 15.5x
FDV/الإيرادات السنوية: نحو 70x
إذا تم الحساب بناءً على إيرادات 2026 السنوية (استنادًا إلى إيرادات الربع الثاني البالغة 169 مليون دولار، أي ما يعادل سنويًا نحو 676 مليون دولار، أو وفق تقديرات بعض المحللين بنحو 1.2 مليار دولار سنويًا)، فإن المضاعف سينخفض إلى حد ما.
المقارنة المرجعية:
مضاعف السعر إلى المبيعات الحالي لدى Coinbase يقارب 8-10x
تُقدَّر قيمة Binance وفق مضاعف السعر إلى المبيعات بنحو 5-8x
استنادًا إلى توقع Multicoin Capital لإيرادات سنوية في 2028 بنحو 8 مليارات دولار، تم إعطاء HYPE سعرًا مستهدفًا قدره 319 دولارًا بناءً على مضاعف ربحية متوقع يبلغ 7.6x مع FDV
افتراضات التقييم الرئيسية
يتضمن التقييم الحالي عدة افتراضات أساسية:
الافتراض الأول: استمرار نمو الإيرادات. إذا تمكن Hyperliquid من النمو من مستواه الحالي السنوي البالغ نحو 1-1.2 مليار دولار إلى 5-8 مليارات دولار في 2028 (توقع Multicoin)، فسيكون التقييم الحالي معقولًا. ويتطلب ذلك استمرار توسع خطوط الأعمال الجديدة مثل عقود RWA الدائمة، وأسواق التنبؤ، ونظام HyperEVM البيئي.
الافتراض الثاني: استمرار قدرة إعادة الشراء على تغطية فك القفل. سيكون 2027-2028 ذروة فكّ قفل الرموز؛ فإذا بقيت الإيرادات عند مستويات مرتفعة، يمكن لإعادة الشراء امتصاص ضغط البيع بل وتحقيق انكماش صافٍ. ولكن إذا دخل السوق في سوق هابطة وأدى ذلك إلى تقلص حجم التداول، فستنخفض قوة إعادة الشراء بينما يستمر فك القفل، ما سيضع السعر تحت ضغط كبير.
الافتراض الثالث: لن يتم تآكل الحصة السوقية بشكل كبير. لقد حصلت منصات أمريكية متوافقة مثل Coinbase وKalshi على موافقات لتقديم منتجات العقود الدائمة، وقد تستحوذ على جزء من المستخدمين الأمريكيين.
حكمنا على التقييم
نعتقد أنه عند احتساب القيمة السوقية المتداولة الحالية بنحو 13 مليار دولار، ومع الأخذ في الاعتبار حجم إيرادات Hyperliquid وسرعة نموه وآلية الانكماش وتوسع النظام البيئي، فإن التقييم يقع في نطاق منخفض بشكل معقول. لكن FDV القريب من 60 مليار دولار قد سعّر بالفعل قدرًا كبيرًا من التفاؤل، ويحتاج إلى نمو لاحق في الإيرادات لإثباته.
مؤشرات المراقبة الرئيسية:
هل سيظل حجم التداول الشهري فوق 20 مليار دولار
هل تستمر نسبة حجم تداول عقود RWA الدائمة في الارتفاع
هل ستظل سرعة إعادة الشراء أعلى من سرعة فك القفل
هل يستمر نمو TVL في HyperEVM
العاشر، مصفوفة المخاطر
الخطر الأول: ضغط البيع الناتج عن فكّ قفل الرموز (الاحتمال: مؤكد | التأثير: مرتفع)
لا يزال نحو 78% من إجمالي معروض الرموز غير متداول، وسيتم إطلاق معظمها بين 2027 و2028. إذا تباطأ نمو الإيرادات أو دخل السوق في دورة هبوطية، فقد لا تتمكن عمليات إعادة الشراء من امتصاص ضغط البيع الناتج عن فك القفل بالكامل، مما يضغط على سعر الرمز. وهذا هو الخطر الهيكلي الأكثر وضوحًا حاليًا.
الخطر الثاني: عدم اليقين التنظيمي (الاحتمال: متوسط إلى مرتفع | التأثير: مرتفع جدًا)
يعمل Hyperliquid حاليًا خارج الولايات المتحدة ولا يفتح خدماته للمستخدمين الأمريكيين. ورغم أن إدارة ترامب صرّحت بدعمها لإدخال Hyperliquid إلى السوق الأمريكية بطريقة متوافقة عبر CFTC، فإن المسار العملي ما يزال غير واضح. توجد توتر بنيوي أساسي بين الخصائص اللامركزية الجوهرية (عدم الحاجة إلى KYC، الحفظ الذاتي، الوصول العالمي) ومتطلبات الامتثال التنظيمي.
إذا فرضت الجهات التنظيمية الأمريكية على Hyperliquid تطبيق KYC، أو تقييد الرافعة المالية، أو حظر عناوين IP الأمريكية، فقد يضطر إلى اتخاذ مفاضلة مؤلمة بين "الامتثال" و"اللامركزية".
الخطر الثالث: اشتداد المنافسة (الاحتمال: مرتفع | التأثير: متوسط)
Coinbase وKalshi حصلتا بالفعل على موافقة في الولايات المتحدة لتقديم منتجات العقود الدائمة، ونجح Kalshi في تجاوز حجم تداول 1 مليار دولار في أسبوعه الأول. كما يعمل DEX Aster التابع لمنظومة Binance بنشاط على محاكاة Hyperliquid. كذلك تبني محافظ مثل Phantom وظائفها الخاصة للعقود الدائمة.
ورغم أن Hyperliquid يتصدر حاليًا في السيولة والتجربة، فإن حواجز المنافسة في سوق المشتقات ليست غير قابلة للاختراق — فإذا قدمت المنصات المتوافقة تجربة جيدة بما يكفي ووصولًا للمستخدمين الأمريكيين، فقد تتآكل الحصة السوقية تدريجيًا.
الخطر الرابع: اتهامات المركزية (الاحتمال: متوسط | التأثير: متوسط)
لا يضم Hyperliquid حاليًا سوى نحو 16 عقدة تحقق، وهو أقل بكثير من أكثر من 800 ألف في Ethereum. ورغم أن هذا خيار مقصود لأغراض الأداء، فإن رواية "السلسلة ليست لامركزية بما يكفي" قد تصبح نقطة هجوم في أوقات الذعر السوقي. في 2024، وبعد مغادرة أحد الموظفين السابقين، ظهرت تساؤلات مجتمعية حول المركزية في السيطرة.
الخطر الخامس: الخطر التقني (الاحتمال: منخفض | التأثير: مرتفع جدًا)
منطق دفتر أوامر Hyperliquid مدمج مباشرة داخل البلوكشين، ما يعني أنه إذا ظهرت ثغرة في دفتر الأوامر أو تم استهدافه بهجوم، ستتأثر السلسلة بأكملها. ورغم أن الفريق يتمتع بقدرات تقنية قوية جدًا ولم تحدث حتى الآن حوادث أمنية كبيرة، فإن مخاطر العقود الذكية/البلوكشين لا يمكن أن تنخفض أبدًا إلى الصفر.
الخطر السادس: خطر تركّز الإيرادات (الاحتمال: متوسط | التأثير: متوسط إلى مرتفع)
تعتمد إيرادات Hyperliquid بدرجة كبيرة على حجم تداول العقود الدائمة. إذا دخل سوق الكريبتو في سوق هابطة طويلة الأمد، فقد ينخفض حجم التداول بشكل حاد، ما يؤثر مباشرة في الإيرادات وقدرة إعادة الشراء. ورغم أن عقود RWA الدائمة توفر قدرًا من التنويع، فإنها لا تزال تعتمد بدرجة كبيرة على نشاط تداول الأصول المشفّرة.
الحادي عشر، المحفز التنظيمي: الأهمية الاستراتيجية للامتثال والدخول إلى السوق الأمريكية
في 19 أغسطس 2026، صرّح ترامب علنًا في البيت الأبيض بأن رئيس CFTC Michael Selig يعمل على إدخال Hyperliquid إلى السوق الأمريكية "بطريقة متوافقة وقانونية بالكامل".
هذا هو أوضح موقف تصدره البيت الأبيض حتى الآن بشأن إدخال المنصة إلى السوق الأمريكية بشكل متوافق. بعد صدور الخبر، قفز سعر HYPE، وارتفعت أسهم Hyperliquid Strategies Inc. (PURR) داخل الجلسة بنسبة 31%، بينما تراجعت أسهم مشغلي البورصات التقليدية مثل Cboe Global Markets وCME Group بنسبة 6.1% و3.4% على التوالي.
الأهمية الاستراتيجية للدخول المنظم إلى السوق الأمريكية:
فتح خزّان رأس المال الأمريكي. الولايات المتحدة أكبر سوق للمشتقات في العالم، وتشير بيانات CFTC إلى أن الحجم المحتمل لسوق العقود الدائمة الأمريكية يصل إلى تريليونات الدولارات. وبمجرد دخول Hyperliquid إلى السوق الأمريكية بشكل متوافق، سيتمكن مباشرة من الوصول إلى هذا السوق الضخم الإضافي.
مسار رأس المال المؤسسي. ستزيل الهوية التنظيمية أكبر عائق أمام دخول المستثمرين المؤسسات — وهو عدم قدرة أقسام الامتثال على الموافقة على تداولات كبيرة في منصة خارجية غير منظمة.
إعادة التسعير. إذا أُعيد تصنيف Hyperliquid من "منصة مشتقات مشفرة خارجية" إلى "أصل بنية تحتية للمشتقات خاضع للتنظيم"، فقد تقترب مضاعفات تقييمه من تلك الخاصة بالبنية التحتية المالية التقليدية مثل Coinbase وCME.
لكن التحدي واضح أيضًا: كيف يمكن الحفاظ على نموذج التشغيل اللامركزي الأساسي داخل إطار تنظيمي؟ إذا أجبرت متطلبات الامتثال Hyperliquid على تطبيق KYC، أو تقييد الرافعة المالية، أو تغيير آلية الإدراج غير المصرح بها، فقد يضعف ذلك ميزته التنافسية مقارنة بالمنافسين اللامركزيين الخالصين.
الثاني عشر، الحكم النهائي والتوصية الاستثمارية
الخلاصة الرئيسية
Hyperliquid هو واحد من أقل المشاريع في قطاع البنية التحتية للعملات المشفرة التي تجمع في آن واحد بين الخصائص التالية:
إيرادات حقيقية وعلى نطاق واسع
— إيرادات سنوية تتجاوز 1 مليار دولار، وليست ازدهارًا وهميًا مبنيًا على حوافز الرموز
حاجز تقني قوي جدًا
— L1 مطوّرة داخليًا + دفتر أوامر على السلسلة بالكامل + تأخير أقل من ثانية، وهو ما يصعب على المنافسين نسخه على المدى القصير
التقاط واضح لقيمة الرمز
— أكثر من 97% من الإيرادات تُستخدم لإعادة الشراء والحرق، ما يربط قيمة الرمز مباشرة بنجاح البروتوكول
محركات نمو متعددة
— عقود RWA الدائمة، ونظام HyperEVM البيئي، وتوزيع Builder Codes، والامتثال والدخول إلى السوق الأمريكية
فريق نخبة + اعتماد صفري على VC
— كفاءة تنفيذ عالية جدًا واستقلالية كاملة في القرار
أكبر حكم على القيمة
Hyperliquid ليس مجرد رمز لبورصة، بل هو الشكل المبكر لـ "نظام تشغيل مالي على السلسلة".
رؤية Jeff Yan هي: "ستغيّر العملات المشفرة الطريقة التي يعمل بها النظام المالي. وسينتقل التمويل التقليدي في النهاية إلى العملات المشفرة. وسيصبح Hyperliquid المنصة الأساسية لهذه الأنشطة المالية."
أصبح مسار تحقيق هذه الرؤية واضحًا: البدء بالعقود الدائمة → بناء قلعة دفاعية للسيولة → فتح HyperEVM لجذب المطورين → التحول عبر Builder Codes إلى بنية تحتية على مستوى المحافظ → الدخول إلى الأصول التقليدية عبر عقود RWA الدائمة → الوصول إلى رأس المال المؤسسي عبر الامتثال والدخول إلى السوق الأمريكية.
كل خطوة يجري تنفيذها، وكل خطوة مدعومة بالبيانات.
التوصية
التصنيف: متابعة قوية / يُوصى بالتخصيص
استراتيجية التخصيص:
عند مستوى القيمة السوقية المتداولة الحالي البالغ نحو 13 مليار دولار، يُعد ذلك تمركزًا أساسيًا في قطاع البنية التحتية للعملات المشفرة
التركيز على تراجعات الأسعار خلال ذروة فكّ قفل الرموز في 2027 باعتبارها نافذة لزيادة المراكز
متابعة تقدّم الامتثال والدخول إلى السوق الأمريكية عن كثب — فبمجرد الموافقة الرسمية، سيكون ذلك محفزًا مهمًا للتقييم
مراقبة اتجاهات حجم التداول الشهري والإيرادات باعتبارها المؤشر الأساسي للتحقق من استمرار عمل الحلقة الطيّارة
الجدول الزمني للمعالم الرئيسية:
الربع الثالث-الرابع 2026: الإطلاق الرسمي لأسواق التنبؤ HIP-4، والتحقق من نمو الفئة الجديدة
نهاية 2026: مراقبة ما إذا كانت نسبة تداول عقود RWA الدائمة قادرة على الحفاظ على مستوى 30%+
2027: بدء ذروة فكّ قفل رموز الفريق، مع متابعة ما إذا كانت عمليات إعادة الشراء قادرة على تغطية ضغط البيع
2027-2028: تقدّم الموافقات التنظيمية CFTC، وهل يفتح السوق الأمريكي فعليًا
إخلاء مسؤولية: أُعدّ هذا المذكرة استنادًا إلى المعلومات المتاحة علنًا واستنتاجات معقولة، وهو مخصص للرجوع الداخلي في قرارات الاستثمار فقط، ولا يُعد توصية استثمارية خارجية. الأصول المشفرة فئة أصول عالية المخاطر للغاية، وقد تشهد أسعارها تقلبات حادة. يجب أن تستند جميع قرارات الاستثمار إلى حكم مستقل وعناية واجبة كاملة.
ملاحظة المؤلف: رأي شخصي، للرجوع فقط