


بقلم | سيليكون فالي 101
1.65 تريليون دولار. إذا صفصفنا أوراقًا نقدية فئة 100 دولار من طرف إلى طرف، فستلتف حول كوكب الأرض عند خط الاستواء قرابة 64 مرة. هذا الرقم هو إجمالي قيمة السندات المُصدرة حاليًا من أكبر خمسة مراكز بيانات في الولايات المتحدة. واليوم، يبدو أن هذه الالتزامات قد “اختفت” بشكل غريب.
إلى أين اختفت؟ أطلق بنك التسويات الدولية على هذا النوع من الممارسات اسمًا: Shadow Borrowing(الاقتراض الظِلِّي). واليوم، يستخدم عمالقة الحوسبة السحابية الكبار، الذين يُطلق عليهم اسم hyperscaler، هذه الطريقة لإخفاء أرقام ديون باهظة الثمن، بهدف الحصول على ميزانية عمومية أكثر “نظافة”.
سنتناول في هذه المقالة موضوع الديون التي تقف وراء مراكز بيانات الذكاء الاصطناعي.
راجعنا بدقةٍ متناهيةٍ وثائقَ طلباتٍ مختلفةً من مراكز بياناتٍ ضخمة، وحددنا خمسَ طرقٍ على الأقل لإخفاء الديون. كيف استطاعت هذه الشركات العملاقة إخفاء هذه الديون؟ من هم العقول المدبرة وصناع القرار وراء هذه اللعبة المالية؟ وهل تلوح في الأفق أزمةُ قروضٍ عقاريةٍ عالية المخاطر في عصر الذكاء الاصطناعي؟
تُعتبر مراكز البيانات الخمسة الكبرى التي نتحدث عنها اليوم، والمدعومة من أمازون ومايكروسوفت وجوجل وميتا وأوراكل، من أكثر آلات طباعة الأموال غزارة في العالم. تمتلك هذه الشركات التقنية العملاقة سيولة نقدية هائلة لدرجة أنها لا تعرف أين تستثمرها، لذا لجأت إلى حل واحد: إعادة شراء أسهمها بشكل متكرر.
لكن الآن، يحدث شيء غريب.
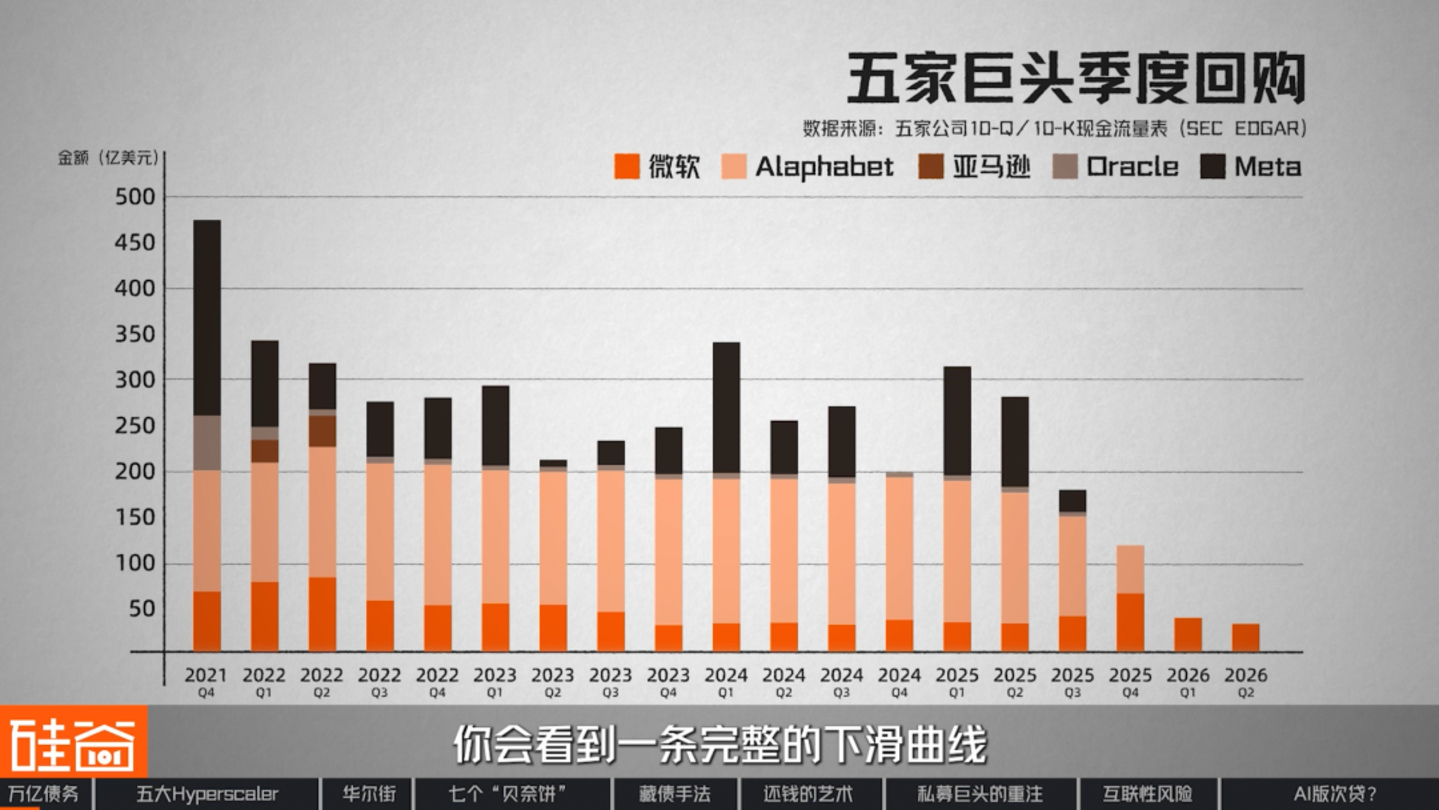
إذا استعرضنا مبالغ إعادة شراء الأسهم الفصلية للشركات الخمس الكبرى منذ عام 2021، فسنجد انخفاضًا حادًا: ففي الربع الأخير من عام 2021، أي قبل أربع سنوات، أعادت هذه الشركات شراء أسهم بقيمة إجمالية بلغت 48 مليار دولار في ربع واحد، وهو أعلى رقم تاريخي؛ وبحلول الربع الأخير من العام الماضي، انخفض المبلغ إلى 12.9 مليار دولار فقط؛ وفي الربع الأول من هذا العام، انخفض المبلغ بنحو الثلثين مرة أخرى، ليصل إلى 4.6 مليار دولار فقط. في غضون أربع سنوات فقط، انخفض المبلغ بنسبة 90%.
حالياً، مايكروسوفت هي الشركة الوحيدة التي لا تزال تعيد شراء أسهمها. توقفت جوجل تماماً عن إعادة شراء أسهمها بدءاً من الربع الأول من هذا العام، ولم تقم ميتا بأي عمليات إعادة شراء لثلاثة أرباع متتالية، واكتفت أوراكل بإعادة شراء أسهم بقيمة تقل عن 100 مليون دولار في السنة المالية الماضية، ولم تقم أمازون بأي عمليات شراء منذ منتصف عام 2022.
قد يظن البعض أن عمليات إعادة شراء الأسهم يمكن القيام بها بكميات صغيرة. لكن بالنسبة لهذه الشركات، فهي في الواقع مؤشر: فقد اعتادت على إعادة الأموال التي ربحتها إلى المساهمين، أما الآن فهي تستخدم تلك الأموال لبناء عقارات جديدة.
إذن، إليكم السؤال: تمتلك هذه الشركات الخمس مئات المليارات من اليوانات نقدًا في دفاترها، فكيف يمكن أن تعاني من نقص حاد في السيولة لدرجة أنها تضطر إلى استخدام أموال المساهمين؟ دعونا نلقي نظرة على اتجاهين فكريين أولًا.
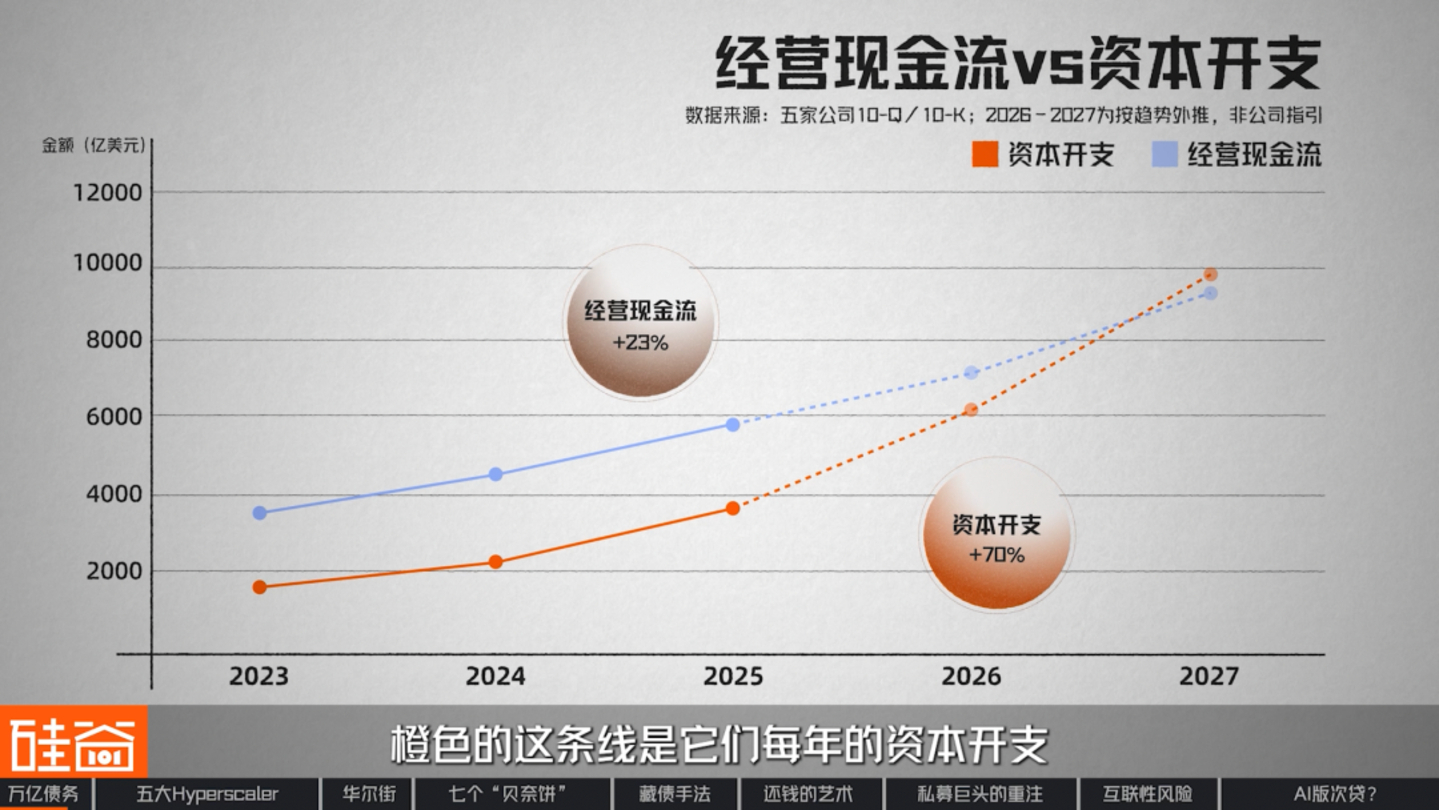
يمثل الخط الأزرق في الرسم البياني التدفق النقدي التشغيلي من البيانات المالية لهذه الشركات الخمس العملاقة في مجال الحوسبة السحابية، وهو في الأساس "الأموال التي ربحتها". أما الخط البرتقالي...
إنها نفقاتهم الرأسمالية السنوية، والتي يتزايد جزء كبير منها، وهي الأموال التي تُنفق على بناء مراكز البيانات.
في تقرير نُشر في يونيو من هذا العام، قدمت شركة أبحاث الذكاء الاصطناعي Epoch AI توقعات، موسعةً التدفق النقدي التشغيلي والنفقات الرأسمالية لهذه الشركات الخمس وفقًا للاتجاهات منذ عام 2023: ينمو التدفق النقدي التشغيلي بنحو 23٪ سنويًا، بينما تنمو النفقات الرأسمالية بنحو 70٪ سنويًا، لذلك سيتقاطع هذان الخطان في الربع الثالث من هذا العام.
بمعنى آخر، إذا استمرت شركات التكنولوجيا العملاقة في الإنفاق بوتيرتها الحالية قبل عام 2027، فسوف تعود مجتمعةً إلى الفقر وتعود إلى حقبة الخسائر. لذا، تكمن المشكلة التي تواجهها هذه الشركات في عدم كفاية الإيرادات.
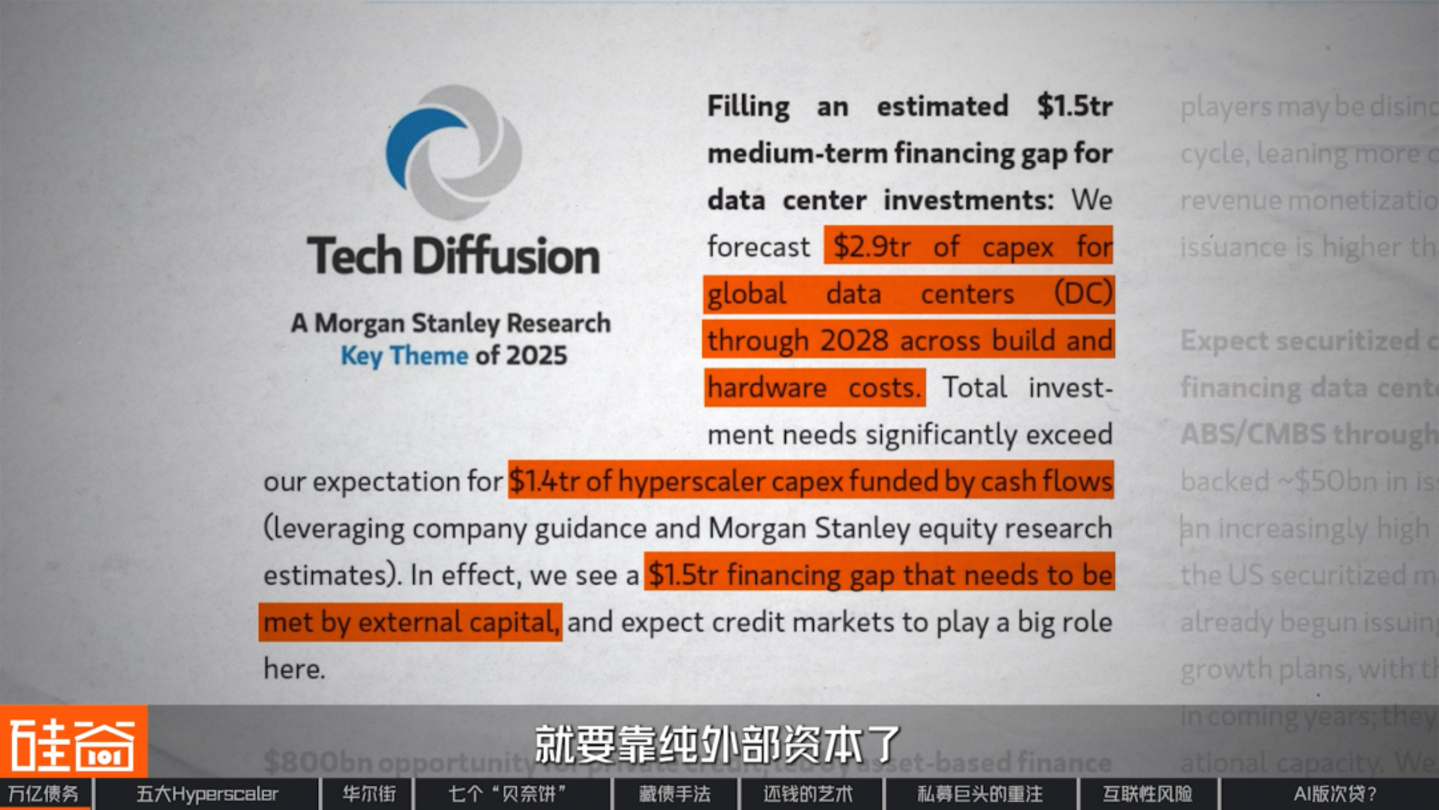
وفقًا لتقديرات مورغان ستانلي، سيصل الإنفاق الرأسمالي العالمي على مراكز البيانات إلى حوالي 2.9 تريليون دولار بحلول عام 2028. ومن هذا المبلغ، يمكن تغطية حوالي 1.4 تريليون دولار من التدفق النقدي لموردي مراكز البيانات الضخمة، بينما سيتعين الاعتماد على رأس المال الخارجي البحت على المبلغ المتبقي البالغ حوالي 1.5 تريليون دولار.
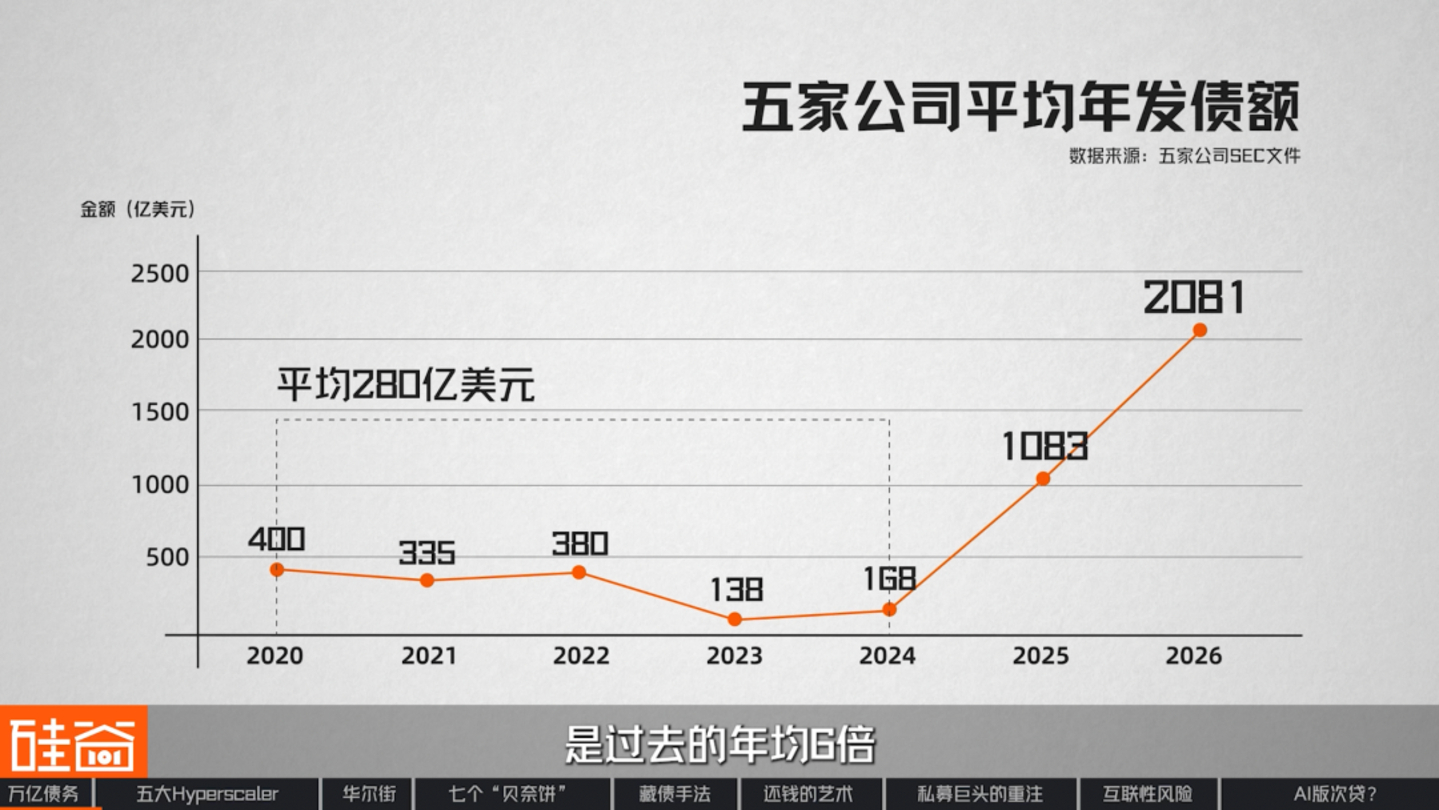
ونتيجةً لذلك، انطلقت الشركات الخمس العملاقة في مجال الحوسبة السحابية في موجةٍ محمومة من إصدار الديون. ففي الفترة من عام 2020 إلى عام 2024، أصدرت هذه الشركات الخمس ما متوسطه 28 مليار دولار أمريكي من الديون سنويًا. ولكن بحلول عام 2025، ارتفع هذا الرقم بشكلٍ كبير إلى 108.3 مليار دولار أمريكي. وبحلول أوائل أغسطس من هذا العام، كانت هذه الشركات العملاقة قد أصدرت بالفعل أكثر من 200 مليار دولار أمريكي، أي ستة أضعاف متوسطها السنوي السابق.
لكن مايكروسوفت تُعدّ استثناءً بين الشركات الخمس. فمنذ عام ٢٠٢٤، لم تُصدر أي سندات عامة، ومع ذلك انخفض إجمالي ديونها فعلياً. وهذا أمرٌ غير معتاد، وسنتناول أسبابه لاحقاً.
إذن، إليكم السؤال: ما الذي فعلوه بالضبط بكل تلك الأموال المقترضة؟ قد تظنون، بالطبع، أنهم اشتروا بطاقات رسومات وأنشأوا غرف خوادم. لكننا راجعنا جميع نشرات الاكتتاب الصادرة عن هذه الشركات الخمس خلال العامين والنصف الماضيين، وفي قسم استخدام الأموال، لم نجد مصطلحي "مركز البيانات" و"الذكاء الاصطناعي"، ولم يظهرا ولو لمرة واحدة.
لنأخذ إصدار شركة ميتا السابق لسندات بقيمة 30 مليار يوان كمثال. صرّحت ميتا نفسها بأن الأموال مخصصة لتمويل طويل الأجل لتقنيات الذكاء الاصطناعي ومراكز البيانات. مع ذلك، في نشرة الاكتتاب المقدمة إلى لجنة تنظيم الأوراق المالية الصينية، اقتصر قسم "استخدام الأموال" بالكامل على ست كلمات فقط: "أغراض الشركة العامة".
فعلت شركة أوراكل الشيء نفسه. فعندما أصدرت سندات في فبراير 2026، قالت إن الأموال مخصصة لتوسيع قاعدة عملاء الحوسبة السحابية، لكن نشرة الإصدار التي قدمتها في اليوم التالي ذكرت: "أرباح الأسهم وعمليات إعادة شراء الأسهم".
إذن إليكم تناقضًا مثيرًا للاهتمام: نفس المبلغ من المال يوصف بأنه "نحن نستثمر كل شيء في الذكاء الاصطناعي" في مكالمة الأرباح، ولكن في نشرة الاكتتاب، يتم إدراجه ببساطة على أنه "استخدام عام للشركات".
يكمن سبب هذا التكتم في أمر بسيط: فالأولى رواية تُروى للمساهمين، بينما الثانية بيانٌ صريحٌ بشأن المسؤولية القانونية. وتلجأ الشركات العملاقة إلى هذا الغموض في وثائقها القانونية لأنها لا ترغب في الإعلان علنًا للسوق عن تحملها ديونًا ضخمة.
لكن بما أن السوق مستعد للشراء، والسندات العامة رخيصة وموحدة وذات حجم تداول كبير، فلماذا لا يتم الاعتراف بذلك صراحةً؟ هناك ثلاثة أسباب رئيسية:
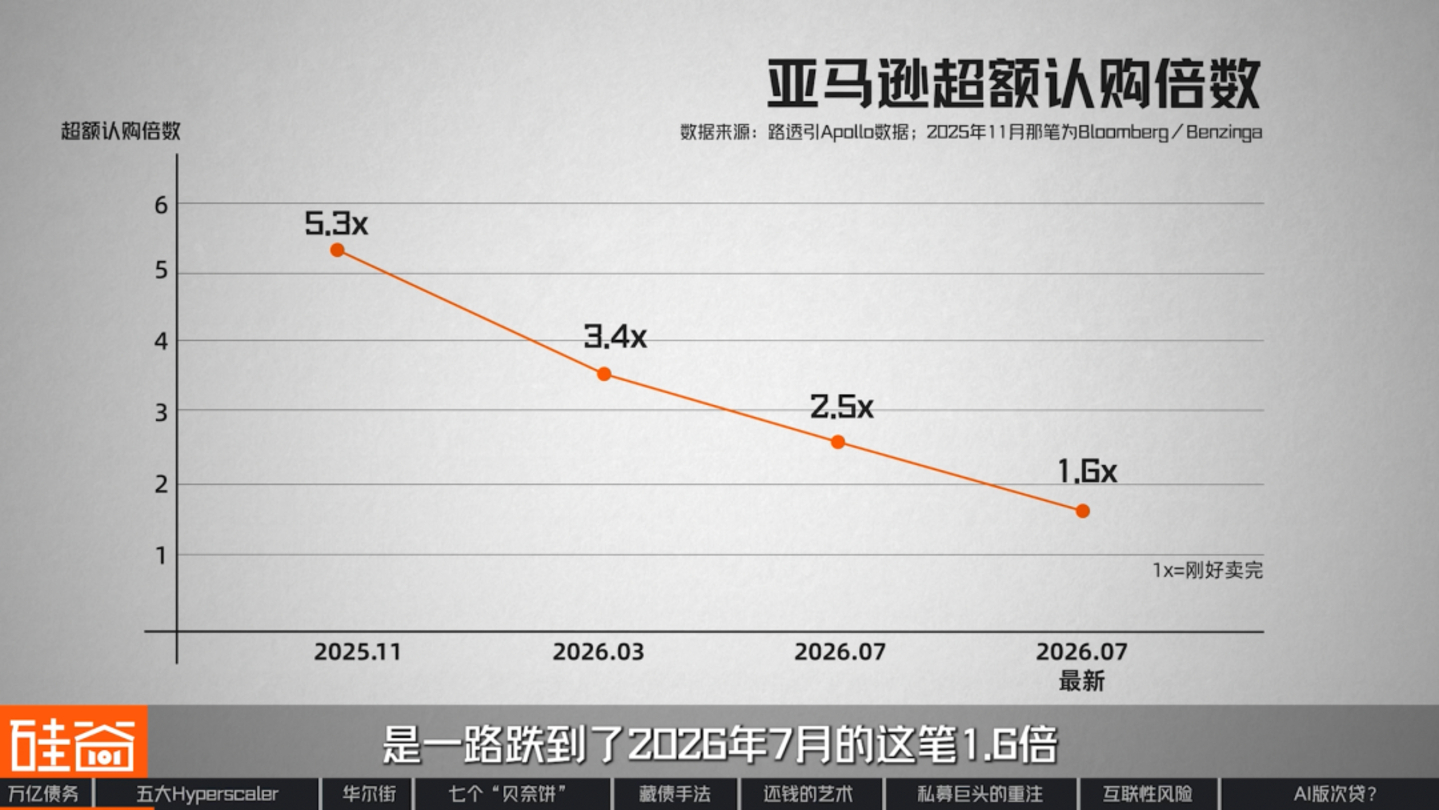
أولاً، لشهية السوق حدود. أحد المقاييس المستخدمة في القطاع لقياس سهولة بيع السندات هو مضاعف الاكتتاب الزائد، وهو نسبة طلبات السوق إلى مبلغ الإصدار. كلما ارتفع هذا المضاعف، زادت الرغبة في الحصول على السند. على سبيل المثال، انخفض مضاعف الاكتتاب الزائد لسندات أمازون خلال الأشهر التسعة الماضية، من 5.3 أضعاف في نوفمبر 2025 إلى 1.6 ضعف في يوليو 2026.
يخشى البعض في السوق أن يكون الانخفاض السريع في مضاعف الربحية مؤشراً على خوف السوق. مع ذلك، خلال مقابلاتنا في مؤتمر "سيليكون فالي 101"، قدّم اثنان من مستثمري وول ستريت وجهة نظر مختلفة.
كريستينا شو
مستثمر في البنية التحتية للذكاء الاصطناعي في وادي السيليكون، ومؤسس (معارض الإجماع في وادي السيليكون)
حسب فهمي، فإن مشكلة مضاعفات الاشتراكات تعود إلى أن السوق لا يزال جديدًا جدًا، والأهم من ذلك أن هؤلاء المصدرين لم يتعلموا كيفية تنظيم صفوفهم، وليس بسبب مخاوف السوق.
يشير مصطلح "جديد" إلى أن هذا السوق لم يبدأ إلا في أكتوبر الماضي. فعلى سبيل المثال، عندما دخلت شركة ميتا السوق هذا العام بإصدارها الثاني من سندات شركة ذات غرض خاص (SPV) بقيمة تزيد عن 12 مليار دولار، كانت هناك عدة مشاريع أخرى بقيمة عشرات المليارات من الدولارات تُعرض في الوقت نفسه، ما أدى إلى تراكمها دفعة واحدة. إلى جانب المشاعر التي أثارها التدفق النقدي السلبي الأخير لشركة جوجل، أدى ذلك إلى انخفاض طبيعي في مضاعف الاشتراك.
روب لي
الشريك الإداري لشركة أمونت بارتنرز، نيويورك
لا يرتبط هذا الأمر كثيرًا بثروتك؛ بل يعكس رغبة الجميع، تمامًا كما هو الحال في الاكتتاب العام الأولي. على سبيل المثال، إذا كان المعروض من السندات المصدرة قليلًا، فقد أحتاج فقط إلى شراء 100 سهم، ولكن لأنني أعلم أن هناك الكثيرين سيتنافسون عليها، فسأتقدم بطلب لشراء 200 سهم.
لذا، فإن انخفاض المضاعف لا يعني نقص السيولة في السوق، بل يعني أن المستثمرين أصبحوا أكثر انتقائية. ففي الفترة نفسها، يتم الترويج لسندات عامة بقيمة عشرات المليارات من اليوانات في آن واحد، ومع ذلك لا تزال نفس المجموعة من المؤسسات مستعدة لشراء هذا النوع من الأصول. وهناك حد أقصى لحجم الديون المماثلة التي يمكنها استيعابها خلال فترة زمنية محددة.
بمجرد أن يتجاوز معدل إصدار السندات هذا الحد، لا يكون أمام المصدرين سوى خيارين: إما رفع أسعار الفائدة لجذب الأموال التي كانت تعتبر في السابق باهظة الثمن وكانت تقف على الهامش، أو ببساطة تجاوز السوق وإيجاد مجموعة جديدة تمامًا من المشترين.
والآن بعد أن حدث هذان الأمران، دعونا ننظر إلى السعر أولاً.
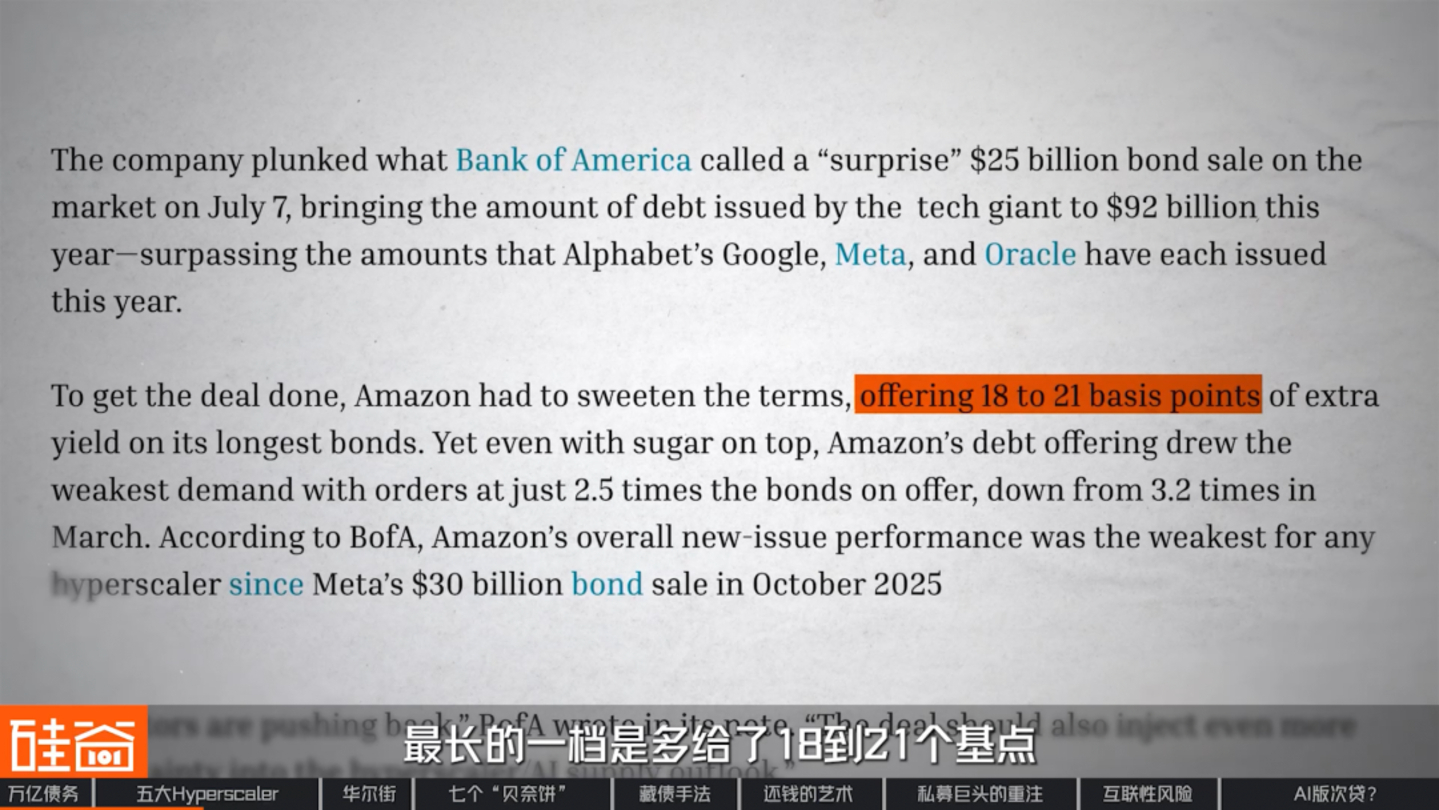
تتغير تكلفة الاقتراض أيضاً. ففي عام 2025، كان متوسط تكلفة بيع السندات ذات التصنيف الاستثماري أعلى بمقدار 2.25 نقطة أساس فقط من سعر السوق الثانوي. ولكن بحلول عام 2026، ارتفع هذا الرقم إلى 12 نقطة أساس. فعلى سبيل المثال، عند النظر إلى قرض أمازون في يوليو من هذا العام، نجد أن الشريحة الأطول قدمت فائدة أعلى بمقدار 18 إلى 21 نقطة أساس، أي ما يقارب خمسة أضعاف التكلفة.
قد تبدو الزيادة الطفيفة، التي لا تتجاوز بضع عشرات من النقاط الأساسية، ضئيلة، ولكن عند توزيعها على إصدار سندات بقيمة مئات المليارات من الدولارات، واستحقاقها على مدى عقدين أو ثلاثة عقود، فإنها تعني تدفقات نقدية خارجة إضافية بمئات الملايين من الدولارات سنويًا. والأمر الأكثر إثارة للقلق هو أن تكلفة الاقتراض ستزداد تدريجيًا: إذ سيصبح سعر الدين الحالي في السوق هو الحد الأدنى لسعر الدين التالي، مما سيؤدي بدوره إلى انخفاض سعر سندات الشركة الحالية في السوق الثانوية.
بمعنى آخر، لا يُعدّ إصدار السندات العامة أمراً مستحيلاً بالنسبة لهذه الشركات الخمس، بل إنّ كل خطوة تخطوها تزيد من التكلفة. علاوة على ذلك، فإنّ معدل ارتفاع التكلفة أسرع من معدل بناء منشآتها.
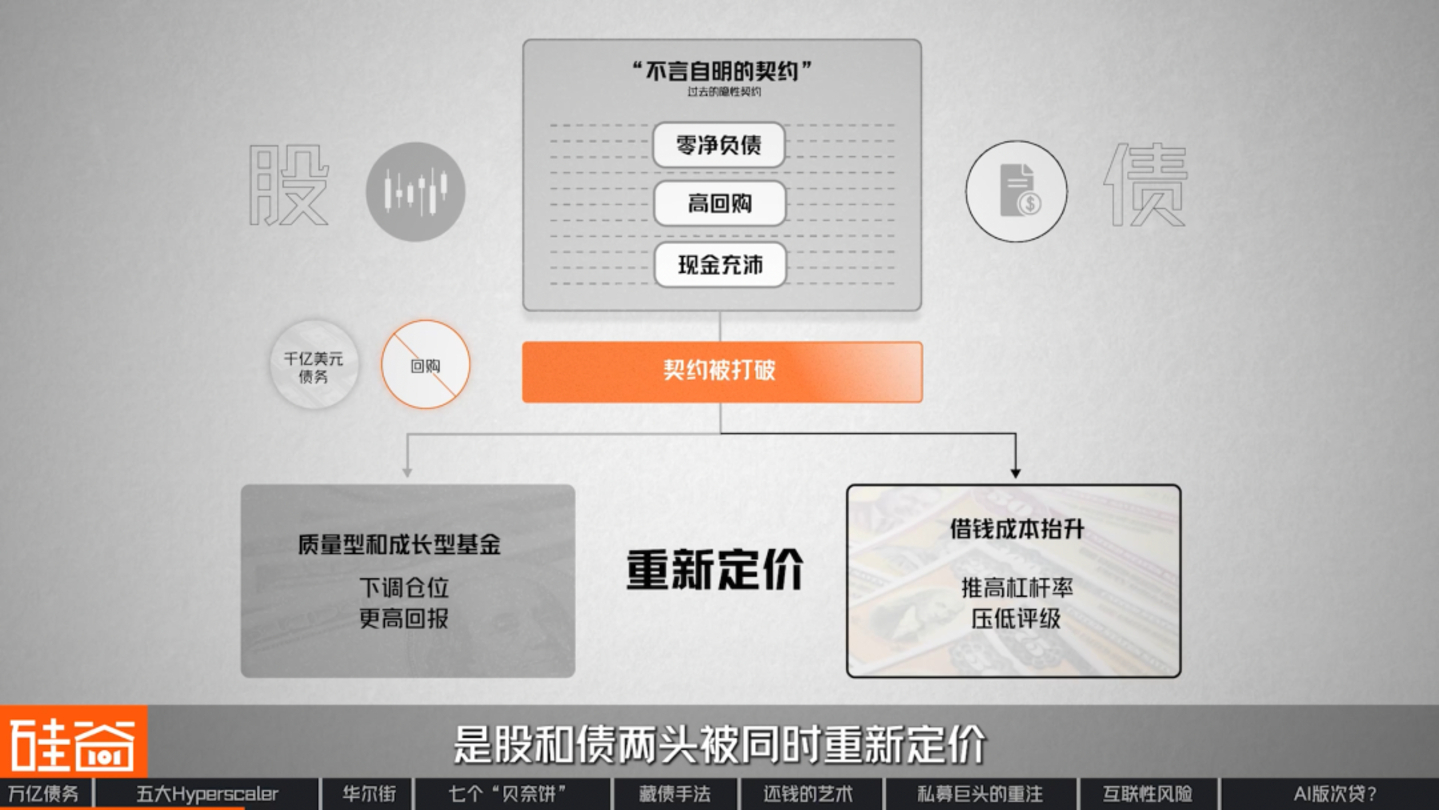
ثانيًا، أدى الدين العام المفرط إلى الإخلال بالتفاهم الضمني بين هذه الشركات ومساهميها. كانت هذه الشركات تُعرف سابقًا بامتلاكها سيولة نقدية صافية، وانعدام ديونها تقريبًا، وسداد أرباحها. أما الآن، فهي تقترض بكثافة وتُقلّص عمليات إعادة شراء الأسهم. وقد علّقت قناة CNBC بأن هذا قد أخلّ بـ"الاتفاق غير المعلن" بينها وبين مستثمريها.
يُعدّ هذا الاتفاق بالغ الأهمية لأنه يُحدد الجهة التي ستملك أسهم هذه الشركات في نهاية المطاف. في الماضي، كان جزء كبير من مشتريها من صناديق الاستثمار المتخصصة في الجودة والنمو، والتي انجذبت إلى خصائصها المتمثلة في "انعدام صافي الدين، وارتفاع معدلات إعادة شراء الأسهم، ووفرة السيولة النقدية". ولكن بمجرد أن تبدأ ميزانيات هذه الشركات العملاقة في تراكم مئات المليارات من الدولارات من الديون، وتخفيض معدلات إعادة شراء الأسهم، فإن المنطق الكامن وراء امتلاك هؤلاء المساهمين لهذه الأسهم لم يعد قائماً.
إما أن يقللوا من مراكزهم أو يطالبوا بعوائد أعلى للتعويض. أما بالنسبة للسندات، فإن إصدار سندات جديدة سيزيد من نسب الرافعة المالية، ويخفض التصنيفات الائتمانية، ويجعل السند التالي أكثر تكلفة. لذا، فإن تكلفة فسخ العقد هي إعادة تسعير كل من الأسهم والسندات في آن واحد.
أما السبب الثالث، وربما الأهم، فهو أن الأموال المقترضة عبر السندات العامة تُسجل بالكامل في الميزانية العمومية للشركة. وهذا يُحدد بشكل مباشر تصنيف وكالة التصنيف الائتماني، والذي بدوره يُحدد الجهات التي يُمكنها شراء سنداتها.
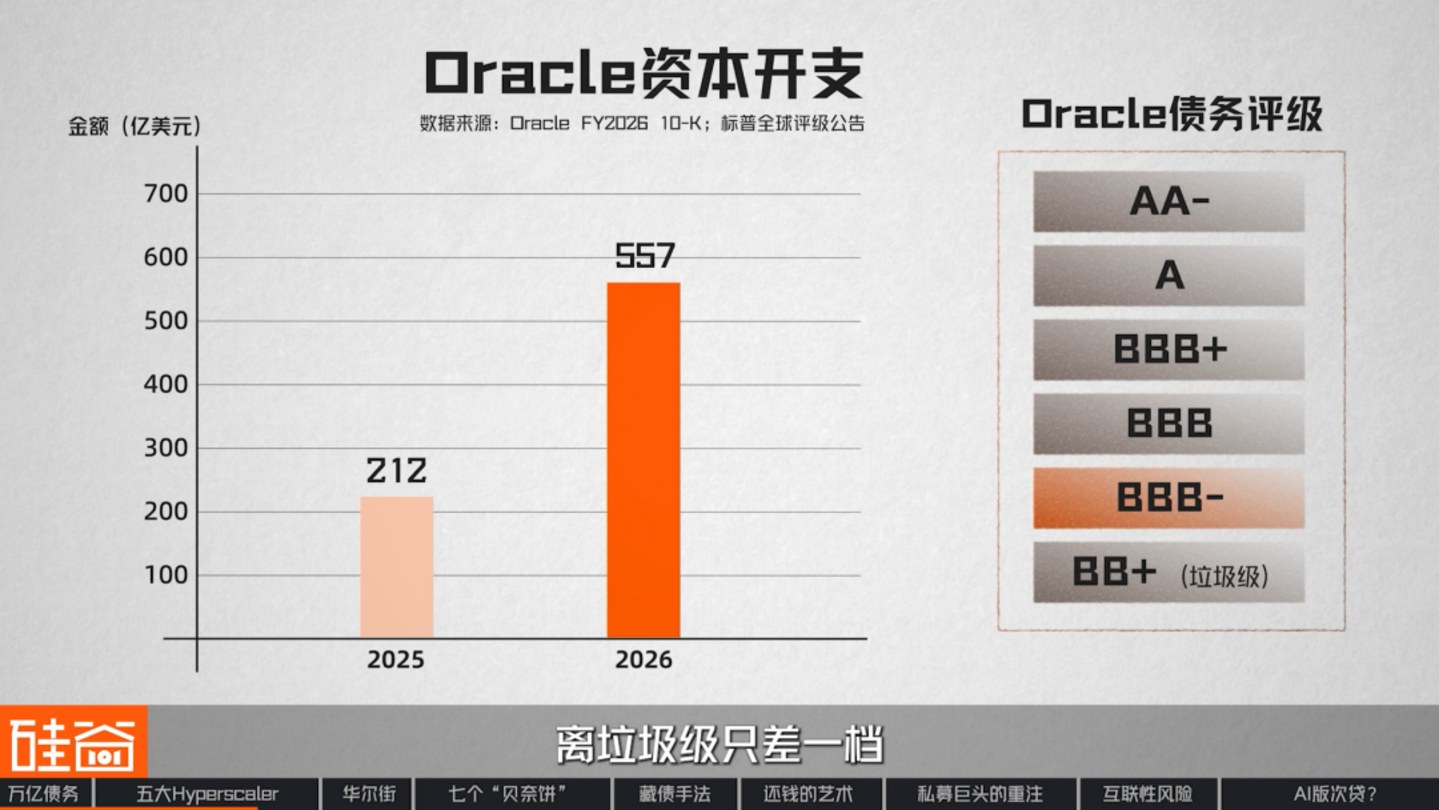
من بين هذه الشركات الخمس، اتخذت أوراكل المخاطر الأكبر واقترضت أكثر من غيرها، حيث ارتفعت نفقاتها الرأسمالية من 21.2 مليار دولار إلى 55.7 مليار دولار خلال عام واحد. وفي يوليو من هذا العام، خفضت وكالة ستاندرد آند بورز تصنيف ديون أوراكل من BBB إلى BBB-، أي بفارق درجة واحدة فقط عن تصنيفها كديون غير استثمارية.
لكن لماذا تكون عواقب خفض التصنيف الائتماني بمقدار درجة واحدة فقط وخيمة إلى هذا الحد؟ تكمن المشكلة في أن الخروج من التصنيف الاستثماري ليس مجرد مسألة تتعلق بالصورة العامة، بل يؤثر أيضاً على قائمة المشترين المحتملين.
عموماً، تفرض شركات التأمين وصناديق التقاعد - وهي مؤسسات تتمتع بأكبر قدر من رأس المال ولكنها أيضاً الأكثر نفوراً من المخاطرة - متطلبات داخلية صارمة فيما يتعلق بالتصنيفات الائتمانية. ويؤثر أي تخفيض في التصنيف الائتماني بشكل مباشر على تقييمها للأهداف الاستثمارية، وتُعد هذه الشركات من بين أكبر مشتري هذه الأصول.
كريستينا شو
مستثمر في البنية التحتية للذكاء الاصطناعي في وادي السيليكون، ومؤسس (معارض الإجماع في وادي السيليكون)
استثمرت صناديق التأمين أيضًا في شركة أوراكل، وإن كان ذلك بمبلغ صغير نسبيًا في ذلك الوقت، ويعود ذلك جزئيًا إلى المخاطر. فإذا انخفض تصنيف أوراكل الائتماني إلى ما دون درجة الاستثمار، فسيكون شاغلهم الرئيسي هو احتمال تخلف الشركة عن السداد. لأنه في حالة التخلف عن السداد، سيتحمل المساهمون الخسائر أولًا، ثم الدائنون. لذلك، فإن قلقهم لا ينصب على تغيير التصنيف بقدر ما ينصب على الجدارة الائتمانية الأساسية، أي التغيرات في قدرة الشركة الفعلية على السداد.
لأن هذا سند طرح خاص، فبمجرد أن يرغب الجميع في الخروج، فمن غير المرجح أن يكون بيعه سهلاً.
لا تكمن المشكلة الحقيقية في مجرد "ضرورة البيع"، بل في وجود مشترٍ محتمل عند حلول وقت البيع. لذا، لا يمكن لهذه الشركات زيادة ديونها إلى ما لا نهاية؛ فبمجرد وصولها إلى حد معين، يختفي المشتري ببساطة. وقد تكون شركة أوراكل هي تلك الشركة التي وصلت بالفعل إلى هذا الحد.
باختصار، ما تريده هذه الشركات الخمس في الواقع هو ثلاثة أشياء.
أولاً، المزيد من المال. لأن المشترين القدامى في السوق المفتوحة من الواضح أنهم غير قادرين على الصمود لفترة أطول.
ثانياً، التمويل طويل الأجل. يستغرق بناء مركز بيانات من عشر إلى عشرين عاماً من بدء الإنشاء إلى استرداد التكاليف، ولا يمكن للسندات العامة أن توفر مثل هذا الشرط طويل الأجل والمخصص.
ثالثًا، والأهم من ذلك كله، أنهم يريدون تسجيل هذه الأموال بطريقة لا تكون واضحة جدًا في ميزانياتهم العمومية.
لا يستطيع سوق السندات العامة توفير العناصر الثلاثة جميعها. فمن يا ترى يستطيع تلبية كل هذه الاحتياجات في آن واحد؟ بالمصادفة، في الوقت نفسه، كانت مجموعة من الأشخاص في وول ستريت تواجه صعوبات مماثلة. وكان الحل الأمثل لمشاكلهم هو توفير العناصر الثلاثة دفعة واحدة، وهو ما كان حلاً مثالياً. ومن بين هذه المجموعة في وول ستريت، كانت هناك مؤسسة تُدعى "بلو آول".
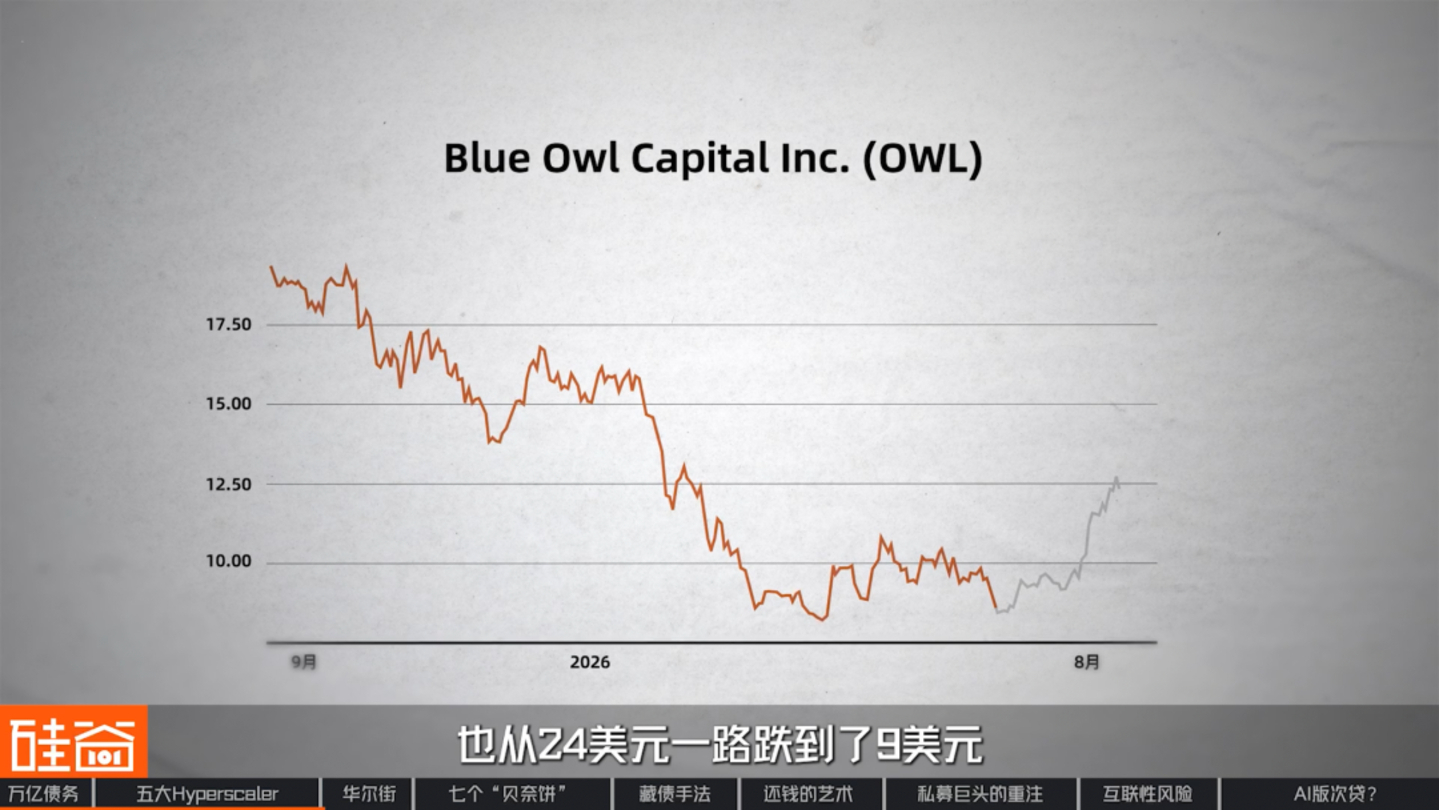
في النصف الأول من عام 2026، شهدت شركة بلو آول، إحدى أكبر شركات الإقراض الخاص في العالم، موجة استرداد بلغت 40% على أحد صناديقها الاستثمارية لربعين متتاليين. وفي نهاية المطاف، لم تتجاوز نسبة الاسترداد 15% في كل مرة، وانخفض سعر سهم الشركة من 24 دولارًا إلى 9 دولارات.
بمعنى آخر، من بين كل ثلاثة أشخاص يحاولون سحب أموالهم، واحد فقط سيحصل عليها بالفعل. لماذا يحدث هذا؟ لأن هذا الصندوق، الذي يشهد سحبًا جماعيًا لأمواله، يستثمر بشكل أساسي في قطاع برمجيات SaaS، حيث تمثل قروض شركات البرمجيات أكثر من 60% من محفظته الاستثمارية - وهو تحديدًا نوع الأصول الذي لا يرغب وول ستريت في الاحتفاظ به هذا العام.
هناك كلمتان أساسيتان هنا: "نسبة القروض" و"الذكاء الاصطناعي". هذان العاملان مجتمعان تسببا في انهيار قطاع البرمجيات كخدمة (SaaS) عدة مرات في سوق الأسهم الأمريكية هذا العام. فمنذ ذروته في سبتمبر 2025، انخفضت أسهم شركات البرمجيات بنحو 40%. في الماضي، كان المستثمرون على استعداد لمنح شركات البرمجيات تقييمات عالية لأنهم كانوا يؤمنون بيقين أن العملاء سيجددون اشتراكاتهم سنويًا، وأن الإيرادات ستزداد عامًا بعد عام. أما الآن، فقد أصبح هذا اليقين موضع شك، لأن السوق يعتقد أن الذكاء الاصطناعي سيقضي على البرمجيات.
المنطق بسيط: إذا استطاعت شركة ما إنشاء أداة قابلة للاستخدام باستخدام الذكاء الاصطناعي بمفردها، فلماذا تحتاج إلى دفع رسوم اشتراك كل عام؟
ومن المثير للاهتمام، بالنظر إلى الأساسيات، أن الوضع ليس بالسوء الذي يبدو عليه. فقد شهد قطاع اشتراكات مايكروسوفت M365 نموًا في إيراداته من 15% إلى 19% على أساس سنوي. كما شهدت شركات البرمجيات كخدمة (SaaS) مثل ServiceNow وSalesforce وSnowflake استقرارًا في إيراداتها الفصلية، بل وتسارعًا في بعض الأحيان، مؤخرًا.
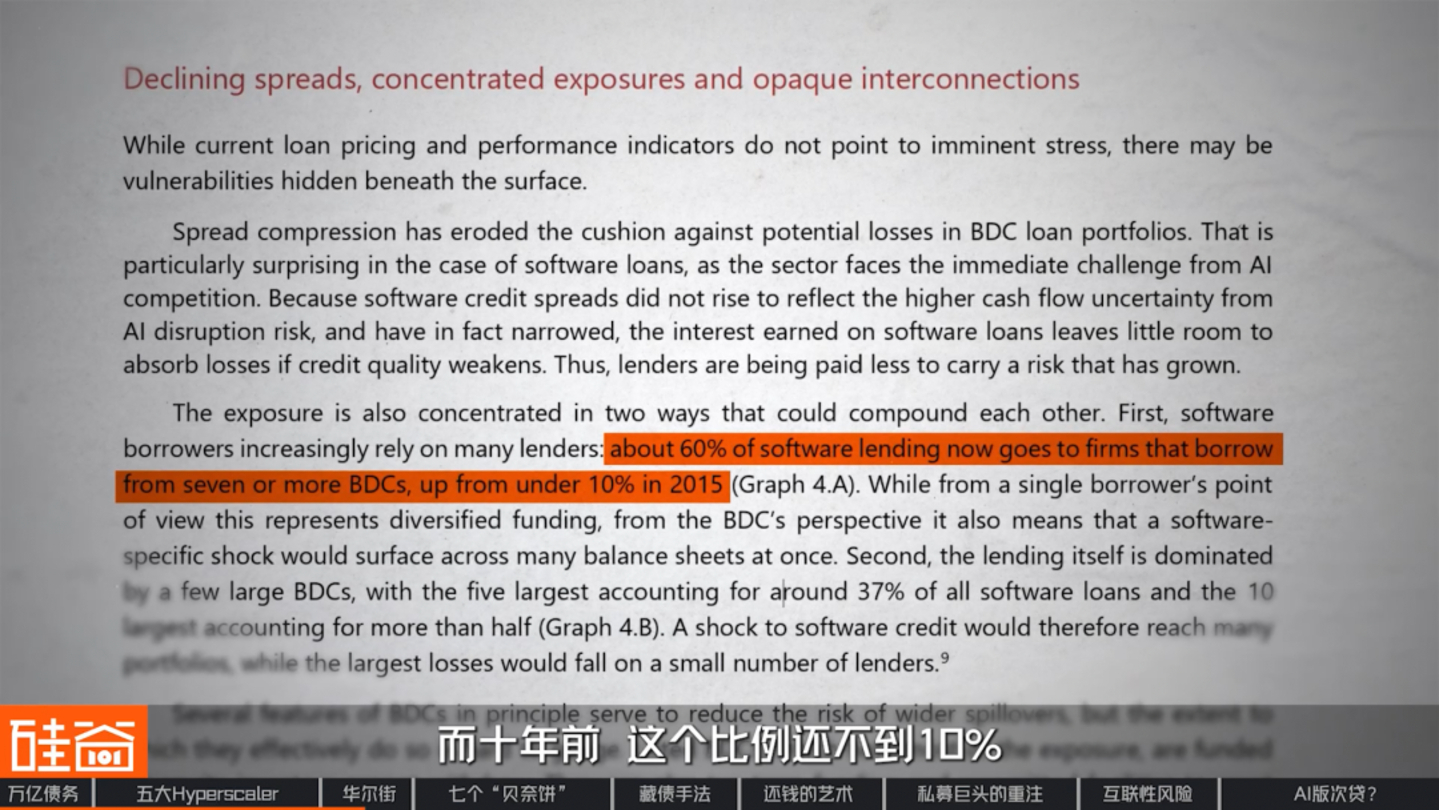
إذا كانت الأسس سليمة، فلماذا حدث الانهيار بهذه الشدة؟ يقودنا هذا إلى نسب قروض شركات البرمجيات. فقد أظهر تقرير صادر عن بنك التسويات الدولية في يوليو من هذا العام أن 60% من إجمالي القروض التي منحتها مؤسسات الإقراض الخاصة لشركات البرمجيات كخدمة (SaaS) كانت لشركات اقترضت من أكثر من سبع مؤسسات في آن واحد. قبل عشر سنوات، كانت هذه النسبة أقل من 10%.
لذلك، حتى لو لم تتأثر أعمال SaaS بالذكاء الاصطناعي في الوقت الحالي، فبمجرد أن يتغير توجه السوق، قد يبدأ منطق الائتمان في صناعة SaaS بأكملها في التفكك، وهي نقطة أقرت بها شركة Blue Owl.
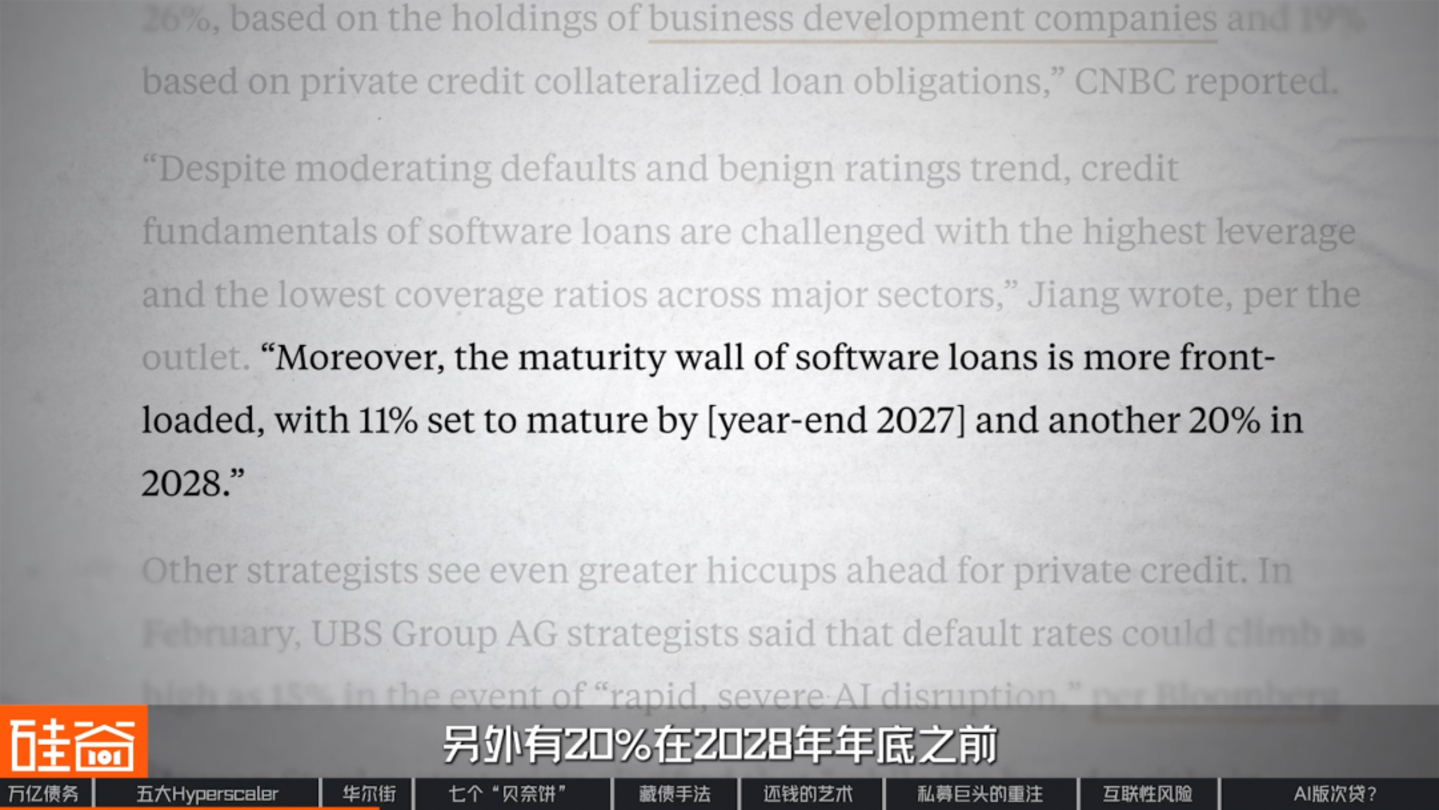
والأهم من ذلك، أن الاختبار الحقيقي لم يأتِ بعد. فبحسب حسابات مورغان ستانلي، سيستحق سداد حوالي 11% من قروض البرمجيات قبل نهاية عام 2027، و20% أخرى قبل نهاية عام 2028. وهذا يعني أن على شركات إدارة الأصول العملاقة إيجاد فكرة مقنعة تجذب السوق مجدداً قبل أن "تفشل" برمجيات الخدمة (SaaS). وهذه الفكرة هي مركز بيانات الذكاء الاصطناعي.
كريستينا شو
مستثمر في البنية التحتية للذكاء الاصطناعي في وادي السيليكون، ومؤسس (معارض الإجماع في وادي السيليكون)
في الماضي، كانت شركات البرمجيات هي أكبر الأصول في قروض الأسهم الخاصة. لكن قصة البرمجيات لم تعد جذابة، لذا يقوم هؤلاء المستثمرون حاليًا بإعادة توجيه خطوط ائتمانهم للاستثمار في ديون مراكز البيانات.
فعلى سبيل المثال، في ديسمبر 2025، رفضت شركة بلو آول مشروع مركز بيانات أوراكل في ميشيغان، مشيرةً إلى عدم امتثاله لمعايير الاكتتاب. ومع ذلك، سرعان ما استحوذت شركة بيمكو، وهي شركة عملاقة أخرى لإدارة الأصول الخاصة، على الصفقة بسعر أعلى.
في عام 2026، شكّلت المنافسة الشرسة على مراكز بيانات الذكاء الاصطناعي ظاهرة متكررة في وول ستريت، تكاد تحدث شهرياً. ففي مشروع مركز البيانات نفسه الذي يسعى للحصول على تمويل، كانت عدة مؤسسات تتقدم بعروض متزامنة. وكان الفائز بالعقد هو من يقدم أقل سعر فائدة وأكثر الشروط مرونة.
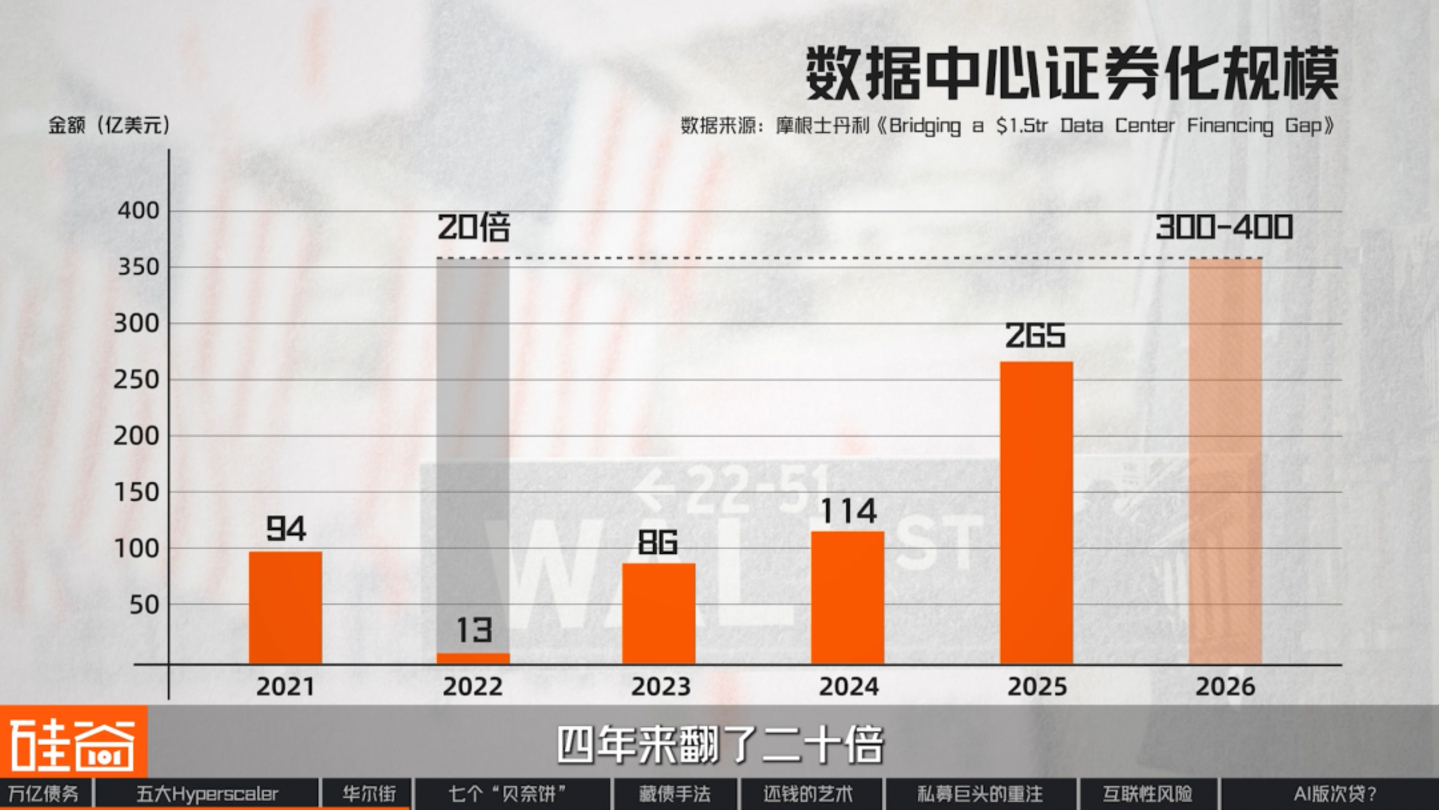
لقد ازداد حجم مراكز البيانات المعبأة كأوراق مالية والمباعة للمستثمرين من 1.3 مليار دولار في عام 2022 إلى 30-40 مليار دولار الآن، أي بزيادة عشرين ضعفًا في أربع سنوات.
من بين جميع هذه المعاملات، تبرز واحدة كأكثرها شهرة: أحدث منصة حوسبة فائقة التوسع من ميتا، هايبريون. سنستخدمها كدراسة حالة لتحليل "تقنية إخفاء الديون" هذه خطوة بخطوة.
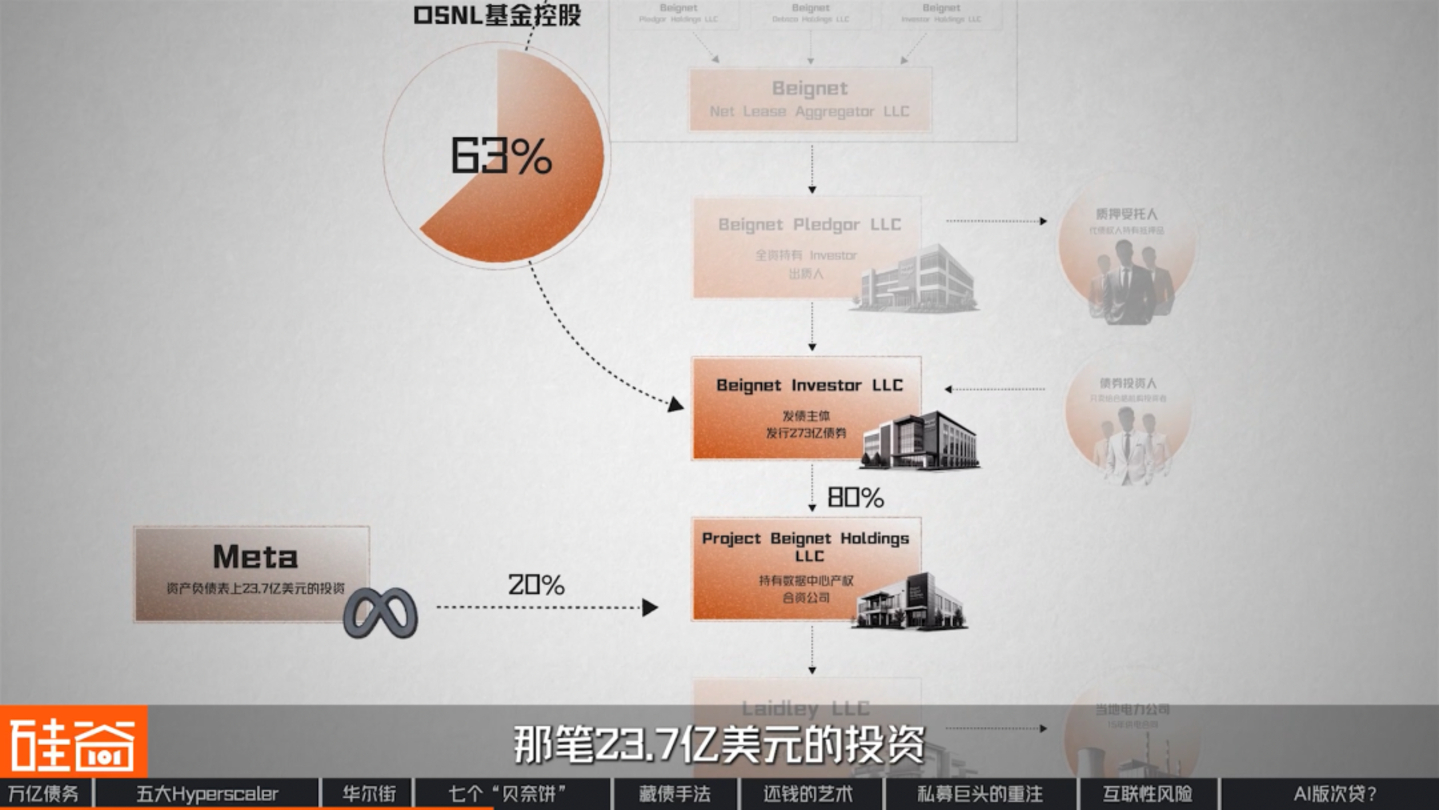
اقترض مشروع هايبريون مبلغًا إجماليًا قدره 27.3 مليار دولار. مع ذلك، لا تُظهر الميزانية العمومية لشركة ميتا سوى استثمار واحد بقيمة 2.37 مليار دولار مرتبط بهذا المشروع. أين ذهبت الـ 20 مليار دولار المتبقية؟ دعونا نحلل أدواتهم المالية التي تُستخدم لإخفاء الديون طبقةً تلو الأخرى.
▍سبعة "بسكويت بينيت"
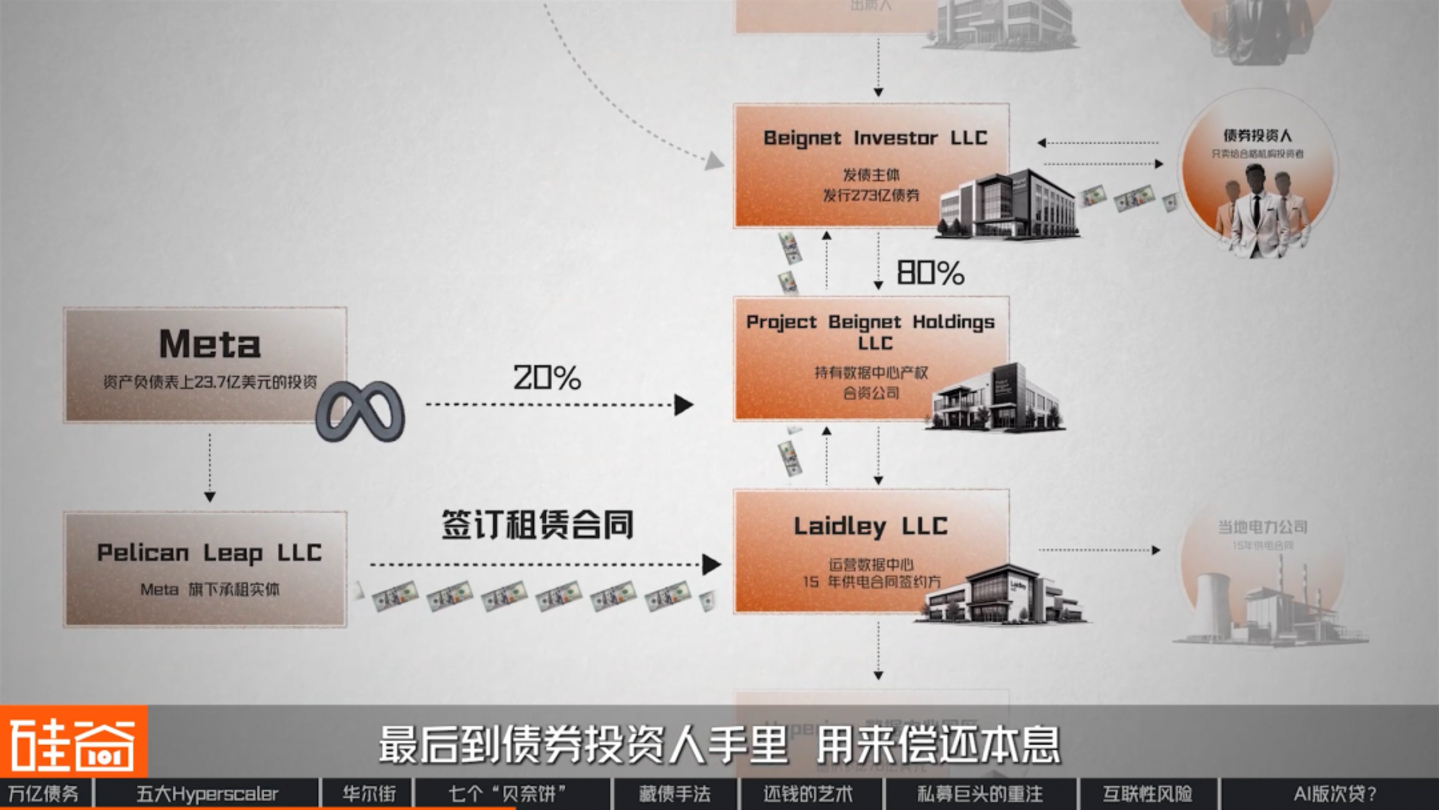
يقع مركز البيانات في لويزيانا وهو مسجل تحت اسم شركة تسمى Laidley LLC، والتي تدير المجمع ولديها عقد إمداد طاقة لمدة 15 عامًا مع شركة الكهرباء المحلية.
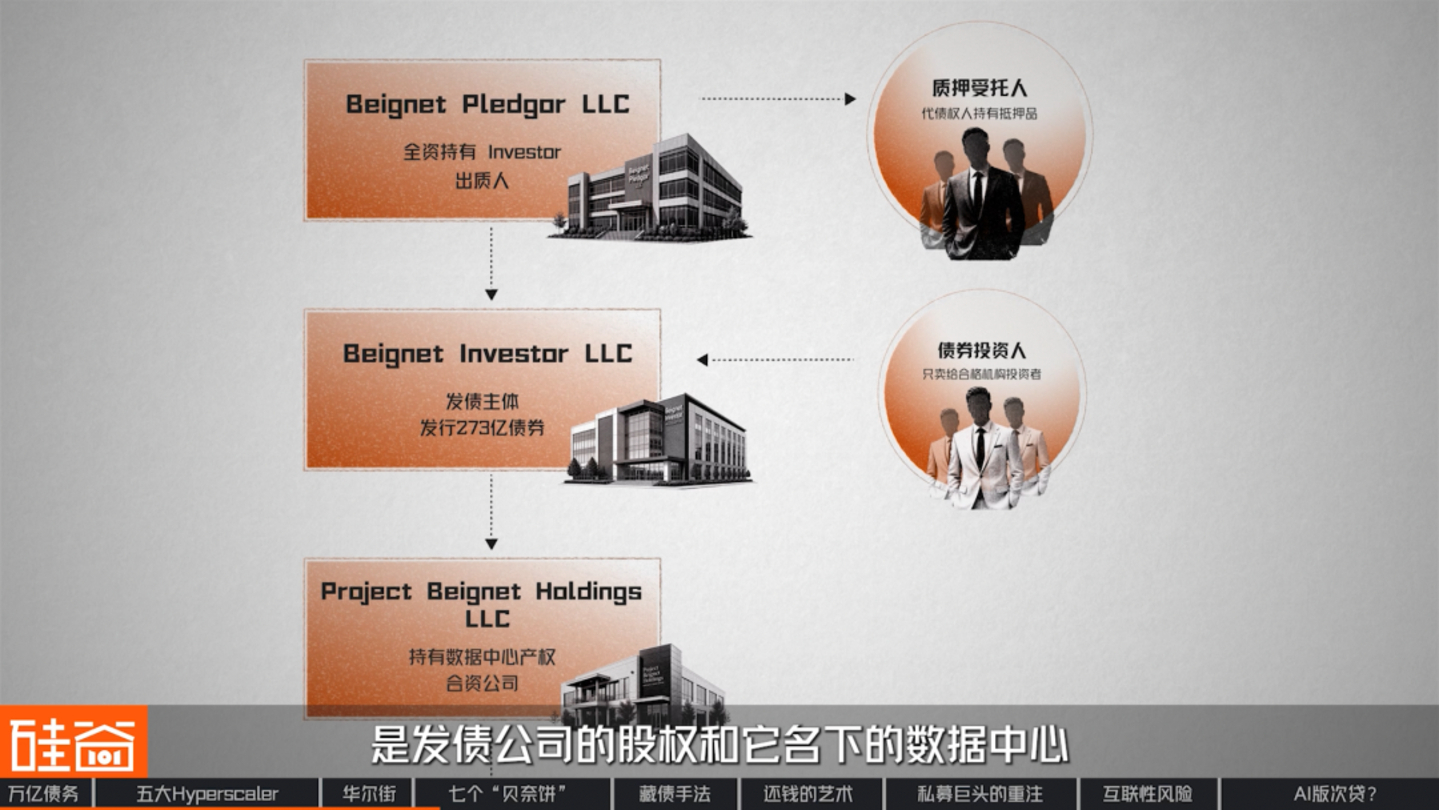
تقع شركة بروجكت بينيه هولدينغز، المالكة لمركز البيانات، فوق شركة لايدلي. وفوقها شركة بينيه إنفستور، التي أصدرت سندات بقيمة 27.3 مليار دولار. وفوقها شركة تُدعى بينيه بليدغور، المالكة بالكامل لشركة بينيه إنفستور. وفي الوقت نفسه، رهنت هذه الأسهم إلى أمين، وبذلك أقرض الدائنون 27.3 مليار دولار، وحصلوا في المقابل على أسهم المُصدر ومراكز بياناته كضمان.
فوق شركة Pledgor، توجد أربع شركات قابضة، إحداها تُسمى Beignet Net Lease Aggregator. تقوم هذه الشركة بتجميع جميع المستثمرين في شركة وهمية، تمتلك بدورها الأسهم. وعلى رأس هذه الشركات، توجد OSNL، وهي صندوق تابع لشركة Blue Owl متخصص في عقارات التأجير الصافي. إضافةً إلى ذلك، توجد مجموعة من المستثمرين المشاركين الذين ساهموا برأس المال مع Blue Owl. عند هذه النقطة، تم فصل أصول مركز بيانات Hyperion وديونها المرتبطة بها قانونيًا.
بالإضافة إلى ذلك، ستلاحظ أن جميع أسماء هذه الشركات تحتوي على كلمة "Beignet". وهذا نوع من الحلوى المقلية الشائعة في شوارع نيو أورليانز، وتتبع "طريقة تسمية الطعام" هذه نفس نمط اصطلاحات التسمية المستخدمة في النماذج الفوقية.
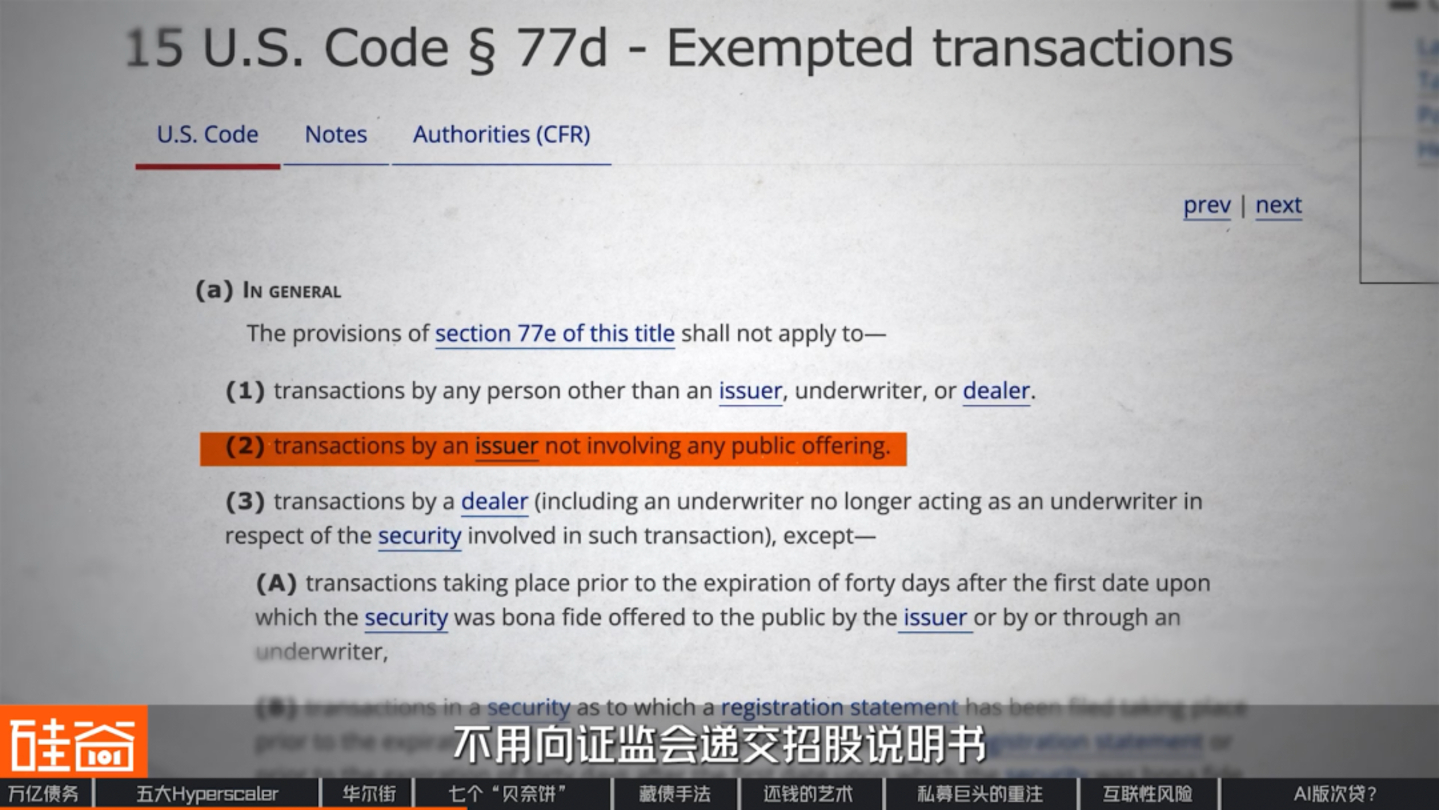
لقد راجعنا سجلات تسجيل هذه الشركات السبع التي تحمل اسم "بينيه"، ووجدنا أنها جميعًا مسجلة في ولاية ديلاوير الأمريكية، خلال فترة تقل عن ستة أسابيع. في ديلاوير، لا يُشترط على الشركات ذات المسؤولية المحدودة الإفصاح عن أعضائها ونسب ملكيتهم للأسهم، وينطبق الأمر نفسه على إصدار السندات هذا البالغ 27.3 مليار دولار؛ إذ لا يلزم تقديم نشرة اكتتاب إلى هيئة الأوراق المالية والبورصات الأمريكية. بعبارة أخرى، لن يتم تحويله أبدًا إلى سندات مسجلة علنًا.
▍لماذا لا يظهر مبلغ 27.3 مليار على طاولة ميتا؟
مع ذلك، لا يُلغي الفصل القانوني الديون؛ فهذا النوع من هياكل الشركات الوهمية ليس بجديد. في عالم المال، يُعرف باسم "الكيان ذي الغرض الخاص" (SPV): وهو كيان قانوني تُنشئه الشركة الأم حصراً لمشروع معين، ويتحمل جميع الالتزامات والمخاطر، ولا يظهر في ميزانية الشركة الأم. ونظراً لشيوعه، فقد وُضعت معايير محاسبية خاصة بهذا الهيكل منذ زمن.
توجد قاعدة محددة في معايير المحاسبة الأمريكية تحكم هذه المسألة. ومبدأها هو: أن إدراج الدين في الميزانية العمومية من عدمه يعتمد بشكل أساسي على عاملين.
أولاً، هل لديك الصلاحية لاتخاذ القرارات الرئيسية المتعلقة بالمشروع؟
ثانياً، هل أنت المستفيد الرئيسي من هذا المشروع؟
يكمن حل شركة ميتا في هيكل مساهمتها. تسيطر بلو آول بشكل غير مباشر على شركة بينيه إنفستور من خلال حصة تبلغ 63%، ثم تمتلك، عبر بينيه إنفستور، حصة 80% في شركة بروجكت بينيه هولدينغز، الشركة المالكة فعلياً لمراكز البيانات. أما النسبة المتبقية البالغة 20% فهي ملك لشركة ميتا، وهي استثمار بقيمة 2.37 مليار دولار أمريكي مُدرج في ميزانيتها العمومية.
ذكرت شركة ميتا نفسها في تقريرها المالي أنه نظرًا لعدم اضطلاعها بدور قيادي في أهم الأنشطة التشغيلية للمشروع المشترك، لم تكن ميتا مستفيدًا رئيسيًا، وبالتالي لم تكن بحاجة إلى دمج بياناتها المالية. وبما أن المشروع المشترك لم يُدمج في بيانات ميتا المالية، فقد اختفى الدين المرتبط به، والبالغ 27.3 مليار دولار، تلقائيًا من ميزانية ميتا العمومية.
لكن هذا يقودنا إلى السؤال التالي: هل يعني عدم وجود هذا الدين في ميزانية ميتا أن ميتا غير ملزمة بسداده؟ الجواب: بالطبع عليها سداده، ولكن بطريقة غير مباشرة.
▍من أين تأتي الأموال اللازمة لسداد الدين؟
تمتلك شركة ميتا شركة تأجير تُدعى "بيليكان ليب"، والتي أبرمت اتفاقية إيجار مع شركة "لايدلي" المحدودة، وهي الكيان التشغيلي لشركة "هايبريون". ابتداءً من عام 2029، ستدفع "بيليكان ليب" إيجارًا شهريًا لشركة "لايدلي". سيُودع هذا المبلغ أولًا في حساب "لايدلي"، ثم يمر عبر سلسلة من الشركات الوهمية، بما في ذلك "بينيه"، ويصل في النهاية إلى مستثمري السندات لسداد أصل الدين وفوائده. وبالتالي، بعد كل هذا، تتولى ميتا نفسها سداد الدين.
لنلقِ نظرة على الدين نفسه: مبلغ إجمالي قدره 27.29 مليار دولار، ومعدل فائدة 6.581%، ويستحق في مايو 2049، وقد تم سداده بالكامل. إذن، هذا قرض عقاري مدته 24 عامًا. ولكن تجدر الإشارة إلى تفصيل واحد: مدة الإيجار الأولية 4 سنوات، تبدأ في عام 2029، وقد مُنحت شركة ميتا خيار التجديد، مما يسمح بتمديد أقصاه 20 عامًا.
تكمن المشكلة في أن هذا الدين يمتد لفترة سداد تبلغ 24 عامًا، بينما استأجرته شركة ميتا لمدة 4 سنوات فقط. هذا يعني أنه بحلول عام 2033، يمكن لشركة ميتا أن تختار الانسحاب. فمن سيسدد إذًا الدين المتبقي الذي يزيد عن 20 مليارًا؟ يكمن الجواب في اتفاقية الإيجار هذه.
الضمان الحقيقي هو ميتا نفسها.
دعونا نلقي نظرة فاحصة على عقد الإيجار هذا. فبالإضافة إلى الإيجار الشهري، أرفقت شركة ميتا بعقد الإيجار ضمانًا للقيمة المتبقية، بحد أقصى يبلغ حوالي 28 مليار دولار. وقد أوضحت ميتا في تقريرها المالي أنه في حال قررت عدم تجديد عقد الإيجار أو الانسحاب من المجمع، فإنها ستدفع الفرق بين القيمة السوقية للمجمع و28 مليار دولار.
لذا، فإن الضمان الحقيقي لهذا القرض البالغ 27.3 مليار دولار هو شركة ميتا نفسها. ويتضح هذا الاستنتاج أيضًا من التصنيف الائتماني لهذا السند. فقد صنّفت وكالة ستاندرد آند بورز هذا السند بدرجة A+، بينما حصلت ميتا على تصنيف AA، مما يعني أن تصنيفها الائتماني قد انخفض درجة واحدة.
بروس ليو (刘沁东)
الرئيس التنفيذي ومدير الاستثمار في شركة إيزوتيريكا كابيتال (جي رونغ للاستثمار)
مجرد تقديمي لضمان لا يعني بالضرورة أنك ستستفيد من تصنيفي الائتماني. هذا مستحيل؛ فالسوق ليس بهذه السذاجة. تصنيفي الائتماني أقل من تصنيف ميتا. سيأخذ السوق ميتا في الاعتبار كضمان، لكنه لن يمنحك ائتمانًا كاملاً. سيقدم لك بالتأكيد خصمًا.
كريستينا شو
مستثمر في البنية التحتية للذكاء الاصطناعي في وادي السيليكون، ومؤسس (معارض الإجماع في وادي السيليكون)
عند تقييم شركة ميتا كمستثمر، لا يهمني بالتحديد أي بيان مالي يظهر فيه هذا البيان أو لا يظهر، بل يهمني ما إذا كان يعكس التزامات ميتا الفعلية. تُعتبر عقود الإيجار بالإضافة إلى ضمانات القيمة المتبقية التزامات إنفاق ثابتة طويلة الأجل من جانب ميتا، لذا أُدرجها في نموذجي.
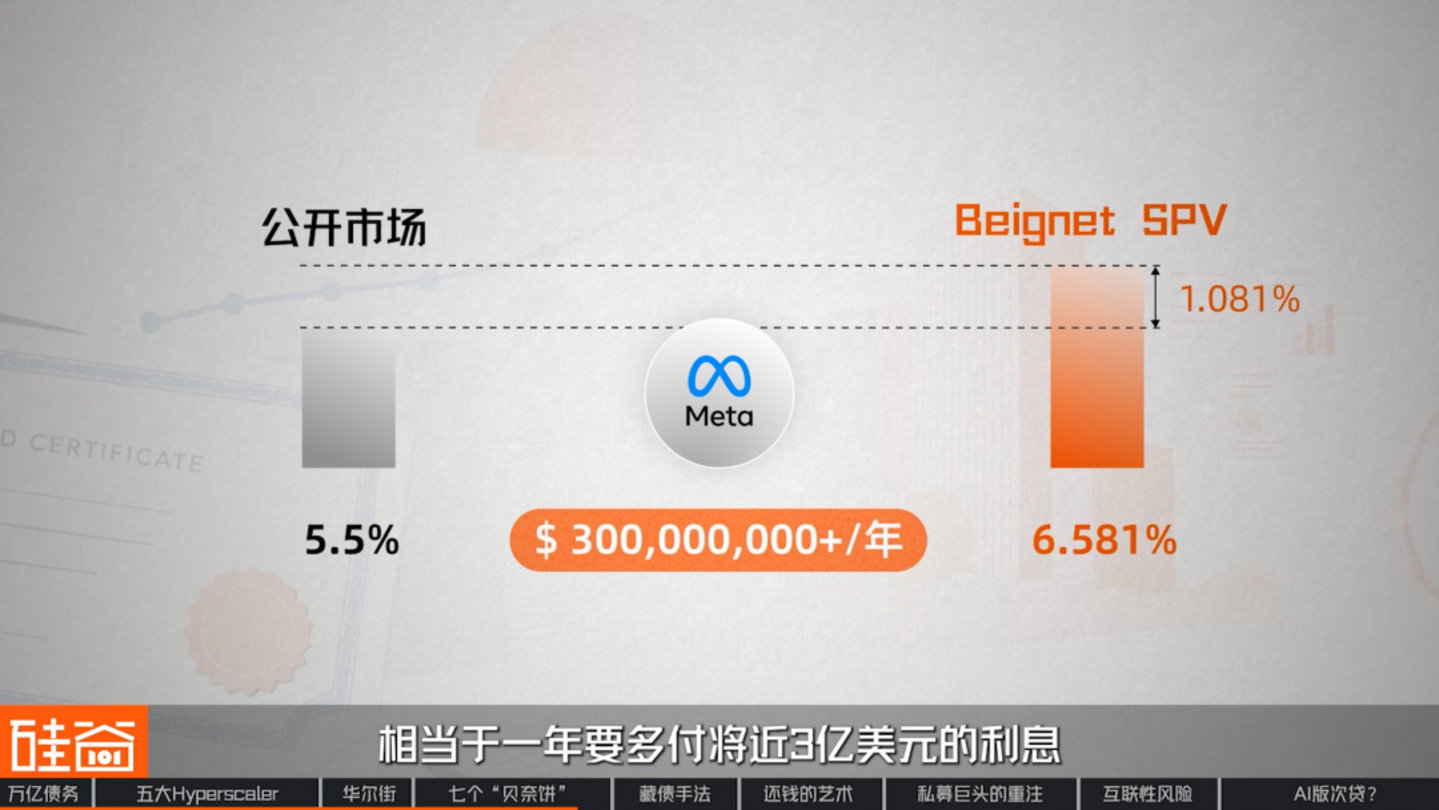
بالطبع، يتعين على شركة ميتا دفع ثمن إضافي للحصول على هذه الميزانية العمومية النظيفة. فلو أصدرت ميتا سندات بنفس تاريخ الاستحقاق في السوق المفتوحة، لبلغت التكلفة حوالي 5.5%، بينما سيكلف الاقتراض من خلال شركة بينييه ذات الغرض الخاص 6.581%، أي ما يعادل دفع ما يقارب 300 مليون دولار إضافية كفوائد سنوياً.
بعد تصميم هذه المجموعة المكلفة من الأدوات، من الواضح أن ميتا وول ستريت لم تنويا استخدامها مرة واحدة فقط. ففي يوليو الماضي، ظهرت النسخة الثانية، سوبايبيلا، وهو مشروع آخر لميتا في إل باسو، تكساس. اكتمل تسعيرها في 27 يوليو، وجمعت في نهاية المطاف 12.5 مليار دولار أمريكي بمعدل فائدة 7.534%، وتستحق في عام 2048، مع استهلاك كامل للأصول، وبنفس هيكل الأسهم 80/20. الفرق الوحيد هذه المرة هو أن بلاك روك استحوذت على 80% من الحصة بدلاً من بلو آول.
في أقل من عام، أصدرت شركة ميتا سندين لمراكز البيانات بقيمة إجمالية تقارب 40 مليار دولار. وكان مشتري هذين السندين في الأساس مجموعة واحدة من المؤسسات. من الإنصاف القول إن آلية إصدار السندات لدى ميتا ناضجة للغاية. ومع ذلك، لا يزال السوق الحالي يفرض رقابة صارمة نسبياً على مستوى المخاطر التي تتعرض لها شركة واحدة تصدر سندات بشكل سريع ومتتابع.
كريستينا شو
مستثمر في البنية التحتية للذكاء الاصطناعي في وادي السيليكون، ومؤسس (معارض الإجماع في وادي السيليكون)
لقد لاحظت أن العديد من المستثمرين المؤسسيين الكبار الذين شاركوا بالفعل في جولتي تمويل شركة ميتا قد قللوا بشكل كبير من مشاركتهم في هذا المشروع الذي تبلغ قيمته 12.5 مليار دولار هذا العام مقارنة بالعام الماضي.
هناك عدة أسباب. أولاً، شعروا أن جولتي التمويل كانتا سريعتين للغاية، مما أدى إلى ظهور عدد كبير من الأهداف الاستثمارية دفعة واحدة. ثانياً، مع تزايد الاستثمار في مراكز البيانات، أصبحت محفظتهم الاستثمارية تضم بالفعل جزءاً كبيراً من أصولهم. لذا فهم بحاجة إلى موازنة توزيع أصولهم الائتمانية، وبالتالي سيستثمرون أقل قليلاً هذا العام، ولكن هذا لا علاقة له بشركة ميتا.
كما قمنا بمراجعة التقارير المالية للشركات الأربع الكبرى الأخرى ووجدنا أنه عندما يتعلق الأمر بـ "إصدار السندات"، فإن كل شركة تستخدم أساليبها الفريدة الخاصة بها.
مايكروسوفت: التزامات عقود الإيجار التمويلي
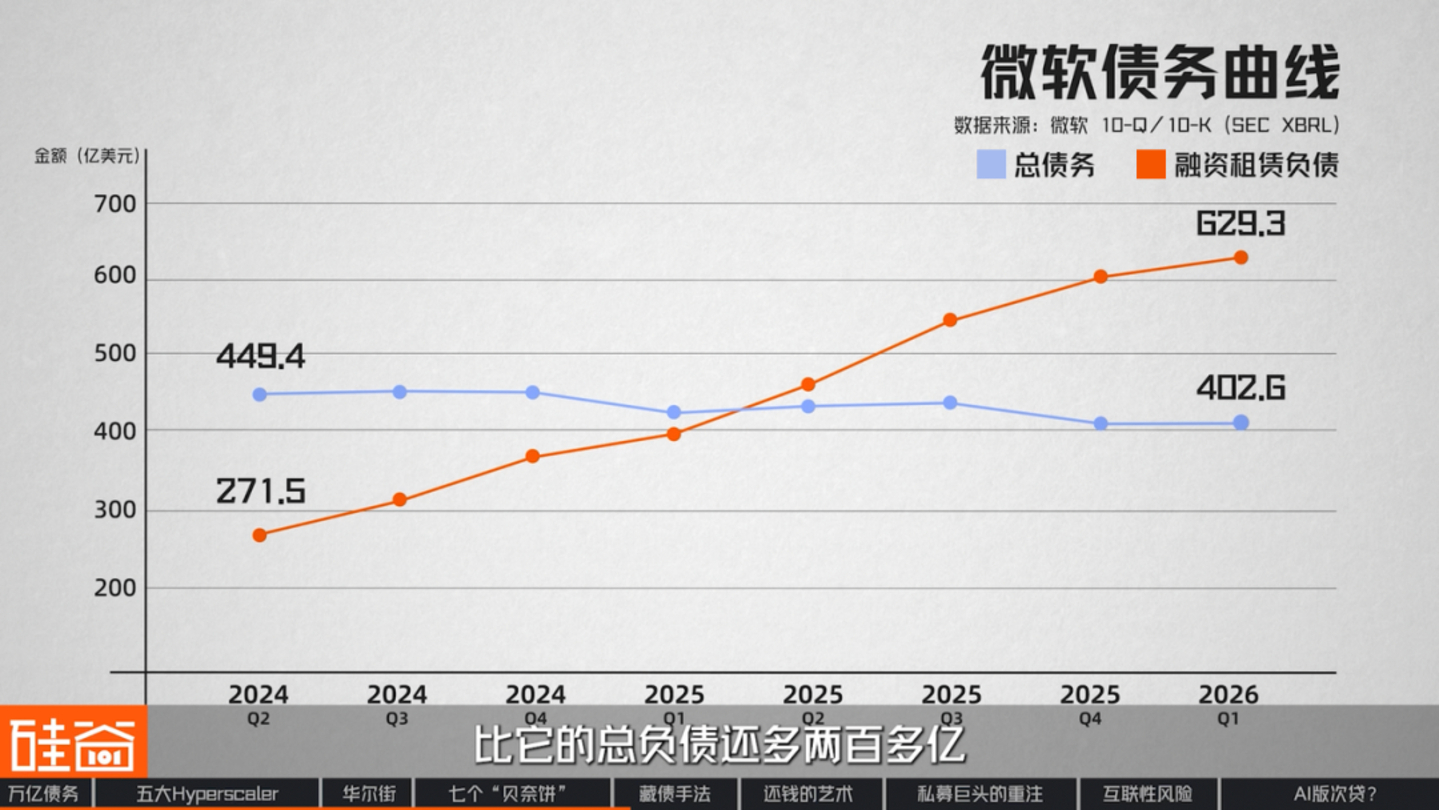
كما ذكرنا في البداية، تُعدّ مايكروسوفت شركةً فريدةً من نوعها: فهي لا تستخدم شركات وهمية ولا تُصدر سندات. على مدى العامين الماضيين، انخفض إجمالي ديون مايكروسوفت في ميزانيتها العمومية بدلاً من أن يرتفع، من 44.9 مليار دولار إلى 40.3 مليار دولار، ولكن هذا في الواقع ليس إلا ستاراً.
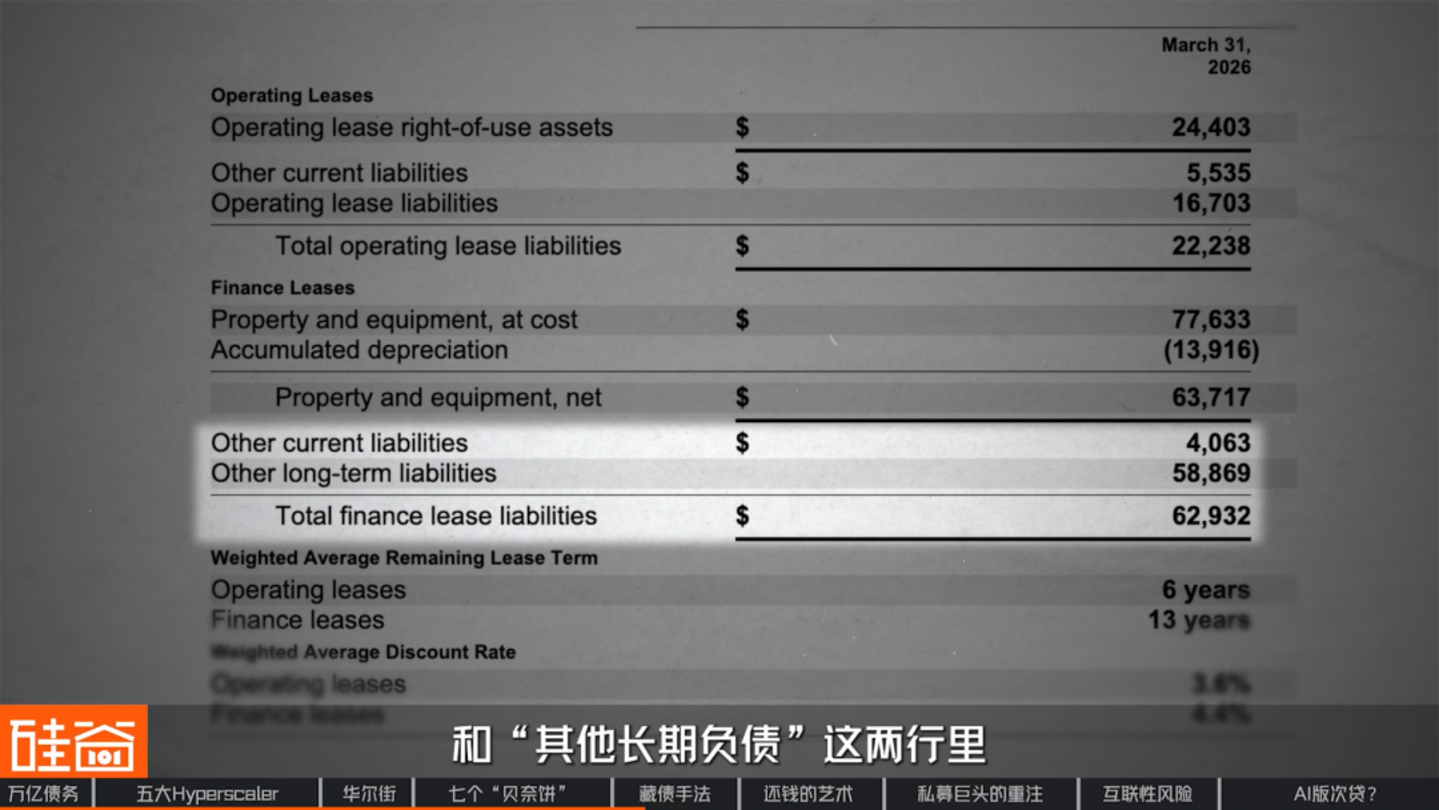
وخلال نفس الفترة، تضاعفت التزامات مايكروسوفت المتعلقة بعقود الإيجار التمويلي أكثر من مرتين، حيث ارتفعت من 27.1 مليار دولار إلى 62.9 مليار دولار، متجاوزة إجمالي ديونها بأكثر من 20 مليار دولار.
التأجير التمويلي هو في جوهره استئجار مبنى مع شرائه بالتقسيط، حيث تغطي مدة الإيجار تقريبًا كامل عمر المبنى. محاسبيًا، يُعتبر هذا التأجير بمثابة شراء، ولكن مع دفعات تقسيط، لذا يُسجل هذا المبلغ بالكامل كالتزام. مع ذلك، في الميزانية العمومية، لا يُدرج هذا المبلغ ضمن "الالتزامات"، أي أنه غير ظاهر للعيان. في الواقع، يُسجل مبلغ 62.9 مليار دولار في الميزانية العمومية لشركة مايكروسوفت، ولكنه لا يُصنف ضمن "الالتزامات"، بل يُقسم إلى "التزامات متداولة أخرى" و"التزامات طويلة الأجل أخرى".
▍جوجل: مشتقات الائتمان
ثم انظر إلى جوجل، التي تجاوزت مايكروسوفت بخطوة. لم تُنشئ جوجل شركة وهمية أو تمتلك أسهمًا؛ بل اقتصر دورها على تقديم ضمانات سداد لمراكز البيانات التي بنتها، مما مكّن الشركات من الحصول على قروض. وقد أدرجت جوجل نفسها جملة في تقاريرها المالية: "في حال التخلف عن السداد، نحتفظ بحقنا في تولي عقد الإيجار الأساسي".
سُجّلت هذه الضمانات في المحاسبة تحت مسمى "مشتقات ائتمانية"، وارتفعت قيمتها الدفترية من 16.9 مليار دولار إلى 43.8 مليار دولار خلال ستة أشهر. مع ذلك، لم يدخل في ميزانية جوجل سوى جزء صغير من هذا المبلغ، وهو ما يمثل القيمة الحالية لهذه الضمانات. بلغ هذا الجزء 815 مليون دولار، أي أقل من 2% من إجمالي المبلغ.
▍أمازون، "الرجل الصادق"
تُعد أمازون الأكثر نزاهة من بين الشركات الخمس؛ فهي تقترض الأموال لبناء بنيتها التحتية الخاصة.
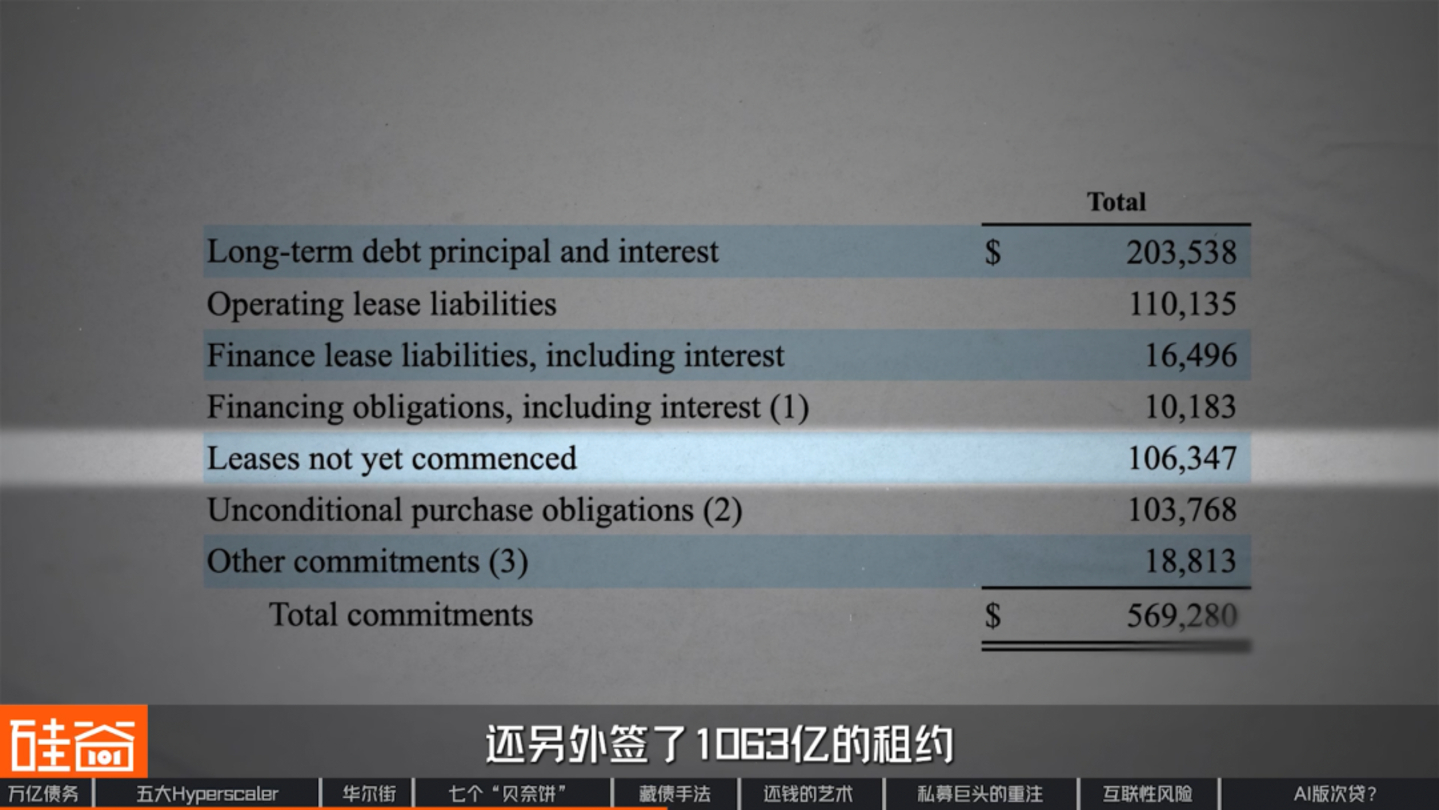
في مارس من هذا العام، أصدرت أمازون سندات بقيمة تزيد عن 50 مليار دولار دفعة واحدة. ومع ذلك، لديها أيضاً عقود إيجار بقيمة 106.3 مليار دولار، والتي، مثل أوراكل (التي سنتناولها لاحقاً)، لم تُضَف إلى ميزانية أمازون العمومية.
أوراكل: لاعب رئيسي في مجال التأجير
وأخيرًا، هناك شركة أوراكل، التي لا تقوم بإنشاء واجهات برمجة التطبيقات ولا تقدم ضمانات؛ إنها فقط توقع العقود.
وقّعت شركة أوراكل عقود إيجار بقيمة إجمالية قدرها 260 مليار دولار، معظمها متعلق بمراكز البيانات، وتتراوح مدة الإيجار بين 15 و19 عامًا. ولن يبدأ سريان هذه العقود حتى العام المقبل. بعبارة أخرى، لم يُدرج أي مبلغ من هذه الالتزامات الإيجارية في ميزانيتها العمومية حتى الآن.
باختصار، تستخدم ميتا شركة وهمية، وتستخدم مايكروسوفت التأجير التمويلي، وتبيع جوجل التأمين، بينما تعتمد أمازون وأوراكل كلياً على التأجير. تختلف مناهج هذه الشركات اختلافاً جوهرياً. ومع ذلك، إذا قارنت هذه المخططات الخمسة، ستجد أنها جميعاً تفعل الشيء نفسه، وهو ما نسميه "فن سداد الديون".
▍فن سداد المال
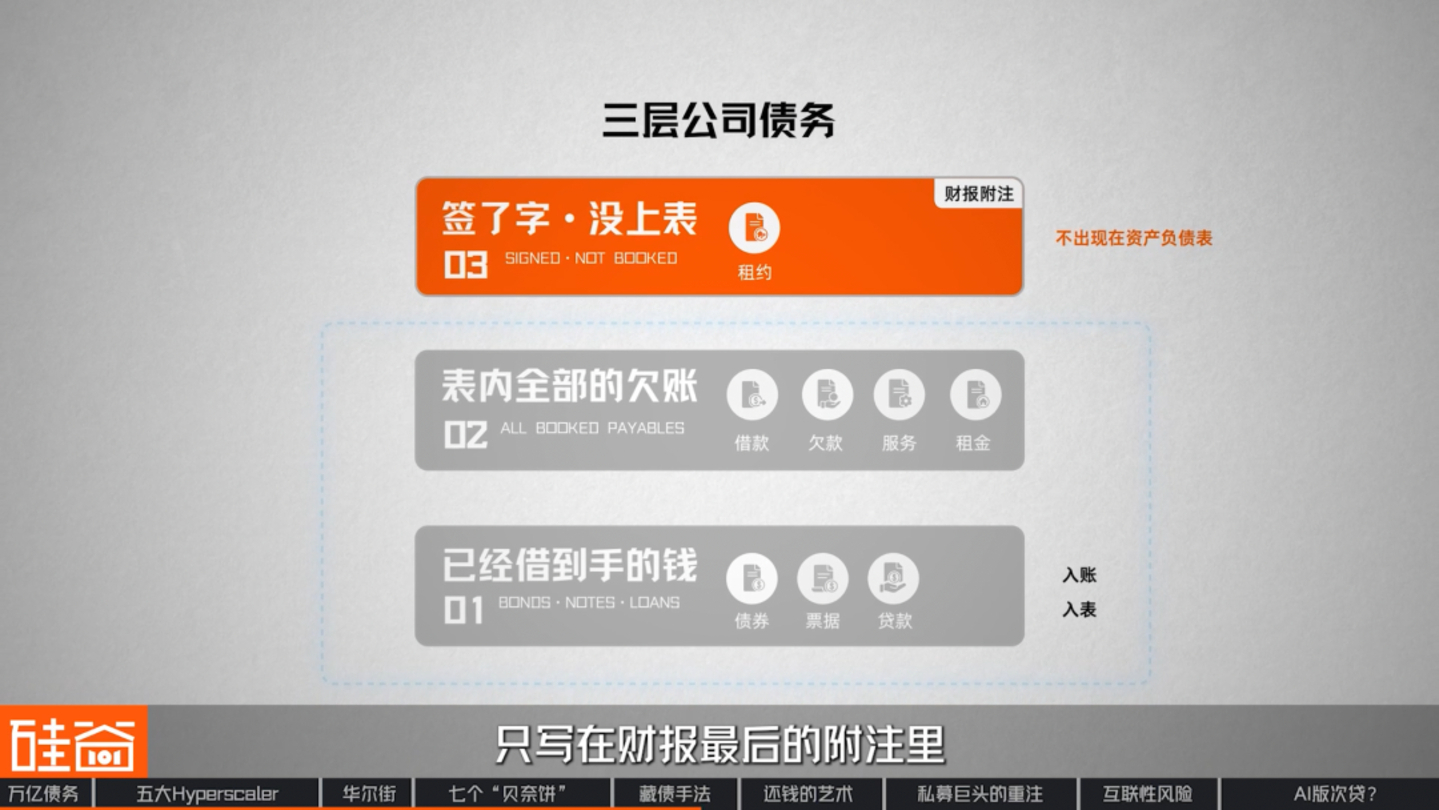
سنقوم أولاً بوضع معيار لتقسيم ديون الشركة إلى ثلاث فئات.
الطبقة الأولى هي الأموال المقترضة بالفعل، مثل السندات والأوراق المالية والقروض. هذه الأموال هي نقد حقيقي دخل الحساب، وهو أيضاً نقد حقيقي مسجل في الميزانية العمومية.
تحتوي الطبقة الثانية على جميع الديون المستحقة المدرجة في الجدول. بالإضافة إلى القروض، هناك أيضاً ديون مستحقة للموردين مقابل البضائع، وديون مستحقة للعملاء مقابل الخدمات، والإيجار المدفوع مسبقاً.
تتكون الطبقة الثالثة من الاتفاقيات الموقعة التي لم يتم إدراجها بعد في البيانات المالية، مثل "عقود الإيجار". لا تظهر هذه الطبقة في الميزانية العمومية؛ بل يتم إدراجها فقط في الملاحظات في نهاية البيانات المالية.
إذن، إليكم السؤال: متى يصبح مبلغ المال الذي يجب دفعه في المستقبل ديناً؟
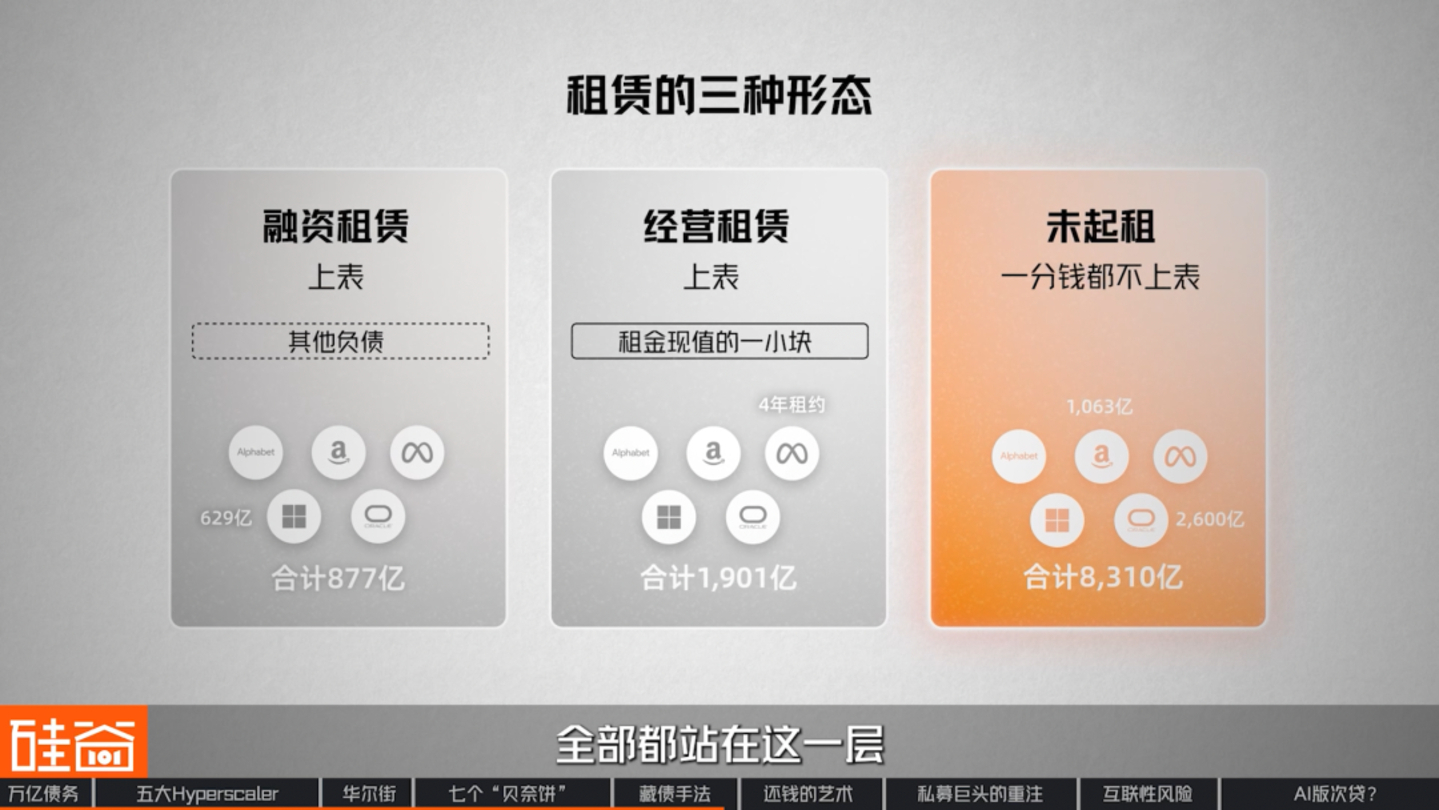
وفقًا للمعايير المحاسبية، بمجرد استلام الأموال أو البضائع أو مبنى صالح للاستخدام، يجب تسجيل ذلك في الدفاتر. أما إذا لم يتم استلام أي شيء بعد، فلا داعي لتسجيله. هذه هي الطريقة الأساسية التي تستخدمها الشركات الكبرى لإخفاء ديونها: تحويل "بناء مبانيها الخاصة" إلى "استئجار مبانٍ من الآخرين". وهناك ثلاثة أشكال رئيسية لاستئجار المباني:
النوع الأول هو التأجير التمويلي. يُدرج هذا النوع في الميزانية العمومية، ولكنه يُصنّف ضمن "الالتزامات الأخرى" ولا يظهر بوضوح. يندرج دين مايكروسوفت البالغ 62.9 مليار دولار ضمن هذه الفئة.
النوع الثاني هو عقود الإيجار التشغيلية. هذه العقود مدرجة أيضاً، ولكن لا يظهر منها سوى جزء صغير من القيمة الحالية للإيجار. على سبيل المثال، سجل عقد إيجار شركة ميتا أربع سنوات فقط من الديون.
أما النوع الثالث فهو الشركات التي لم تبدأ حتى في تأجير أصولها؛ فهي لا تُدرج أي مبلغ في ميزانياتها العمومية. وتندرج كل من شركة أوراكل التي تبلغ قيمتها 260 مليار دولار وشركة أمازون التي تبلغ قيمتها 106.3 مليار دولار ضمن هذه الفئة.
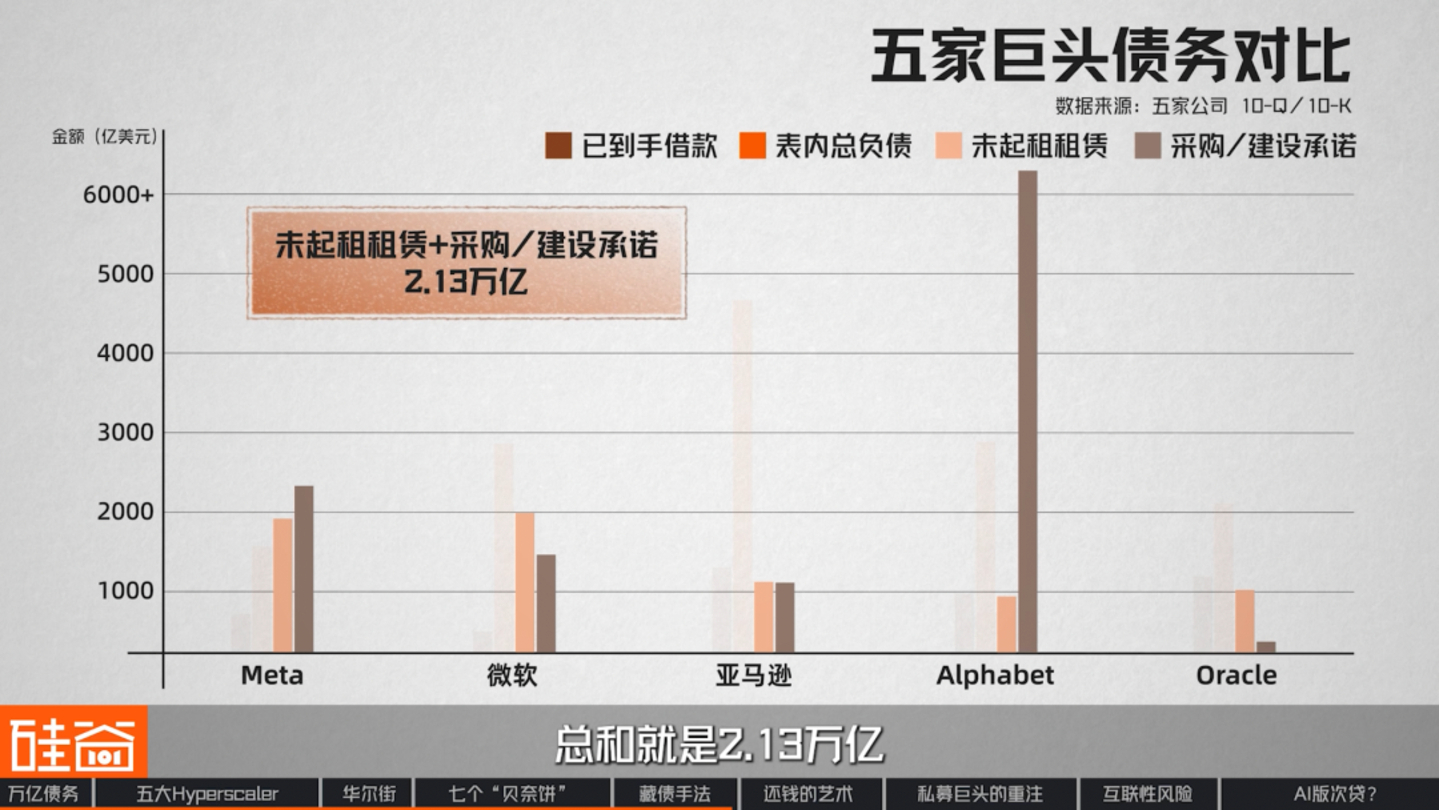
لنلقِ نظرة على أرقام هذه الشركات الخمس معًا: يبلغ إجمالي القروض التي حصلت عليها هذه الشركات 445.8 مليار يوان. أما قيمة عقود الإيجار الموقعة ولكن غير المدرجة بعد فتبلغ 831 مليار يوان، أي ما يقارب ضعف المبلغ السابق. وإذا أضفنا التزامات التوريد والإنشاء، يصل الإجمالي إلى 2.13 تريليون يوان.
هذا هو الاستثمار النهائي والكبير المطلوب لدعم مركز بيانات الذكاء الاصطناعي. ومع موافقة وادي السيليكون وول ستريت بهذه السهولة، هل ينطوي هذا النهج على أي مخاطر؟
▍مهارات وول ستريت المالية "البارعة"
حتى الآن، استعرضنا مناهج هذه الشركات الخمس العملاقة. إذا قارنتها ببعضها، ستجد أنها تمثل خطًا تنازليًا متواصلًا للمنتجات المالية. كلما اتجهنا نحو أسفل هذا الخط، ارتفع السعر وزادت المخاطر.
بروس ليو (刘沁东)
الرئيس التنفيذي ومدير الاستثمار في شركة إيزوتيريكا كابيتال (جي رونغ للاستثمار)
في البداية، كانت هذه الشركات جميعها ثرية للغاية وكان بإمكانها العمل عن طريق استنزاف تدفقاتها النقدية الخاصة، لكن هذا لم يعد ممكناً الآن.
بعد ذلك، تقوم شركات مثل ميتا ومايكروسوفت وأمازون بإصدار سنداتها المؤسسية الخاصة. ثم يأتي التمويل القائم على المشاريع أو المشاريع المشتركة. وبعد ذلك، تساعد هذه الشركات شركات مثل كورويف ونيبيوس في إصدار السندات.
بعد ذلك، نستعرض بعض الحالات الحديثة التي استُخدمت فيها وحدات معالجة الرسومات كضمان، وهو أمر لم يكن يحدث من قبل. لذا، من منظور المخاطر، إنها عملية تدريجية من أعلى الهرم إلى أسفله.
بالطبع، لا تقتصر الحاجة إلى الاقتراض في سباق التسلح هذا في مجال الذكاء الاصطناعي على عمالقة التكنولوجيا فحسب، بل أعدّت وول ستريت أيضاً مجموعة شاملة من المنتجات المالية للجميع. ومن أبرزها القروض المضمونة ببطاقات الرسومات.
كريستينا شو
مستثمر في البنية التحتية للذكاء الاصطناعي في وادي السيليكون، ومؤسس (معارض الإجماع في وادي السيليكون)
على سبيل المثال، استثمرت شركة التأمين الكبيرة هذه في ديون مماثلة لديون شركة ميتا، لكنها لم تتعامل من قبل مع ديون مرتبطة بوحدات معالجة الرسومات. والآن، بدأت أيضاً في تجربة سندات ائتمانية مرتبطة بوحدات معالجة الرسومات ذات آجال استحقاق أقصر نسبياً.
كانوا يناقشون نهجاً جديداً نسبياً. في محفظتهم الاستثمارية، تُعتبر وحدات معالجة الرسومات ومراكز البيانات أصولاً متعلقة بالذكاء الاصطناعي، لكن تصنيفها يختلف.
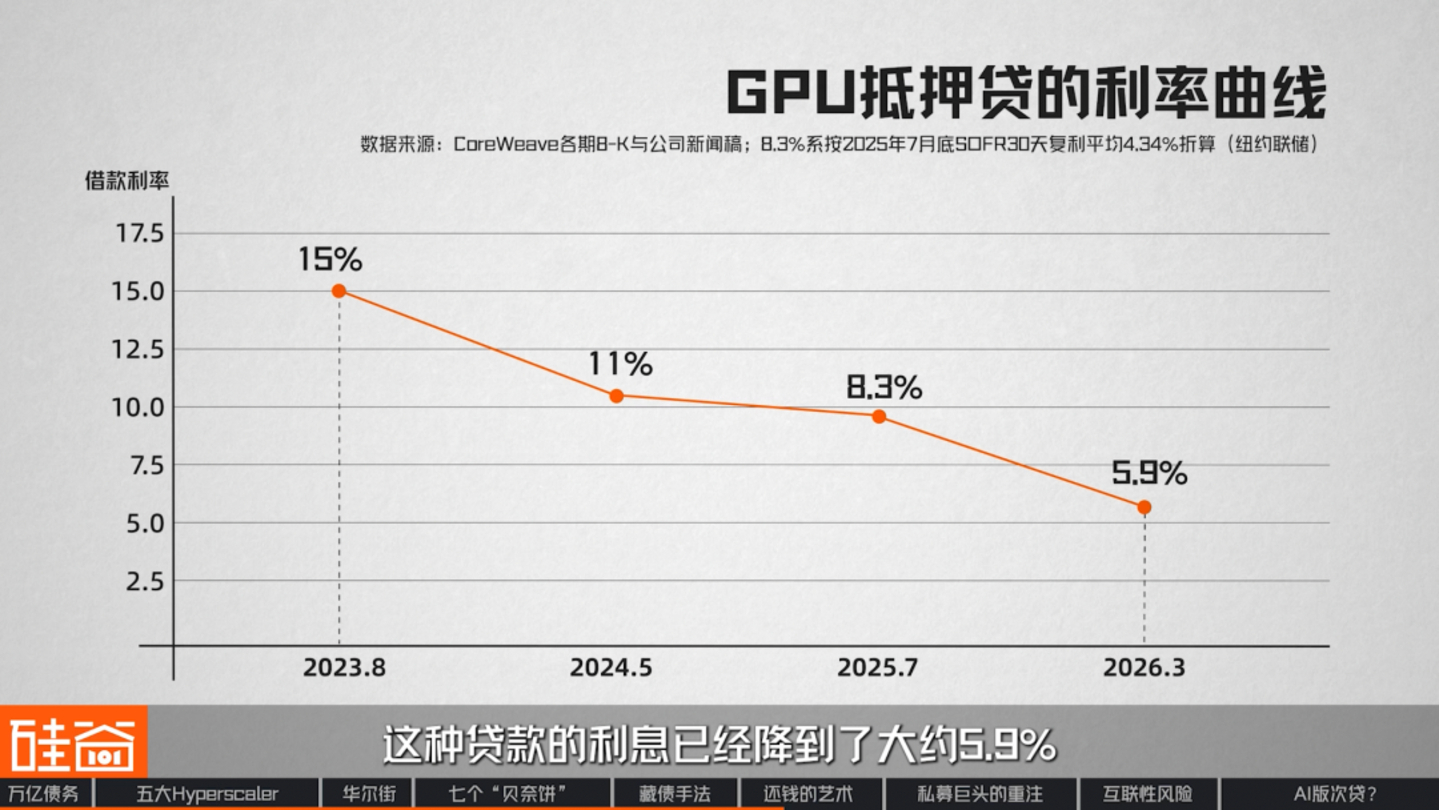
في عام 2023، اضطرت شركة CoreWeave، المزودة لخدمات الحوسبة السحابية للذكاء الاصطناعي، إلى دفع فائدة تقارب 15% لاقتراض هذا النوع من الأموال. وبحلول مارس من هذا العام، انخفض معدل الفائدة على هذه القروض إلى حوالي 5.9%، وحصلت على تصنيف ائتماني ممتاز. بعبارة أخرى، في أقل من ثلاث سنوات، اعترفت وول ستريت ببطاقات الرسومات كنوع جديد من الأصول المادية، ولا تزال حدود هذا الأصل قيد التوسع.
في يوليو من هذا العام، حصلت شركة "جنرال كومبيوت"، المتخصصة في الحوسبة السحابية للاستدلال والتي تأسست عام 2026، على قرض بقيمة 400 مليون دولار أمريكي باستخدام مجموعة من رقائق الاستدلال المخصصة. وهذه هي المرة الأولى التي تُستخدم فيها رقائق الاستدلال كضمان أساسي لقرض كبير في مجال الذكاء الاصطناعي. ومؤخرًا، اكتسبت فكرة تحويل بطاقات الرسومات إلى أصول أهمية بالغة.
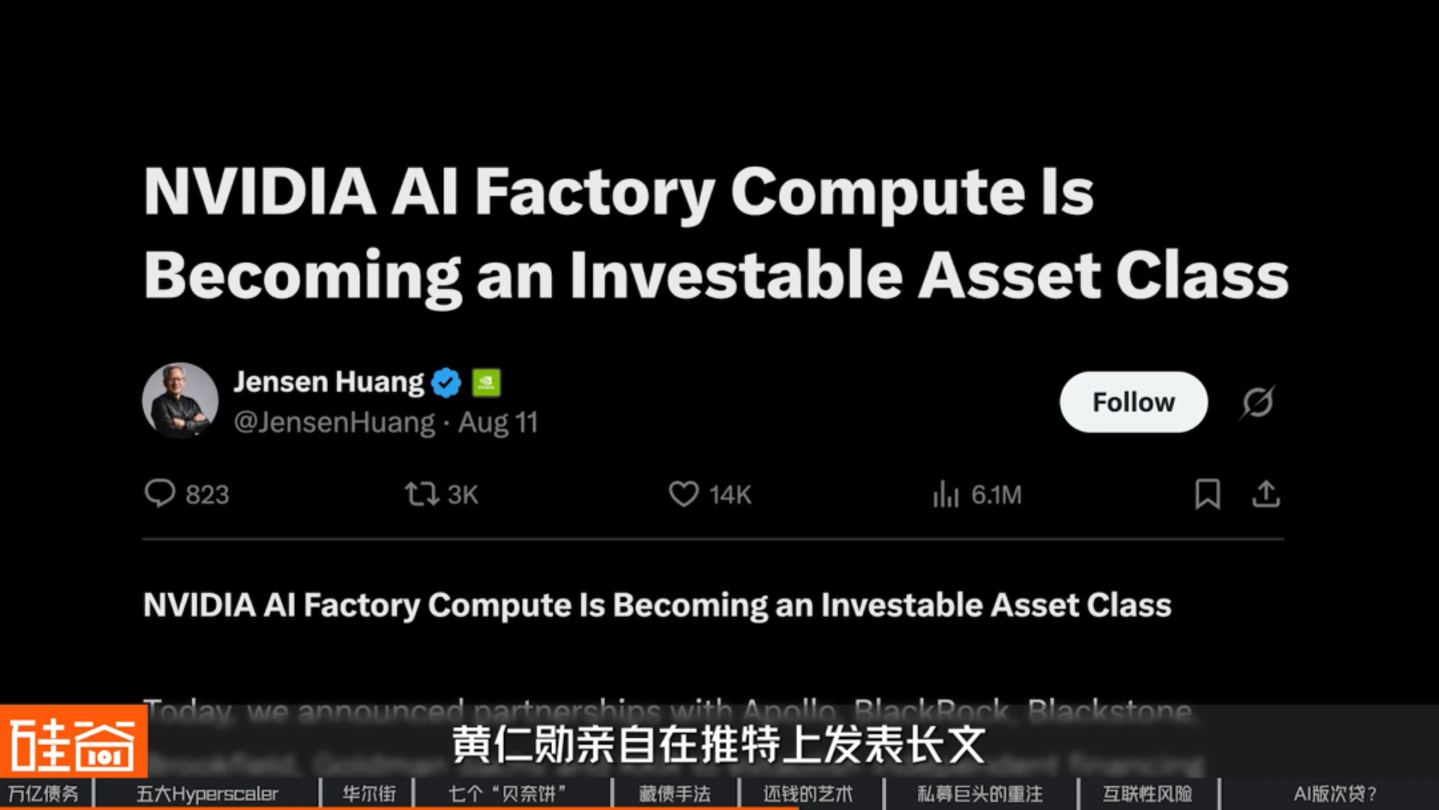
في العاشر من أغسطس، نشر جنسن هوانغ شخصيًا مقالًا مطولًا على منصة التواصل الاجتماعي X، بعنوان "(قوة الحوسبة الذكية من إنفيديا تتحول إلى فئة أصول استثمارية)". أعلن في المقال عن إنشاء منصة تمويل مخصصة لقوة الحوسبة الذكية بالتعاون مع ست مؤسسات: أبولو، وبلاك روك، وبلاكستون، وبروكفيلد، وغولدمان ساكس، وكي كي آر، بهدف استقطاب أكثر من 500 مليار دولار من رؤوس أموال خارجية. وقد رأينا تقريبًا جميع هذه الأسماء الستة من قبل.
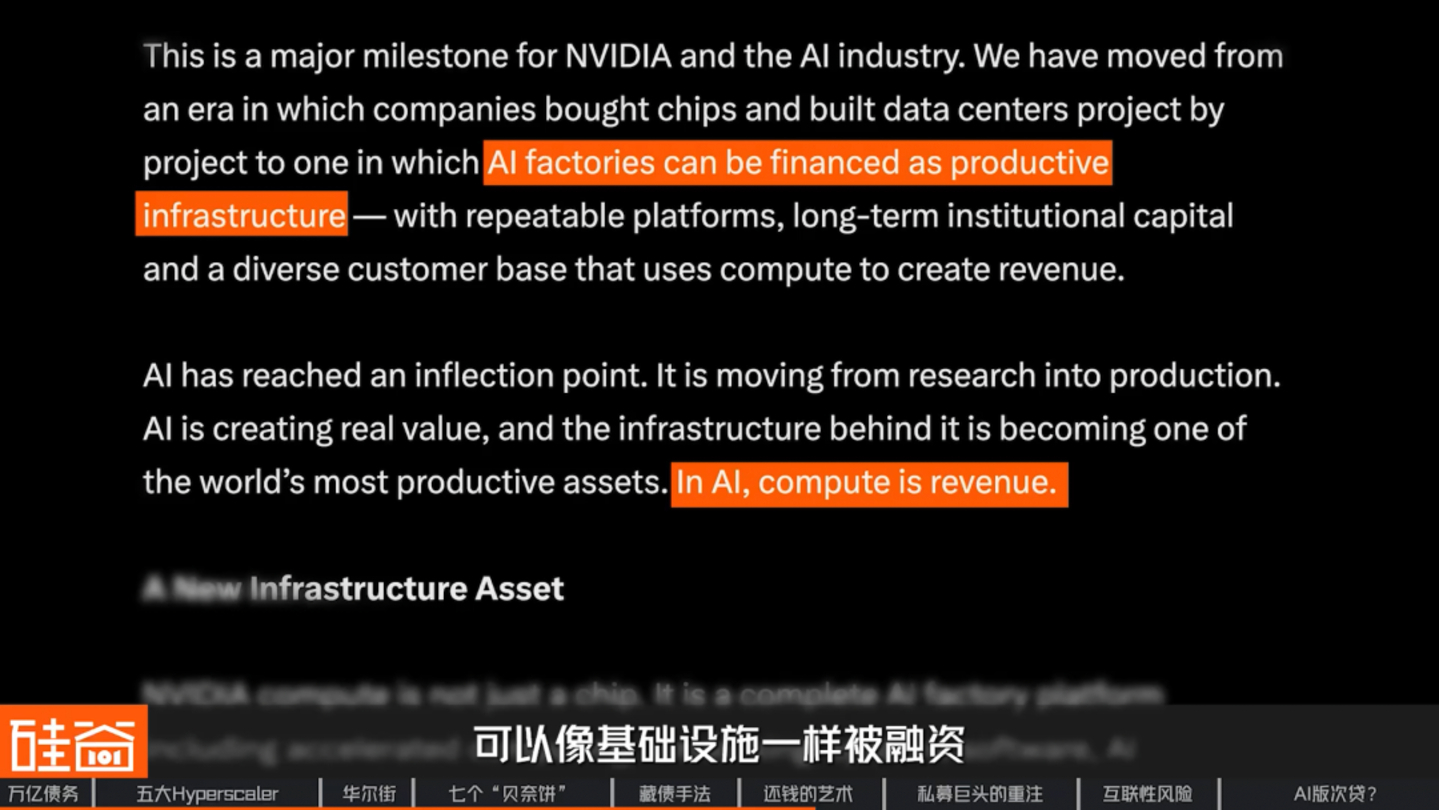
أوضحت شركة إنفيديا تحديدًا أن مبلغ الـ 500 مليار دولار ليس إيراداتها الخاصة، ولا هو التزام من صندوق أو عميل معين، بل هو إجمالي رأس المال الاجتماعي الذي ستحشده هذه المنصات مستقبلًا. وكتبت في مقالها: "في عصر الذكاء الاصطناعي، تُعدّ قوة الحوسبة إيرادات"، وتعتقد أن تمويل مصانع الذكاء الاصطناعي يُشبه تمويل البنية التحتية.
لكن لكي يُستخدم شيء ما كضمان، لا يكفي مجرد توليد الدخل؛ بل يجب الإجابة على سؤال آخر: ما قيمته بعد بضع سنوات؟ إجابة هوانغ رينكسون تتكون من شقين:
أولاً، دع أسعار السوق تتحدث عن نفسها. صرّح بأن بطاقة A100، التي أُطلقت عام 2020، ستظل مجدية تجارياً بعد ست سنوات، مع عمر افتراضي اقتصادي يقارب عشر سنوات. في الوقت نفسه، ارتفع سعر استئجار بطاقة H100 لمدة عام من حوالي 1.70 دولار أمريكي للبطاقة الواحدة في أكتوبر 2025 إلى حوالي 3.35 دولار أمريكي في مارس من هذا العام، مما زاد من ربحية بطاقات الرسومات نفسها.
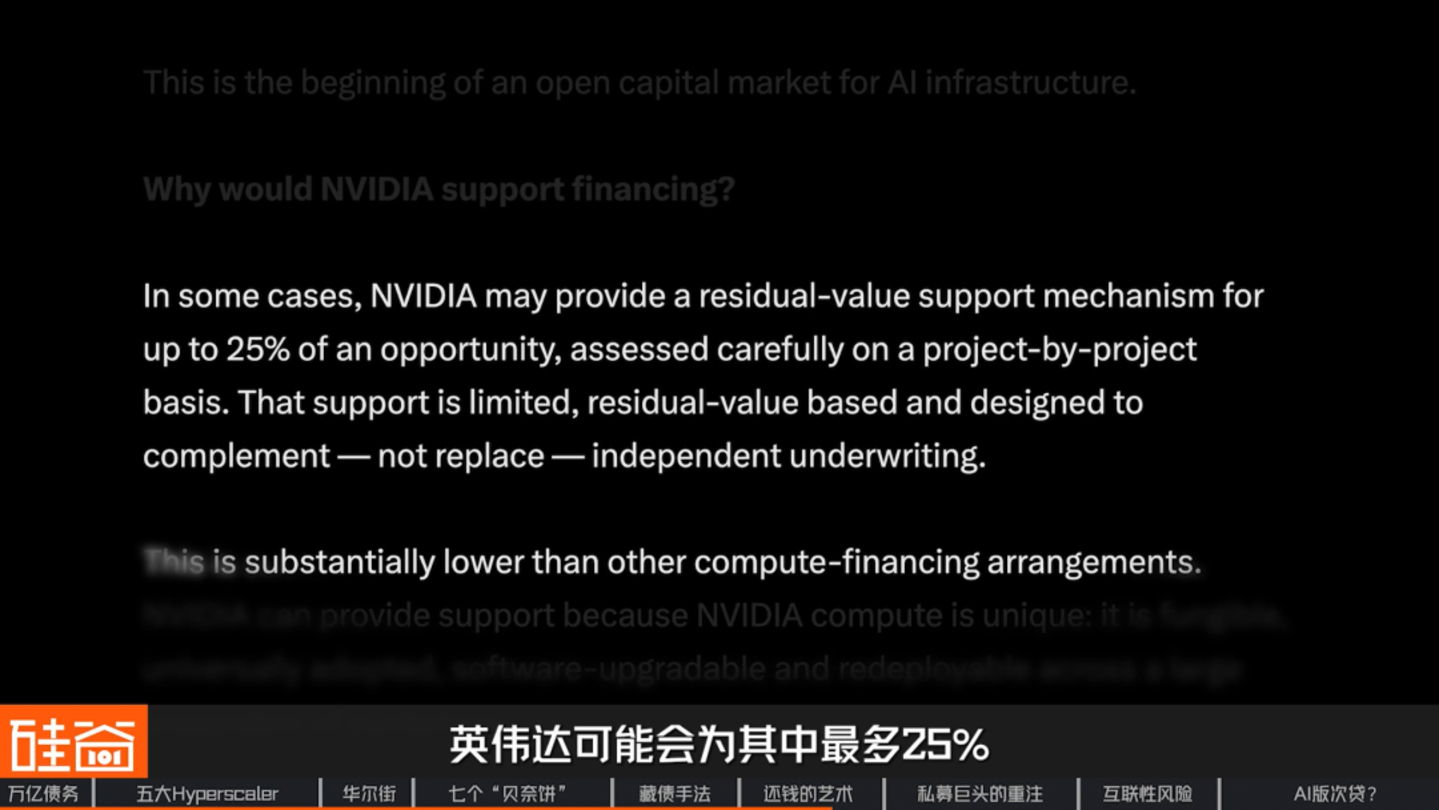
أما الطبقة الثانية فتتضمن قيام شركة Nvidia نفسها بتوفير شبكة أمان. وذكر في تغريدته أن Nvidia قد تقدم لبعض المشاريع "ضمانًا للقيمة المتبقية" يصل إلى 25%، مؤكدًا أن هذه النسبة أقل بكثير من ترتيبات تمويل قوة الحوسبة الأخرى المتوفرة في السوق.
ذكرنا مصطلح "دعم القيمة المتبقية" عند مناقشة ديون هايبريون البالغة 27.3 مليار دولار. في ذلك القرض، قدمت ميتا ضمانات للقيمة المتبقية لمراكز البيانات. والآن، لم يعد الأمر مقتصراً على مُلاك العقارات الذين يتدخلون لتغطية الخسائر؛ بل حتى مُصدرو البطاقات يفعلون ذلك.
بروس ليو (刘沁东)
الرئيس التنفيذي ومدير الاستثمار في شركة إيزوتيريكا كابيتال (جي رونغ للاستثمار)
أعتقد أن لكل شيء ثمن، وطالما أن الثمن مناسب، فلا بأس. حتى أسوأ أنواع الملفوف يمكن تحويلها إلى طبق لذيذ إذا كان سعرها منخفضاً بما فيه الكفاية.
على عكس مراكز البيانات، التي قد يصل عمرها الافتراضي إلى 10 أو 20 عامًا، قد لا تدوم وحدات معالجة الرسومات (GPUs) إلا 5 سنوات أو أقل. في هذه الحالة، ما هو مستوى المخاطرة؟ أم أن السعر يبرر ذلك؟ من المرجح أن يكون المقترضون بهذه الطريقة من بين أكثر الفئات عرضةً للمخاطر في سلسلة المخاطر بأكملها.
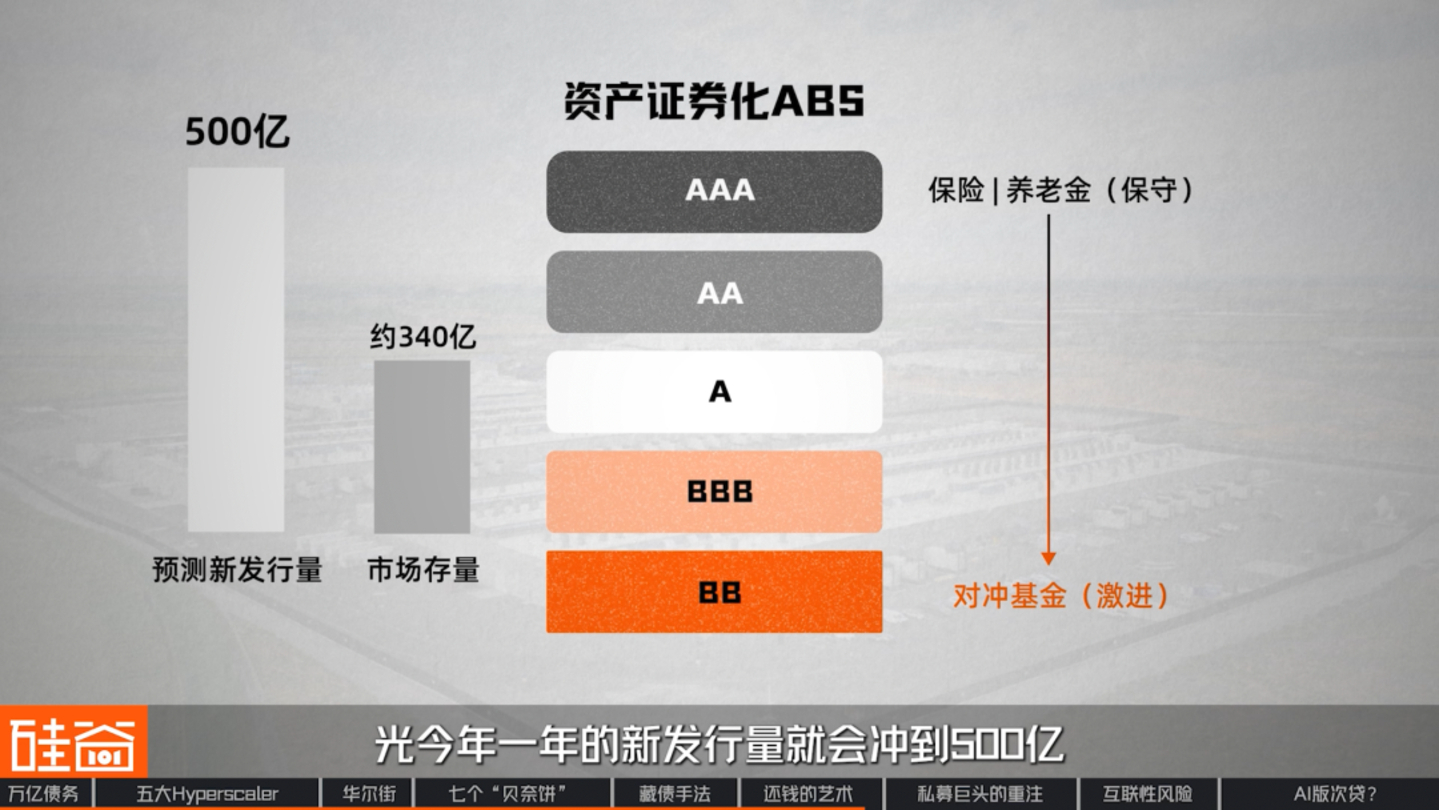
النوع الثاني من القروض الشائعة هو الأوراق المالية المدعومة بالأصول (ABS). وهي عبارة عن تجميع لعائدات الإيجار المستقبلية من عقود إيجار مراكز البيانات في أوراق مالية، وتصنيفها إلى شرائح تتراوح من AAA إلى BB، وبيعها للمستثمرين ذوي مستويات المخاطرة المختلفة. تبلغ القيمة السوقية الحالية لهذه الأوراق المالية حوالي 34 مليار دولار، وتتوقع المؤسسات أن تصل قيمة الإصدارات الجديدة هذا العام وحده إلى 50 مليار دولار.
النوع الثالث أكثر تعقيدًا بعض الشيء ويُسمى نقل المخاطر الجوهرية (SRT). تتضمن هذه العملية احتفاظ البنك بالقرض في سجلاته الخاصة، مع شراء "تأمين ضد الخسارة الأولى" من صندوق استثمار خاص، ما ينقل مخاطر التخلف عن السداد إلى الصندوق، بينما يبقى القرض مسجلًا باسم البنك. هذا يُتيح المزيد من رأس المال للإقراض الجديد. يُعدّ نقل المخاطر الجوهرية سوقًا ضخمة تُقدّر قيمتها بتريليون دولار، ويتزايد استخدامه في القروض المتعلقة بالذكاء الاصطناعي.
لقد فهمنا حتى الآن كيف تم إخفاء هذه الديون، وناقشنا كيف تلاعبت وول ستريت برأس المال بطرق مختلفة. لكن يبقى سؤال واحد: من يملك فعلياً مراكز البيانات التي تم إنشاؤها حديثاً؟
▍ أدلة مزروعة قبل خمس سنوات
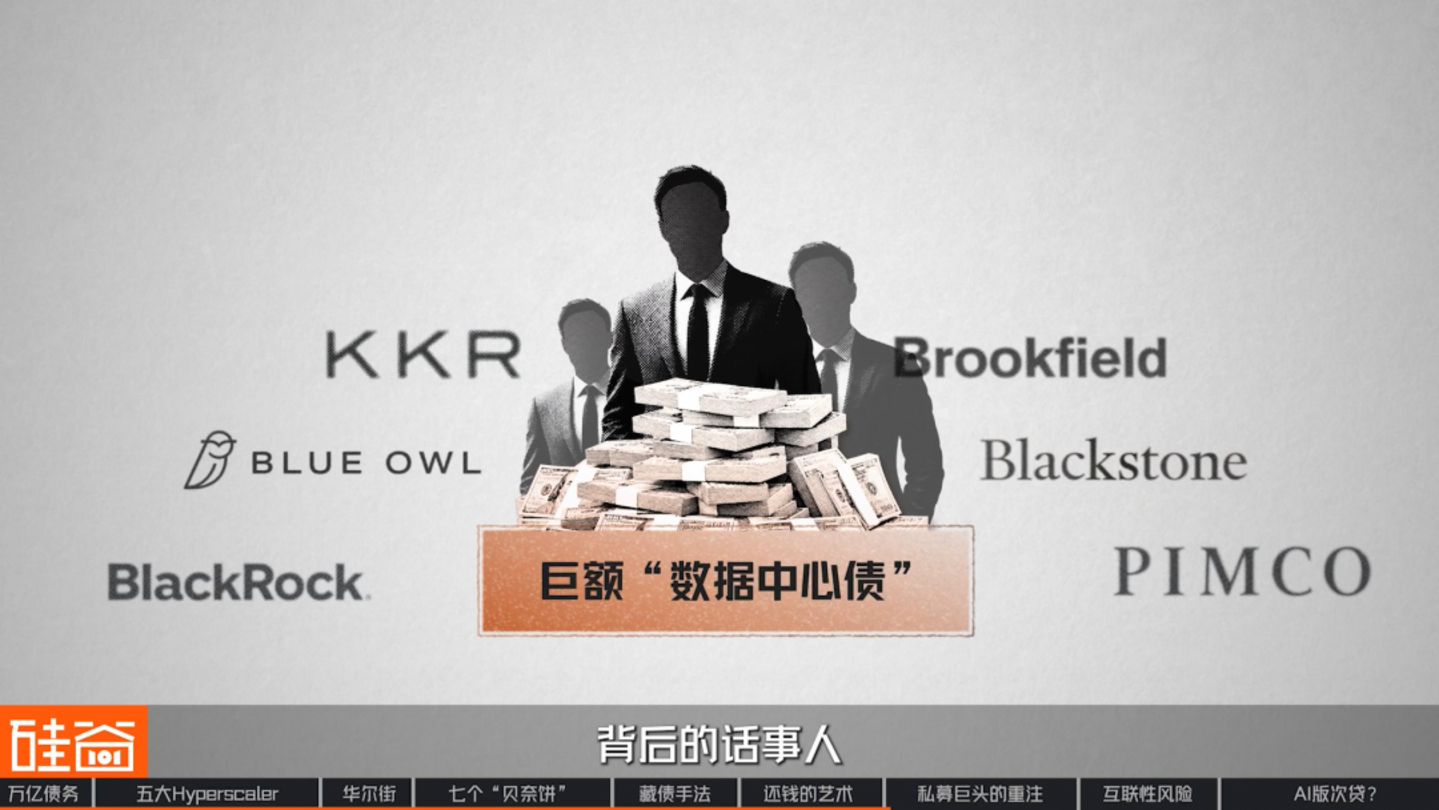
إذا دققنا النظر في أسماء الجهات التي تقف وراء هذه القروض، فسنجد أنها دائماً نفس الأسماء القليلة: بلو آول، وبروكفيلد، وبيمكو، وبلاكستون، وكي كي آر، وبلاك روك. أجل، إنهم اللاعبون الرئيسيون وراء هذه "الديون الضخمة لمراكز البيانات". والأكثر إثارة للدهشة أنهم كانوا يخططون لهذا النشاط قبل وقت طويل من ظهور موجة الذكاء الاصطناعي.
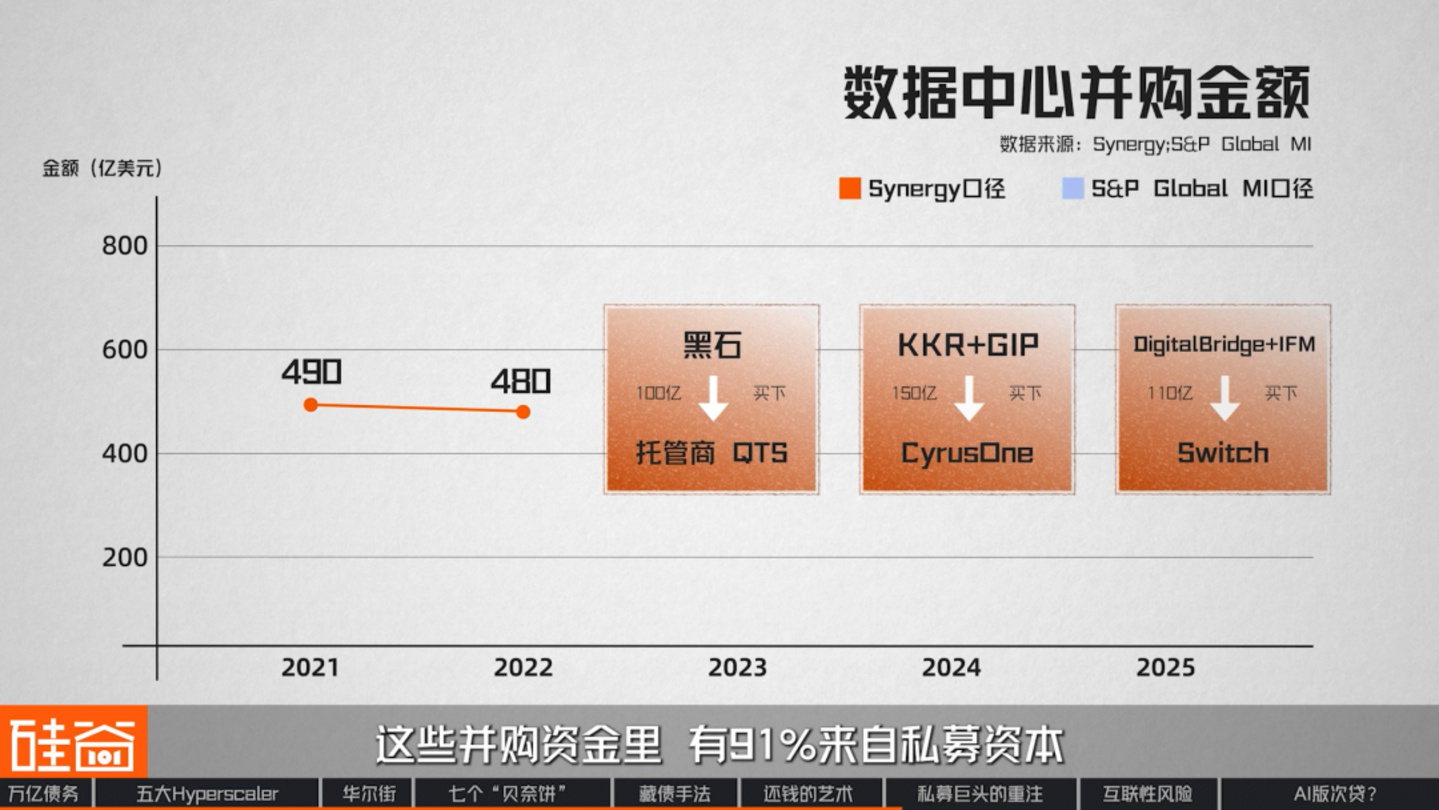
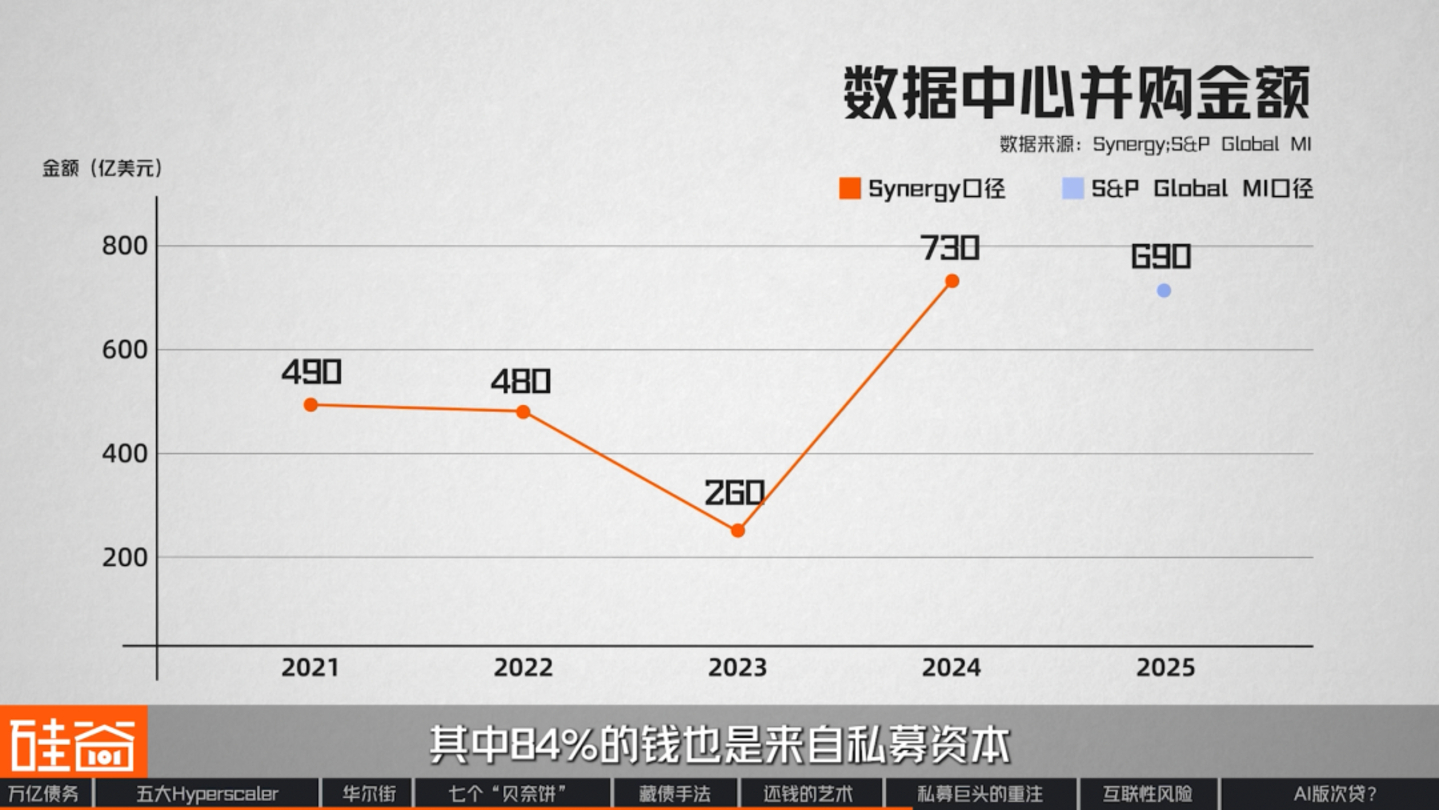
لنعد بالزمن إلى عام 2021. في ذلك العام، بلغ إجمالي عمليات الاندماج والاستحواذ في مراكز البيانات العالمية 49 مليار دولار، مسجلاً رقماً قياسياً آنذاك. وفي عام 2022، استقر هذا الرقم عند 48 مليار دولار، بإجمالي 187 صفقة. ومن بين هذه الاستحواذات، جاء 91% منها من رأس مال الأسهم الخاصة.
ارتفع متوسط حجم الصفقات من 80 مليون دولار في عام 2018 إلى 235 مليون دولار في عام 2022، أي ما يقارب ثلاثة أضعاف خلال أربع سنوات. قد يظن البعض أنهم يشترون خوادم؟ لكن في الواقع، كانوا يشترون مباني مراكز البيانات والأراضي وشبكة الكهرباء المتصلة بها بالفعل.
في وقت لاحق، عام 2023، وبسبب ارتفاع أسعار الفائدة، انخفض حجم صفقات الاندماج والاستحواذ لفترة وجيزة. إلا أنه ابتداءً من عام 2024، سجل هذا الحجم مستويات قياسية جديدة كل عام، حيث جاء 84% من التمويل من رأس مال الأسهم الخاصة.
لماذا ركزت شركات إدارة الأصول العملاقة هذه أنظارها على هذه العقارات في وقت مبكر؟ الإجابة في الواقع بسيطة للغاية: لأن مستأجري مراكز البيانات هم من بين أكثر الشركات جدارة ائتمانية في العالم.
منذ جائحة كوفيد-19، لفت الانتشار الواسع للعمل عبر الإنترنت أنظار وول ستريت إلى الحوسبة السحابية. إلا أن مراكز البيانات باهظة التكلفة، ولا يستطيع مزودو خدمات الاستضافة تحمل تكلفة بنائها بأنفسهم، لذا يضطرون إلى البحث عن شركاء. وقد انضم إلى هذه الشركات عمالقة الحوسبة السحابية ذوو التصنيف الائتماني الممتاز، الذين وقعوا عقودًا طويلة الأجل لأكثر من عشر سنوات. وهكذا، لم تعد مراكز البيانات في نظر وول ستريت مجرد نشاط تقني، بل مصدر دخل ثابت يُضاهي البنية التحتية.
في عصر أسعار الفائدة شبه الصفرية، كانت صناديق التقاعد وصناديق الثروة السيادية التي تمتلك احتياطيات نقدية وفيرة تبحث تحديدًا عن هذا النوع من الأصول. لذلك، وقبل ظهور الذكاء الاصطناعي بفترة طويلة، حوّلت وول ستريت مراكز البيانات المُدارة إلى نشاط تأجيري. دعونا نلقي نظرة على مثالين نموذجيين:
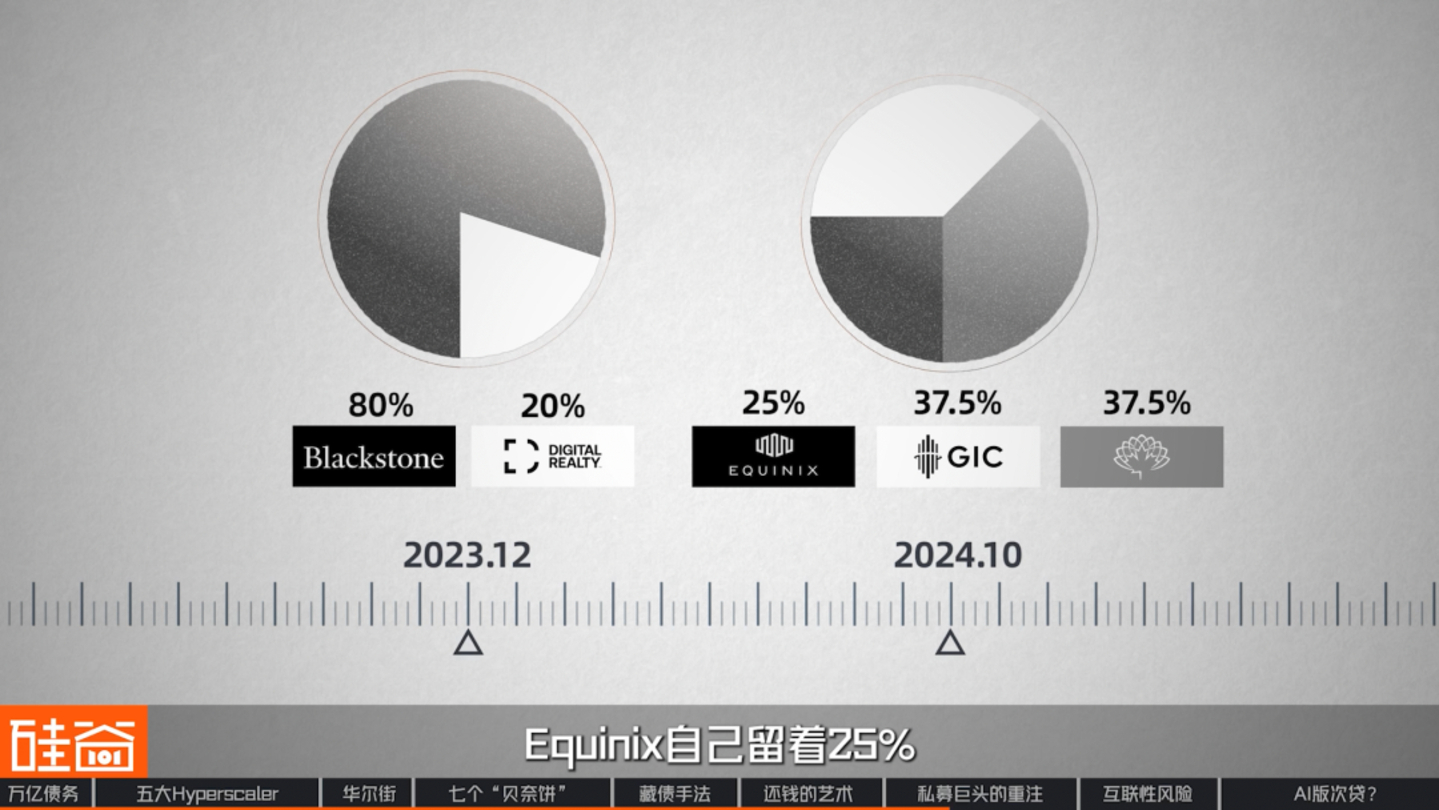
في ديسمبر 2023، شكّلت شركة بلاكستون وشركة ديجيتال ريالتي، المتخصصة في تطوير العقارات لمراكز البيانات، مشروعاً مشتركاً بقيمة 7 مليارات دولار. وتمتلك بلاكستون 80% من أسهم المشروع، بينما تمتلك ديجيتال ريالتي 20%.
في أكتوبر 2024، دخلت شركة إكوينكس، أكبر مزود لخدمات استضافة مراكز البيانات في العالم، في شراكة مع صندوق الثروة السيادي السنغافوري ومجلس استثمار خطة التقاعد الكندية لتشكيل مشروع مشترك بقيمة تزيد عن 15 مليار دولار. يمتلك كل من المستثمرين حصة 37.5%، بينما تحتفظ إكوينكس بنسبة 25% فقط.
بالنظر إلى الماضي، نجد أن هيكل ملكية ميتا "80/20" كان موجودًا بالفعل، بنفس النسب تمامًا. بعبارة أخرى، بحلول عام 2023، كان كل ما يلزم لأعمال مراكز بيانات الذكاء الاصطناعي جاهزًا: الهيكل جاهز، والمستأجرون جاهزون، وحتى النسب كانت جاهزة.
لكن يبقى سؤال واحد بلا إجابة: لماذا يأتي هذا المبلغ الضخم من رأس مال الأسهم الخاصة؟ وهذا يقودنا إلى تراجع البنوك التقليدية.
تراجع البنوك التقليدية
منطقياً، كان ينبغي أن يتولى البنك هذه المهمة. ولكن في هذه اللحظة بالذات، غادر الشخص الذي كان من المفترض أن يقوم بهذه المهمة على أكمل وجه.
روب لي
الشريك الإداري لشركة أمونت بارتنرز، نيويورك
لماذا لم يكن قطاع الائتمان الخاص موجودًا قبل الأزمة المالية؟ كانت الشركات الصغيرة هي الوحيدة التي تُقرض بفوائد مرتفعة. فلماذا تطور هذا القطاع الضخم خلال العشرين عامًا الماضية؟ أحد الأسباب الرئيسية هو أن الحكومات لم تسمح للبنوك بالمشاركة في الأنشطة عالية المخاطر. لم تكن البنوك منخرطة، لكن الطلب ظل قائمًا، فمن سيسد هذه الفجوة؟ هنا ظهر الائتمان الخاص، وهو في جوهره مكملٌ للخدمات المصرفية. وقد تولى الائتمان الخاص العديد من القروض عالية المخاطر التي عجزت البنوك عن إدارتها بسبب القيود التنظيمية وقيود الرافعة المالية، ومن هنا نشأ هذا القطاع.
بمعنى آخر، لطالما كان هذا القطاع يقوم بأمور لا تستطيع البنوك القيام بها. وفي عام 2023، تم توسيع هذا النطاق مرة أخرى.
في مارس 2023، انهار بنك وادي السيليكون، مما أدى إلى سلسلة من الأزمات المصرفية. وفي يوليو من العام نفسه، اقترحت الهيئات التنظيمية الأمريكية مسودة قاعدة رأس مال تُعرف باسم "بازل 3 النهائية". ووفقًا لهذه المسودة، فإنه مقابل كل قرض إضافي طويل الأجل وكبير الحجم مُصمم خصيصًا، سيزداد مقدار رأس المال الذي يحتاج البنك إلى الاحتفاظ به بشكل كبير.
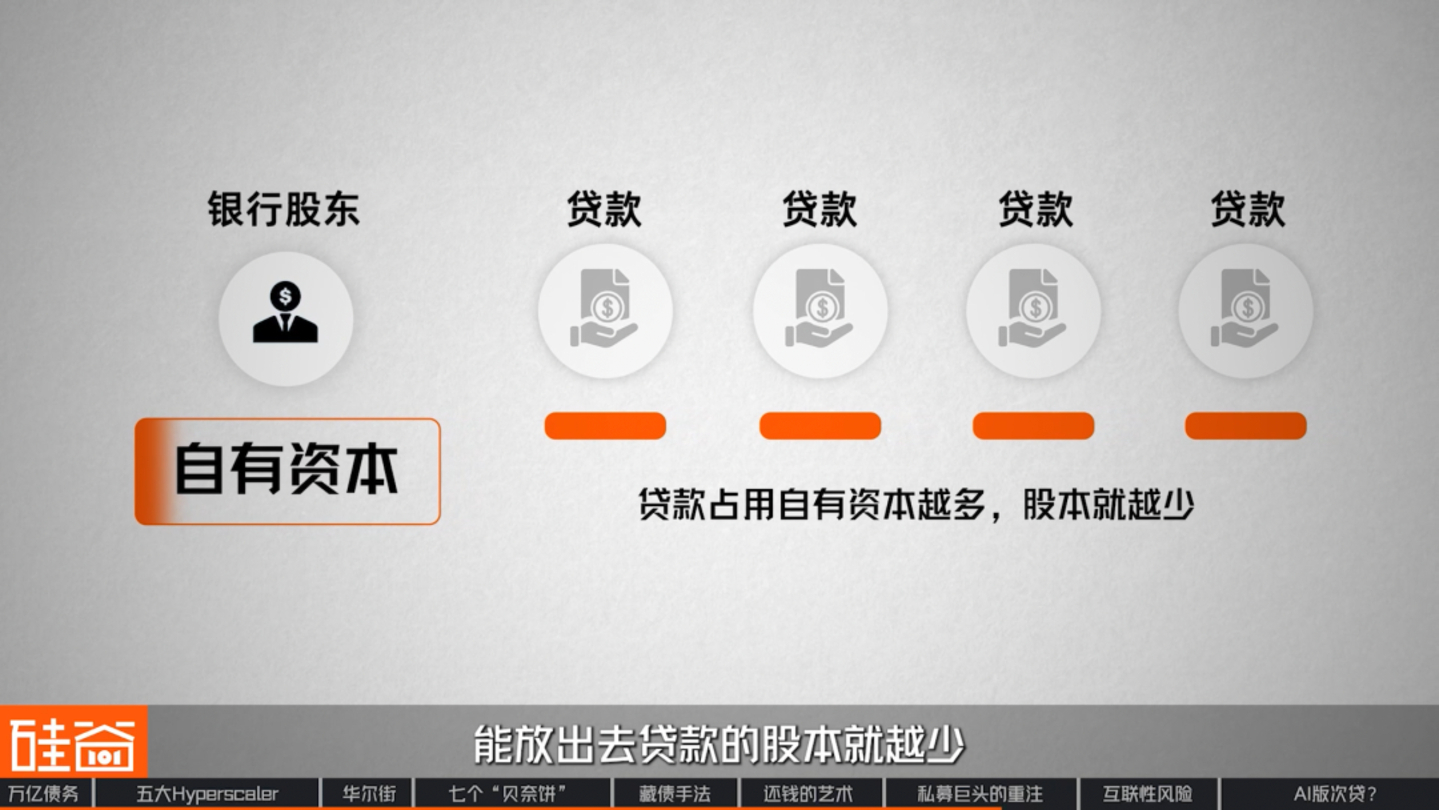
يشير رأس المال المساهم إلى الأموال التي يستثمرها مساهمو البنك. وتُلزم اللوائح البنوك بتخصيص جزء من هذا رأس المال لكل قرض تُقدمه. وفي حال تعذر استرداد القرض، يتكبد المساهمون الخسائر أولاً، وليس المودعون. وكلما زاد رأس المال المساهم المُستثمر في القرض، قلّ رأس المال المساهم المتاح للقروض المستقبلية.
ونتيجة لذلك، بدأ القطاع المصرفي برمته بتقليص ميزانياته العمومية، وأصبح حذراً بشكل خاص تجاه الأصول طويلة الأجل، والضخمة، وغير النمطية. وتُعد مراكز البيانات، على وجه الخصوص، من بين الأصول التي لا ترغب البنوك في الاحتفاظ بها في سجلاتها: فغالباً ما تمتد آجال استحقاقها لأكثر من عقد، وتتضمن مبالغ طائلة، وتتسم بدرجة عالية من عدم النمطية.
من ناحية أخرى، يعتمد رأس مال الأسهم الخاصة على معاشات التأمين وصناديق التقاعد، وهو رأس مال صبور يلبي احتياجاتها تمامًا. ونتيجة لذلك، أصبحت البنية التحتية للذكاء الاصطناعي تدريجيًا ساحة التنافس الرئيسية للإقراض الخاص، بينما تتراجع البنوك التقليدية تدريجيًا إلى دور "الوسيط".
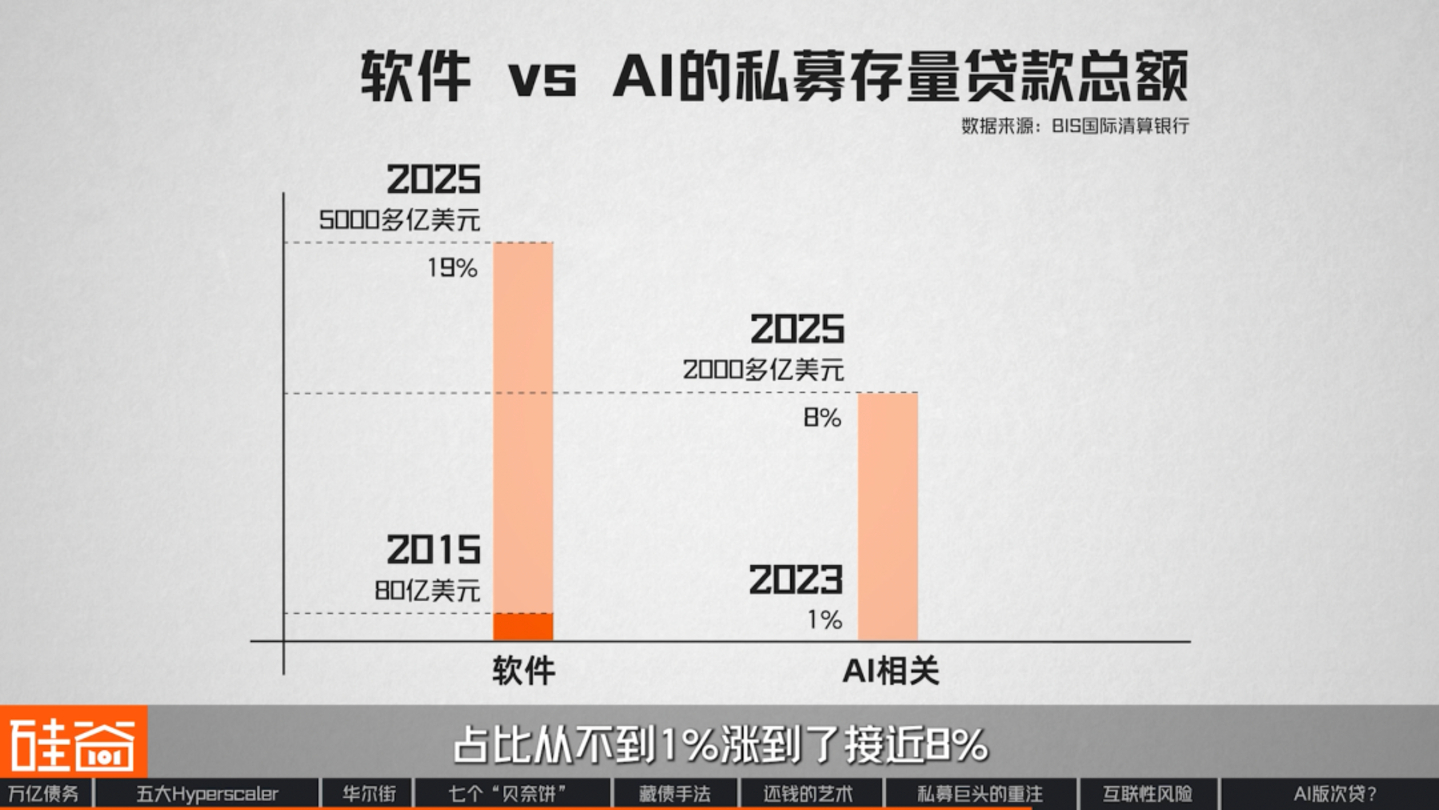
كما ذكرنا سابقاً، شكّلت برمجيات SaaS الشريحة الأكبر من أعمال الإقراض الخاص خلال العقد الماضي. فقد ارتفع رصيد القروض القائمة - أي القروض التي قدمتها صناديق الاستثمار الخاص لشركات البرمجيات ولم تسددها بعد - من أقل من 8 مليارات دولار في عام 2015 إلى أكثر من 500 مليار دولار بحلول نهاية عام 2025، ما يمثل 19% من إجمالي الإقراض الخاص المباشر. بعبارة أخرى، ذهب خُمس الأموال التي أقرضتها صناديق الاستثمار الخاص إلى شركات SaaS.
ارتفع إجمالي القروض القائمة المتعلقة بالذكاء الاصطناعي من الصفر إلى أكثر من 200 مليار يوان خلال السنوات الثلاث الماضية، وزادت حصتها من أقل من 1% إلى ما يقارب 8%. وحاليًا، ارتفعت نسبة صناديق الاستثمار المباشر التي تستثمر في مجالات الذكاء الاصطناعي من 5% قبل عشر سنوات إلى 20%. أما من حيث عدد المعاملات، فتمثل المعاملات المتعلقة بالذكاء الاصطناعي 34%.
يشهد السوق تغيرات ملحوظة. فسندات الاكتتاب الخاص، كتلك التي أصدرتها شركة هايبريون المذكورة سابقًا، كانت شبه معدومة في قطاع مراكز البيانات بنهاية العام الماضي. إلا أن الإحصاءات تشير إلى نمو هذا السوق بأكثر من 40 مليار دولار. علاوة على ذلك، من المتوقع أن تجذب البنية التحتية للذكاء الاصطناعي 800 مليار دولار إضافية من سوق الإقراض الخاص خلال السنوات الثلاث المقبلة، متجاوزةً بذلك رأس المال المتراكم لشركات البرمجيات على مدى عقد من الزمن. فهل يعني هذا أن الجهات الفاعلة الرئيسية وراء مراكز بيانات الذكاء الاصطناعي قد انتقلت من البنوك إلى عمالقة إدارة الأصول؟
بروس ليو (刘沁东)
الرئيس التنفيذي ومدير الاستثمار في شركة إيزوتيريكا كابيتال (جي رونغ للاستثمار)
لا داعي لتقديسهم؛ فهم مجرد قناة لتوفير التمويل. لا يزال بإمكان الشركات إصدار سندات في سوق السندات ذات التصنيف الاستثماري وسوق السندات ذات العائد المرتفع. وفي حال تعذر عليهم الاقتراض، يُمكن اعتبارهم جهات إقراض ذات فائدة مرتفعة - وهو الجانب الذي لا تستطيع المؤسسات التقليدية المشاركة فيه، ولكنهم يتولونه. أعتقد أن كل شخص يؤدي دوره ويحصل على ما يستحقه.
من ناحية أخرى، في هذه الموجة من تطوير البنية التحتية للذكاء الاصطناعي، قد لا يكون وضع عمالقة إدارة الأصول آمناً كما يعتقدون.
في مارس من هذا العام، تم تخفيف متطلبات "بازل 3 النهائية" بشكل ملحوظ، وخُفِّضت نسبة المخاطرة لقروض الشركات. سابقًا، كان يُشترط على البنوك توفير أربعة أضعاف قيمة القرض من رأس المال السهمي لقروض الشركات العادية، مما كان يُعيق هذا النشاط التجاري فعليًا. أما الآن، فقد أُلغي هذا الشرط، وعادت نسبة رأس المال المطلوبة من البنوك لإقراض الشركات العادية من أربعة أضعاف في المسودة إلى النسبة الأصلية 1:1.
بحسب تقديرات الجهات التنظيمية نفسها، سيؤدي ذلك إلى توفير أكثر من تريليون دولار من القدرة الإقراضية الجديدة للبنوك. فعلى سبيل المثال، تشير التقارير إلى أن بنك جيه بي مورغان تشيس قد خصص بالفعل 50 مليار دولار من القدرة الإقراضية المباشرة.
لذا، تعود البنوك التقليدية إلى معركة السيطرة على البنية التحتية للذكاء الاصطناعي. وقد تكون هذه بداية صراع محموم. لكن السؤال الذي يطرح نفسه: هل يُؤجّج هذا الكم الهائل من ديون الذكاء الاصطناعي، وهذه المناورات الرأسمالية الكثيرة، أزمة قروض عقارية جديدة في عصر الذكاء الاصطناعي؟
في أبريل 2026، وبعد فترة وجيزة من تعرض صندوق بلو آول لموجة استرداد حادة، أصدر الصندوق سندات جديدة بقيمة 400 مليون دولار، والتي لاقت رواجًا فوريًا في السوق. وكان هناك مشترٍ واحد فقط لهذه السندات: شركة بيمكو، إحدى أكبر شركات الاستثمار في السندات على مستوى العالم، والتي تدير أصولًا تتجاوز قيمتها تريليوني دولار عالميًا. بمعنى آخر، استحوذ صندوق تابع لشركة استثمار خاصة أخرى بالكامل على سندات صادرة عن إحدى شركات الاستثمار الخاصة.
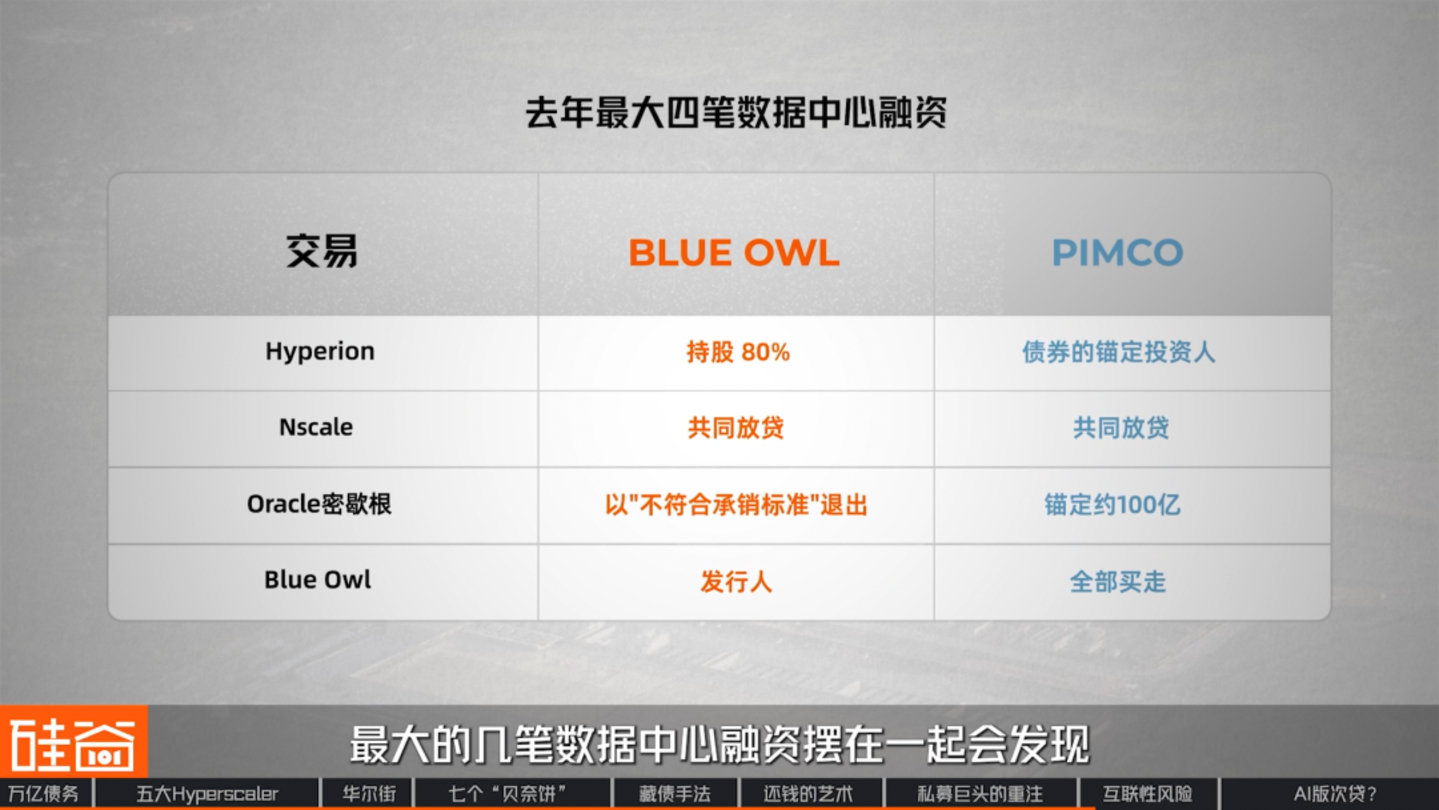
إذا جمعنا بعضًا من أكبر جولات تمويل مراكز البيانات في العام الماضي، فسنجد أن نفس الاسمين يظهران في أربعة أماكن مختلفة تمامًا.
كانت الصفقة الأولى هي صفقة هايبريون التابعة لشركة ميتا، بقيمة 27.3 مليار دولار. وكانت شركة بلو آول مساهماً فيها، حيث تمتلك 80% من الأسهم؛ بينما كانت شركة بيمكو المستثمر الرئيسي في تلك السندات. موّلت إحداهما عملية البناء، بينما أقرضت الأخرى المال اللازم للبناء.
أما القرض الثاني فكان قرضاً بقيمة 1.4 مليار دولار أمريكي مضموناً بوحدات معالجة الرسومات (GPU) من شركة Nscale، المزودة لخدمات الحوسبة السحابية للذكاء الاصطناعي. وفي هذه المرة، تبادلت الشركتان الأدوار، فأصبحتا دائنين مشتركين وشريكين في الإقراض.
الصفقة الثالثة كانت مشروع أوراكل في ميشيغان بقيمة 16.3 مليار دولار. انسحبت شركة بلو آول بعد مراجعتها للمشروع، مشيرةً إلى أنه "لا يفي بمعاييرها الائتمانية". تولت شركة بيمكو المشروع، وحددت قيمته بحوالي 10 مليارات دولار. في المقابل، اعتبرت إحدى الشركتين المشروع غير مناسب، بينما اعتبرته الأخرى مناسبًا.
الصفقة الرابعة هي صفقة الـ 400 مليون دولار المذكورة سابقاً. هذه المرة، شركة بلو آول هي الجهة المصدرة، وشركة بيمكو هي المشتري الوحيد.
وهكذا، خلال عام واحد، تغيرت العلاقة بين هذين الاسمين أربع مرات. ولكن بغض النظر عن كيفية تغير المناصب، فإن الأموال التي حلت محلها كانت تأتي دائماً من نفس الدائرة.
أخذت الجهات التنظيمية هذا الأمر بعين الاعتبار. فقد ذكر تقرير صادر عن مكتب البحوث المالية الأمريكي في مارس/آذار أن "هذا التركيز يُبرز الترابط بين المؤسسات المالية التقليدية ومنظومة الإقراض الخاص". كما أشار تقرير مجلس الاستقرار المالي الصادر في مايو/أيار إلى "الترابط المصرفي" باعتباره نقطة ضعف رئيسية في القطاع.
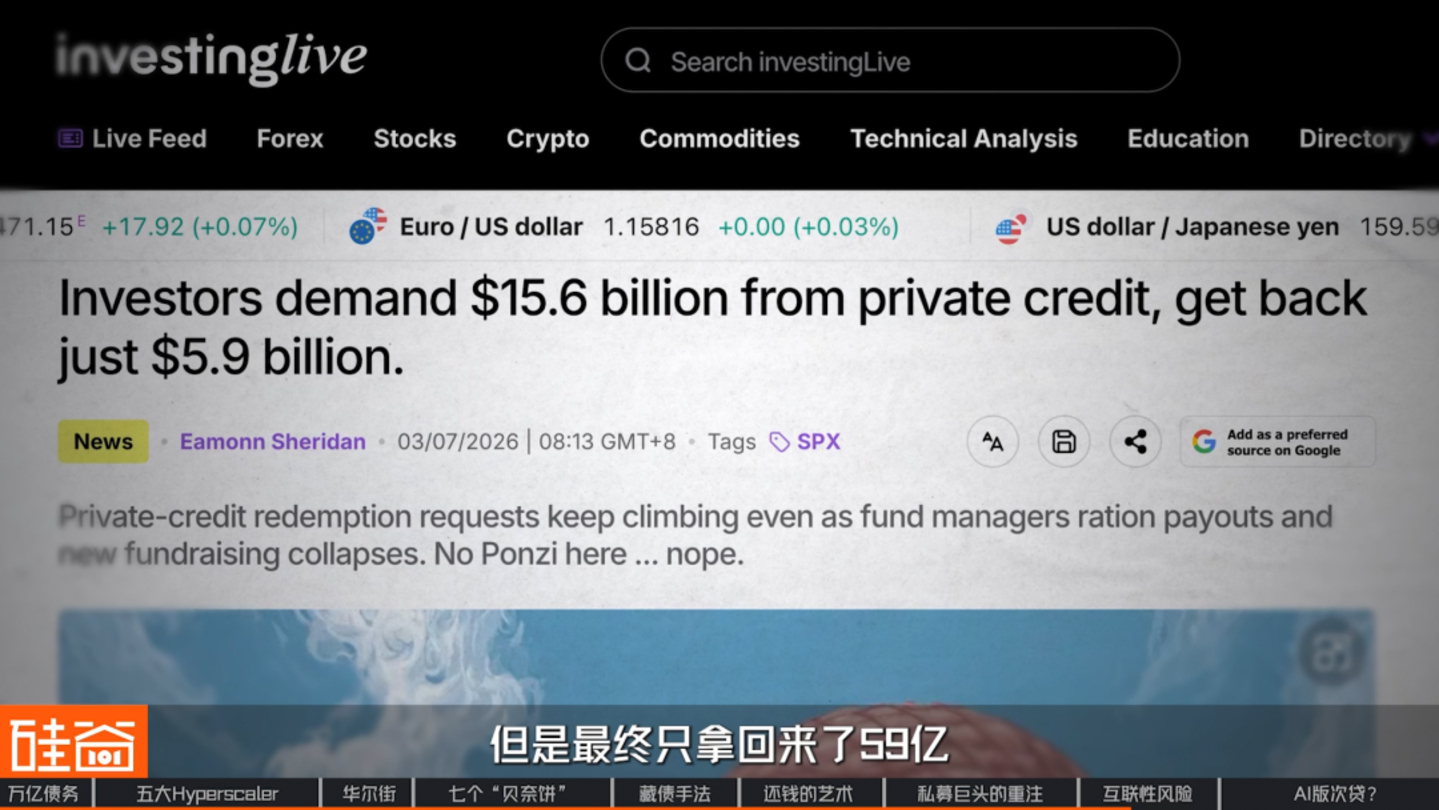
في الربع الثاني من هذا العام، تقدم المستثمرون بطلبات استرداد بقيمة إجمالية قدرها 15.6 مليار دولار، لكنهم لم يتلقوا في نهاية المطاف سوى 5.9 مليار دولار. لا يعود هذا التفاوت إلى محاولة الصناديق التخلف عن السداد؛ إذ عادةً ما يكون لهذه الصناديق شبه السائلة حد أقصى ربع سنوي للاسترداد، يبلغ عادةً 5% من صافي أصول الصندوق. بمجرد أن يتجاوز مبلغ الاسترداد هذا الحد، يقوم الصندوق بتوزيع المبالغ المستردة تناسبياً. على سبيل المثال، إذا تقدمت بطلب استرداد بقيمة مليون دولار، فقد لا تتلقى سوى 380 ألف دولار، بينما يُضاف المبلغ المتبقي إلى قائمة انتظار الربع التالي.
في الربع نفسه، لجأت هذه الصناديق إلى سوق السندات لاقتراض الأموال. وأصدرت سندات شركات ذات تصنيف استثماري باسم شركات إدارتها لتعزيز رؤوس أموالها والحفاظ على قدرتها على مواصلة الإقراض. أبولو، وبلاك روك، وآريس، وبلو آول - واحدة تلو الأخرى. لكن الأموال التي استخدمتها شركات إدارة الأصول هذه لم تكن أموالها الخاصة؛ بل جاءت من شركات التأمين وصناديق التقاعد. حاليًا، تعهدت صناديق التقاعد وحدها بشراء السندات لكنها لم تسدد بعد، وهو مبلغ يقارب 100 مليار دولار.
روب لي
الشريك الإداري لشركة أمونت بارتنرز، نيويورك
من يقف وراء الأموال التي تشتري هذه السندات؟ هل هو صندوق استثماري طويل الأجل، أم صندوق تحوط، أم بنك، أم شركة تأمين؟ في الولايات المتحدة، تُعدّ صناديق التقاعد والأوقاف والمؤسسات الخيرية على الأرجح أكبر مصادر التمويل. صحيح أن أوقاف الجامعات والمؤسسات الخيرية هي أموال خاصة، إلا أن صناديق التقاعد تُعتبر في جوهرها أموالاً ممولة من دافعي الضرائب. لذا، فإن الغالبية العظمى من الأموال تأتي من صناديق التقاعد وصناديق الثروة السيادية. بعبارة أخرى، يتحمل دافعو الضرائب في نهاية المطاف العبء المالي.
لذا يبدو أن سلسلة التمويل هذه تدور بين المطلعين، ولكن لها منفذ: حسابات التقاعد للأشخاص العاديين.
بل إنّ جانب الضمانات أكثر إشكالية. تقترض قطاعات أخرى قروضًا طويلة الأجل بضمان الطرق السريعة والجسور والمصانع - وهي مبانٍ قد تدوم لعقود، بما يتناسب مع مدة استحقاق الدين. مع ذلك، فإنّ جزءًا كبيرًا من الديون المتعلقة بالذكاء الاصطناعي مضمون ببطاقات الرسومات.
تتميز السندات العامة التي تصدرها هذه الشركات التقنية العملاقة بفترات سداد تمتد لعقود قادمة. إلا أن قيمة بطاقات الرسومات المشتراة بهذه الأموال تُستهلك بالكامل خلال خمس أو ست سنوات. وتشير تقارير تحليل السوق إلى أن بطاقة الرسومات H100، في عامها الثالث، لا يمكن بيعها إلا بنسبة 45% من سعرها الأصلي. ومع ذلك، فإن فترة الاستهلاك هي التي تحددها شركات التكنولوجيا نفسها؛ فكلما طالت هذه الفترة، انخفضت تكاليف الاستهلاك السنوية، وتحسن هامش الربح على الورق.
روب لي
الشريك الإداري لشركة أمونت بارتنرز، نيويورك
ذكرنا سابقًا أن الاستهلاك نظريًا يستمر لأقل من ثلاث سنوات. أما الآن، فكل مزود خدمة سحابية يستهلك الأصول لمدة ست أو سبع سنوات على الأقل، بما في ذلك المصانع التي ارتفعت مدة استهلاكها من عشر سنوات إلى عشرين أو ثلاثين سنة. من الواضح أن الجميع يلجأ إلى حيلة محاسبية، لكن هذا ليس حكرًا على مايكروسوفت؛ فالشركات الخمس السابقة كانت تفعل الشيء نفسه. لم تبتكر مايكروسوفت هذه الحيلة.
وقد قامت بعض شركات البيع على المكشوف بحساب ذلك، وتعتقد أن التكلفة التي تم التقليل من شأنها على مدى السنوات الثلاث المقبلة تبلغ مئات المليارات من الدولارات.
بروس ليو (刘沁东)
الرئيس التنفيذي ومدير الاستثمار في شركة إيزوتيريكا كابيتال (جي رونغ للاستثمار)
سوق الائتمان سوقٌ بالغ التعقيد. لا يوجد صواب أو خطأ مطلق فيه، ولا يعني ذلك أن السوق مختل. في هذه الدورة وفي ظل هذه الظروف، أصبحت وحدات معالجة الرسومات أصولاً قيّمة نسبياً؛ فهي تُستخدم كضمان. السؤال الوحيد هو: ما هو السعر الذي ستصل إليه؟ وهو ما أعتبره الأهم.
يبدو أن سوق مقايضات مخاطر التخلف عن السداد (CDS) يُسعّر حاليًا هذا الخطر. من شاهد فيلم "The Big Short" يعرف هذا المصطلح. باختصار، هي بوليصة تأمين ضد التخلف عن السداد، وسعر هذا التأمين يعكس تقييم السوق لمخاطر التخلف عن السداد. كلما ارتفع قسط التأمين، زادت خطورة هذه المخاطر في نظر السوق.
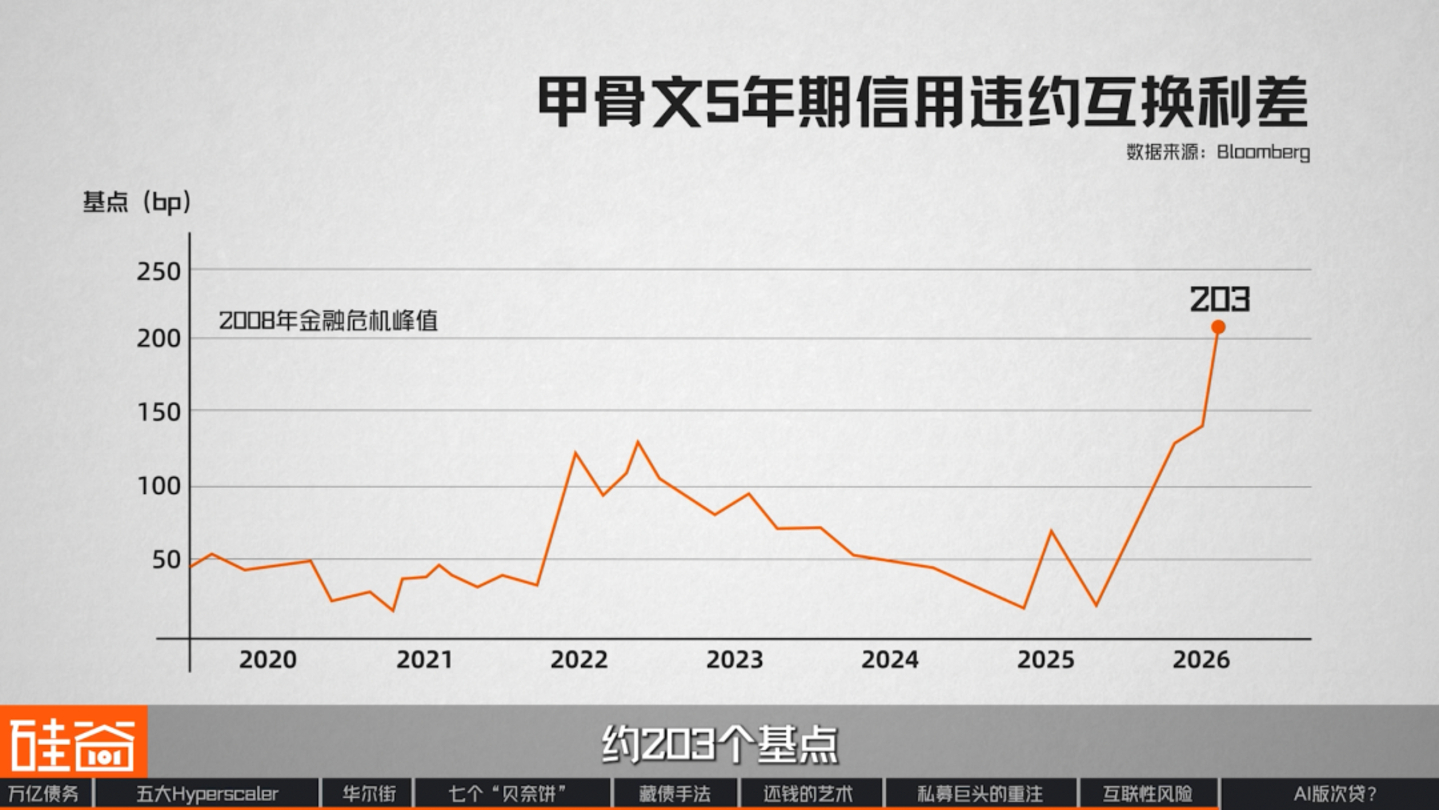
قبل فترة وجيزة، حطم سعر عقود مقايضة مخاطر الائتمان (CDS) لشركة أوراكل الأرقام القياسية التاريخية، ليصل إلى أعلى مستوى له منذ الأزمة المالية لعام 2008، عند حوالي 203 نقطة أساس. هل يُعد هذا مؤشراً تحذيرياً؟
بروس ليو (刘沁东)
الرئيس التنفيذي ومدير الاستثمار في شركة إيزوتيريكا كابيتال (جي رونغ للاستثمار)
شهدت أسعار مقايضات مخاطر الائتمان لهذه الشركات ارتفاعاً ملحوظاً مؤخراً. خذ شركة أوراكل مثالاً على ذلك. قبل ذلك، كانت أوراكل مصدراً رئيسياً للأرباح. لم تستثمر كثيراً، واعتمدت على منتجاتها وعملائها الحاليين لتحقيق الربح بشكل غير مباشر.
من المهم فهم أن مستثمري الائتمان ومستثمري الأسهم لديهم وجهات نظر مختلفة تمامًا. فالدائن الذي يقرض شركة أوراكل لا يهتم بمدى جودة أدائها لاحقًا؛ كل ما يهمه هو أمر واحد: هل ستعلن إفلاسها، وهل ستكون قادرة على سداد القرض؟
لكن نموذج أعمال أوراكل شهد تحولاً جذرياً؛ فقد بدأت بالاقتراض لبناء بنيتها التحتية. ومن منظور الديون، لم تعد الشركة كما كانت. وبطبيعة الحال، سترتفع قيمة كل ما يتعلق بالديون.
أعتقد أن هذا إعادة تسعير طبيعية. أود التأكيد على أن هذا ليس مؤشراً تحذيرياً، بل هو ببساطة قيام السوق بدوره الطبيعي: إعادة تسعير هذا القطاع. ستنتقل هذه الشركات من كونها شركات ذات أصول قليلة وتدفق نقدي حر ممتاز إلى المرور بدورة بناء ربما لم تشهدها من قبل. قد يصبح التدفق النقدي الحر سلبياً، مما يستلزم استمرار أعمال البناء، كما هو الحال في شركات النفط، وسوق الائتمان يعيد تقييم هذا التغيير.
إذا كان السوق قادراً على حساب ذلك فعلاً، فما الذي يحسبه تحديداً؟ في الشهر الماضي، أتاحت لنا مايكروسوفت فرصة لرؤية ذلك بوضوح.
أعلنت مايكروسوفت أنه ابتداءً من السنة المالية 2027، سيتم تمديد فترة استهلاك أصول مراكز البيانات ومباني المكاتب من 15 عامًا إلى 25 عامًا. كما صرّحت الشركة بأنها ستحوّل المزيد من عقود إيجار مراكز البيانات من عقود إيجار تمويلية إلى عقود إيجار تشغيلية في المستقبل، وبالتالي لن تُدرج ضمن النفقات الرأسمالية. هذا يُخفّض قيمة النفقات الرأسمالية لعام 2026 من حوالي 190 مليار دولار إلى حوالي 175 مليار دولار. في يوم صدور تقرير الأرباح، ارتفع سعر سهم مايكروسوفت بنسبة 9%. ولكن هل يعود هذا الإقبال الكبير من السوق على مايكروسوفت حقًا إلى مجرد تعديل محاسبي بسيط؟
روب لي
الشريك الإداري لشركة أمونت بارتنرز، نيويورك
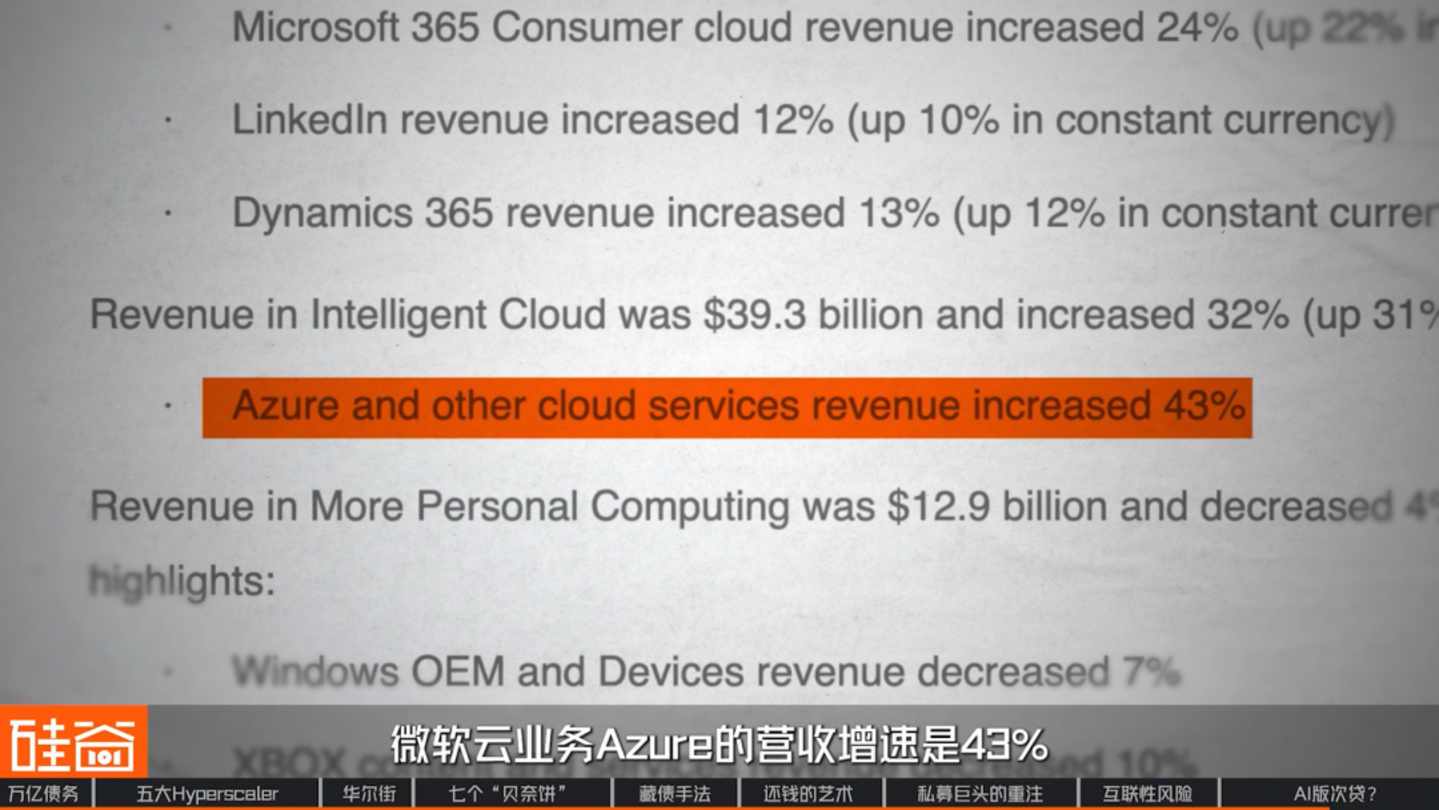
لا علاقة لهذا الأمر بالأساليب الإحصائية. قد يشعر البعض بالحماس للحظات، لكن سرعان ما ستدرك وول ستريت أن الأمر مجرد تغيير في المنهجية؛ فالمبلغ الفعلي المنفق هو نفسه. ما رفع سعر سهمها فعلاً هو النمو الذي فاق التوقعات بكثير لأعمالها السحابية، مايكروسوفت أزور، والذي تجاوز 40%. يشير هذا إلى أن نموها كان مدفوعاً بشكل أساسي بتأجير قدرات الحوسبة الخاصة بالذكاء الاصطناعي، مما يدل على طلب قوي من المستخدمين النهائيين.
سواء كانت شركات كبيرة أو صغيرة، فإنها تدفع بالفعل مبالغ نقدية لاستئجار قوة الحوسبة التي توفرها مايكروسوفت. وبناءً على الأسعار المفروضة على العملاء، يمكننا حساب أن تكلفة شراء الرقائق والذاكرة وبناء مراكز البيانات يمكن استردادها في غضون ثلاث سنوات تقريبًا. ويبلغ العائد على رأس المال المستثمر (ROIC) حوالي 30%، وهو مستوى معقول. لذلك، يعتقدون أن نهج مايكروسوفت مجدٍ.
بروس ليو (刘沁东)
الرئيس التنفيذي ومدير الاستثمار في شركة إيزوتيريكا كابيتال (جي رونغ للاستثمار)
شهدت الأسابيع القليلة الماضية فترةً من النفور الشديد من المخاطرة. أعتقد أن السوق يكافئ هذا النفور، لا سيما خدمة الحوسبة السحابية Azure التي حققت نموًا ملحوظًا. في المقابل، تراجعت أسهم Meta بشكل ملحوظ.
عوقبت شركة ميتا من قبل السوق لسبب بسيط: فقد كانت تنفق الأموال أيضاً، لكن وتيرة تحقيقها للأرباح كانت غير واضحة. لذا، فإن مكافأة السوق أو معاقبتها للإنفاق الرأسمالي تعتمد إلى حد كبير على الخطاب السائد. فعندما يثق السوق بالذكاء الاصطناعي، يكون الإنفاق هو الخيار الأمثل؛ أما عندما يدخل السوق مرحلة تصحيح، أو عندما يضعف الخطاب الداعم للذكاء الاصطناعي، يصبح الإنفاق هو الخيار الخاطئ.
أما بخصوص إدراجها في الميزانية العمومية أو خارجها، فأعتقد أن هذا مجرد إجراء محاسبي. لا أظن أنه إخفاء متعمد، لأن الجميع يأخذ هذه الأمور في الحسبان عند إجراء الحسابات. في النهاية، ما يهم الجميع هو مقدار الأموال التي أنفقتها الشركة فعلياً.
علاوة على ذلك، هذه المعلومات متاحة للعموم، ويمكن للجميع الاطلاع عليها. ومن منظور آخر، طالما أن البحث جارٍ، فلا توجد نية لإخفاء أي شيء. أعتقد أن هذه ممارسة محاسبية معتادة، وهي الطريقة التي جرت بها العادة تاريخيًا.
شهدت أعمال مايكروسوفت السحابية "أزور" نموًا في الإيرادات بنسبة 43% خلال الربع الأخير، وهو أسرع معدل نمو في السنوات الأخيرة. في الوقت نفسه، بلغت الإيرادات من العقود الموقعة التي لم يتم تسجيلها بعد 678 مليار دولار، بزيادة قدرها 84% عن العام الماضي.
لكن الأمر الجدير بالملاحظة حقاً ليس معدل النمو نفسه، بل من ينفق هذه الأموال.
كريستينا شو
مستثمر في البنية التحتية للذكاء الاصطناعي في وادي السيليكون، ومؤسس (معارض الإجماع في وادي السيليكون)
لذا، طالما أن معدل النمو في هذا المجال مستقر للغاية وحجم الرموز الخاصة به في ازدياد، فبما أن جميع هياكل التمويل تحتاج إلى العودة إلى التدفق النقدي، فإن هذا شيء يمكن أن يستمر.
أعتقد أن تتبع خدمات الحوسبة السحابية مثل مايكروسوفت مؤشر أكثر منطقية. طالما أن هذا القطاع ينمو، يمكن اعتباره دورة رأسمالية مستمرة. نريد أن نرى عائد استثمارها، وهي تمتلك سيولة كافية، لكن هذه الأمور لا تُقلقني حاليًا.
لذا، لا يكترث السوق كثيراً بتغير معايير المحاسبة، بل يهمه ما إذا كانت هذه الأموال قد تحولت إلى إيرادات حقيقية. وهذا يفسر أيضاً سبب عدم إثارة هذه الديون الضخمة خارج الميزانية قلق المستثمرين المحترفين. والأهم من ذلك، أنهم يرون أن حجم "ديون مراكز البيانات" الحالي لا يزال صغيراً نسبياً.
روب لي
الشريك الإداري لشركة أمونت بارتنرز، نيويورك
على الرغم من أن هذه الصناعة أنفقت الكثير من الأموال، إلا أن حجمها الإجمالي لا يزال صغيراً نسبياً مقارنة بنسبة سوق الإسكان إلى الناتج المحلي الإجمالي في عامي 2007 و2008، لذلك أعتقد أنه من غير المرجح أن يتسبب ذلك في مخاطر نظامية.
ثانيًا، يتمثل أحد الاختلافات الرئيسية في أنه في ذلك الوقت، كان النظام المصرفي الأمريكي هو الذي سيطر فعليًا وتحمل قدرًا كبيرًا من الديون والمخاطر، مما جعل أزمة الإسكان أزمة هيكلية للقطاع المصرفي الأمريكي. مع ذلك، خلال العشرين عامًا الماضية، كانت اللوائح المصرفية الأمريكية صارمة نسبيًا، وكان مستوى الرافعة المالية منخفضًا عمومًا، مما يجعل من الصعب حدوث وضع مماثل قد يُلحق الضرر بالقطاع المصرفي الأمريكي بأكمله.
كريستينا شو
مستثمر في البنية التحتية للذكاء الاصطناعي في وادي السيليكون، ومؤسس (معارض الإجماع في وادي السيليكون)
عموماً، أعتقد أن هذا السوق لا يزال ضخماً للغاية. من حيث السعة، فقد دخلت ديون مراكز البيانات هذه بالفعل في ما يسمى بسوق سندات الشركات التي تبلغ قيمتها تريليون دولار، والأموال التي يتم جمعها من خلال سندات مراكز البيانات (تمويل على مستوى المشروع) لا تعدو كونها قطرة في محيط سوق سندات الشركات.
سوقٌ تبلغ قيمته تريليون دولار، وفئةٌ لا تمثل سوى جزءٍ ضئيلٍ من الإجمالي، ومجموعةٌ من البنوك ذات لوائح تنظيمية أكثر صرامة ورافعة مالية أقل. لهذا السبب، يرى خبراء القطاع أن فكرة "أزمة الرهن العقاري الثانوي المدفوعة بالذكاء الاصطناعي" قد لا تكون مقنعة.
في هذه المقالة، حللنا أساليب مختلفة لإخفاء الديون عن البيانات المالية. لا بد من القول، عندما تلتقي وول ستريت بوادي السيليكون، فإن هؤلاء الأشخاص يتقنون اللعبة تمامًا. لكن ما يعكسه هذا هو أن الذكاء الاصطناعي يُغير هيكل رأس مال شركات التكنولوجيا، ويُغير أيضًا طريقة تسعير النظام المالي برمته للتكنولوجيا.
يتميز هذا الهيكل المبتكر بتكلفة محددة في كل مستوى: سندات الشركات، وتمويل المشاريع، والإقراض الخاص، ولكل منها بنودها الخاصة. ومع ذلك، فبينما يمكن تحسين الميزانية العمومية، لا يزول الخطر. بل يتم ببساطة تقسيمه وتجميعه وضمانه، ثم توزيعه على مختلف الجهات عبر هذه السلسلة المالية.
على مدى العقدين الماضيين، اعتاد السوق على النظر إلى شركات التكنولوجيا في وادي السيليكون كشركات ذات أصول خفيفة: كتابة البرمجيات، وبيعها، وتوليد التدفقات النقدية، ثم استخدامها لإعادة شراء الأسهم. لكن الذكاء الاصطناعي يُغيّر هذا المنطق. فالمنافسة التكنولوجية المتطورة اليوم تُشبه بشكل متزايد قطاع العقارات: التنافس المحموم على الرقائق الإلكترونية، وتأمين الكهرباء، وشراء الأراضي، وبناء مراكز البيانات. ثم استخدام التدفقات النقدية المتوقعة خلال السنوات العشر أو العشرين القادمة لتمويل مشاريع البناء الحالية.
تستند جميع التطورات الحالية إلى افتراض مستقبلي: سيستمر الطلب على رموز الذكاء الاصطناعي في النمو بوتيرة متسارعة، ويراهن وادي السيليكون وول ستريت على هذا المستقبل للذكاء الاصطناعي العام. ولكن، قبل حلول ذلك المستقبل، هل يمكن السيطرة على المخاطر حقًا؟ هل ديون مراكز البيانات، التي يصفها البعض بأنها "لا تزال ضئيلة"، خالية من المخاطر فعلاً؟ أين تكمن الفقاعات في هذا السوق، ومتى ستنفجر؟ ينبغي طرح هذه الأسئلة مع تزايد إقبال سوق رأس المال على الذكاء الاصطناعي، وسنواصل مراقبتها.
(المصدر: TMTPost)