


استوديو خيارات Sober × Derive.XYZ بالتعاون
كتبه محلل استوديو خيارات Sober Jenna @Jenna_w5
一、宏观全景:美联储换帅预期下的“货币信任交易”反转
1.1 إعادة تسعير الأصول خلال يوم واحد: المعادن الثمينة تواجه لحظة تاريخية من “تخفيض الرافعة المالية”
في يوم الجمعة الماضي، شهدت الأصول العالمية إعادة تسعير حادة وغير متكافئة للغاية. انخفضت الفضة الفورية (XAGUSD) في إحدى اللحظات بأكثر من 35%، مسجلة أكبر انخفاض يومي منذ بدء الإحصائيات؛ كما انخفض الذهب (XAUUSD) بنسبة 11%، مما جعله أسوأ يوم منذ يناير 1980. في المقابل، ارتفع مؤشر الدولار (DXY) بنسبة 0.9% في يوم واحد، وارتفعت عوائد سندات الخزانة الأمريكية لأجل 10 سنوات بسرعة إلى 4.24%، بينما تراجع مؤشر S&P 500 بشكل طفيف بنسبة 0.4%.
هذا ليس بيعًا جماعيًا “أصليًا” لأصول المخاطر بقدر ما هو تصحيحٌ هيكلي يدور حول “الثقة في النقود”. ومن منظور البيانات العرضية (cross-section)، لم تتخلَّ الأموال عن أصول المخاطر بشكل شامل: كان هبوط سوق الأسهم الأمريكية محدودًا، ولم يظهر ضغطٌ منهجي في سوق الائتمان. ما تمّ طرحه للبيع بشكل مركز فعلًا هو المعادن النفيسة التي كان يُنظر إليها سابقًا كأداة تحوّط ضد “انعدام الثقة في النقود”. وبعبارة أخرى، هذه الصدمة لم تُنهِ تفضيل المخاطر، بل قامت بتعديلٍ نفيٍ لسردية التداول الماكرو القائمة سابقًا.
1.2 أثر ووش: يبدو متناقضًا، لكنه في الحقيقة يغيّر منطق تسعير الدولار
العامل المُحفّز المباشر لكل ذلك هو إعادة تسعير السوق لموقف السياسة لدى الرئيس المحتمل الجديد لبنك الاحتياطي الفيدرالي—كيفن ووش (Kevin Warsh).
المشكلة الأساسية لدى ووش هي أن حزمة سياسته تتجه في الوقت نفسه إلى اتجاهين. من ناحية، عبّر علنًا عن دعمه لمسارٍ “أسرع لخفض الفائدة”. ومن ناحية أخرى، شدد بوضوح على ضرورة تسريع تقليص ميزانية بنك الاحتياطي الفيدرالي (التشديد الكمي QT) لإعادة بناء الانضباط النقدي. هذه المواقف ليست متناقضة على مستوى الاقتصاد الكلي، لكن على مستوى التداول، فإنها تقوض تمامًا الافتراضات المنطقية التي كانت السوق مزدحمة بها سابقًا.
خلال العام الماضي، بلغ الذهب والفضة قممًا تاريخية؛ وفي جوهر الأمر، هذا يعكس التسعير المشترك لثلاث قضايا:
الشك في القوة الشرائية طويلة الأجل للدولار
القلق بشأن إضعاف الاستقلال السياسي لبنك الاحتياطي الفيدرالي
الرهان على مسار سياسة يتميز بـ“خفض فائدة اسمي” + “تيسير ضمني”
أما ظهور ووش فقد جعل السوق لأول مرة يبدأ في التفكير بجدية: إذا كانت تخفيضات الفائدة تأتي على حساب “تقليص الميزانية بوتيرة أسرع”، فهل سيتعرض الدولار فعلًا لانخفاض منهجي في القيمة؟ إن الارتداد القوي للدولار يوم الجمعة الماضي، بالتزامن مع الانهيار المزمِن للمعادن النفيسة، كان الإجابة المباشرة—بدأ السوق بسحب ورقة التصويت التي كان قد وضعها سابقًا لصالح “عدم الثقة في النقود”.
1.3 من زاوية الخيارات وصناع السوق: هذه حملة ذعر يتم تضخيمها بواسطة “جاما”
إذا حاولنا تفسير الانهيار الكبير في أسعار الذهب والفضة بمنطقٍ ماكرو فقط، فذلك سيكون غير مكتمل. إن الذي حوّل نسبة الانخفاض إلى مستوى “تاريخي”، هو آلية التضخيم الميكانيكي في سوق المشتقات. وقبل ذلك، شهد سوق خيارات المعادن النفيسة موجةً قياسية من صافي عمليات شراء خيارات شراء (Call Option) بتوجه صعودي.
في أحدث دراسة، يشير غولدمان ساكس إلى أن هذا الهيكل الأحادي (one-sided structure) يخلق حلقة ردّ فعل إيجابي عبر سلوك التحوط دلتا لدى صانعي السوق: 1)يشتري المستثمرون Call؛ 2)يُجبر بائعو الخيارات على شراء العقود الآجلة أو spot للتحوط دلتا؛ 3)يؤدي ارتفاع السعر إلى تحفيز شراء المزيد من الـCall.
لكن عندما تنعكس الاتجاهات، تعمل هذه الآلية بالعكس تمامًا. في المراحل الأولى من تراجع سعر الذهب والفضة، تتحول حاجة بائع الخيارات إلى التحوط بسرعة من “شراء الأصل الأساسي” إلى “بيع الأصل”. وفي منطقة Gamma المرتفعة، تُظهر هذه السلوكيات التحوطية خصائص غير خطية واضحة. النتيجة: هبوط السعر → زيادة أوامر بيع التحوط → تسارع إطلاق Gamma → تضخيم نسبة الانخفاض.
وهذا بالضبط هو نسخة عكسية نموذجية من Gamma Squeeze (ضغط جاما).
1.4 رنين النظام الرافعي: حلقة مفرغة خبيثة بين رفع الهامش والإغلاق القسري
بعيدًا عن بنية المشتقات، فإن تعديلات إدارة المخاطر على مستوى البورصات تزيد أيضًا من حدة التقلب. مؤخرًا، قامت بورصات رئيسية للمعادن النفيسة—بما في ذلك CME وSHFE وSGE وغيرها—بزيادة نسب الهامش لعقود الذهب والفضة الآجلة تباعًا. كان هذا الإجراء تأثيره محدودًا في مرحلة صعود الأسعار، لكنه خلال الانخفاض يشكّل ضغطًا قاتلًا على الحسابات ذات الرافعة المالية العالية. وعندما يهبط السعر بسرعة، تظهر سلسلة ردود فعل نمطية:
هبوط السعر يفعّل أوامر وقف الخسارة
نقص الهامش يسبب التصفية القسرية
البيع القسري يزيد الضغط الهبوطي على السعر
يواكب التداول البرمجي واستراتيجيات CTA الوتيرة نفسها
وهذا جعل مسارًا كان من المفترض أن يتحول إلى “تصحيح للاتجاه” يتطور بسرعة إلى بيعٍ مدفوعٍ بالسيولة على شكل ذعر (踩踏) وإلقاءٍ قسري.
1.5 نظرة مستقبلية: ووش لم يتول بعد، لكن “إدارة التوقعات” بدأت تعمل
يجدر التأكيد على أن باول لن يتنحى رسميًا في أقرب الأحوال قبل شهر مايو. أما ما إذا كان ووش سيتولى في النهاية قيادة بنك الاحتياطي الفيدرالي فلا يزال هناك قدر كبير من عدم اليقين. لكن في ظل هذه اللحظة من “فراغ بيانات” مع درجة عالية جدًا من عدم اليقين في السياسة، فإن التوقعات بحد ذاتها هي أقوى متغيرات السوق.
مقارنةً بالمرشحين المحتملين الآخرين، لا تتبنى ووش مواقفٍ متشددة في سياساته:
لم ينفِ ضرورة خفض أسعار الفائدة
لكنّه ركّز أكثر على الدفع قدمًا بالتزامن مع تقليص الميزانية العمومية
محاولة تحقيق توازن بين إدارة السيولة والسيطرة على التضخم
هذا يعني أنه حتى لو تم إطلاق إشارات خفض الفائدة في المستقبل، فقد يكون إيقاعها وشدتها أقل بكثير من تصور السوق للمرونة السابقة. وبالأسبوع الماضي يوم الجمعة، كانت نتائج أداء الأصول قد أخبرتنا مسبقًا: السوق يُعيد تسعير هذه “الدالة السياسية الأكثر تعقيدًا”.
ثانيًا: تحليل عميق لبيانات أسواق خيارات BTC وETH
بالاستناد إلى بيانات الرسوم البيانية التي توفرها Amberdata&Derive.XYZ، وفي سياق توقعات تبديل قيادة بنك الاحتياطي الفيدرالي، فإن الأصول المشفرة لم تخرج عن إطار تسعير الأصول عالميًا؛ إذ يُفرج علاوة المخاطر غالبًا عبر سوق الخيارات أولًا وليس عبر سعر spot. ومن خلال مراقبة الأبعاد الثلاثة: Skew، وبنية آجال الاستحقاق (Term Structure)، وعلاوة مخاطر التقلب (VRP)، تظهر أسطح خيارات BTC وETH هذا الأسبوع بسمات عالية الاتساق: يتم تسعير الخوف في الأجل القصير بسعر أعلى بشكل منهجي، بينما تتقلص ميزة البائع بسرعة.
تحسنٌ هامشي في تعتيم المزاج قصير الأجل
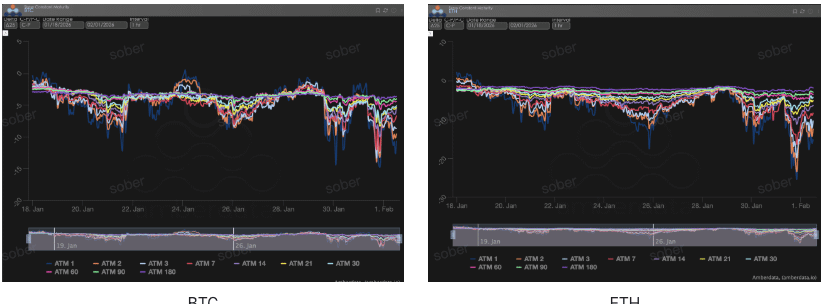
من خلال مراقبة Delta 25 Skew (التقلب الضمني في خيارات الشراء IV لخيارات الشراء—تقلب خيارات البيع IV)؛ يعكس مقدار القيمة السالبة لهذا المؤشر احتياج السوق إلى التحوّط ضد مخاطر ذيل هبوطي قصيرة الأمد.
ملاحظة Skew: شهد Skew للأجل القريب لكل من BTC وETH إصلاحًا على الهامش. هذا الأسبوع، ارتفع ATM Skew في نطاق 1–7 DTE بشكل أوضح مقارنةً بالأسبوع الماضي، وضيّق نطاق القيم السالبة، ما يعكس أن احتياج التحوط ضد المخاطر القصوى لهبوط ذيل المخاطر قصير الأمد قد هدأ نسبيًا.
قراءة عميقة: هذا التغير لا يعني بالضرورة أن السوق يتجه نحو التفاؤل؛ بل غالبًا يعكس قيودًا واقعيتين: أولًا، في ظل الهبوط السريع السابق وبيئة IV المرتفعة، تم تجهيز جزء من Put قصير الأجل بشكلٍ كافٍ. ثانيًا، بدأت بعض أموال التداول في التحوط لمخاطر الارتداد الناتجة عن “توقعات السياسة المتقلبة” عبر Call أو Call Spread.
BTCÐ
بنية الآجال (Term Structure): شكل مستمر من الانعكاس
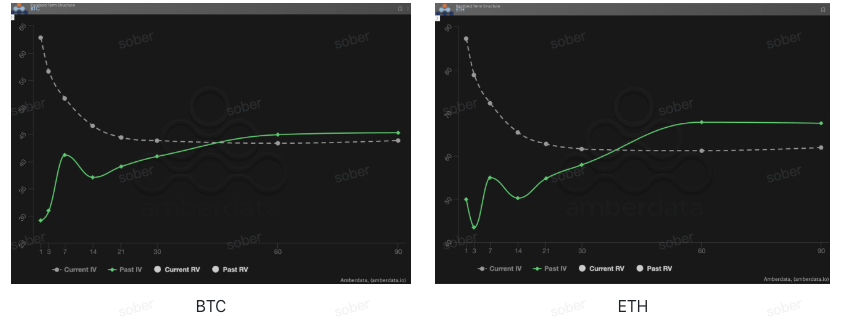
يُظهر Term Structure توزيع التقلب الضمني (Implied Volatility, IV) لأوقات الاستحقاق المختلفة.
تغيّر في الشكل غير طبيعي: يظهر منحنى الـ Current IV لكل من BTC وETH في الوقت الحالي في هيئة “انقلاب” واضحة؛ إذ تكون التقلبات الضمنية في الأجل القريب أعلى بكثير من الأجل المتوسط والبعيد. ولم يعد إلى هيكل Contango النموذجي (قريب منخفض وبعيد مرتفع). مقارنةً بالأسبوع الماضي، ارتفعت التقلبات الضمنية للأجل القريب مرة أخرى هذا الأسبوع، بينما تحركت التقلبات للأجل المتوسط والبعيد للأعلى ارتفاعًا طفيفًا فقط، ما يعني أن شدة الانقلاب لم تتحسن، بل حتى ازدادت قليلًا في بعض فترات الاستحقاق.
قراءة عميقة: إن طريقة تسعير البنية الأجليّة المنقلبة تتوافق بدرجة عالية مع البيئة الحالية: توقعات تغيّر موظفي بنك الاحتياطي الفيدرالي، وقرار التعريفات الجمركية، والضربة التي تلحقها السلطة التنفيذية باستقلال البنك المركزي—كلها تُعدّ مخاطر على شكل أحداث “تحديد وقت حدوثها واضح لكن نتائجها شديدة عدم اليقين”. لذلك، اختار سوق الخيارات أن يدفع أقساط التأمين بشكلٍ مركز داخل فترات قصيرة الأجل، بدلًا من تسعير تقلبات بنيوية طويلة الأمد.
علاوة مخاطر التقلب (VRP): تضييق هامش أرباح البائع
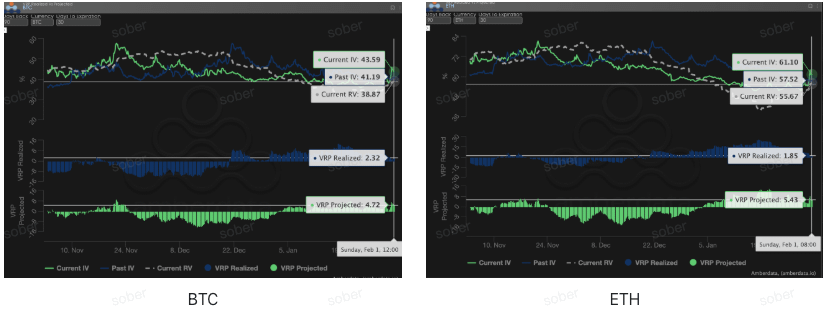
VRP (علاوة مخاطر التقلب = IV ضمني - RV محقق) هو مؤشر مهم لقياس ما إذا كان تسعير الخيارات منطقيًا. السوق الحالي في مرحلة تصحيح.
المسار الديناميكي: هذا الأسبوع، ارتفع IV لكل من BTC وETH بالتوازي مع RV، لكن سرعة ارتفاع RV كانت أسرع، ما أدى إلى ضغط VRP Realized وVRP Projected كليهما إلى نطاق رقم واحد. مقارنةً بالأسبوع الماضي، ضاق هامش الأمان الذي كان البائع يعتمد عليه سابقًا “IV مرتفع - RV منخفض” بشكل واضح؛ ويعود تسعير الخيارات إلى حالة أقرب إلى التقلب العادل.
قراءة عميقة: ليست هذه الظاهرة نادرة في موجات تقودها أحداث ماكرو. توقعات تغيير قيادة بنك الاحتياطي الفيدرالي ليست صدمةً لمرة واحدة فقط، بل قد تكون مصدرًا للمخاطر يتأجج من جديد خلال الأسابيع المقبلة، ما يجعل التقلب المحقق (Realized Volatility) يستمر عند مستويات مرتفعة. وفي الوقت نفسه، لا يزال الـIV أعلى، لكن لم يعد بإمكانه الارتفاع أكثر بشكل كبير، وبذلك يتم تقليص مساحة VRP. وهذه البيئة غير مواتية جدًا للبائعين الذين يبيعون الخيارات وحدهم: فالقسط الاسمي يبدو كافيًا، لكن بمجرد ظهور تقلبات متتالية في السعر، فإن مخاطر Gamma وVega ستلتهم الأرباح بسرعة.
بيانات الخيارات: “العين الثالثة” للمتداولين وصلاحية التسعير متعددة الأبعاد
في بيئة ماكرو معقدة لعام 2026، غالبًا ما تكون تحركات السعر وحدها (Spot Price) متأخرة عن الواقع، بينما بيانات الخيارات هي “العين الثالثة” للمتداولين، ويمكنها اختراق المظاهر لرؤية حدود الدفاع الفعلية للأموال.
بالنسبة لأنماط تداول مختلفة، يجب أن تختلف أبعاد البيانات التي يتم مراقبتها بوضوح:
متداولو المدى القصير/داخل اليوم (Gamma Scalpers): يجب التركيز على توزيع تعرض Gamma (GEX) ضمن 1-3 dte. مثلًا خلال فترة تبديل قيادة بنك الاحتياطي الفيدرالي في 30 يناير، تشكل أسعار التنفيذ المجمعة لـ GEX دعماً وضغطاً جسديًا قويًا للغاية، ما يمكنه مساعدة الأموال قصيرة الأجل على الانسحاب بدقة قبل أن تنفد السيولة.
متداولو الاتجاه/التأرجح (Swing Traders): يجب التركيز على 25 Delta Skew وVRP Projected. عندما يبقى Skew عند قيم سالبة منخفضة جدًا بينما يحافظ VRP على مستوى مرتفع، فهذا غالبًا يشير إلى أن السوق بالغ في الخوف، وهو إشارة نمطية لـ”الشراء العكسي لالتقاط القاع”.
المؤسسات/مؤمّنو المدى الطويل (Hedgers): يلزم اختراق Term Structure لمراقبة تغير Vega للأجل البعيد. من خلال مقارنة درجة الانحراف بين Current IV ومتوسط 90 يومًا، يمكن تحديد ما إذا كانت “التأمينات” الحالية باهظة الثمن، ومن ثم اتخاذ قرار بشراء Put مباشرة أو بناء تركيبات أكثر تعقيدًا.
توفر بيانات الخيارات بُعدين: “الاحتمالات” و“التكلفة”. ولتساعد المستثمرين على التقاط هذه الفرص غير المتناظرة بشكل أفضل، توفر Sober لاستراتيجيات الخيارات خدمة 【تقرير بحثي لتتبع بيانات الخيارات المخصصة】، المصممة لتقديم تصوير عميق وفق مراكزك المحددة وتفضيلاتك للمخاطر. نرحب بإرسال رسالة خاصة للاستفسار.
ثالثًا: توصية باستراتيجية الخيارات—استراتيجية Bear Put Spread لتثبيت مخاطر الهبوط (Bear Put Spread)
بالنسبة لبيئة التسعير من نوع “خوف شديد في الأجل القريب وهدوء نسبي في الأجل البعيد” كما في يناير 2026، لا ننصح المستثمرين بشراء خيارات البيع (Long Put) مباشرة، لأن القفزة الكبيرة في IV للأجل القريب تعني أن “الأقساط” موجودة عند قمةٍ مرحلية. في هذا الوقت، تُعد استراتيجية فروق البيع في اتجاه هابط (Bear Put Spread) هي أداة التحوط الأكثر كفاءة من حيث السعر مقابل المنفعة.
3.1 بناء الاستراتيجية (كمثال على BTC)
شراء خيارات البيع (Long Put): شراء خيار بيع قريب الأجل بــ Delta يقارب -0.4 (مثلًا: سعر التنفيذ أقل قليلًا من السعر الحالي بنسبة 5%-8%).
بيع خيارات البيع (Short Put): بيع خيار بيع خارج النطاق بعمق (Deep OTM Put) بــ Delta حوالي -0.2 لنفس تاريخ الاستحقاق (مثلًا: سعر التنفيذ أقل من السعر الحالي بنسبة 15%-20%).
3.2 منطق التوصية: استخدام “تقلبات على شكل انحدار (VRP inverted)” لخفض التكلفة وزيادة الكفاءة
تعويض خسارة Theta المكلفة: كما تُظهر بيانات الجزء الثاني، فإن IV لخيارات الأجل القريب مرتفع للغاية حاليًا، ما يعني أن فقدان القيمة الزمنية للخيارات (Theta Decay) سريع جدًا. عبر بيع Put أكثر عمقًا خارج نطاق السعر (أعمق虚值)، يمكننا استرداد جزء من الأقساط، وبذلك خفض تكلفة حيازة مراكز التحوط بشكل كبير.
تجنب مخاطر هبوط IV: المساحة الحالية لـ VRP تتقلص. بمجرد أن تستقر نتيجة قرار التعريفات الجمركية أو يهدأ المزاج الماكرو، قد يحدث Volatility Crush (انهيار التقلبات) في IV. تستفيد استراتيجية Bear Put Spread—من خلال تركيبة شراء وبيع بسعرين تنفيذ مختلفين—من التغير النسبي في IV بين هذين السعرين، ما يمكنها مقاومة الضرر الناجم عن الانخفاض الجماعي في بُعد Vega على نحو فعّال.
حماية دقيقة لنطاق “البجعة السوداء”: وبالنظر إلى تأخر BTC كموجود عالي المخاطر في مرحلة الملاذ الأول، يمكن لهذه الاستراتيجية أن توفر للّحساب هامش أمان واضح. حتى إذا حدث إقصاء/تصفية منهجية مشابهة لما تسببه تبديل قيادة الاحتياطي الفيدرالي، يمكن للاستراتيجية أن تقدم تعويضًا ثابتًا داخل نطاق السعر المُقيّد.
3.3 تنبيه عملي
بالمقارنة مع مجرد الاحتفاظ بالسيولة النقدية، تؤدي فروق البيع في اتجاه هابط (Bear Put Spread) أداءً ممتازًا في سيناريو تذبذب وانخفاض بطيء. إذا ظل سعر BTC يتماسك حتى أواخر فبراير (قبل أن تتأجج قضية الانتخابات على المدى المتوسط)، فستقتصر أكبر خسارة للاستراتيجية على قسط/قسطين البيع (الحقوق المكتسبة) المدفوع صافيًا. لكن إذا أدّى حدث “بجعة سوداء” إلى تصحيح هبوطي عميق، ستوفر هذه الاستراتيجية حماية سيولة ثمينة لمراكز السوق الفورية.
رابعًا: إخلاء المسؤولية
تمت كتابة هذا التقرير اعتمادًا على بيانات السوق المتاحة علنًا ونماذج نظرية الخيارات، بهدف تزويد المستثمرين بمعلومات السوق ومنظور تحليل احترافي. جميع المحتويات لأغراض مرجعية وتبادلية فقط، ولا تُعد أي توصية استثمارية بأي شكل من الأشكال. تتمتع تداولات العملات المشفرة والخيارات بتقلبات ومخاطر عالية جدًا، وقد تؤدي إلى خسارة رأس المال بالكامل. قبل اتخاذ أي استراتيجية تداول، يجب أن يفهم المستثمرون بالكامل خصائص منتجات الخيارات وسمات المخاطر وقدرتهم على تحمل المخاطر. كما يجب عليهم استشارة مستشار مالي مختص دون إبطاء. لا يتحمل محللو هذا التقرير المسؤولية عن أي خسائر مباشرة أو غير مباشرة ناتجة عن استخدام محتوى التقرير. لا تُعد نتائج الأداء في الماضي مؤشرًا على النتائج المستقبلية، اتخذوا قراراتكم بعقلانية.
إنتاج مشترك: استوديو خيارات Sober × Derive.XYZ