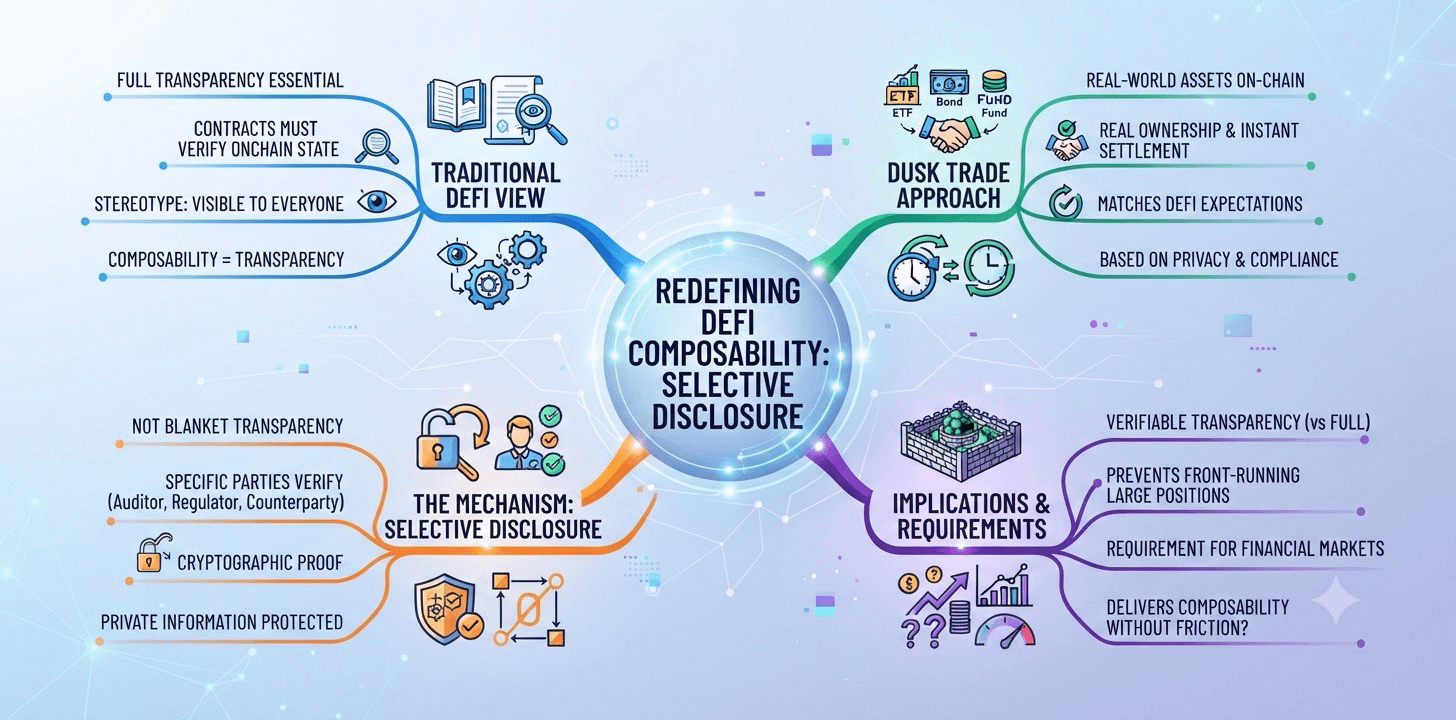
اسأل مطوّر DeFi عمّا يجعل قابلية التركيب تعمل، وسيقول معظمهم الشيء نفسه: يجب أن يكون كل شيء مرئيًا على السلسلة، لأن العقد لا يمكنه التفاعل بأمان مع حالة عقدٍ آخر إذا لم يستطع التحقق من تلك الحالة مباشرةً. لقد عوملت الشفافية الكاملة وقابلية التركيب كحزمة واحدة لفترة طويلة لدرجة أن التشكيك في هذا الارتباط يبدو ساذجًا تقريبًا. ويُعدّ نهج Dusk Network تجاه Dusk Trade تحدّيًا مباشرًا لهذا الافتراض.
يُفترض أن يجلب Dusk Trade صناديق سوق المال، وصناديق المؤشرات المتداولة (ETFs)، والسندات، وغيرها من الأصول الواقعية إلى Dusk مع ملكية حقيقية، وتسوية فورية، وقابلية تركيب جيدة بما يكفي لمضاهاة ما يتوقعه مستخدمو DeFi. ويحقق ذلك فوق طبقة أساسية بُنيت حول الإفصاح الانتقائي بدلًا من الشفافية الشاملة، إلى جانب الخصوصية والتسوية الحتمية. ويعني الإفصاح الانتقائي أن الأطراف المحددة التي تحتاج إلى التحقق من مركزٍ ما، مثل المدقق أو الطرف المقابل أو الجهة التنظيمية، يمكنها فعل ذلك بإثباتٍ تشفيري، من دون أن تُبثّ تلك المعلومات نفسها إلى كل عقدٍ آخر وكل مراقب على الشبكة.
إذا نجح هذا كما هو مصمَّم، فلن تتطلب قابلية التركيب شفافية كاملة على الإطلاق. بل تتطلب شفافية قابلة للتحقق للأطراف التي تحتاجها فعلًا، وهي خاصية أضيق، وربما أكثر فائدة، للأسواق المالية من الافتراض السائد في DeFi بأن تكون مرئية للجميع. فالصندوق الكبير لا يريد أن يكون حجم مركزه قابلًا للتركيب بالمعنى الذي يمكّن كل متداول آخر من رؤيته واستباقه.
هذا التصور النمطي موجود لأنه كان صحيحًا في معظم التاريخ القصير لـ DeFi حتى الآن. وما إذا كان نموذج الإفصاح الانتقائي من Dusk ينجح فعلًا في تقديم قابلية التركيب بالسرعة والموثوقية التي تتوقعها بروتوكولات DeFi، من دون احتكاك ناتج عن توليد الإثباتات يبطّئ الأمور، فهو الجزء الذي لا يزال ينتظر حجم معاملات حقيقيًا ليؤكّده.
@Dusk $DUSK #dusk
يُفترض أن يجلب Dusk Trade صناديق سوق المال، وصناديق المؤشرات المتداولة (ETFs)، والسندات، وغيرها من الأصول الواقعية إلى Dusk مع ملكية حقيقية، وتسوية فورية، وقابلية تركيب جيدة بما يكفي لمضاهاة ما يتوقعه مستخدمو DeFi. ويحقق ذلك فوق طبقة أساسية بُنيت حول الإفصاح الانتقائي بدلًا من الشفافية الشاملة، إلى جانب الخصوصية والتسوية الحتمية. ويعني الإفصاح الانتقائي أن الأطراف المحددة التي تحتاج إلى التحقق من مركزٍ ما، مثل المدقق أو الطرف المقابل أو الجهة التنظيمية، يمكنها فعل ذلك بإثباتٍ تشفيري، من دون أن تُبثّ تلك المعلومات نفسها إلى كل عقدٍ آخر وكل مراقب على الشبكة.
إذا نجح هذا كما هو مصمَّم، فلن تتطلب قابلية التركيب شفافية كاملة على الإطلاق. بل تتطلب شفافية قابلة للتحقق للأطراف التي تحتاجها فعلًا، وهي خاصية أضيق، وربما أكثر فائدة، للأسواق المالية من الافتراض السائد في DeFi بأن تكون مرئية للجميع. فالصندوق الكبير لا يريد أن يكون حجم مركزه قابلًا للتركيب بالمعنى الذي يمكّن كل متداول آخر من رؤيته واستباقه.
هذا التصور النمطي موجود لأنه كان صحيحًا في معظم التاريخ القصير لـ DeFi حتى الآن. وما إذا كان نموذج الإفصاح الانتقائي من Dusk ينجح فعلًا في تقديم قابلية التركيب بالسرعة والموثوقية التي تتوقعها بروتوكولات DeFi، من دون احتكاك ناتج عن توليد الإثباتات يبطّئ الأمور، فهو الجزء الذي لا يزال ينتظر حجم معاملات حقيقيًا ليؤكّده.
@Dusk $DUSK #dusk