#dusk $DUSK بمجرد أن تدخل المنتجات المالية إلى السوق الفعلي، فإن الامتثال لا يصبح مجرد ختم أخير، بل يُدمج داخل العمليات المتعلقة بالإصدار والمراجعة التأهيلية والتحويل والتدقيق. وتبرز هنا مشكلة: عندما يتم “ترميز القواعد” على السلسلة، هل هذا يقلل التنسيق اليدوي، أم أنه فقط ينقل التعقيد إلى مكان آخر؟
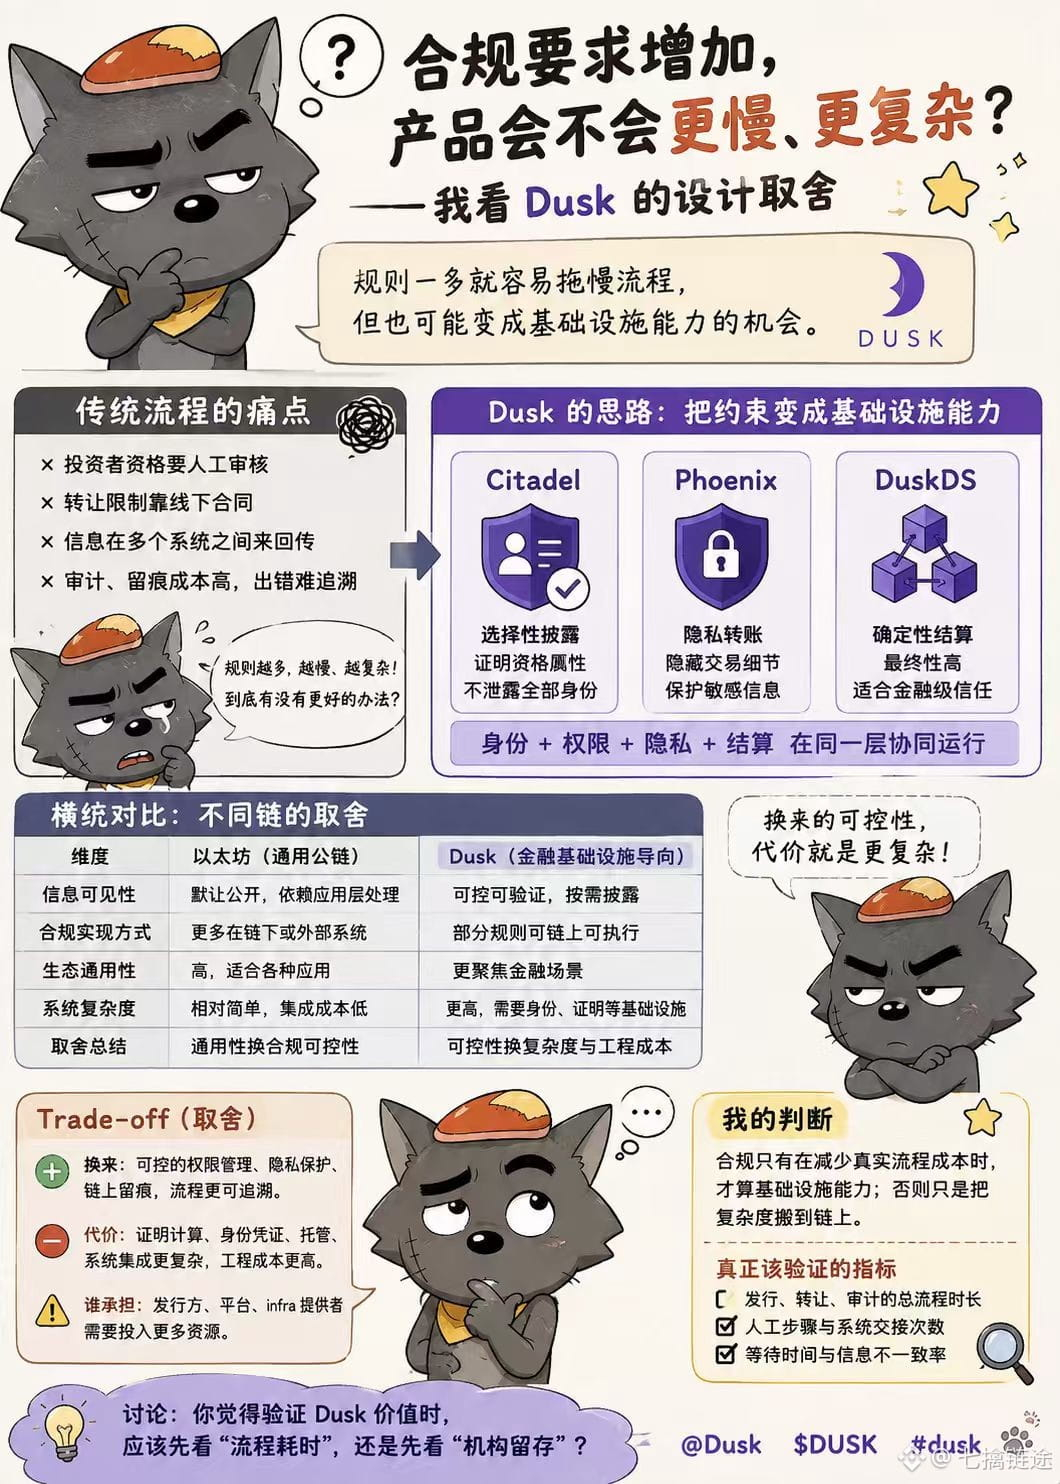
الواجهة التي رأيتها عبر Dusk تتمثل في وضع عدة أمور كانت منفصلة سابقًا ضمن مجموعة واحدة من الطبقة الأساسية: يستخدم Citadel إثباتات الإفصاح الانتقائي لإثبات الأهلية للمشاركة، وتسمح Phoenix بتحويلات حساسة بقدر أقل من التعرض، بينما يتولى DuskDS التسوية الحتمية. بالنسبة للمُصدر، ليست القيمة في “اختفاء الامتثال”، بل في ما إذا كانت الأهلية والخصوصية والتسوية يمكن أن تشترك في الحالة القابلة للتحقق نفسها.
لكن أكثر ما يسهل أن يُضلله التسويق هنا. إن إيثريوم أكثر عمومية؛ ويمكن ترك القواعد المالية للتطبيقات والأنظمة الخارجية، بينما يقوم Dusk بدفع المزيد من القيود إلى أسفل نحو البنية التحتية. والقدرة التي تُكسب مقابل ذلك يمكن التحكم فيها، لكن التكلفة هي أن يصبح توليد الإثباتات، وأوراق/شهادات الهوية، والإسناد (التوكيل) والتكامل بين الأنظمة أكثر تعقيدًا. بل إن Dusk نفسه يمتلك بنية Prover مخصصة لتحمل حساب إثباتات ZK.
لذلك أرى أن: لا تُعدّ القدرة على البنية التحتية “امتثالًا” إلا عندما تُخفض تكلفة العمليات الحقيقية؛ وإلا فهي مجرد نقل لتعقيد الخلفية إلى السلسلة. والأهم فعلًا ما يستحق الملاحظة هو: عند قيام جهة مؤسسية بإصدار وتحويل وتدقيق مرة واحدة، كم خطوة يدوية تتطلب، وكم يستغرق الانتظار، وكيف يتم تبادل المعلومات. إذا لم ينخفض هذا المؤشر، فسيصعب أن تُثبت مزية تصميم @Dusk نفسها. هل تفضّل أولًا التحقق من زمن تنفيذ العملية، أم التحقق من مدى بقاء الجهات/المؤسسات على المدى الطويل؟