أريد أن أقول شيئًا يبدو أقل حماسًا من أغلب المنشورات عن هذا المشروع، لأن هذا هو “القلب الحقيقي” للحكاية برمتها.
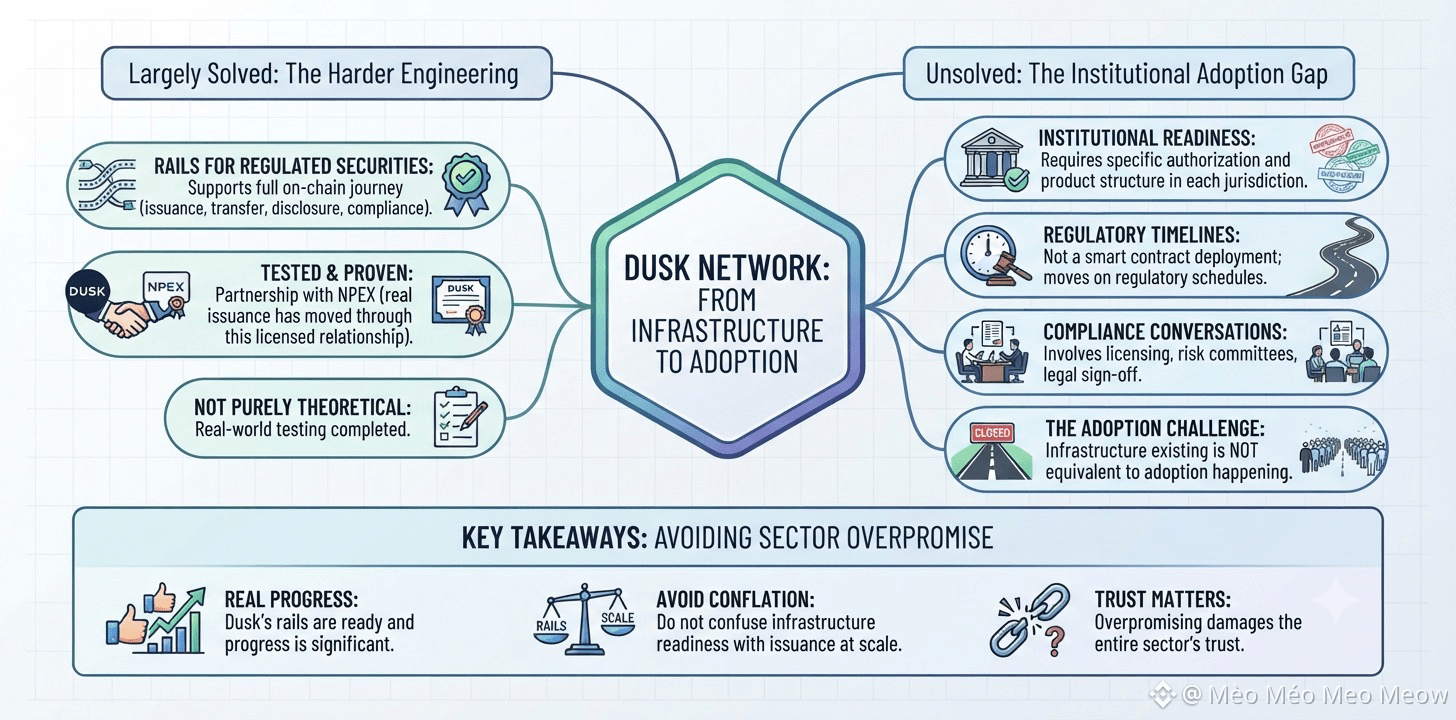
لقد أنجزت شبكة Dusk بالفعل العمل الهندسي الأصعب: بناء “سكك” يمكنها فعلًا دعم الرحلة الكاملة للسندات الأمنية المقيّدة على السلسلة، بدءًا من الإصدار والنقل والإفصاح، وفق منطق امتثال واقعي، بدل اعتباره مجرد إضافة لاحقة ملحقة. هذا الجزء أصبح في معظمه محلولًا في هذه المرحلة، وقد تم اختباره من خلال شراكات مثل الشراكة مع NPEX.
تُعد NPEX أوضح دليل على أن الأمر ليس نظريًا بحتًا. فقد تم بالفعل تنفيذ الإصدار الفعلي عبر تلك العلاقة المرخّصة تحديدًا. لكن شراكة واحدة قائمة، مهما كانت حقيقية، تبقى بعيدًا جدًا عن أن يصبح هذا هو الطريقة التي تُصدر بها عادةً الأوراق المالية المقيّدة. والفجوة بين هاتين الحالتين هي بالضبط ما أتمنى أن تتركز عليه جهود التقدم في السنوات القليلة القادمة، لا في مخططات معمارية إضافية.
غير مُحلٍّ، ولا يمكن لأي بروتوكول أن يحله بمفرده، هو الجانب المؤسسي من المعادلة. إن حدوث الإصدار من داخل النظام بالفعل يتطلب وجود مؤسسات وواجهات (venues) لديها التفويض المحدد للقيام بذلك، مع هيكلة المنتج المبنية حوله، في أي ولاية قضائية يعملون ضمنها. وهذا ليس “نشر عقد ذكي” فقط. بل هو محادثات ترخيص، ولجان مخاطر داخلية، وموافقات قانونية، وجداول زمنية تتحرك وفق مواعيد تنظيمية، لا وفق دورات سباقات (sprint).
أثير هذا لأن سرد RWA بشكل عام يبالغ في بيع عبارة “البنية التحتية موجودة” وكأنها تعادل “اعتماد يحدث”، وهذان ادعاءان مختلفان فعلًا. إن جاهزية سكك Dusk خطوة حقيقية يستحق التعامل معها بجدية. لكنها ليست الشيء نفسه مثل إصدار الأوراق المالية المقيّدة على نطاق واسع، وخلط الأمرين هو بالضبط نوع الوعود المفرطة التي تُلحق في النهاية ضررًا بالثقة في كامل القطاع—ليس في مشروع واحد فقط.
@Dusk $DUSK #dusk
لقد أنجزت شبكة Dusk بالفعل العمل الهندسي الأصعب: بناء “سكك” يمكنها فعلًا دعم الرحلة الكاملة للسندات الأمنية المقيّدة على السلسلة، بدءًا من الإصدار والنقل والإفصاح، وفق منطق امتثال واقعي، بدل اعتباره مجرد إضافة لاحقة ملحقة. هذا الجزء أصبح في معظمه محلولًا في هذه المرحلة، وقد تم اختباره من خلال شراكات مثل الشراكة مع NPEX.
تُعد NPEX أوضح دليل على أن الأمر ليس نظريًا بحتًا. فقد تم بالفعل تنفيذ الإصدار الفعلي عبر تلك العلاقة المرخّصة تحديدًا. لكن شراكة واحدة قائمة، مهما كانت حقيقية، تبقى بعيدًا جدًا عن أن يصبح هذا هو الطريقة التي تُصدر بها عادةً الأوراق المالية المقيّدة. والفجوة بين هاتين الحالتين هي بالضبط ما أتمنى أن تتركز عليه جهود التقدم في السنوات القليلة القادمة، لا في مخططات معمارية إضافية.
غير مُحلٍّ، ولا يمكن لأي بروتوكول أن يحله بمفرده، هو الجانب المؤسسي من المعادلة. إن حدوث الإصدار من داخل النظام بالفعل يتطلب وجود مؤسسات وواجهات (venues) لديها التفويض المحدد للقيام بذلك، مع هيكلة المنتج المبنية حوله، في أي ولاية قضائية يعملون ضمنها. وهذا ليس “نشر عقد ذكي” فقط. بل هو محادثات ترخيص، ولجان مخاطر داخلية، وموافقات قانونية، وجداول زمنية تتحرك وفق مواعيد تنظيمية، لا وفق دورات سباقات (sprint).
أثير هذا لأن سرد RWA بشكل عام يبالغ في بيع عبارة “البنية التحتية موجودة” وكأنها تعادل “اعتماد يحدث”، وهذان ادعاءان مختلفان فعلًا. إن جاهزية سكك Dusk خطوة حقيقية يستحق التعامل معها بجدية. لكنها ليست الشيء نفسه مثل إصدار الأوراق المالية المقيّدة على نطاق واسع، وخلط الأمرين هو بالضبط نوع الوعود المفرطة التي تُلحق في النهاية ضررًا بالثقة في كامل القطاع—ليس في مشروع واحد فقط.
@Dusk $DUSK #dusk