هناك فرق بين النظر إلى الأرقام ومحاولة فهم ما تخبرنا به بالفعل. يُعد أحدث بحث من "Binance Research" حول جيل Z مثيرًا للاهتمام تحديدًا لهذا السبب. من الوهلة الأولى، نرى انخفاضًا في وتيرة التداول، وتراكمًا أقوى، واستخدامًا محدودًا للرافعة المالية، ومشاركة متزايدة في صناديق ETF. لكن عندما نربط هذه النتائج ببعضها، تظهر مسألة أكبر بكثير: هل نشاهد جيل Z وهو يطوّر علاقة مختلفة بشكل جوهري مع الاستثمار؟ لا أعتقد أن الإجابة بسيطة مثل: "إن جيل Z أصبح أكثر تحفظًا". توجد عدة طبقات لما يحدث هنا.
من المتداولين إلى المخصصين
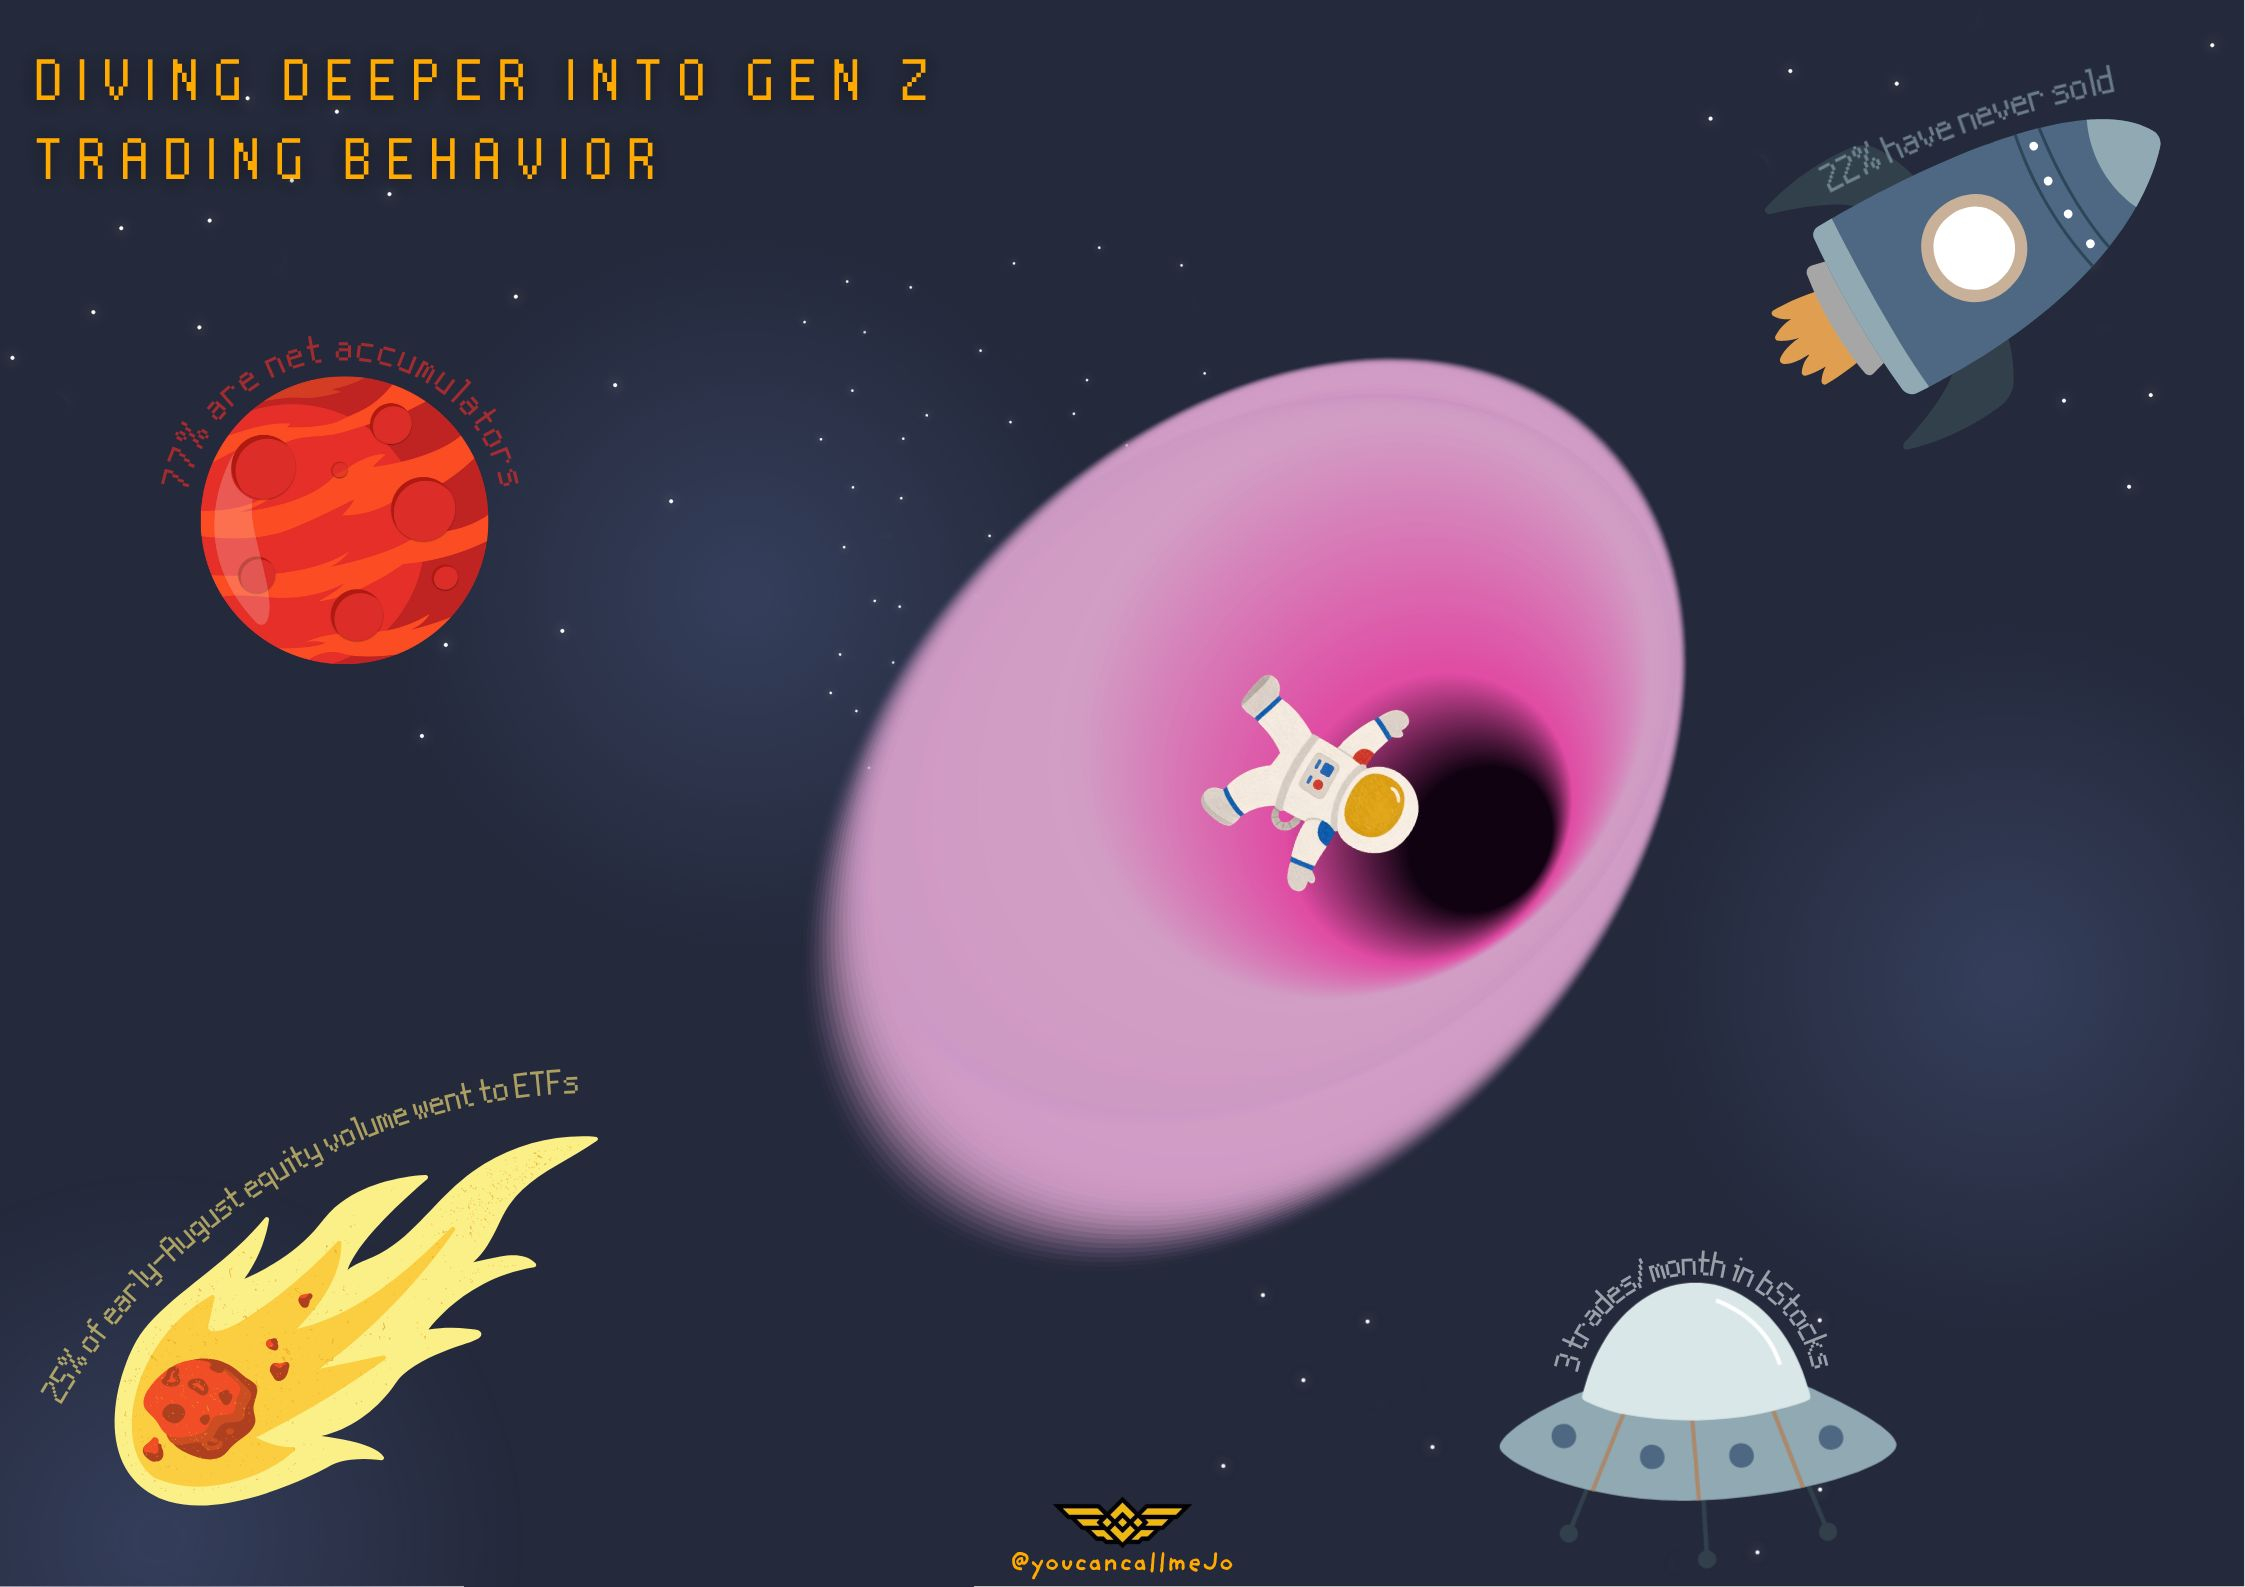
النمط الأول الذي أود أن أركز عليه هو الفرق بين «التداول» و«التخصيص». وجدت أبحاث بينانس أن 22% من حسابات الأسهم المباشرة لدى جيل Z لم يضعوا أبداً أمر بيع، بينما كان 77% منهم مجمّعين صافيّاً (net accumulators). وفي bStocks، كان 76% مجمّعين صافيّاً. وفي الوقت نفسه، كان لدى جيل Z أدنى وتيرة تداول بين الفئات المدروسة في سن العمل.
تلك المجموعة من الأمور مهمة. يتطلب التداول سؤالاً مثل: «من أين يمكنني أن أجني المال من حركة السعر هذه؟» أما تخصيص رأس المال فيطرح سؤالاً مختلفاً: «أين أريد أن يبقى رأسمالي؟» شخص يشتري بيتكوين، أو صندوقاً متداولاً ETF، أو سهماً كل شهر ويحتفظ به يتصرف بشكل مختلف جداً عن شخص يفتح ويغلق المراكز باستمرار بناءً على تحركات الأسعار قصيرة الأجل.
بالطبع، لا ينبغي لنا أن نُطلق تلقائياً تسمية «مجمّع طويل الأجل» على كل من يجمّع من جيل Z. يمكن لشخص أن يشتري أكثر مما يبيع ببساطة لأن حسابه جديد، أو لأنه ينتظر هدفاً لسعرٍ ما، أو لأنه لم يقرر بعد متى يخرج. لكن إذا استمر انخفاض الدوران والتجميع المستمر بينما يكتسب هؤلاء المستثمرون دخلاً ورأس مالاً أكبر، فقد يشير ذلك إلى انتقال تدريجي من كونه متداولاً في السوق إلى كونه مخصصاً لرأس المال.
مفارقة المستثمر عبر وسائل التواصل الاجتماعي
وهنا تصبح الأمور مثيرة حقاً. يُرجّح أن جيل Z هو أول جيل ينشأ مع ظهور معلومات مالية مباشرة في موجزاته الاجتماعية. سرديات الكريبتو، واختيار الأسهم، وتعليقات السوق، والمؤثرون الماليون، وفيديوهات «لقد حققت 10,000$ من هذه الصفقة» موجودة في كل مكان. وقد وجدت أبحاث سابقة من معهد CFA وFINRA أن وسائل التواصل الاجتماعي تُعد أحد المصادر الرئيسية التي يستخدمها مستثمرو جيل Z للتعلم عن الاستثمار، بينما تُظهر أبحاث أحدث من معهد CFA أن المستثمرين الشباب ما زالوا يتوقعون إرشاداً مالياً رقمياً ومخصصاً بدرجة عالية.
ومع ذلك، لا تُظهر بيانات بينانس أن هناك جيلاً يتداول كل ما يراه على الإنترنت باستمرار. هذه المفارقة هي أكثر ما أراه مثيراً للاهتمام. إن التعرض للضجيج المالي لا يعني بالضرورة التصرف تجاه كل جزء منه. ما زالت هناك مطاردة FOMO، والمبالغة في الثقة، والسلوك الجمعي لدى المستثمرين الأصغر سناً، وقد وثّقت أبحاث معهد CFA هذه المخاطر. لكن التعرض والسلوك شيئان مختلفان. يمكن لشخص أن يشاهد عشر مقاطع عن السوق يومياً ومع ذلك لا ينفذ سوى بضعة صفقات في الشهر.
تُهم هذه الفروق لأن وسائل التواصل الاجتماعي تميل إلى تضخيم أكثر الأمثلة تطرفاً. الشخص الذي يقوم بصفقة واحدة ثم يحتفظ بها بهدوء لمدة ستة أشهر لا يولد محتوى بمقدار الشخص الذي ينشر عشرين لقطة شاشة للصفقات في فترة ما بعد ظهر واحدة.
ماذا يحدث عندما يكبر جيل Z ويصبح أكثر ثراءً؟
الآن دعنا ننتقل من أرقام اليوم إلى السؤال الذي أريد حقاً استكشافه: ماذا يحدث إذا بقيت هذه السلوكيات قائمة عند الانتقال إلى دخول أعلى وثروات أكبر؟
يُعد جيل Z ما يزال في مرحلة مبكرة نسبياً من حياته المالية. كثيرون منهم يدخلون سوق العمل، ويبنون مدخراتهم، ويدفعون الإيجار، ويشترون منازلهم الأولى، أو يتعاملون مع المصاريف الدراسية ومصاريف المستهلكين. إن أرصدة استثماراتهم الحالية لا تعكس بالضرورة ما سيتحكمون فيه في النهاية.
لكن تخيل الجيل نفسه بعد عشر أو عشرين سنة، برواتب أعلى بكثير، وحسابات تقاعد، وشركات يديرها، وثروة موروثة، واستثمارات تراكمت. إذا بقي تفضيل انخفاض الدوران، والتجميع، والمنتجات المتنوعة، فقد تكون النتيجة أكبر بكثير.
وهذا سبب واحد يجعل من جدير بالملاحظة مراقبة السلوك الحالي حتى لو كانت العينة ما تزال صغيرة نسبياً. السؤال المهم ليس بالضرورة «ماذا يشتري جيل Z اليوم؟» بل «ما العادات المالية التي يطوّرونها اليوم والتي قد ترافقهم لسنوات وعقود؟» وقد يؤثر ذلك في صناعة الاستثمار بأكملها.
قد تصبح «الـكريبتو مقابل التقليدي المالي» أقل أهمية
من الأشياء التي أجدها مثيرة أيضاً أن جيل Z قد لا يفكر في الاستثمار عبر الفئات التقليدية التي نشأت معها الأجيال الأكبر سناً. فبالنسبة لشخص يدخل مجال التمويل اليوم، يمكن أن يحدث شراء بيتكوين، أو شراء ETF، أو شراء سهم، أو الاحتفاظ بعملات مستقرة، أو استكشاف منتجات مُرمّزة، أو استخدام منصة استثمار عبر الهاتف المحمول، كلها داخل البيئة الرقمية نفسها. لذلك قد تصبح الحدود بين «مستثمر كريبتو» و«مستثمر أسهم» أقل أهمية. وبدلاً من أن يقول: «أنا مستثمر كريبتو»، قد يفكر الشخص ببساطة: «لدي 1,000$ متاحة. كيف أريد أن أخصصها؟» هذا تحول مفاهيمي كبير. كما يفسر لماذا قد تصبح المنصات التي تجمع منتجات مالية مختلفة في نظام رقمي واحد أكثر أهمية بشكل متزايد. قد يهتم المستثمر المستقبلي أقل بالتصنيف المالي الذي ينتمي إليه الأصل، وأكثر بدوره في محفظته الإجمالية.
قد لا تكون أكبر المخاطر هي الرافعة المالية
هناك جانب آخر في هذه القصة لا ينبغي أن نتجاهله. الرافعة المالية الأقل والتداول الأقل يبدو أنهما شيء إيجابي، لكن انخفاض الدوران لا يعني تلقائياً أن ذلك استثمار جيد.
يمكنك أن تخسر المال دون استخدام الرافعة المالية أبداً. يمكنك الاحتفاظ بأصل لمدة خمس سنوات ومع ذلك اتخاذ قرار سيّئ. يمكنك بناء «محفظة طويلة الأجل» تكون في الواقع مركّزة تقريباً بالكامل في شركة واحدة، أو قطاع واحد، أو سردية واحدة، أو نوع واحد من الأصول.
على سبيل المثال، قد يقول مستثمر بفخر: «أنا لا أبيع أبداً»، بينما يحتفظ بنسبة 90% من محفظته في سهم واحد للتقنيات. هذا يُعد استثماراً طويل الأجل من الناحية التقنية، لكن ما تزال تنقصه التنويع وإدارة المخاطر. لذلك، إذا كان جيل Z يتحرك فعلاً نحو عقلية المخصص (allocator)، فالتحدي التالي ليس فقط تعليمهم التداول أقل. بل تعليمهم كيفية تخصيص رأس المال بشكل أفضل. وهذا يعني فهم التنويع، والتقييم (valuation)، والتقلب، وقدرة تحمل المخاطر، والسيولة، والأفق الزمني، والفرق بين الاقتناع (conviction) والتركيز (concentration).
قد يرغب مستثمر المستقبل في كليهما: التكنولوجيا والإرشاد
وهنا تصبح الأبحاث الأوسع نطاقاً ذات صلة خاصة. وجدت أبحاث معهد CFA لعام 2026 أن المستثمرين الشباب الأثرياء لا يرفضون المشورة المالية المهنية؛ بل يريدون مشورة تُقدَّم عبر تجربة أكثر رقمية ومُخصصة وتعاونية. فقد أفاد أكثر من 90% من المستثمرين الشباب الأثرياء الذين شملتهم الدراسة بأنهم يستخدمون نوعاً ما من المشورة المالية المدفوعة، بينما أظهر جيل Z استخداماً قوياً بشكل خاص لحلول الاستشارة الآلية (robo-advisory).
هذا يخبرني أن المستقبل ربما ليس نصيحة بشرية مقابل التكنولوجيا. بل هو حكم بشري + تقنية. يمكن لجيل Z أن يبحث عن أصل على هاتفه، ويقارن البيانات، ويشاهد محللاً يشرحه، ويسأل الذكاء الاصطناعي، ويتحقق من بورصة، ومع ذلك يقرر أنه يريد توجيهاً مهنياً قبل الالتزام برأس مال كبير. المنصات التي تفهم ذلك لن تمنح المستخدمين ببساطة المزيد من الأزرار للضغط عليها. بل ستقدم لهم أدوات أفضل لفهم ما تعنيه تلك الأزرار فعلياً.
إذن، ماذا يخبرنا كل هذا؟
إذا جمعتُ نتائج أبحاث بينانس معاً، لا أرى جيلاً يصبح محافظاً أكثر فحسب، ولا أرى جيلاً يتخلى عن المخاطر. أرى جيلاً يجرّب الاستثمار بينما يطوّر تدريجياً سلوكه المالي الخاص.
ما زالت هناك FOMO. وما زال هناك مضاربة. وما زالت هناك حماسة للكريبتو. وما زال هناك مستثمرون يطاردون الاتجاهات. لكن إلى جانب ذلك، نرى دوراناً أقل، وتجميعاً أقوى، ومشاركة محدودة في الرافعة المالية، واهتماماً متزايداً بصناديق ETF غير مستخدمة للرافعة المالية.
وربما لن تأتي أكبر الأثر الطويل الأجل مما يتداوله جيل Z اليوم. بل ستأتي مما يحدث عندما يتحول المستثمر الشاب اليوم إلى محترف عالي الدخل في الغد، وصاحب عمل، ومستثمر، وحائزاً للثروة. إذا استمرت هذه السلوكيات، فقد تضطر الصناعة في النهاية إلى التوقف عن تصميم المنتجات على افتراض أن المستثمرين الأصغر سناً يريدون التداول أكثر. ربما سيرغبون في فهم المزيد، وتخصيص المزيد، وتنويع المزيد، وتخصيص رأس المال بشكل أكثر فعالية. وقد تكون هذه هي أكبر تغيير على الإطلاق.
قد لا يكون جيل Z يغيّر الاستثمار لأنه يتداول بشكل مختلف. قد يكون يغيّر الاستثمار لأنه يعيد تعريف معنى كونه «مستثمراً» فعلاً.
#GenZInvesting #FutureOfInvesting #InvestmentTrends #wealthbuilding #InvestorBehavior