

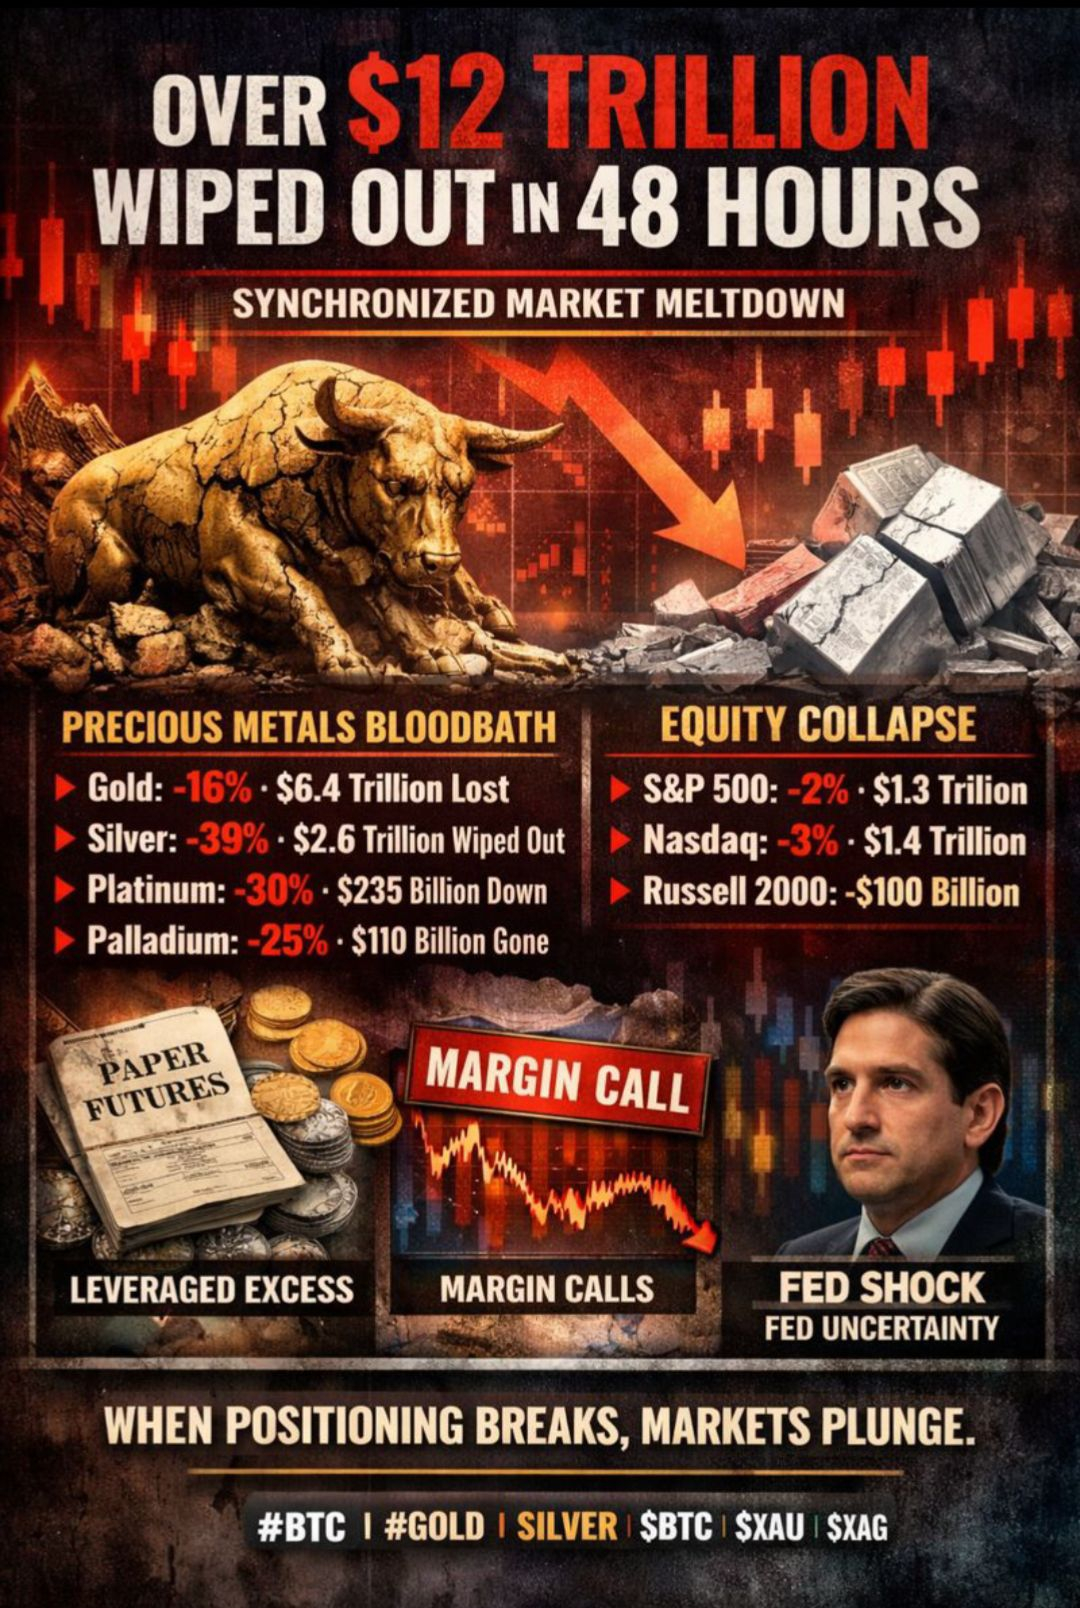
 عزيزي #LearnWithFatima عائلة! اختفى أكثر من 12 تريليون دولار من الأسواق العالمية
ليس من خلال إعادة تسعير بطيئة. ليس من خلال دوران القطاع.
لكن من خلال تفكيك مفاجئ ومتزامن أثر على المعادن والأسهم في نفس الوقت. لا تأتي تحركات بهذا الحجم من "التقلبات". إنها تأتي من الضغط.
ابدأ بالضرر
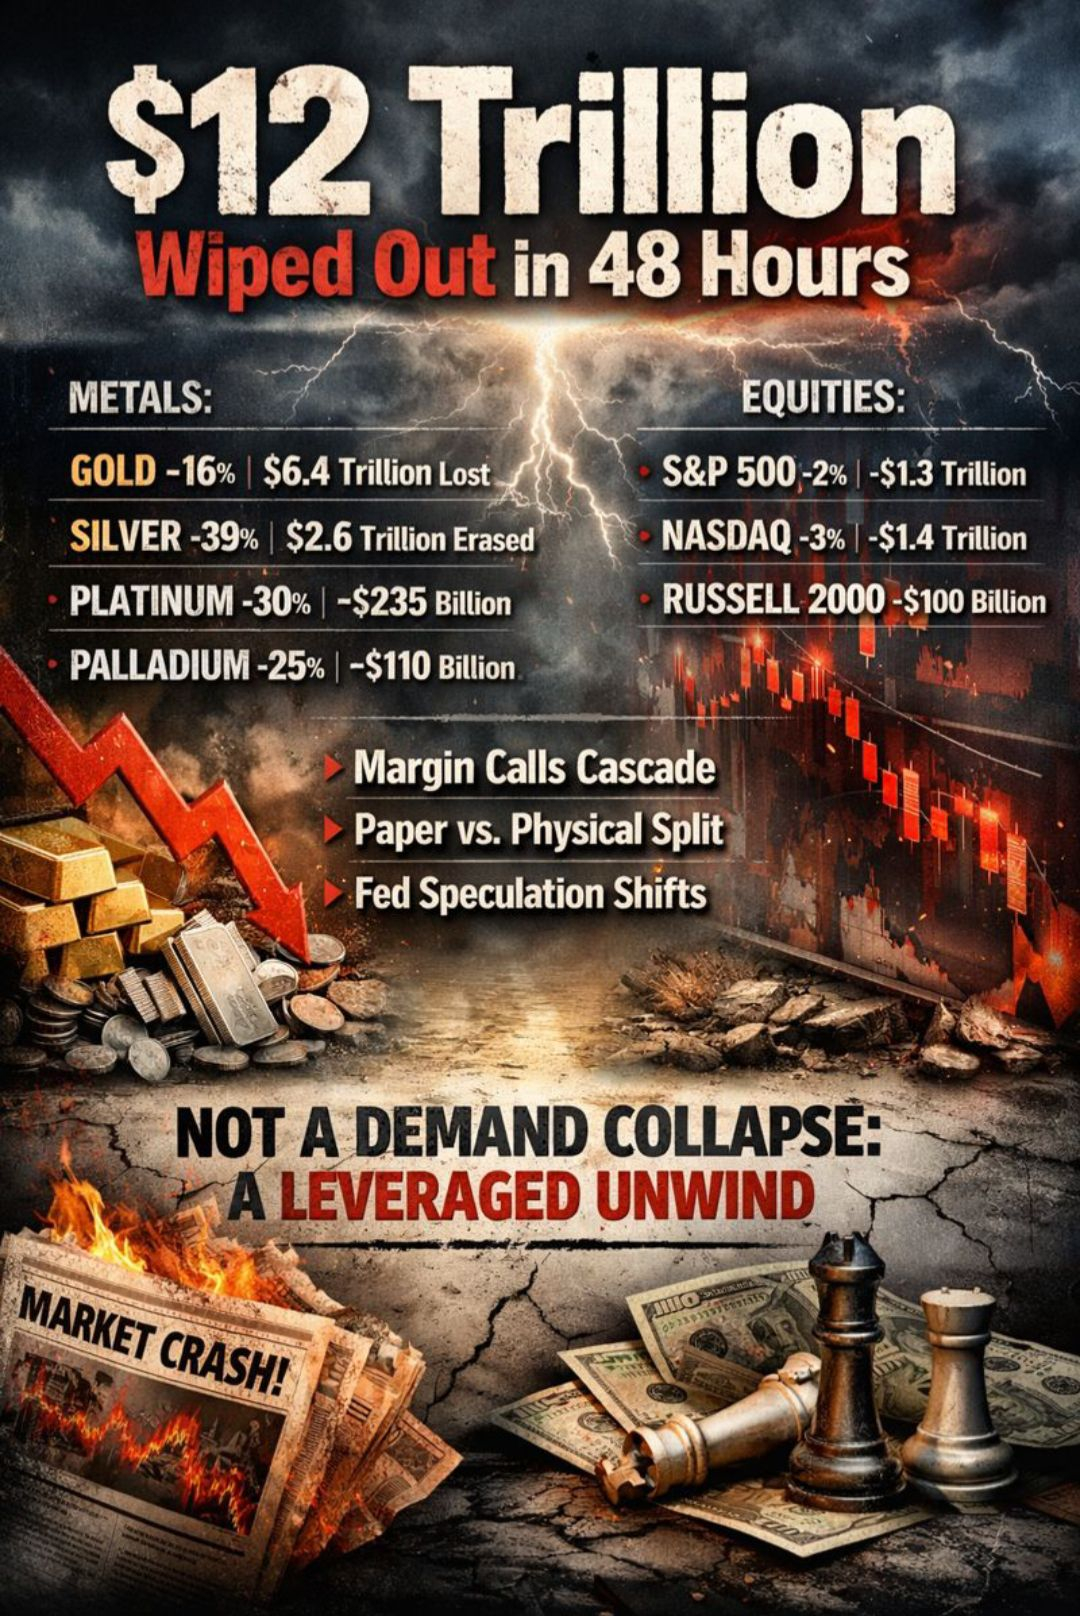
#Gold انخفض بنسبة تقارب 16%، مما محى حوالي 6.4 تريليون دولار من القيمة.
#Silver تعرض لأشد الضربات - انخفض بنسبة قريبة من 39%، مما أدى إلى محو 2.6 تريليون دولار.
#Platinum انخفضت بنسبة تقارب 30% (110 مليار دولار).
تم متابعة الأسهم. فقد خسر مؤشر S&P 500 حوالي 1.3 تريليون دولار، وخسر ناسداك 1.4 تريليون دولار أخرى، وأضيفت الأسهم الصغيرة إلى النزيف.
خلال يومين، فقدت الأسواق قيمة أكبر من إجمالي الناتج السنوي لعدة اقتصادات من مجموعة السبع مجتمعة. هذا السياق مهم.
لم يبدأ ذلك بالخوف—بل بدأ بالزيادة
كانت المعادن النفيسة متجاوزة بالفعل الحدود التاريخية.
كانت الفضة قد أنهت للتو تسعة إغلاقات شهرية إيجابية متتالية، وهو شيء لم يسبق له مثيل. وصلت الدورات السابقة إلى ذروة عند ثمانية فقط. خلال العام السابق، حققت الفضة عائدًا يتجاوز 200%، وبلغت مكاسب 65–70% على أساس YTD في القمة.
لم تكن الذهب بعيدًا. كان صعوده تصاعديًا بسرعة كبيرة، مدفوعًا بتوقعات تيسير نقدي حاد. عند تلك المستويات، كان الاتجاه الصعودي يعتمد على رافعة جديدة، لا على مشترين جدد.
أين أخطأ التموضع
مع صعود المعادن، لم تتركز التدفقات في الإمداد الفعلي. بل تركزت في التعرض الورقي—العقود المستقبلية، والخيارات، والمنتجات الاصطناعية
أصبحت أهداف الأسعار أكثر تطرفًا، وأصبح التموضع أكثر انحيازًا لطرف واحد. وصل المتأخرون إلى الساحة بحجم كبير ورافعة مالية، على افتراض استمرار الزخم.
انكسر هذا الافتراض أولاً.
لماذا تحوّل التراجع إلى عنف
سوق الفضة هشّ بنيويًا. مقابل كل أونصة من المعدن الفعلي، توجد مئات المطالبات الورقية.
عندما انزلقت الأسعار، أدت نداءات الهامش إلى تصفيات قسرية. أدى البيع إلى تغذية المزيد من البيع. اختفى السيولة.
النتيجة: انهيار ليوم واحد تجاوز 35%، مدفوعًا لا بالاختيار، بل بالآليات.
 ظهر هذا الضغط بوضوح في التسعير. أعادت أسواق العقود الورقية تسعير نفسها فورًا، بينما ظل الفضة الفعلية أعلى بكثير—خصوصًا في آسيا—ما كشف عن انفصال بين العقود والتوريد الحقيقي.
ثم أضاف النظام ضغطًا
مع ارتفاع التقلبات، رفعت البورصات متطلبات الهامش بشكل حاد عبر المعادن.
الهوامش الأعلى في سوق هابطة لا تُثبت السعر. إنها تُسرّع خفض الرافعة. كان على المتداولين إيداع ضمانات إضافية أو الخروج—فورًا.
لهذا شعرنا بأن الحركة مستمرة وذا اتجاه واحد. البنية نفسها للسوق هي التي فرضت البيع.
التحول الكلي الذي حسم الأمر
كانت المعادن قد استفادت من حالة عدم اليقين بشأن القيادة المقبلة للاحتياطي الفيدرالي. وعندما تحولت الاحتمالات نحو كيفن وارسخ، اختفت علاوة عدم اليقين.
موقف وارسخ—المتشكك في التيسير الكمي المطوّل وتوسيع الميزانية العمومية—كان يعني تركيبة سياسات مختلفة عما كان السوق مُهيأً له.
لم تكن تلك التحولات هي السبب.
كان ذلك هو اختبار الضغط النهائي.
ما الذي كان يحدث في الحقيقة؟
لم تختفِ الطلبات.
لم تنهَر الأساسيات.
كانت هذه عملية تموضع—إعادة ضبط لسوق اعتمد على الرافعة والرويات المتوافق عليها والسيولة الورقية لإبقاء الأسعار مرتفعة.
عندما فشلت تلك الضمانات، كان لا بد أن تنخفض الأسعار بسرعة كافية لتصفية الزيادة.
لا تنكسر الأسواق لأن الناس مخطئون.
إنها تتكسر عندما يكون عدد كبير جدًا من الناس على حق في الاتجاه نفسه.