

قد يكون الأمر أن إيثريوم تحمل مخزونًا غير مكتمل من الدورة السابقة مباشرة إلى الدورة التالية لبيتكوين.
المزايدة الفاشلة ليست هي الشيء نفسه مثل التوسع المكتمل.
كسر سعر ETH أعلى مستوى له في 2021 في 2025. لكن لم يحدث خلقٌ مستمرّ للقيمة فوق 4.8K-5K دولار، ولم يكن هناك توسع في ETH/BTC، ولا اكتشاف دائم يقوده السوق الفوري. عُرضت السوق بالمزايدة فوق القمة القديمة، ولم تجد قبولًا، ثم عادت إلى ميزانيتها السابقة الممتدّ عبر عدة سنوات.
تم ترك المخزون غير مكتمل. لم يتم توزيعه. تم إيقافه.
الوضع أسفلها:
أفضل متداول L/S - المراكز 1.70 / الحسابات 1.34. الميل نحو أحجام أكبر مع عدد رؤوس أقل.
صافي مراكز قصيرة ~1.24M مقابل صافي مراكز طويلة ~936K
CVD: -$48.47M
التدفق العدواني لا يزال سِمة البيع المسيطرة. لكن هذا الـCVD المُمزج يخفي المتغير الوحيد الذي يقرر الأمر: هل هي العقود الآجلة أم الفوري.
CVD للعقود الآجلة عند قيعان جديدة بينما السعر يثبت = امتصاص.
CVD الفوري عند قيعان جديدة إلى جانبه = توزيع.
نفس رقم العنوان. نتائج متعاكسة.
إذن النسخة القابلة للدحض هي:
مؤكد = عقود CVD للعقود الآجلة تستمر في صنع قيعان جديدة بينما السعر يرفض، و- CVD الفوري ينقلب للأعلى.
خطأ = CVD الفوري يصنع قيعاناً جديدة في الوقت نفسه تماماً.
الآن مشكلة فئة الحجم التي يكاد لا أحد يطبقها على ETH.
~1.24M ETH قصيرة عند ~$2.35K تساوي ~2.9B من تغطية يمكن تنفيذها في مقابل سقف ~280B. النسبة ~0.01.
لا بد أن يصل دفتر الشراء/البيع القصير إلى ربع القيمة السوقية قبل أن يَنتج التمركز وحده تضاعف 3x. دفتر ETH هو واحد بالمئة فقط.
لذا دعني أقتل النسخة الكسولة بنفسي: لا يوجد ضغط شراء قصير إلى $10K. لم يكن من المفترض أن يحدث ذلك أبداً.
وهذا بالضبط سبب أهمية ترتيب الأحداث. بهذا الحجم لا يمكن أن تكون الرافعة هي المصدر. فقط مُضخِّم لحركة فوري كانت موجودة أصلاً.
نسبة حجم العقود/الفوري: 16.05. نسبة BTC حوالي ~7.5.
ما زالت ETH أكبر مرتين من حيث المشتقات مقارنةً بالبيتكوين. سوق بيرب مع سوق فوري مرفق.
يبدو أن التحول في النظام هو: التدفق الفوري يتحسن أولاً، يستجيب السعر، ثم يتوسع OI ثانياً، التمويل يبقى مضبوطاً/محتوياً.
و"التحسن في الفوري" ليس نمطاً بيانياً. إنها صافي إصدارات ETF وحصة العرض المرهونة/غير السائلة. إذا انضغط 16 باتجاه 7-8 لـ BTC بينما السعر يثبت، تغيّرت تركيبة العرض الذي يتم تسعيره. عندها يصبح مخزون المراكز القصيرة وقوداً انعكاسياً: المُسرّع، لا المحرك.
لكن الإشارة الماكرو الحقيقية هي ETH/BTC.
النسبة اليوم ~0.031، وهي أعلى بحوالي ~20% مقابل BTC خلال الشهر الماضي. التعافي في القوة النسبية الذي أتوقعه لعام 2027 بدأ بالفعل بالتحرك.
ما يستحق المتابعة لاستعادته: 0.04 -> 0.05 -> 0.06+
ثم الحسابات، كما هي بصراحة.
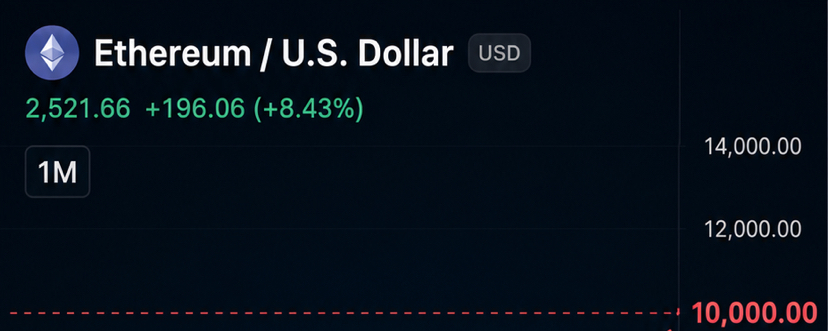
0.08 عند BTC $125K يعني ~$10K لـ ETH. لكن BTC عند ~$77K والنسبة 0.031. هذا رهان مركب: BTC +60% وETH/BTC +150%، إلى مستوى أعلى من قمة أغسطس 2025 قرب 0.068.
ليس حالة أساسية. الحد الأعلى.
بشكل مستقل، ETH/USD:
ميزان ماكرو ~$880 -> ~$5K
العرض ~$4.12K
القبول أعلى من $5K يَعرض ~$9.1K، مع كتلة سيولة 10K فوق مباشرة.
نموذجان، نفس الحي.
لكن الفوري هو ~$2.3K. $9.1K لا تُفعَّل حتى قبول أعلى من $5K، بعيداً تقريباً +115%. $5K هو الزناد. $9.1K هو ما يأتي بعد الزناد.
ولعل الجدول الزمني هو الشيء الذي يخطئ فيه الجميع.
2026 = تحويل المخزون.
2027 = تعافٍ في القوة النسبية لـ ETH/BTC.
ثم إلى عصر النصف 2028 بعد سنوات انضغطت تحت نفس السقف.
ليس "ETH فاتت الدورة."
لكن: تأخر توسع ETH لفترة كافية للتداخل مع التالي.
نظرية بلا إبطال هي مجرد أمل، لذا:
خطأ إذا جعلت CVD الفورية وCVD العقود الآجلة كلاهما قيماً جديدة منخفضة وتبعها السعر.
خطأ إذا بقي futures/spot فوق ~15 في أي ارتداد. العرض (الطلب) لم يتغير.
خطأ إذا فقدت ETH/BTC قاعدتها وصنعت قيعاناً جديدة للدورة.
وإذا كانت ETH عميقة في 2028 وما زالت تحت $5K، فإن "توسع متأخر" يتوقف عن كونه التفسير وتصبح "أصل مُعاد تسعيره" هو التفسير.
هذا هو السيناريو الذي أراقبه، وهذه هي الشروط التي تخرجني منه.