تبدو "Physical Delivery" كأنها تأمين للمُقرض. لكن توضح وثائق TermMax شيئًا أكثر تعقيدًا.
في TermMax، لا تعني Physical Delivery ضمان استرداد 100% من الأموال.
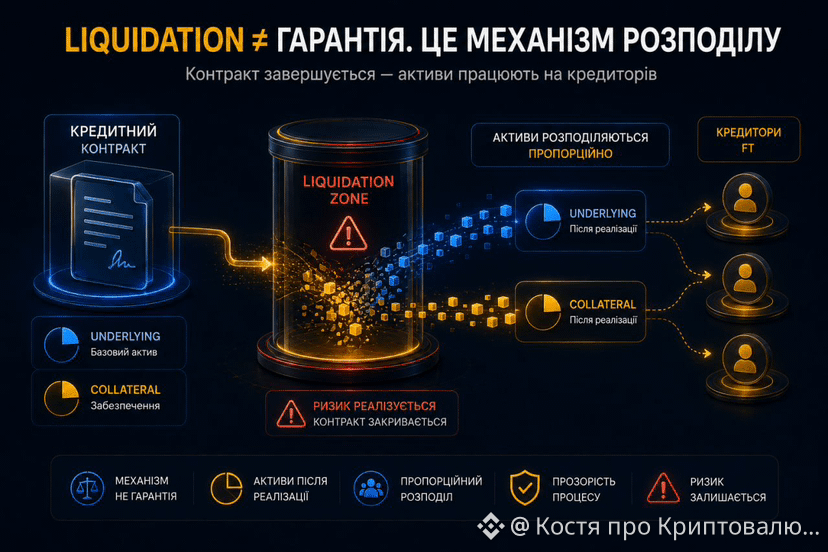
تظهر الآلية في سيناريو لا يزال فيه الدين غير مُسدد بعد انتهاء نافذة التصفية (liquidation window). عندها، يُتاح لأصحاب FT تنفيذ التسليم الفعلي: إذ يمكنهم الحصول على حصتهم النسبية من الأصول الأساسية (underlying) وأصول الضمان (collateral) المتاحة.
للوهلة الأولى، قد يبدو الأمر كآلية حماية. وبقدرٍ ما، هذا صحيح: بدلًا من ترك المُقرض بموقف غير مُسدد، ينص البروتوكول على إجراء لتوزيع الأصول.
لكن توجد نقطة جوهرية.
لا يُنشئ التسليم الفعلي (Physical Delivery) قيمة جديدة ولا يحمي المُقرض من خسائر السوق.
إذا كانت قيمة الأصول المتبقية بعد التصفية غير كافية لتغطية principal + interest بالكامل، فقد يحصل المُقرض على مبلغ أقل من المبلغ الأصلي.
لذلك، من الأصح اعتبار Physical Delivery آلية لتسوية الدين المتبقي، وليس كضمان ضد الخسائر.
ومن المهم فهم هذه النقطة عند تقييم مخاطر الإقراض بسعر ثابت (fixed-rate lending) في @TermMax .
كيف تقيمون هذه الآلية: كحماية إضافية للمُقرض، أم كطريقة لتنظيم توزيع الأصول المتبقية؟
#TermMax
في TermMax، لا تعني Physical Delivery ضمان استرداد 100% من الأموال.
تظهر الآلية في سيناريو لا يزال فيه الدين غير مُسدد بعد انتهاء نافذة التصفية (liquidation window). عندها، يُتاح لأصحاب FT تنفيذ التسليم الفعلي: إذ يمكنهم الحصول على حصتهم النسبية من الأصول الأساسية (underlying) وأصول الضمان (collateral) المتاحة.
للوهلة الأولى، قد يبدو الأمر كآلية حماية. وبقدرٍ ما، هذا صحيح: بدلًا من ترك المُقرض بموقف غير مُسدد، ينص البروتوكول على إجراء لتوزيع الأصول.
لكن توجد نقطة جوهرية.
لا يُنشئ التسليم الفعلي (Physical Delivery) قيمة جديدة ولا يحمي المُقرض من خسائر السوق.
إذا كانت قيمة الأصول المتبقية بعد التصفية غير كافية لتغطية principal + interest بالكامل، فقد يحصل المُقرض على مبلغ أقل من المبلغ الأصلي.
لذلك، من الأصح اعتبار Physical Delivery آلية لتسوية الدين المتبقي، وليس كضمان ضد الخسائر.
ومن المهم فهم هذه النقطة عند تقييم مخاطر الإقراض بسعر ثابت (fixed-rate lending) في @TermMax .
كيف تقيمون هذه الآلية: كحماية إضافية للمُقرض، أم كطريقة لتنظيم توزيع الأصول المتبقية؟
#TermMax