لقد كنت أنظر إلى TermMax ليس باعتباره مجرد بروتوكول إقراض DeFi آخر، بل كمحاولة لفصل أجزاء المخاطر التي غالبًا ما تُجمَّع معًا.
ما لفت انتباهي هو هيكل FT/XT.
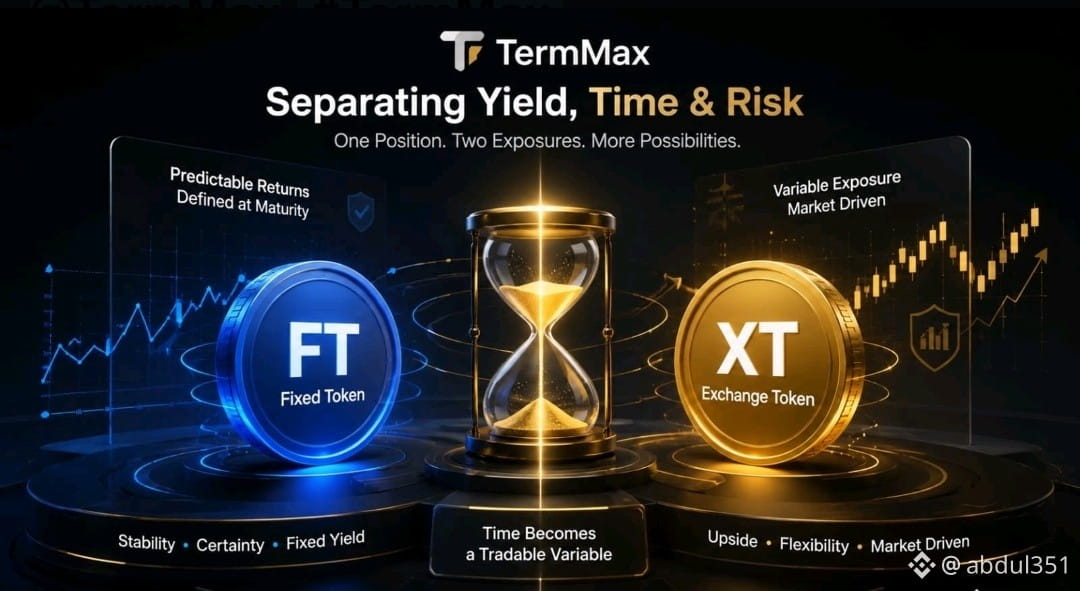
بدلًا من التعامل مع أصل واحد يدرّ عائدًا كمركز واحد، يقسم TermMax التعرض إلى أداتين مختلفتين. يمنح الرمز الثابت (Fixed Token) مطالبة محددة حتى تاريخ الاستحقاق، بينما يحتفظ الرمز المتحرك (Exchange Token) بالتعرض المتغير المتبقي.
هذا الفصل أكثر إثارة للاهتمام مما يوحي به المصطلح.
بالنسبة لي، الفكرة الأهم هي أن الزمن نفسه يصبح شيئًا يمكن للسوق تسعيره. إذا تم تداول FT بسعر أقل من قيمة استحقاقه، يمكن أن يعكس الفرق العائد الضمني الناتج عن الاحتفاظ به حتى تاريخ الاستحقاق. وهذا يجعل المركز من الناحية المفاهيمية أقرب إلى أداة دخل ثابت منه إلى قرض DeFi عائم تقليدي.
لكنني أعتقد أن السؤال الأكبر هو فصل المخاطر.
قد يرغب المستخدم في عوائد يمكن التنبؤ بها دون تحمل نفس مستوى التعرض لسوق الأصل الأساسي. وقد يفضّل مشارك آخر الزيادة المتغيرة ويقبل عدم اليقين. يخلق TermMax إطارًا يمكن أن توجد فيه تلك التفضيلات في أسواق منفصلة.
ومع ذلك، لن أحكم على النموذج فقط من خلال مدى نظافة آليته على الورق.
الاختبار الأصعب هو السيولة.
ماذا يحدث عندما ترتفع التقلبات، أو يختفي المشترون، أو تصبح أسواق FT وXT غير كفؤة؟ هنا يظهر الفرق بين هيكل مالي أنيق وبين هيكل قادر على الصمود.
ومن وجهة نظري، فإن TermMax مثير للاهتمام لأنه يجرب شيئًا عجز DeFi عن تمثيله بشكل واضح: القدرة على فصل العائد والزمن والتعرض للأصل بدلًا من التعامل معها كخطر واحد مُجمّع.
وهذا هو الجزء الذي يستحق المتابعة.
@TermMax #TermMax
ما لفت انتباهي هو هيكل FT/XT.
بدلًا من التعامل مع أصل واحد يدرّ عائدًا كمركز واحد، يقسم TermMax التعرض إلى أداتين مختلفتين. يمنح الرمز الثابت (Fixed Token) مطالبة محددة حتى تاريخ الاستحقاق، بينما يحتفظ الرمز المتحرك (Exchange Token) بالتعرض المتغير المتبقي.
هذا الفصل أكثر إثارة للاهتمام مما يوحي به المصطلح.
بالنسبة لي، الفكرة الأهم هي أن الزمن نفسه يصبح شيئًا يمكن للسوق تسعيره. إذا تم تداول FT بسعر أقل من قيمة استحقاقه، يمكن أن يعكس الفرق العائد الضمني الناتج عن الاحتفاظ به حتى تاريخ الاستحقاق. وهذا يجعل المركز من الناحية المفاهيمية أقرب إلى أداة دخل ثابت منه إلى قرض DeFi عائم تقليدي.
لكنني أعتقد أن السؤال الأكبر هو فصل المخاطر.
قد يرغب المستخدم في عوائد يمكن التنبؤ بها دون تحمل نفس مستوى التعرض لسوق الأصل الأساسي. وقد يفضّل مشارك آخر الزيادة المتغيرة ويقبل عدم اليقين. يخلق TermMax إطارًا يمكن أن توجد فيه تلك التفضيلات في أسواق منفصلة.
ومع ذلك، لن أحكم على النموذج فقط من خلال مدى نظافة آليته على الورق.
الاختبار الأصعب هو السيولة.
ماذا يحدث عندما ترتفع التقلبات، أو يختفي المشترون، أو تصبح أسواق FT وXT غير كفؤة؟ هنا يظهر الفرق بين هيكل مالي أنيق وبين هيكل قادر على الصمود.
ومن وجهة نظري، فإن TermMax مثير للاهتمام لأنه يجرب شيئًا عجز DeFi عن تمثيله بشكل واضح: القدرة على فصل العائد والزمن والتعرض للأصل بدلًا من التعامل معها كخطر واحد مُجمّع.
وهذا هو الجزء الذي يستحق المتابعة.
@TermMax #TermMax