#termmax @TermMax
الجزء من التمويل اللامركزي بمعدل ثابت الذي أجد صعوبة أكبر في تجاهله هو ما يحدث عندما تتغير الخطط.
الدخول إلى مركز سهل عندما تسير الأمور وفقًا للخطة.
تختار معدلًا.
تختار أجلًا.
تُنشئ رأس المال.
لكن الأسواق نادرًا ما تهتم بخطتك الأصلية.
ماذا لو احتجت فجأة إلى سيولة قبل ثلاثة أسابيع من الاستحقاق؟
هنا أعتقد أن الاختبار الحقيقي لبداية TermMax يبدأ.
يجب ألا يكون مركز ذو أجل ثابت جذابًا فقط عندما تمسك به حتى النهاية.
لا بد من وجود سوق حقيقي ذي معنى للمركز نفسه.
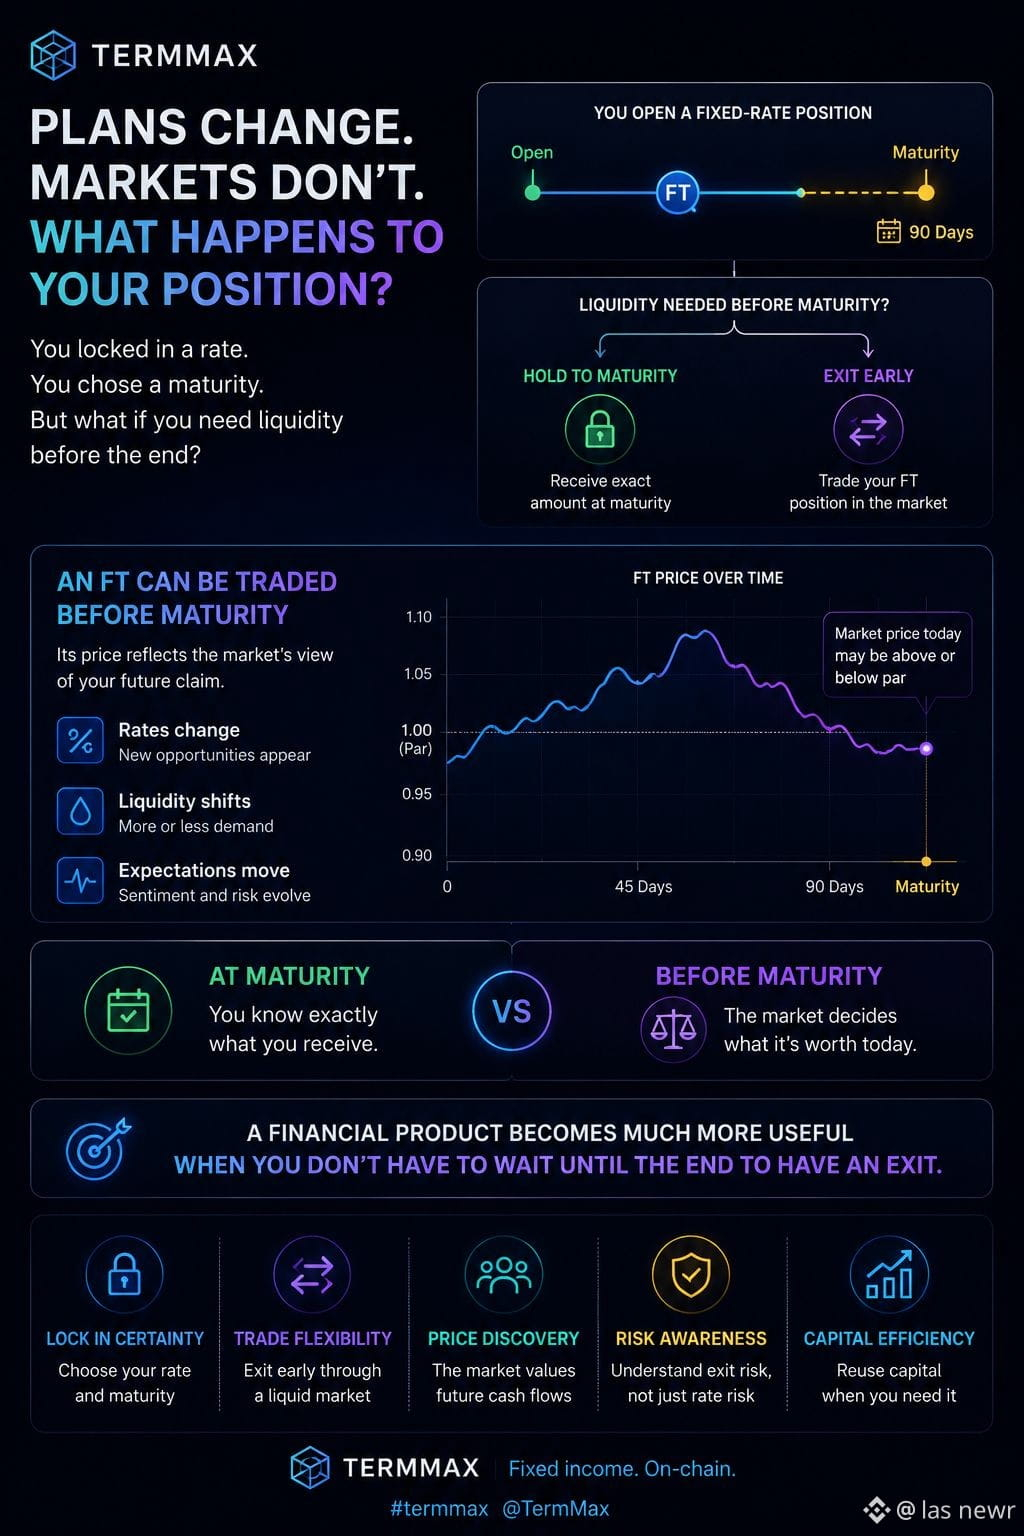
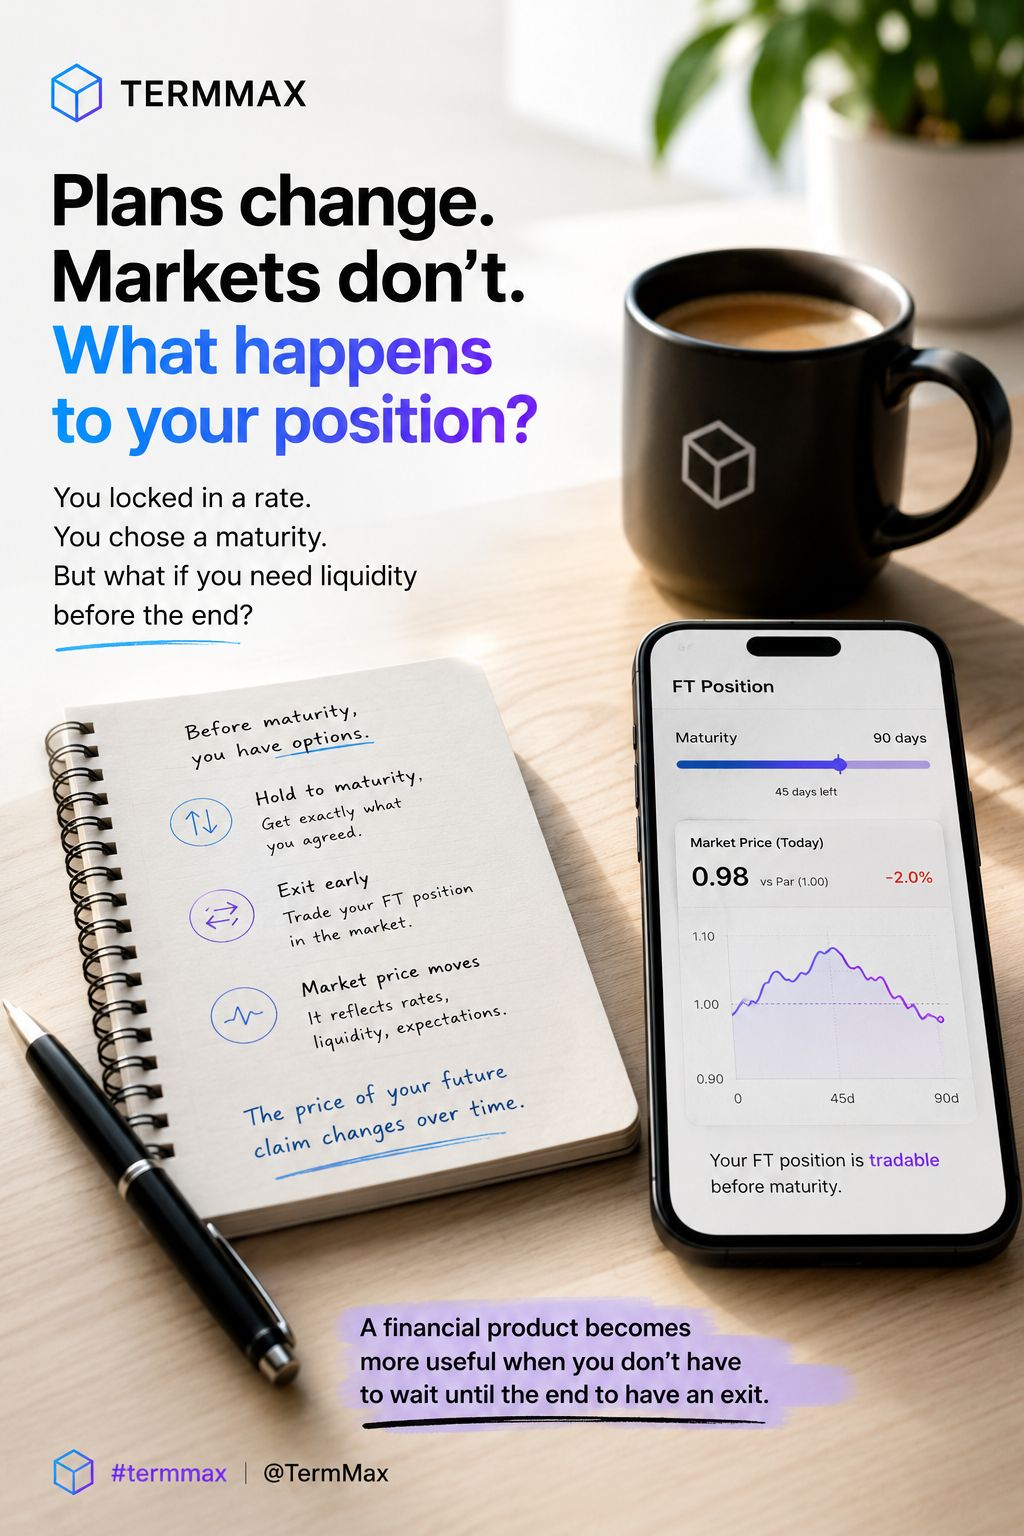
لأن بمجرد أن يمكن تداول أي مركز FT قبل الاستحقاق، يبدأ سعره في سرد قصة.
السوق تطرح باستمرار:
كم تساوي هذه المطالبة المستقبلية اليوم؟
ويمكن لهذا السعر أن يتحرك.
قد تتغير المعدلات.
قد تختفي السيولة.
قد تتبدل التوقعات.
لذلك يصبح الـ FT أكثر من مجرد طريقة لتثبيت العائد.
إنه يصبح شيئًا يمكن اكتشاف قيمته في السوق قبل التسوية النهائية.
وهذا تصميم أكثر إثارة للاهتمام بالنسبة لي.
إنه يضيف طبقة ثانية من المخاطر ليست واضحة من العنوان الخاص بـ APR:
مخاطر الخروج.
قد تعرف بالضبط ما ستحصل عليه عند الاستحقاق.
لكن هل تعرف ما الذي سيكون شخص ما على استعداد لدفعه مقابل مركزك غدًا؟
هنا أعتقد أن التمويل اللامركزي للدخل الثابت يصبح مثيرًا للاهتمام حقًا.
السؤال التالي ليس فقط ما إذا كان TermMax قادرًا على إنشاء منتجات بمعدل ثابت.
بل ما إذا كان يمكن أن يتشكل حولها سوق ثانوي صحي.
لأن المنتج المالي يصبح أكثر فائدة بكثير عندما لا تضطر إلى الانتظار حتى النهاية لكي تحصل على مخرج.
الجزء من التمويل اللامركزي بمعدل ثابت الذي أجد صعوبة أكبر في تجاهله هو ما يحدث عندما تتغير الخطط.
الدخول إلى مركز سهل عندما تسير الأمور وفقًا للخطة.
تختار معدلًا.
تختار أجلًا.
تُنشئ رأس المال.
لكن الأسواق نادرًا ما تهتم بخطتك الأصلية.
ماذا لو احتجت فجأة إلى سيولة قبل ثلاثة أسابيع من الاستحقاق؟
هنا أعتقد أن الاختبار الحقيقي لبداية TermMax يبدأ.
يجب ألا يكون مركز ذو أجل ثابت جذابًا فقط عندما تمسك به حتى النهاية.
لا بد من وجود سوق حقيقي ذي معنى للمركز نفسه.
لأن بمجرد أن يمكن تداول أي مركز FT قبل الاستحقاق، يبدأ سعره في سرد قصة.
السوق تطرح باستمرار:
كم تساوي هذه المطالبة المستقبلية اليوم؟
ويمكن لهذا السعر أن يتحرك.
قد تتغير المعدلات.
قد تختفي السيولة.
قد تتبدل التوقعات.
لذلك يصبح الـ FT أكثر من مجرد طريقة لتثبيت العائد.
إنه يصبح شيئًا يمكن اكتشاف قيمته في السوق قبل التسوية النهائية.
وهذا تصميم أكثر إثارة للاهتمام بالنسبة لي.
إنه يضيف طبقة ثانية من المخاطر ليست واضحة من العنوان الخاص بـ APR:
مخاطر الخروج.
قد تعرف بالضبط ما ستحصل عليه عند الاستحقاق.
لكن هل تعرف ما الذي سيكون شخص ما على استعداد لدفعه مقابل مركزك غدًا؟
هنا أعتقد أن التمويل اللامركزي للدخل الثابت يصبح مثيرًا للاهتمام حقًا.
السؤال التالي ليس فقط ما إذا كان TermMax قادرًا على إنشاء منتجات بمعدل ثابت.
بل ما إذا كان يمكن أن يتشكل حولها سوق ثانوي صحي.
لأن المنتج المالي يصبح أكثر فائدة بكثير عندما لا تضطر إلى الانتظار حتى النهاية لكي تحصل على مخرج.