#termmax @TermMax
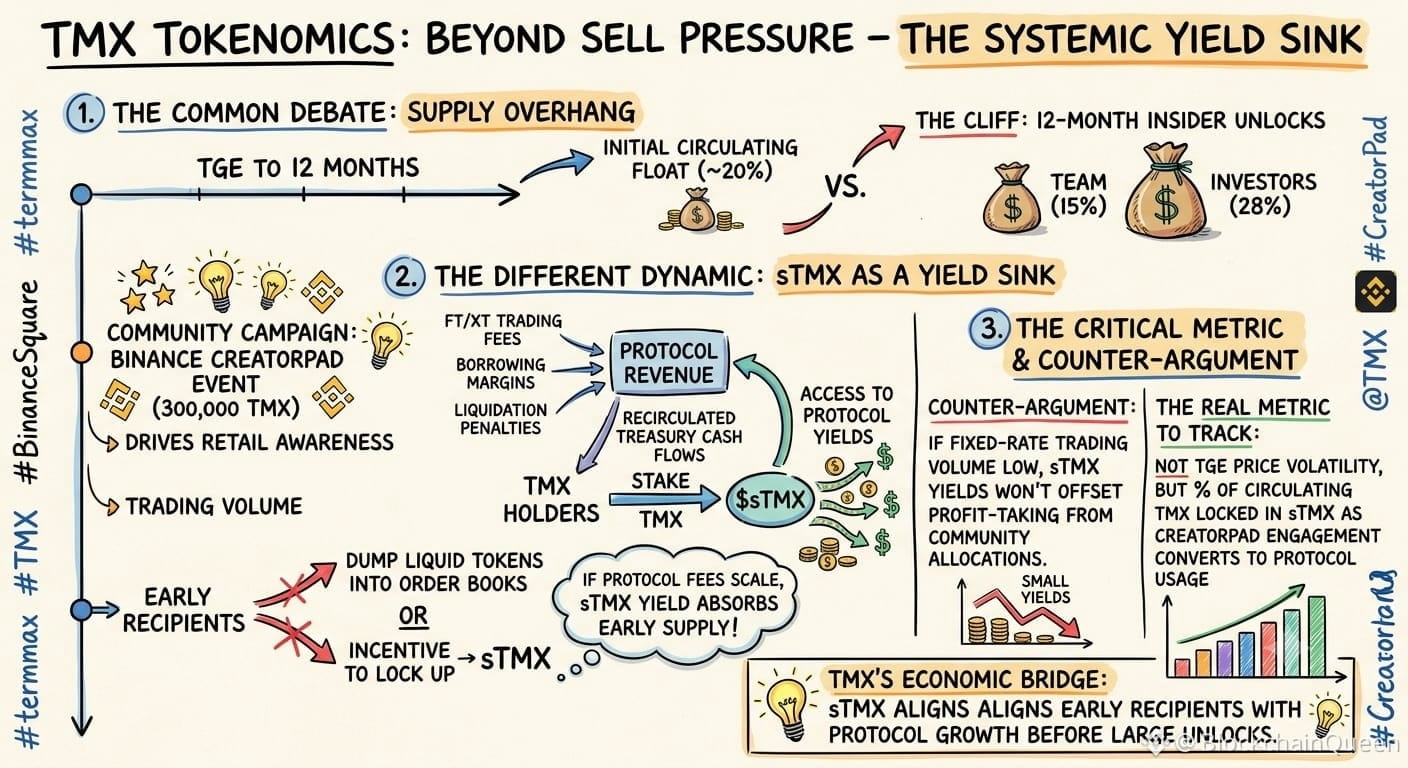
تركّز معظم المناقشات حول اقتصاديات توكن TMX بشكلٍ حصري على ضغط البيع الناتج عن ~20\% من الطفو الأولي مقابل فترة الحظر لمدة 12 شهرًا للمطلعين لدى الفريق (15\%) والمستثمرين (28\%). لكن النظر إلى التوكن من منظور التدفقات النقدية يكشف ديناميكية مختلفة: دور sTMX كمغسلة عوائد (yield sink) على مستوى النظام.
على عكس توكنات الحوكمة البحتة، يقوم $TMX باستخلاص إيرادات البروتوكول من رسوم تداول FT/XT، وهوامش الاقتراض، وغرامات التصفية. عندما يقوم المستخدمون بإيداع TMX في sTMX، يحصلون على وصول إلى التدفقات النقدية للغنائم/الخزانة التي تتم إعادة تدويرها.
يُنشئ ذلك جسراً اقتصادياً مباشراً لحملات مجتمعية مثل حدث 300,000 $TMX Binance CreatorPad على Binance Square. بينما يدفع CreatorPad وعي التجزئة المبكر وحجم التداول، فإن آلية حجز/إيداع sTMX تمنح حافزاً للمستلمين الأوائل لقفل توكناتهم السائلة بدلاً من بيعها في دفاتر أوامر مبكرة. إذا زادت رسوم البروتوكول، يمكن لعوائد sTMX استيعاب المعروض الطافي المبكر خلال نافذة الـ12 شهرًا قبل أن تبدأ عمليات فتح الفريق والمستثمرين.
حجة مضادة: إذا بقي حجم التداول بسعر ثابت منخفضاً خلال السنة الأولى، فلن تكون عوائد sTMX كافية لتعويض جني الأرباح المبكر من المخصصات المجتمعية غير المقفلة.
المقياس الحقيقي الذي يجب متابعته ليس فقط تقلب سعر TGE، بل نسبة TMX المتداول المُقفل في sTMX، لأن تفاعل CreatorPad يتحول إلى استخدام فعلي للبروتوكول.
#termmax #TMX #BinanceSquare #creatorpad