#termmax @TermMax
كثير من حديث التمويل اللامركزي (DeFi) يتناول السيولة كما لو أن وجود رأس مال متاح تلقائيًا يعني أن السوق بصحة جيدة.
لست مقتنعًا.
السؤال الأصعب هو: ماذا يحدث عندما يحتاج شخصٌ ما فعلًا إلى ائتمان.
وهنا يصبح TermMax مثيرًا للاهتمام.
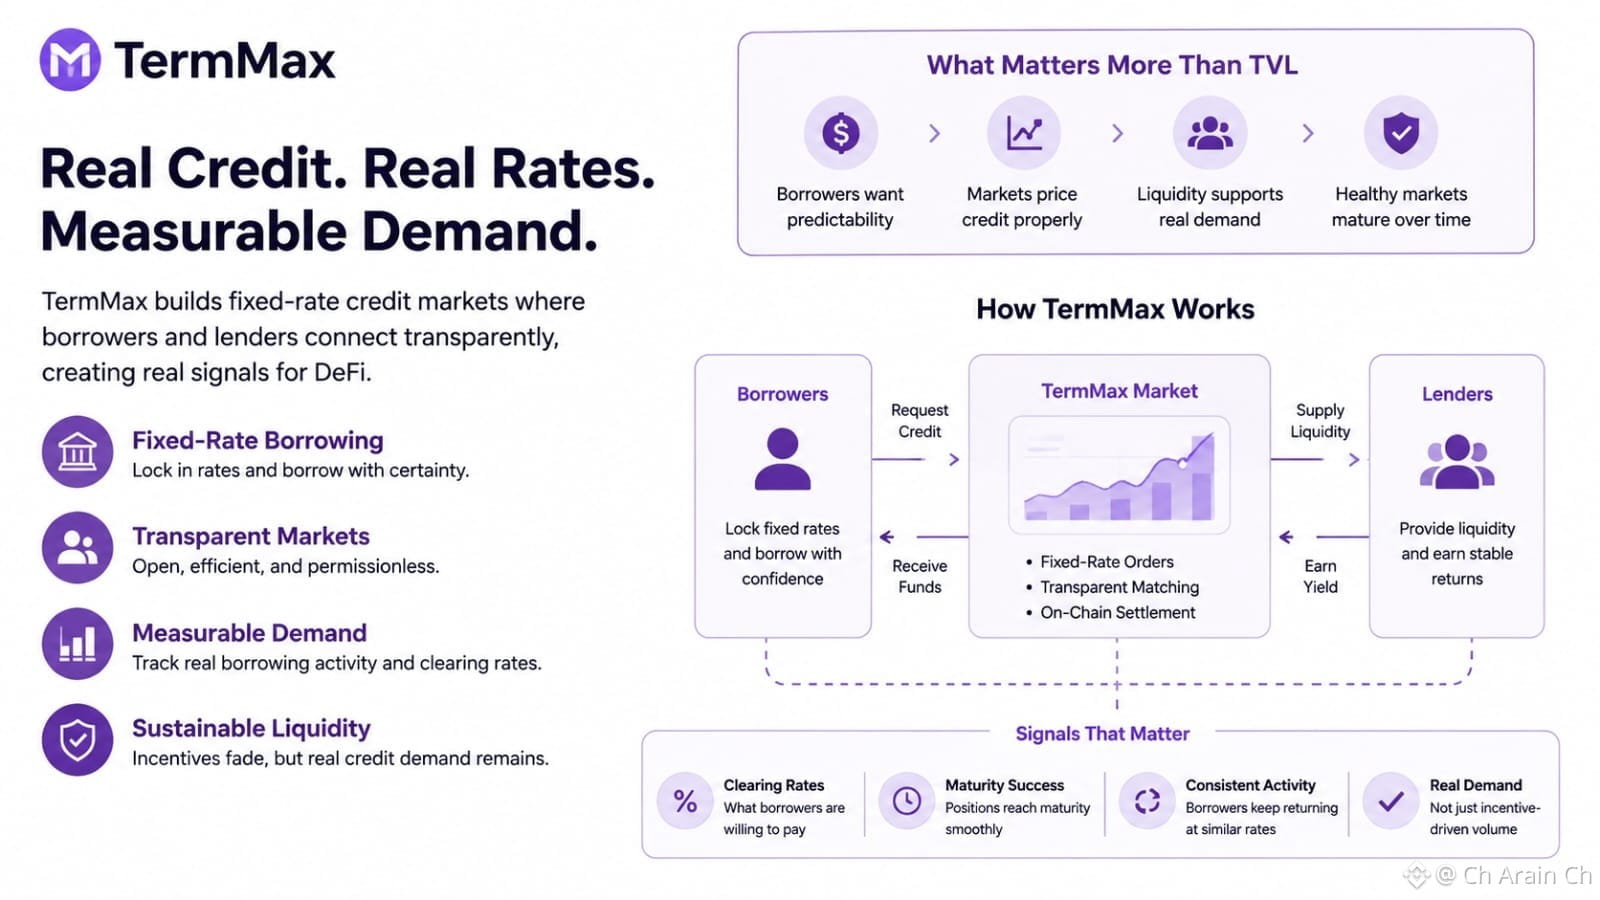
الأسواق ذات المعدلات الثابتة تضع سعرًا حقيقيًا للاقتراض بدلًا من ترك تكلفة الاقتراض بالكامل معرّضة لتقلبات أسعار الفائدة قصيرة الأجل.
وهذا يخلق إشارة أفضل أن أتابعها بدلًا من TVL:
ما المبلغ الذي يكون المقترضون مستعدين باستمرار لدفعه؟
إذا استمرّ سوقٌ في جذب مقترضين بمعدلات ثابتة متشابهة، بينما يواصل المُقرضون توفير السيولة وتصل المراكز إلى استحقاقها بشكل طبيعي، فذلك يبدأ في الظهور كأنه طلب ائتماني حقيقي.
أما إذا اختفت الأنشطة بمجرد اختفاء الحوافز، فهذه قصة مختلفة.
لذلك، في TermMax، لست مهتمًا كثيرًا بمدى ارتفاع رقم السيولة.
ما يهمني أكثر هو ما إذا كان السوق قادرًا على الاستمرار في مطابقة مقترضين حقيقيين مع مُقرضين حقيقيين بمعدلات يوافق عليها الطرفان.
هنا يبدأ ائتمان DeFi في أن يصبح قابلًا للقياس.
#termmax @TermMax