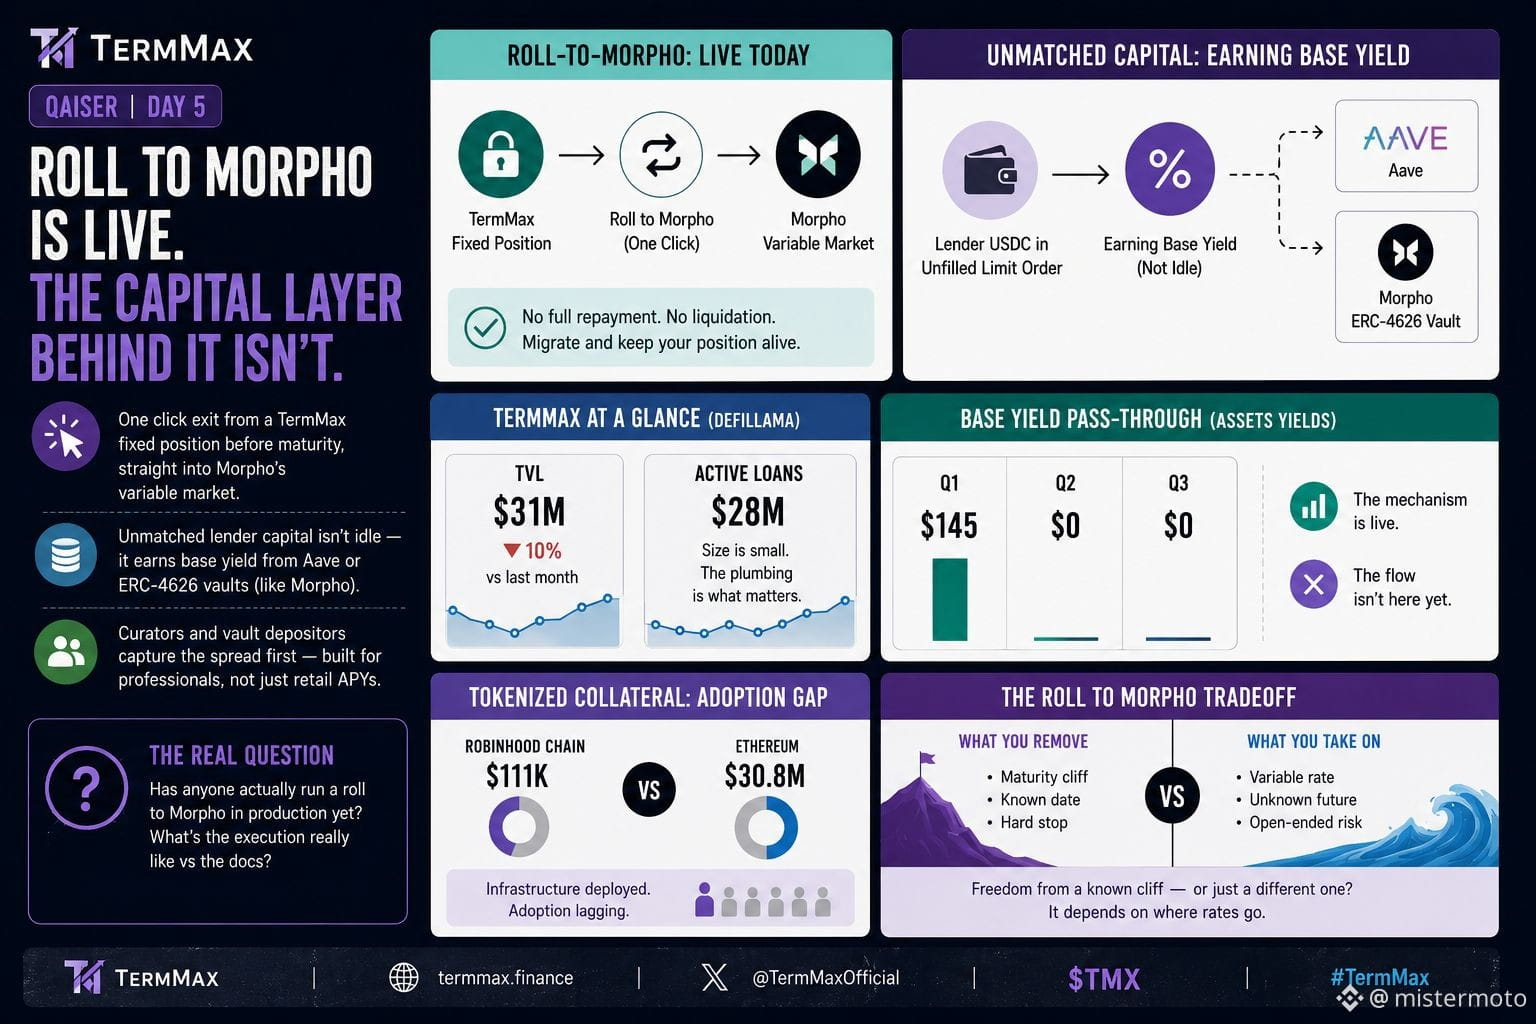
#termmax @TermMax كنت أقرأ عبر وثائق TermMax، وأن عملية الانتقال إلى خروج Morpho أصبحت فعلية وليست مجرد حديث في الخطة. نقرة واحدة للخروج من موقع ثابت قبل الاستحقاق مباشرة إلى السوق المتغير لدى Morpho.
الجزء الذي ما زلت أفكر فيه هو ماذا يحدث لرأس المال الذي لم يتم مطابقته بعد. طالما أن USDC الخاص بالمقرض موجود في أمر حد غير مكتمل فهو لا يبقى خاملاً؛ بل إنه يحقق العائد الأساسي من أي مصدر اختاره المنسق (curator): Aave أو بول/خزنة ERC 4626 مثل Morpho.
الأرقام أدناه متواضعة. TVL بحدود 31 مليون دولار على Defi Llama، متراجع تقريبًا 10% خلال الشهر الماضي مع وجود حوالي 28 مليون دولار في قروض نشطة. صغير، لكن حجم الأمر ليس الجزء الأهم هنا؛ المهم هو «البنية».
الذي لفتني هو من يستحوذ على العائد الأساسي أولاً.
المنسقون ومودعو الخزائن هم من يمسكون بذلك: أشخاص كانوا بالفعل على درجة كافية من الخبرة لدرجة أنهم يضعون أوامر نطاق (range orders) بحيث يتم التقاط الفارق قبل أن يصل إلى رقم APY موجّه للتجزئة. الأسعار الثابتة التي يقدّمها الجميع حقيقية. طبقة كفاءة رأس المال التي تحتها مبنية بهدوء من أجل المحترفين.
ثم تحققت مما إذا كانت الآلية تُستخدم فعلاً. في بيان الدخل لدى Defi Llama يوجد سطر «assets yields» وهو تمرير العائد الأساسي. كان 145 دولارًا في الربع الأول. لكنه كان 0 دولارًا للربعين الأخيرين.
نفس النمط على جانب الضمانات المرمّزة. Robinhood Chain يحتفظ بحوالي 111 ألف دولار مقابل 30.8 مليون دولار من Ethereum. البنية التحتية موجودة؛ لكن التدفق غير موجود بعد.
وهذا يعيدني إلى عملية الانتقال إلى خروج Morpho. على الورق، فهي تزيل «هوة الاستحقاق»؛ لا تحتاج إلى سداد كامل أو التعرض للتصفية، بل تنتقل إلى المتغيرات وتواصل.
لكن تحويل الدين ليس هو نفسه حلّه. أنت تستبدل «هوة» معروفة في تاريخ معروف بسعر غير معروف ضمن أداة مفتوحة. قد يكون هذا بالضبط ما يريده المقترض إذا كان يتوقع انخفاض الفوائد. وقد يكون أيضًا مجرد أن «الهُوّة» ارتدت اسمًا مختلفًا.
هل قام أي شخص فعلاً بتشغيل عملية انتقال واحدة عبر إعادة تمويل مباشرة؟ فضولي لمعرفة كيف يبدو التنفيذ عمليًا مقارنةً بما تقوله الوثائق.
@TermMax #TermMax