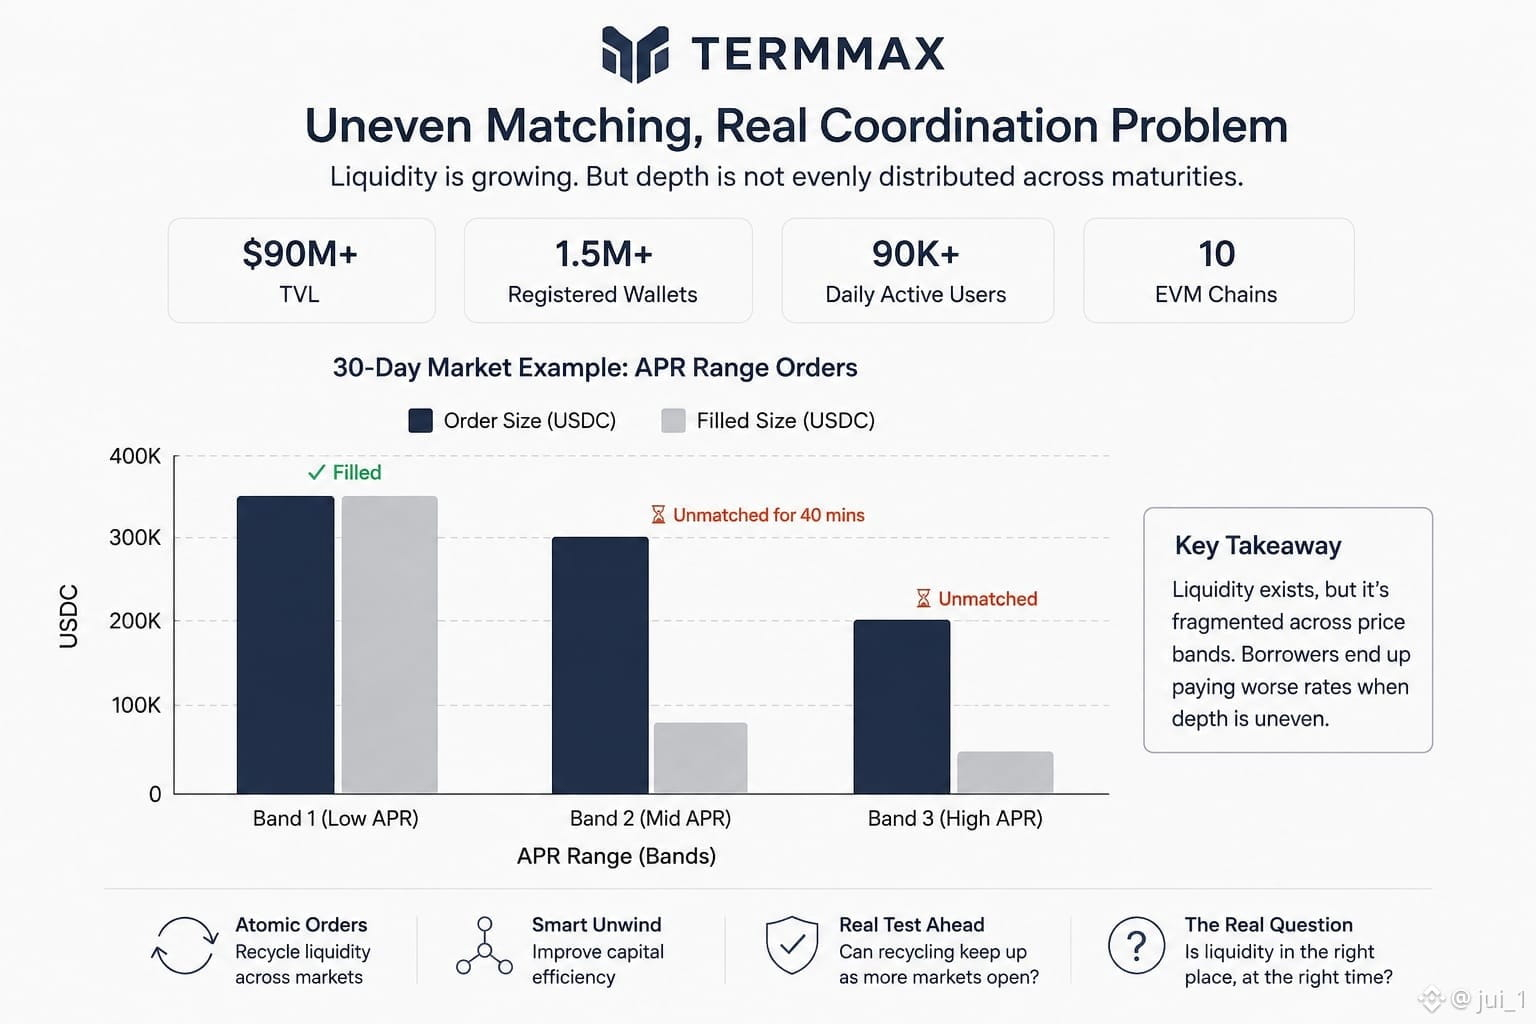
#termmax @TermMax شاهدت الفرقة الثانية تجلس دون مقابل لمدة أربعين دقيقة الليلة الماضية.
قام قيّمٌ ببسط بضع مئات الآلاف من USDC عبر ثلاث شرائح APR في سوق لمدة 30 يومًا. امتلأت الفرقة الأولى بسلاسة. أما الباقي فبقي هناك، يواصل كسب عائد الأساس العائم بينما ظل انتشار السعر الثابت غير مكتمل.
تلك الوقفة قالت الكثير عن مشكلة التنسيق لدى TermMax أكثر مما تقوله الأرقام العنوانية.
يعرض البروتوكول الآن ما يزيد عن 90 مليون دولار TVL، وأكثر من 1.5 مليون محفظة مسجّلة، و90 ألفًا أو أكثر من المستخدمين النشطين يوميًا، مع نشره عبر 10 سلاسل EVM. لكن التوسع الأكبر لا يعني تلقائيًا أن كل استحقاق يمتلك عمقًا متساويًا.
وهذا ما يجعل نموذج أوامر النطاق مثيرًا للاهتمام. بدلًا من أن يتنافس الجميع حول سعر عائم واحد، يتم توزيع السيولة عبر نطاقات تسعير محددة. المقترض الذي أخذ الباقي في النهاية دفع معدلًا أسوأ قليلًا من أول دفعة مكتملة. هذا هو السلوك نفسه الذي صُممت المنحنى لإنتاجه، لكنه ما زال يكشف تكلفة تفتت العمق.
لاحظت الأمر ذاته مع مراكز الرافعة (gearing). نقرة واحدة تجعل التنفيذ سهلًا، لكن السيولة المتاحة في تلك اللحظة بالذات ما زالت مهمة.
تهدف أوامر TermMax الذرّية وSmart Unwind إلى إعادة تدوير السيولة عبر الأسواق. الاختبار الحقيقي بالنسبة لي هو ما إذا كانت عملية إعادة التدوير تستمر في العمل مع فتح المزيد من آجال الاستحقاق وأسواق RWA.
إذا استمر ظهور عدم تكافؤ في المطابقة، فلن يكون السؤال ما إذا كان لدى TermMax سيولة كافية.
بل سيكون ما إذا كانت تلك السيولة موجودة فعلًا في المكان الصحيح وفي الوقت الصحيح.