أسوأ ما في جني أرباح الخيارات هو أن تتم عملية التسوية قبل أن تختفي الانزلاقات، فتظل الانزلاقات في الخطوة الأخيرة. عندما قرأت إرشادات Exercise - Delivery الخاصة بـ TermMax Alpha، لاحظت أن الأمر ليس مجرد خيار تجميلي لـ Net Settle، بل هو مسار مُصمَّم خصيصًا للتعامل مع حالات الخروج عند نقص السيولة على السلسلة.
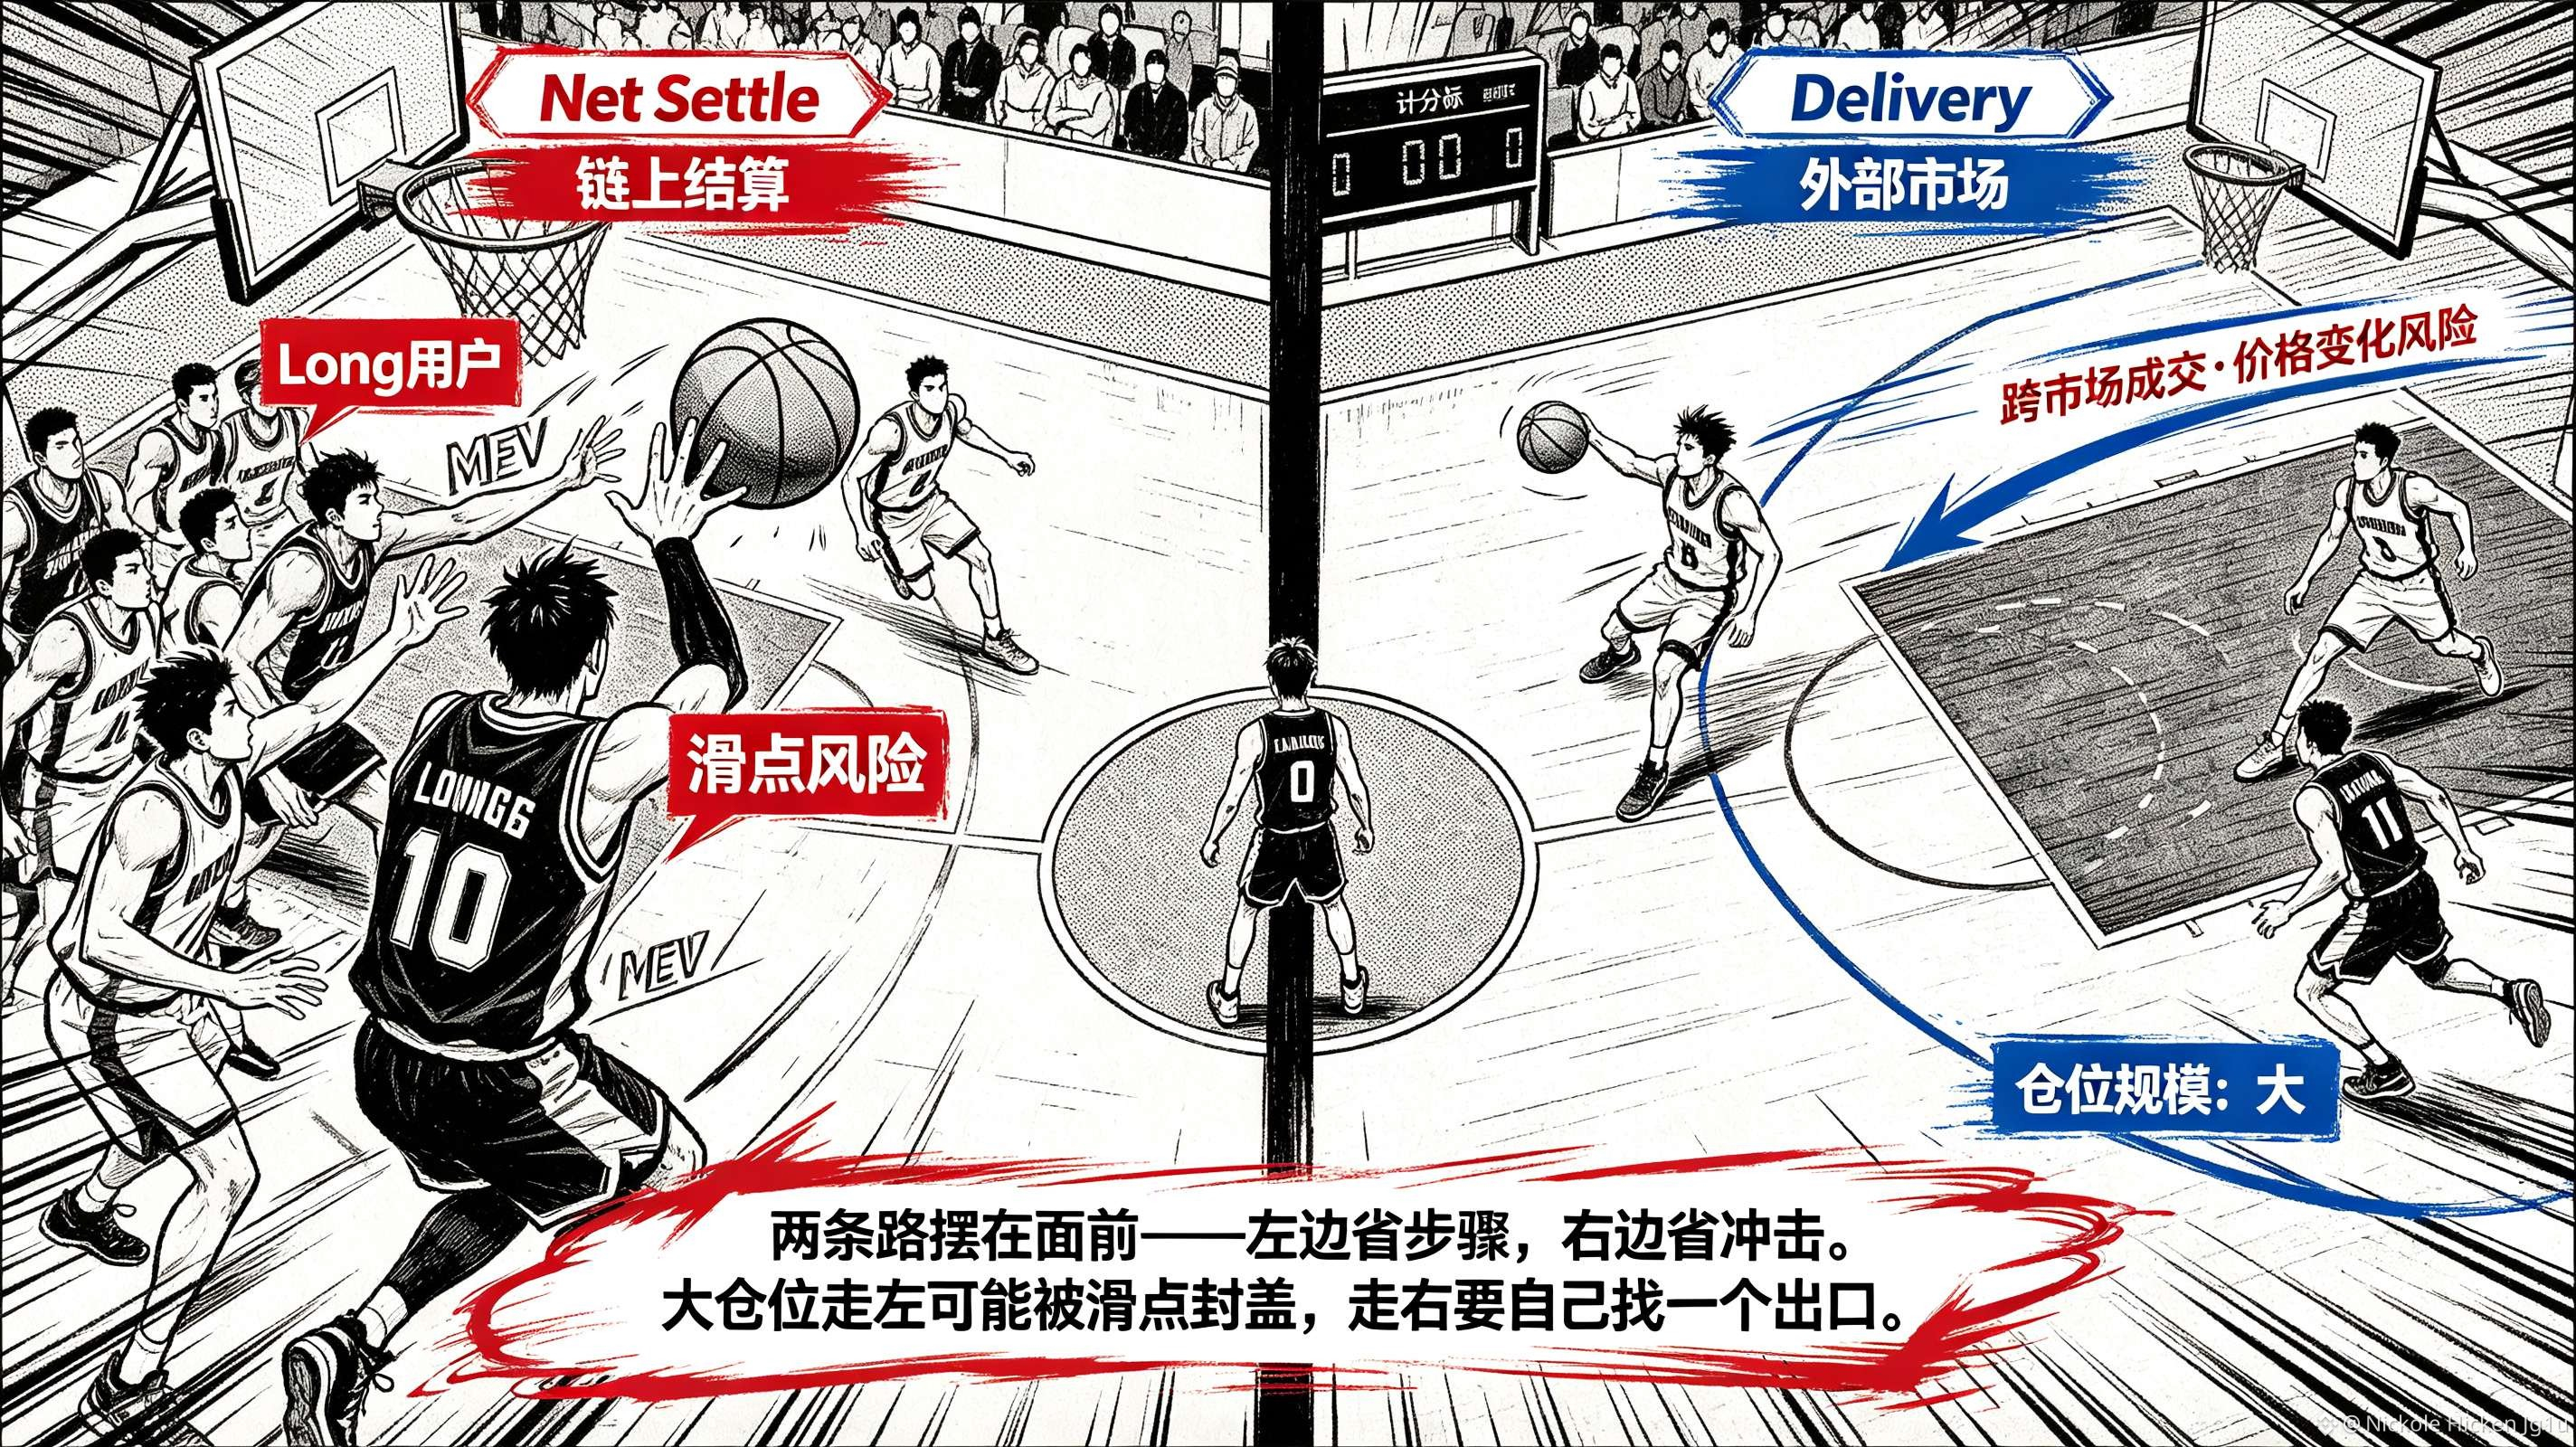
الفرق دقيق جدًا. Net Settle ينجز تسوية النقد أو التوكنات على السلسلة؛ أما Delivery فيفصل بين عملية التسليم والبيع: يحصل مستخدم Long على الأصل بسعر ممارسة العقد، ثم يبيعه في سوق آخر؛ بينما يقوم مستخدم Short بتسليم الأصل بسعر ممارسة العقد، ثم يعود إلى سوق خارجي لتعويضه. معادلة الربح والخسارة لا تتغير، لكن من يتحمل تكلفة نقص عمق DEX يتبدل.
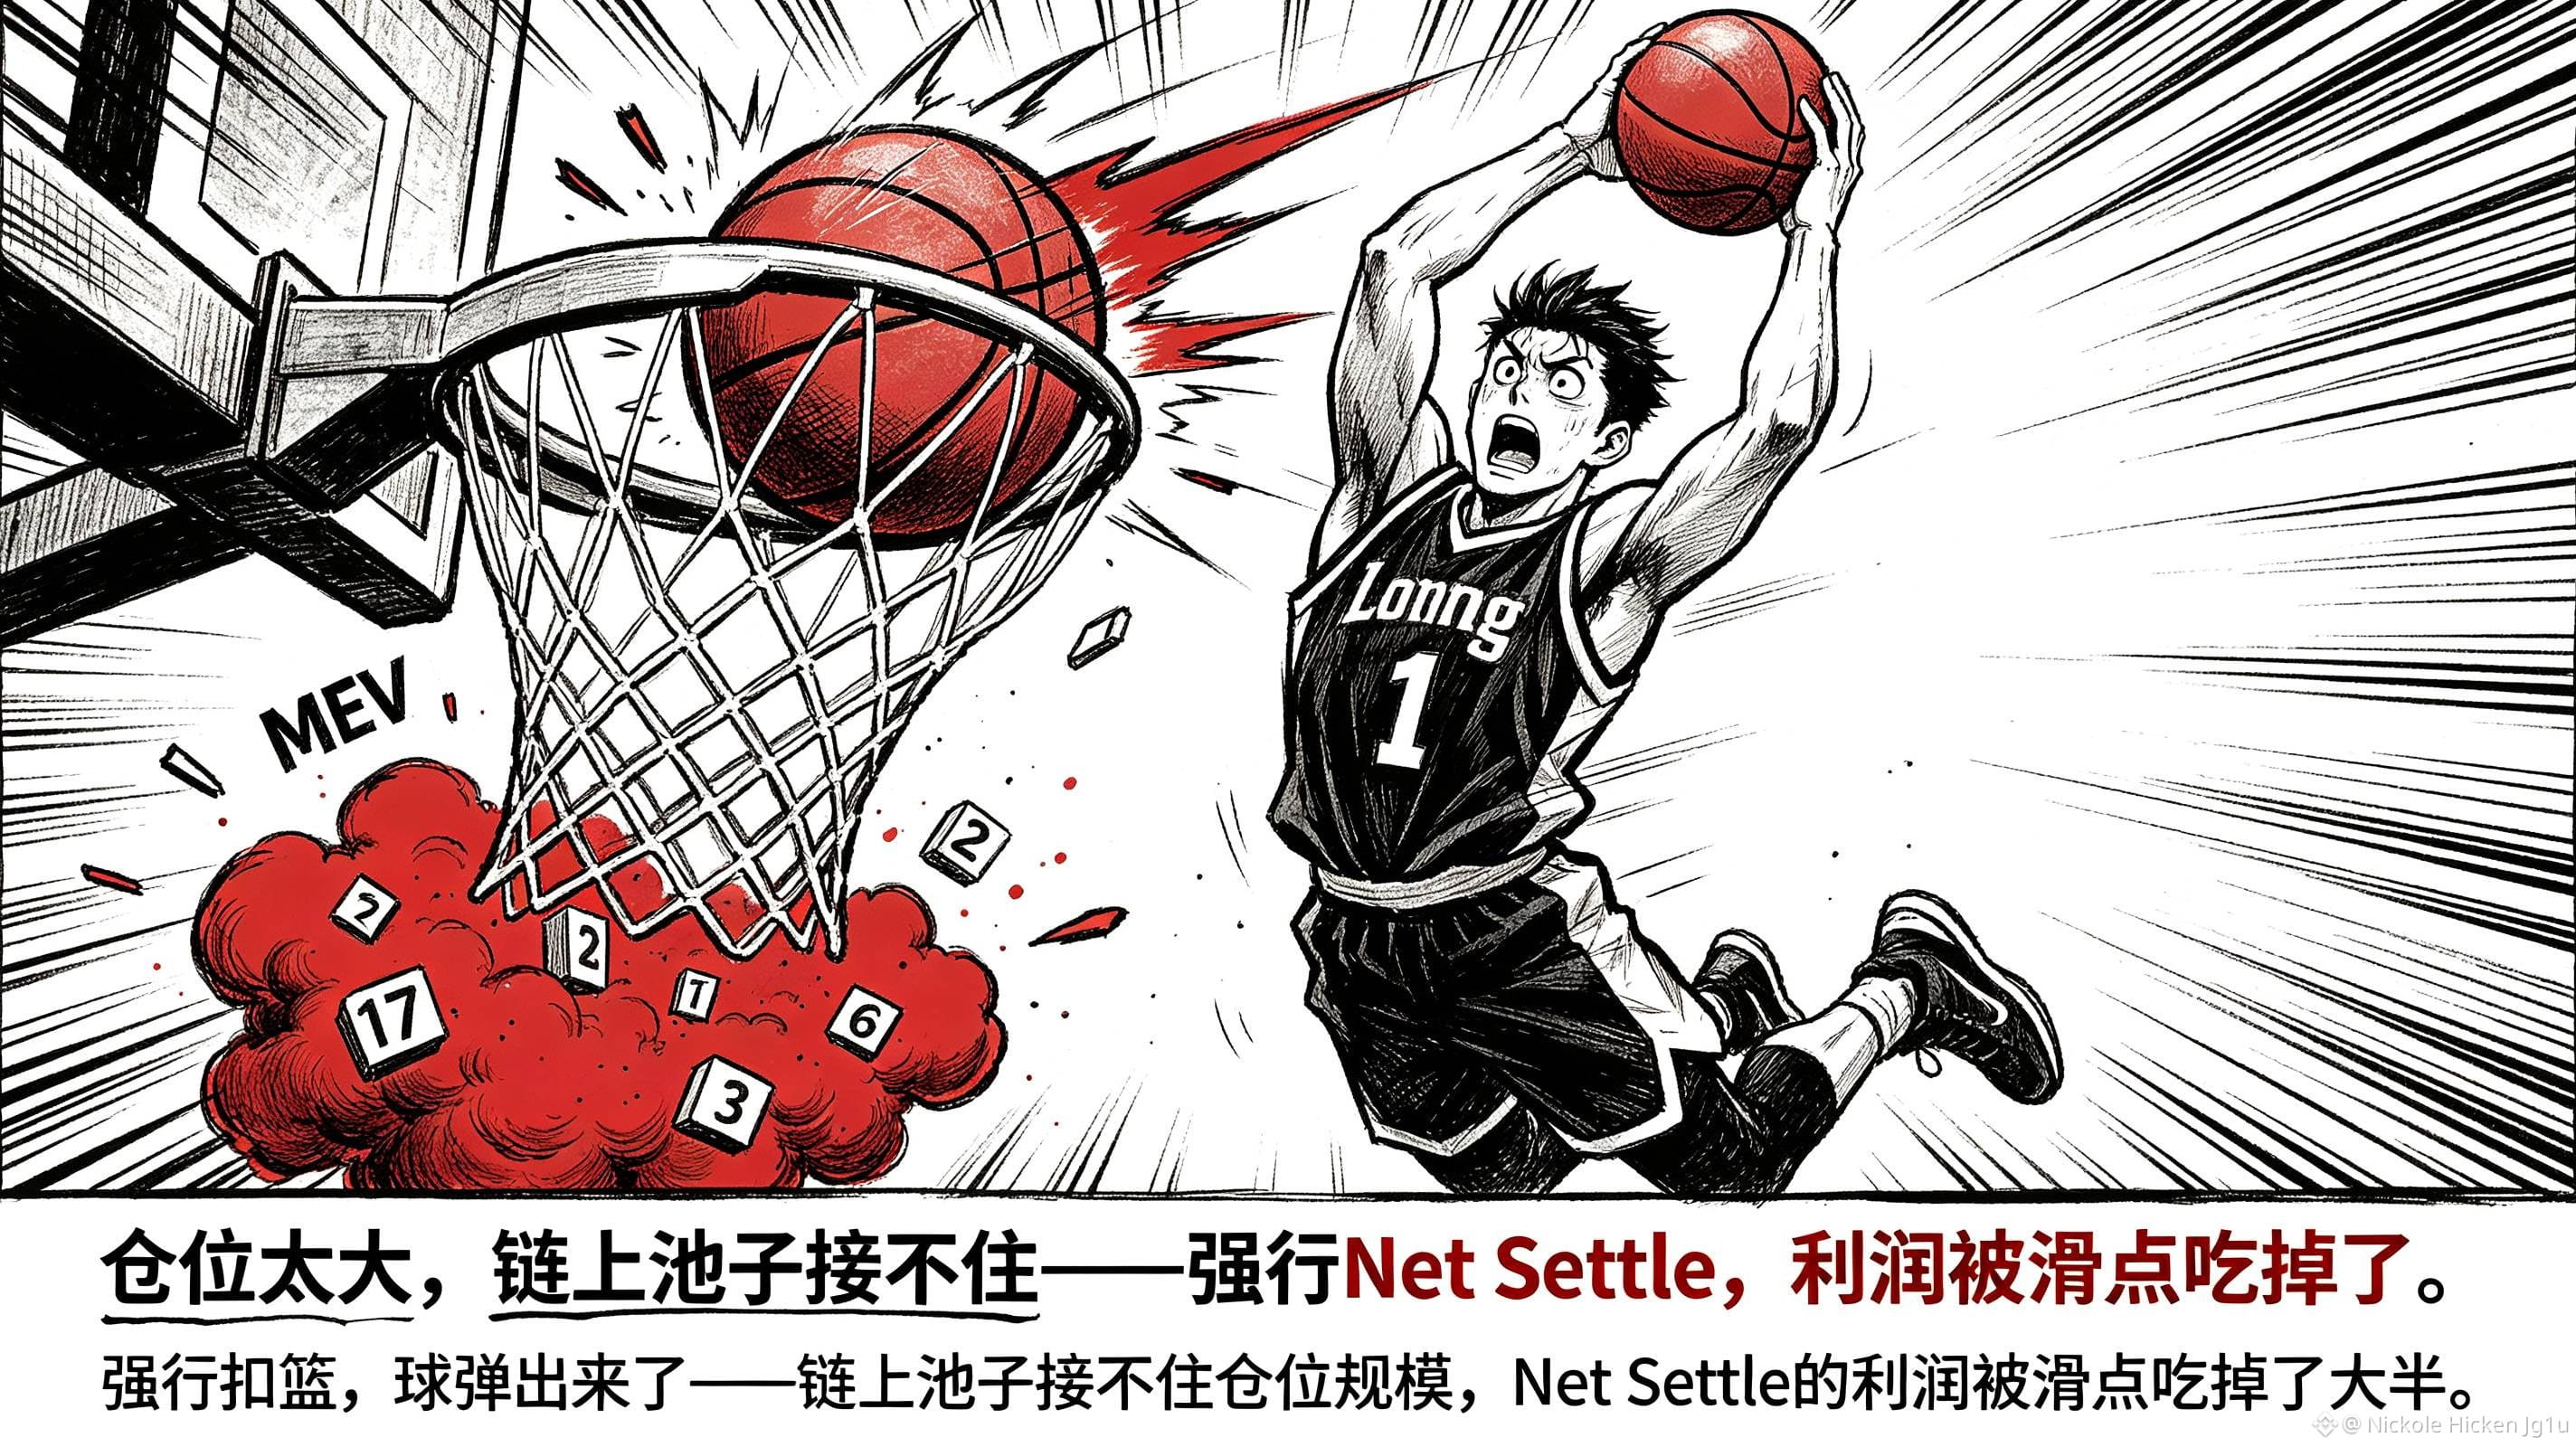
كنت أعتبر التسوية المباشرة على السلسلة الخيار الافتراضي. الآن أرى أن استخدام Net Settle للصفقات بحجوم كبيرة قد تُلتهم الأرباح بسبب الانزلاق وMEV. أما Delivery، رغم أنه يقلل الصدمات على السلسلة، فإنه ينقل مخاطر تنفيذ الصفقات عبر الأسواق والتحويل وتغير الأسعار إلى المستخدم. تقليل الخطوات لا يعني تقليل التكلفة.
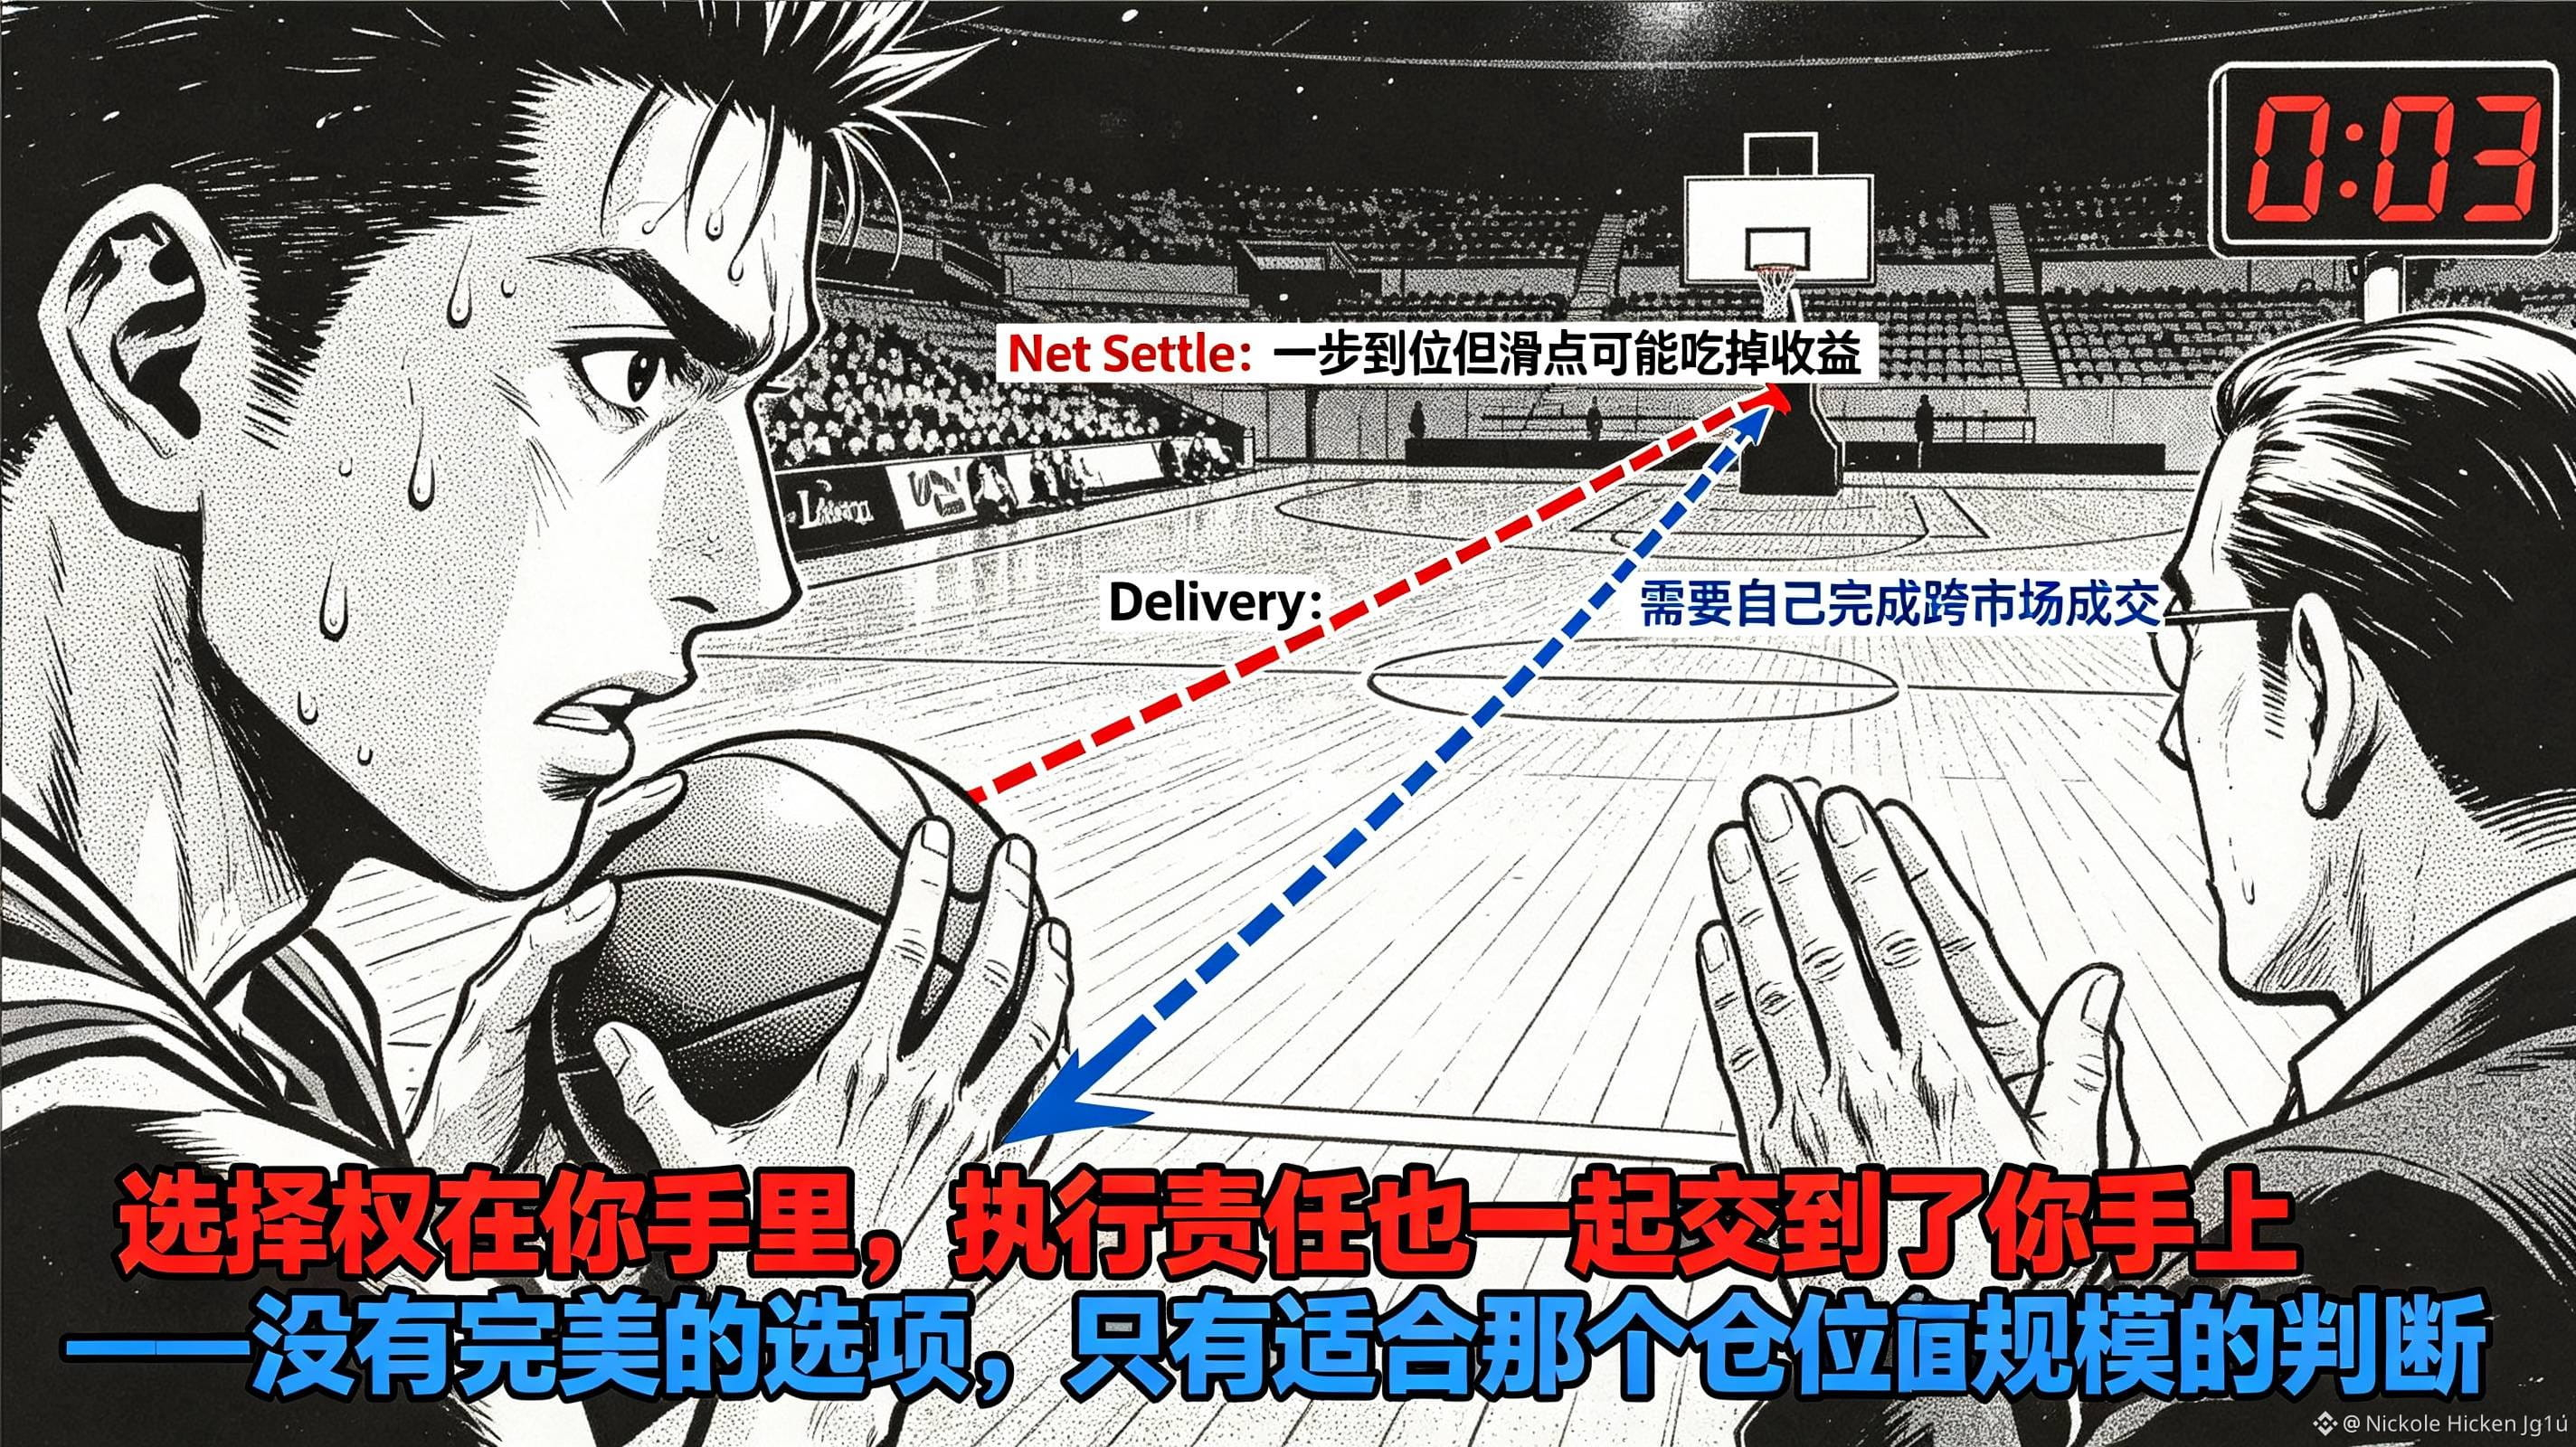
سيناريو الضغط يكون عندما ترتفع الأسعار بسرعة: يكون مستخدم Long جاهزًا لتحقيق الربح، لكن مجمع السيولة على السلسلة لا يستطيع استيعاب حجم المركز. إذا أجبرته على Net Settle، فقد تُؤكل الأرباح بالانزلاق. أما اختيار Delivery، فهل تُحفظ الأرباح أم لا يعتمد على قدرته على البيع في السوق الآخر في الوقت المناسب. يتم إرجاع الخيار ومسؤولية التنفيذ معًا إلى المستخدم.
لذلك عندما أنظر إلى Exercise - Delivery الخاص بـ @TermMax ، لا أراه زرًا أفضل لجني الأرباح. إنه يعالج عدم تطابق حجم المراكز الكبيرة مع عمق السيولة على السلسلة، لكنه لا يلغي مخاطر التنفيذ عبر الأسواق. ما يجب التحقق منه بعد $TMX هو الفروقات الفعلية في نتائج تنفيذ الصفقات بين طريقتي الخروج عبر أحجام مختلفة من المراكز. #TermMax