معدلات ثابتة في التمويل اللامركزي (DeFi): ماذا يحلّ نظام تيرم ماكس المكوّن من ثلاثة توكنات فعليًا؟
كلما تعمّقت في وثائق TermMax، كلما برزت لي نقطة تصميم واحدة: بدلًا من وجود توكن واحد يمثل قرضًا، قاموا بتقسيمه إلى ثلاثة FT وXT وGT. في البداية بدا ذلك تعقيدًا غير ضروري، إلى أن فهمت السبب.
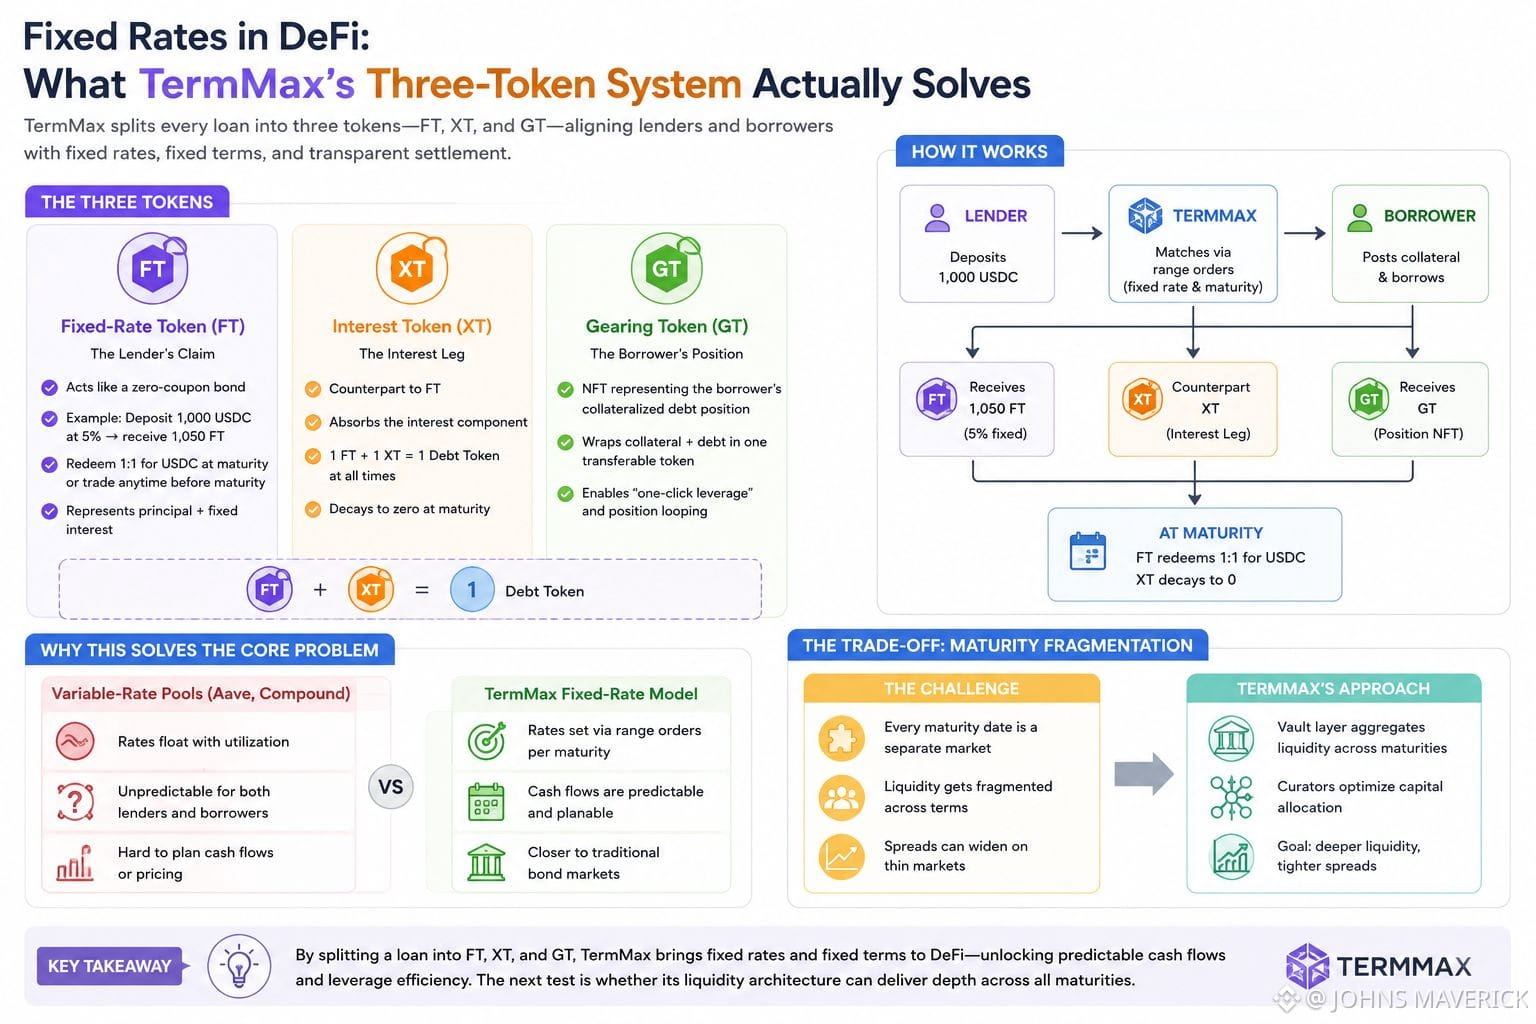
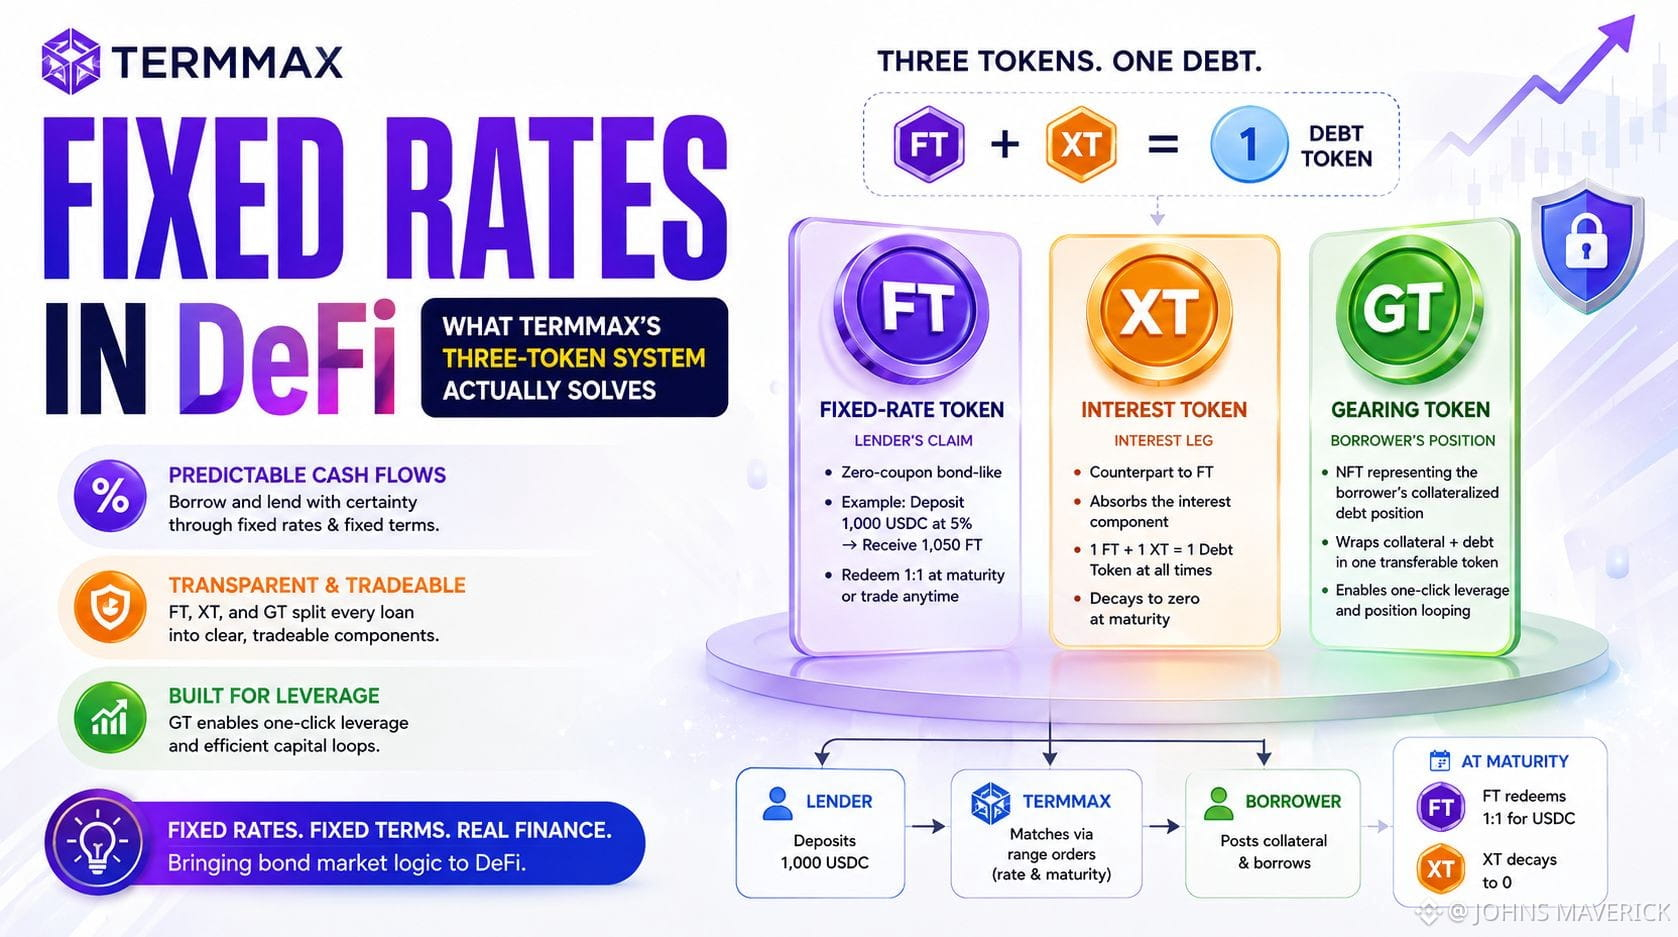
تعمل FT (Fixed-Rate Token) مثل سند صفري القسيمة (Zero-coupon bond) — إذ يودع مُقرض 1,000 USDC بنسبة 5% ليحصل مسبقًا على 1,050 FT، ويستطيع الاسترداد بنسبة 1:1 مقابل USDC عند الاستحقاق، أو التداول بها مبكرًا في السوق المفتوحة. وXT هو النظير الذي يتحمّل جزء الفائدة؛ إذ تنص الوثائق على أن 1 FT + 1 XT تساوي دائمًا توكن دين واحد، وأن XT يتلاشى إلى الصفر عند الاستحقاق. أمّا GT فهو ملفٌّ على شكل NFT لجهة المقترض — أُصولٌ كضمان محجوزة، ودَينٌ مستحق — وهو ما يجعل "الرافعة المالية بنقرة واحدة" ممكنة، لأن تكرار (Looping) المركز لا يتطلب دورات متعددة يدوية من الاقتراض/السداد.
ما الذي يحلّه هذا فعلًا؟ إنه يعالج المشكلة الأساسية في منصات الإقراض ذات الفائدة المتغيرة مثل Aave أو Compound: إذ تتذبذب المعدلات مع مستوى الاستخدام (utilization)، فلا يستطيع أي طرف التخطيط لتدفقات النقد. تُمكّن آلية TermMax القائمة على أوامر النطاق (range-order) صُنّاع السوق من ضبط منحنيات التسعير الخاصة بهم لكل استحقاق بدلًا من الاعتماد على معدل مجمّع واحد — وهو أقرب لما يحدث في أسواق السندات حيث يتم تقسيمها حسب الأجل (tenor).
التنازل الذي أعود إليه دائمًا: الآجال الثابتة تعني سيولة مجزأة. كل تاريخ استحقاق جديد هو في الأساس سوقٌ مستقل يحتاج إلى عمق خاص به. فهل تقوم طبقة vault في TermMax بتجميع سيولة كافية عبر فترات الاستحقاق للحفاظ على فروقات الأسعار ضيقة، أم أنها فقط تنقل مشكلة التجزؤ إلى القائمين على التجميع (curators)؟
@TermMax #TermMax
كلما تعمّقت في وثائق TermMax، كلما برزت لي نقطة تصميم واحدة: بدلًا من وجود توكن واحد يمثل قرضًا، قاموا بتقسيمه إلى ثلاثة FT وXT وGT. في البداية بدا ذلك تعقيدًا غير ضروري، إلى أن فهمت السبب.
تعمل FT (Fixed-Rate Token) مثل سند صفري القسيمة (Zero-coupon bond) — إذ يودع مُقرض 1,000 USDC بنسبة 5% ليحصل مسبقًا على 1,050 FT، ويستطيع الاسترداد بنسبة 1:1 مقابل USDC عند الاستحقاق، أو التداول بها مبكرًا في السوق المفتوحة. وXT هو النظير الذي يتحمّل جزء الفائدة؛ إذ تنص الوثائق على أن 1 FT + 1 XT تساوي دائمًا توكن دين واحد، وأن XT يتلاشى إلى الصفر عند الاستحقاق. أمّا GT فهو ملفٌّ على شكل NFT لجهة المقترض — أُصولٌ كضمان محجوزة، ودَينٌ مستحق — وهو ما يجعل "الرافعة المالية بنقرة واحدة" ممكنة، لأن تكرار (Looping) المركز لا يتطلب دورات متعددة يدوية من الاقتراض/السداد.
ما الذي يحلّه هذا فعلًا؟ إنه يعالج المشكلة الأساسية في منصات الإقراض ذات الفائدة المتغيرة مثل Aave أو Compound: إذ تتذبذب المعدلات مع مستوى الاستخدام (utilization)، فلا يستطيع أي طرف التخطيط لتدفقات النقد. تُمكّن آلية TermMax القائمة على أوامر النطاق (range-order) صُنّاع السوق من ضبط منحنيات التسعير الخاصة بهم لكل استحقاق بدلًا من الاعتماد على معدل مجمّع واحد — وهو أقرب لما يحدث في أسواق السندات حيث يتم تقسيمها حسب الأجل (tenor).
التنازل الذي أعود إليه دائمًا: الآجال الثابتة تعني سيولة مجزأة. كل تاريخ استحقاق جديد هو في الأساس سوقٌ مستقل يحتاج إلى عمق خاص به. فهل تقوم طبقة vault في TermMax بتجميع سيولة كافية عبر فترات الاستحقاق للحفاظ على فروقات الأسعار ضيقة، أم أنها فقط تنقل مشكلة التجزؤ إلى القائمين على التجميع (curators)؟
@TermMax #TermMax