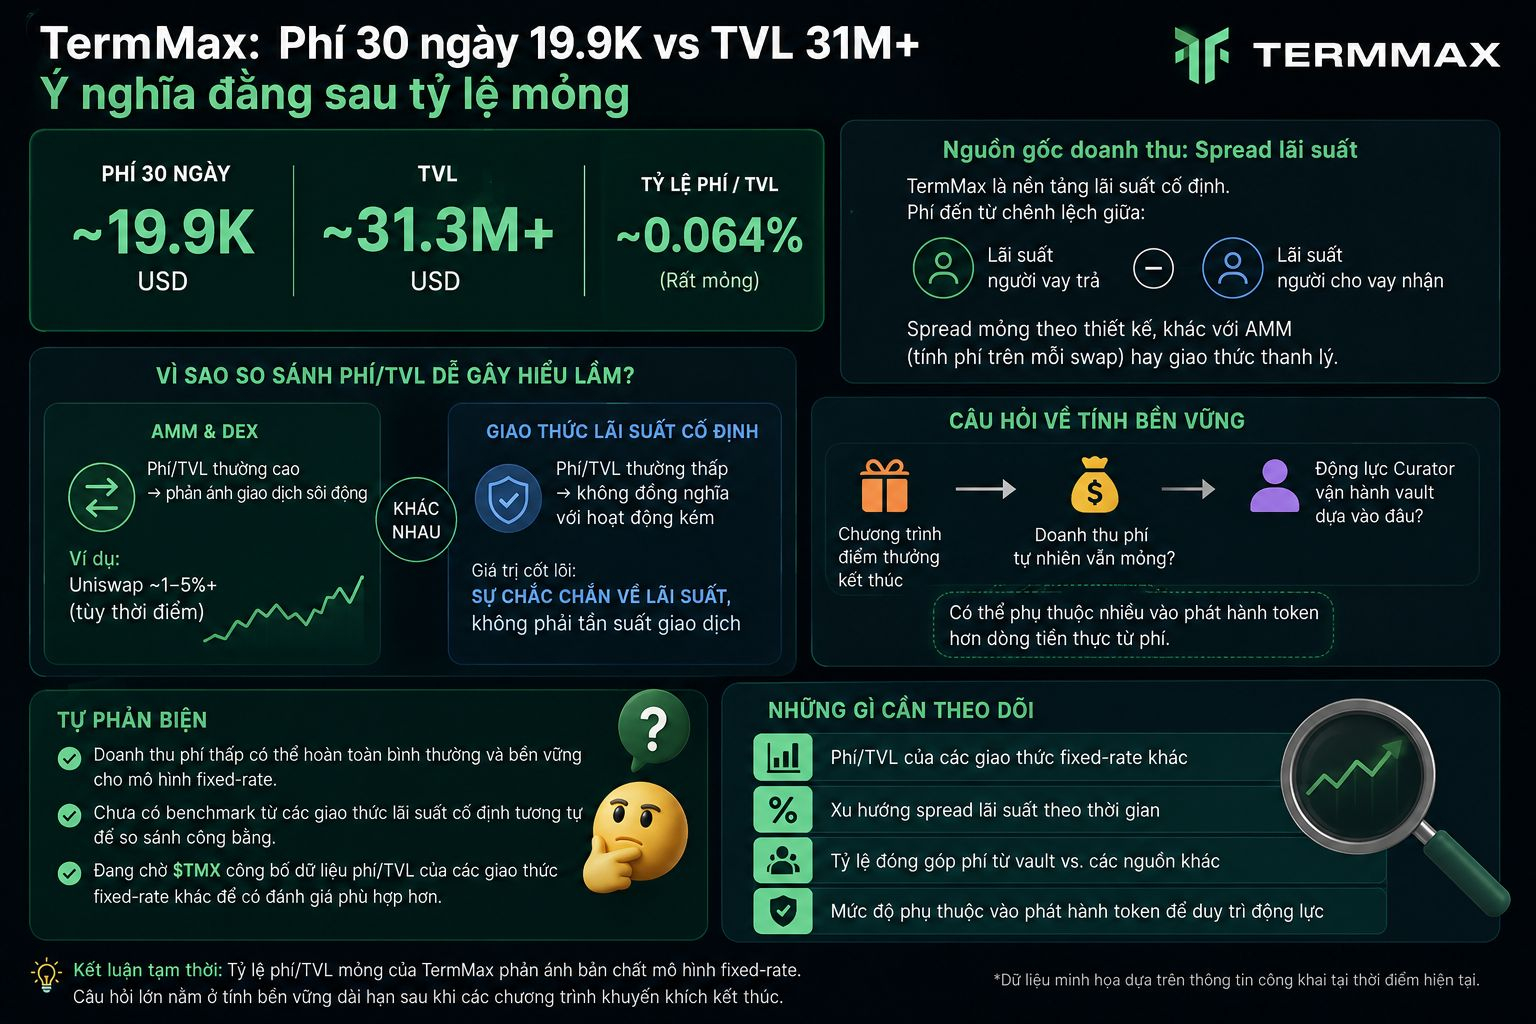
لاحظت أمرًا عندما حاولت وضع رسوم 30 يومًا — نحو 19.9K — إلى جانب TVL يتجاوز 31 مليونًا لدى TermMax، بدلًا من النظر إلى كل رقم على حدة.
نسبة الرسوم إلى TVL منخفضة نسبيًا، لكن المثير للاهتمام ليس صِغر الرقم، بل ما يوحي به عن مصدر الإيرادات الفعلي. ففي المنصات ذات أسعار الفائدة الثابتة، تأتي الرسوم أساسًا من الفارق بين سعر الفائدة الذي يدفعه المقترض وما يتلقاه المُقرِض — وهو فارق ضيق بحكم التصميم، ويختلف تمامًا عن بروتوكولات تفرض رسومًا على كل عملية مبادلة أو تصفية.
وهذا ما يجعل مقارنة TermMax ببروتوكولات DeFi الأخرى عبر مقياس الرسوم/TVL مضللة بسهولة إن لم توضع في سياقها الصحيح. فارتفاع الرسوم/TVL لدى صانع السوق الآلي (AMM) يعكس عادةً نشاطًا تداوليًا قويًا. لكن انخفاض الرسوم/TVL لدى بروتوكول ذي أسعار فائدة ثابتة لا يعني بالضرورة ضعف النشاط — فقد يعكس ببساطة طبيعة النموذج، حيث تكمن القيمة في اليقين بشأن أسعار الفائدة، لا في وتيرة التداول.
لكن هذا يثير تساؤلًا حول استدامة @TermMax بعد انتهاء برنامج نقاط المكافآت — فإذا ظلت إيرادات الرسوم الطبيعية منخفضة، فقد يعتمد الحافز الذي يدفع القيّمين إلى مواصلة تشغيل الخزائن بدرجة أكبر على إصدار الرموز، لا على التدفقات النقدية الفعلية من الرسوم.
ولأراجع افتراضي: ربما أطبّق هنا إطار تقييم غير مناسب — فقد تكون إيرادات الرسوم المنخفضة طبيعية تمامًا ومستدامة في نموذج أسعار الفائدة الثابتة، وليس لديّ بعدُ معيار مرجعي من بروتوكول مماثل لإجراء مقارنة منصفة.
أترقب ما إذا كانت TMX ستنشر بيانات الرسوم/TVL لبروتوكولات أخرى ذات أسعار فائدة ثابتة، كي تكون المقارنة مناسبة، بدلًا من مقارنتها ذاتيًا بمعايير AMM، التي تقوم على نموذج إيرادات مختلف تمامًا.
#termmax $BTC $ETH
نسبة الرسوم إلى TVL منخفضة نسبيًا، لكن المثير للاهتمام ليس صِغر الرقم، بل ما يوحي به عن مصدر الإيرادات الفعلي. ففي المنصات ذات أسعار الفائدة الثابتة، تأتي الرسوم أساسًا من الفارق بين سعر الفائدة الذي يدفعه المقترض وما يتلقاه المُقرِض — وهو فارق ضيق بحكم التصميم، ويختلف تمامًا عن بروتوكولات تفرض رسومًا على كل عملية مبادلة أو تصفية.
وهذا ما يجعل مقارنة TermMax ببروتوكولات DeFi الأخرى عبر مقياس الرسوم/TVL مضللة بسهولة إن لم توضع في سياقها الصحيح. فارتفاع الرسوم/TVL لدى صانع السوق الآلي (AMM) يعكس عادةً نشاطًا تداوليًا قويًا. لكن انخفاض الرسوم/TVL لدى بروتوكول ذي أسعار فائدة ثابتة لا يعني بالضرورة ضعف النشاط — فقد يعكس ببساطة طبيعة النموذج، حيث تكمن القيمة في اليقين بشأن أسعار الفائدة، لا في وتيرة التداول.
لكن هذا يثير تساؤلًا حول استدامة @TermMax بعد انتهاء برنامج نقاط المكافآت — فإذا ظلت إيرادات الرسوم الطبيعية منخفضة، فقد يعتمد الحافز الذي يدفع القيّمين إلى مواصلة تشغيل الخزائن بدرجة أكبر على إصدار الرموز، لا على التدفقات النقدية الفعلية من الرسوم.
ولأراجع افتراضي: ربما أطبّق هنا إطار تقييم غير مناسب — فقد تكون إيرادات الرسوم المنخفضة طبيعية تمامًا ومستدامة في نموذج أسعار الفائدة الثابتة، وليس لديّ بعدُ معيار مرجعي من بروتوكول مماثل لإجراء مقارنة منصفة.
أترقب ما إذا كانت TMX ستنشر بيانات الرسوم/TVL لبروتوكولات أخرى ذات أسعار فائدة ثابتة، كي تكون المقارنة مناسبة، بدلًا من مقارنتها ذاتيًا بمعايير AMM، التي تقوم على نموذج إيرادات مختلف تمامًا.
#termmax $BTC $ETH