@TermMax المخاطر في التمويل اللامركزي ليست فكرة لاحقة. إنها اللعبة برمتها.
عندما تعمّقت في TermMax، أدركت أن الإقراض والاقتراض ليسا فقط مسألة عائد أو قروض.
بل يتعلق الأمر بكيفية إدارة الهبوط.
كل شيء يبدأ من الضمانات.
هل تريد الاقتراض؟ ثبّت أصلًا كضمان أولًا.
فهذا هو السند الاحتياطي لسوق التمويل في حال حدوث خطأ.
لكن الأمر ليس بنسبة 1:1.
إذا أودعت 20,000 دولار في BTC، فلا يمكنك اقتراض 20,000 دولار.
تُضمّن البروتوكولات هامش أمان.
وهذا هو LTV — القرض إلى القيمة.
يقيس دينك مقارنةً بضمانك.
ضمان 20,000 دولار من BTC → قرض 10,000 دولار = 50% LTV.
LTV أقل = وسادة أمان أكبر.
إذا انخفض سعر BTC، فإن هذه الوسادة تتقلّص بسرعة.
وهنا يصبح TermMax محددًا:
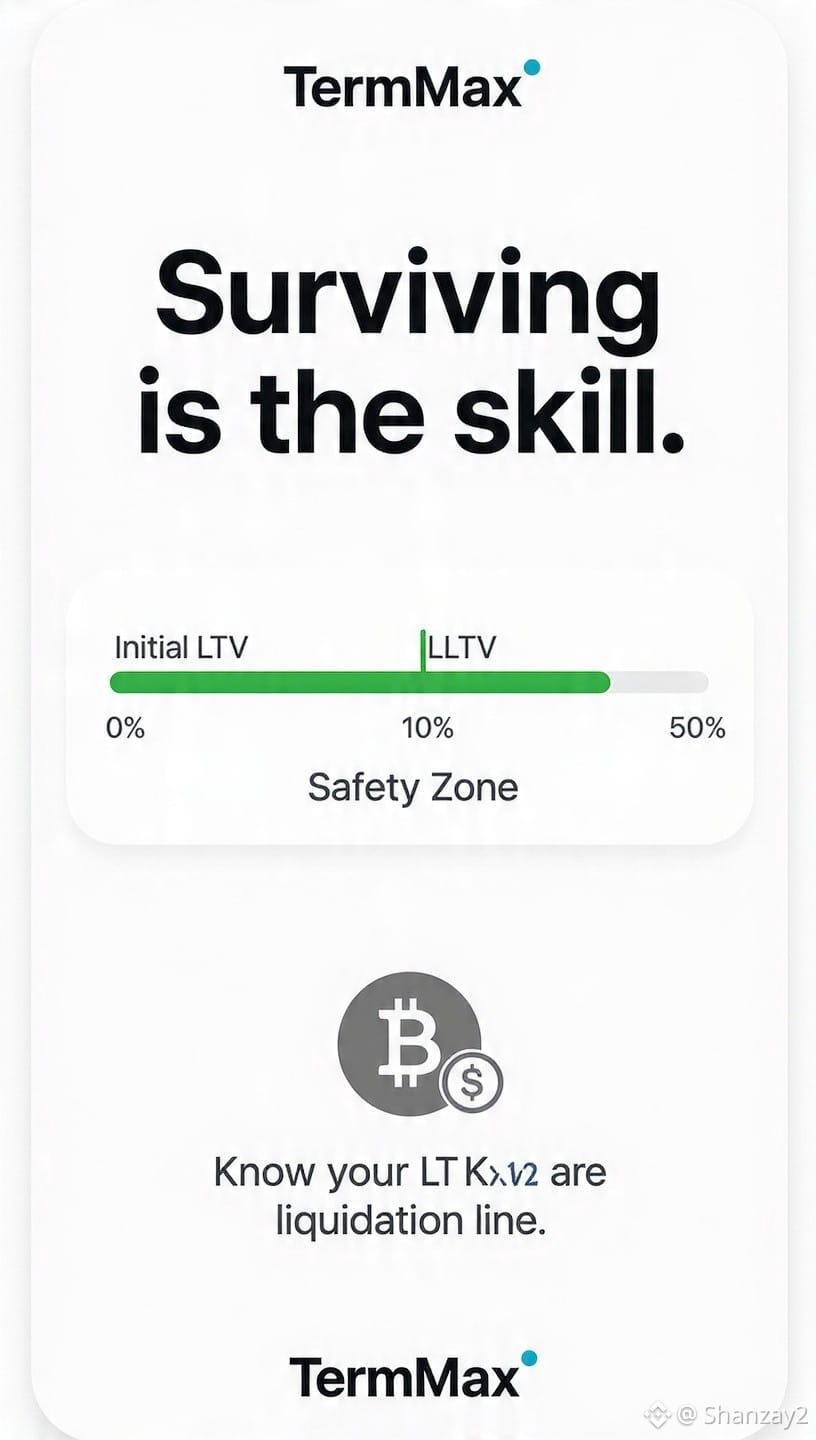
LTV الابتدائي: الحد الأقصى الذي يمكنك الاقتراض به في اليوم 1.
Liquidation LTV (LLTV): الخط الصارم الذي عنده يتم تفعيل التصفية.
المسافة بينهما؟ تلك هي منطقة الأمان الخاصة بك.
والتدفق بسيط:
الضمانات → حد LTV الابتدائي → تغيّر السوق → هامش التصفية → التحكم في المخاطر
أعجبني ذلك لأن المخاطر مُشفّرة من البداية.
يحصل المقترضون على حدود رافعة واضحة.
ويحصل المُقرضون على أصول حقيقية تدعم رأسمالهم.
لكن لنكن واقعيين:
الأسعار الثابتة لا تعني أسعارًا ثابتة.
ضمانك ما يزال يتذبذب.
في العملات المشفرة، الأشياء تتحرك بسرعة.
لذا اعرف LTV الخاص بك.
اعرف خط التصفية لديك.
قبل أن تُنفق دولارًا واحدًا.
في DeFi، المطاردة وراء عوائد مرتفعة سهلة.
النجاة هي المهارة.
هل تتحقق من سعر التصفية قبل أن تقترض، أم بعد؟
#termmax #TermMax