اعتدتُ أن أنظر إلى التمويل اللامركزي ذي الفائدة الثابتة وأفكر: رائع، أنت تثبّت سعرًا وتنتظر.
لكن متابعتـي لـ TermMax عن قرب غيّرت ذلك بالنسبة لي.
الجزء المثير للاهتمام ليس حقًا عبارة «الفائدة الثابتة». بل ما يحدث للمركز بعد إنشائه.
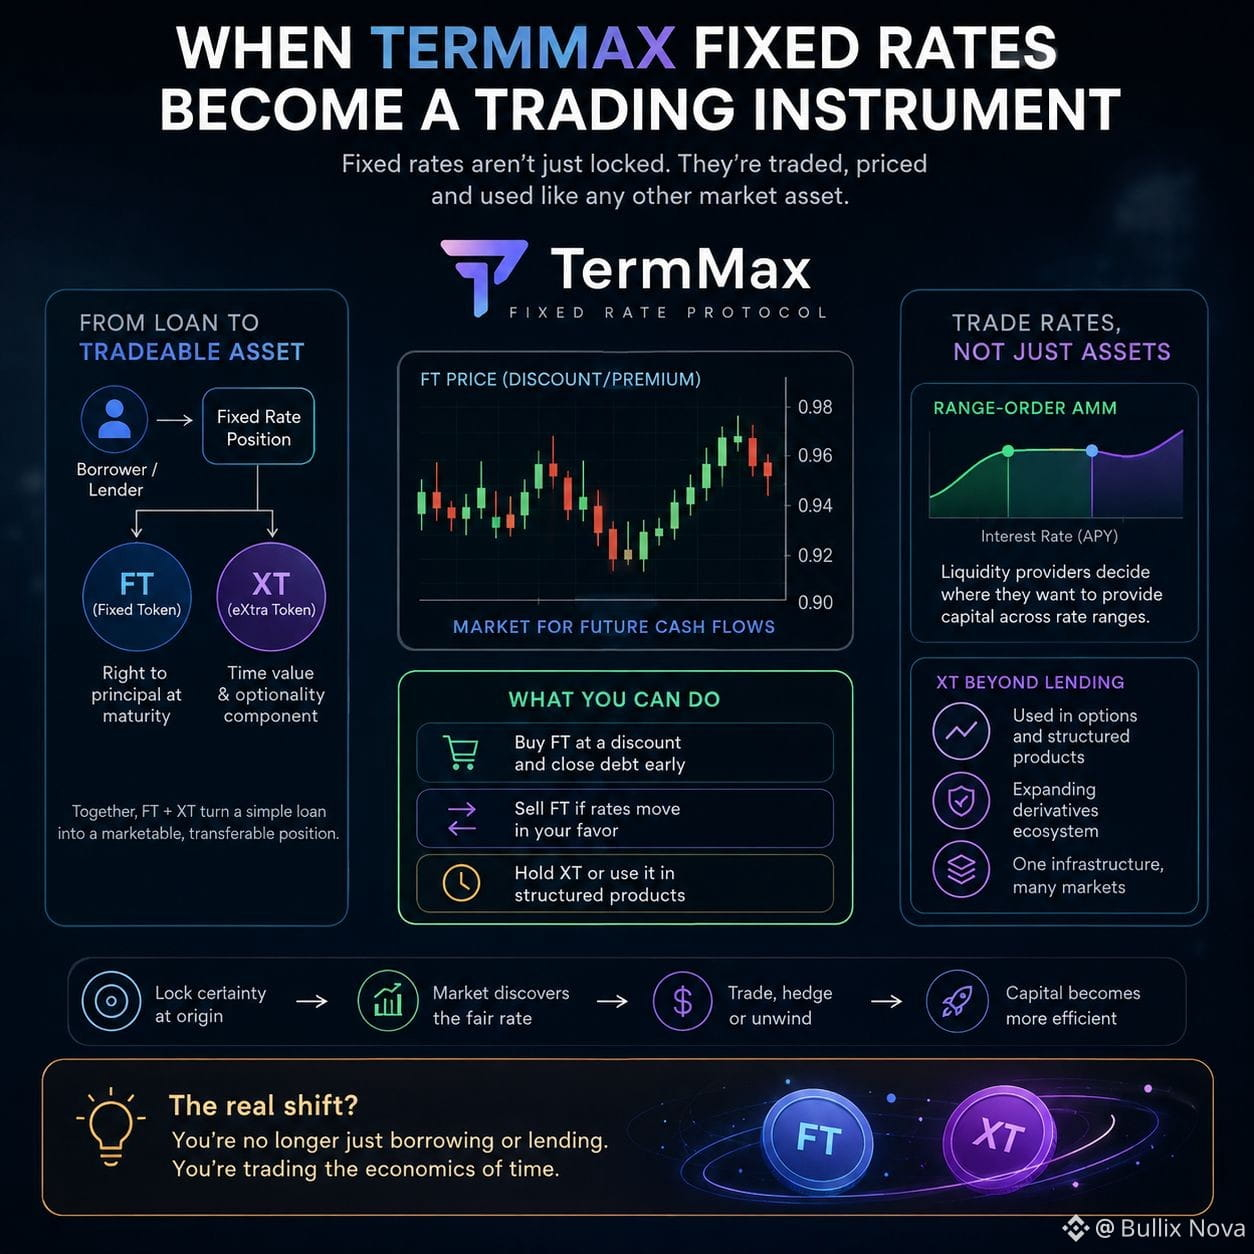
يقسّم TermMax الاقتصاديات إلى FT وXT. يرتبط FT بالمبلغ الأساسي الذي ستحصل عليه عند الاستحقاق. يحمل XT بُعد الزمن. على الورق، يبدو الأمر مثل تفاصيل سباكة. لكن عمليًا، يجعل هذا المركز يبدو أقرب بكثير إلى شيء يمكنك التداول به فعليًا.
وهذا يخلق حالة مفيدة بشكل غريب.
لنفرض أنك اقترضت بسعر ثابت، ثم تحرّك لاحقًا سعر السوق لـ FT. لم تعد محاصرًا بالتفكير في القرض الأصلي فقط. يمكنك النظر إلى السوق وسؤال نفسك ما إذا كان شراء تلك المطالبة المستقبلية أرخص من مجرد انتظار الاستحقاق.
وهنا يتوقف الإحساس بأن السعر الثابت «ثابت».
تبقى الالتزامات محددة.
أما السوق المحيط بها فلا يظل ثابتًا.
هذا الفرق سهل أن يُفوَّت.
كما أنني أحب ما يوحي به AMM المرتّب حسب النطاق للمُقرِضين. أنت لست فقط تقوم بإلقاء السيولة في تجمع والآمل أن يجد الخوارزمية سعرًا. يمكنك توزيع السيولة حول نطاقات أسعار محددة. يشعر الأمر أكثر كأنك تقتبس السوق بهدوء في التمويل بدلًا من الإيداع في صندوق إقراض آخر.
ثم يصبح XT أكثر إثارة للاهتمام لأن TermMax يستخدمه في المنتجات المهيكلة، بما في ذلك آليات الخيارات.
لذلك فجأة لم يعد الشيء الذي يتم تداوله هو فقط BTC أو ETH أو الضمان.
أنت تتداول توقعات مرتبطة بالزمن والتمويل والاستحقاق والتدفقات النقدية المستقبلية.
ومن المحتمل أن هذه هي التفاصيل التي يتجاوزها معظم الناس.
يبدو الإقراض بسعر ثابت مملًا تمامًا—إلى أن تتحول الفائدة نفسها إلى شيء يمكنك تداوله.
وعندها تدرك أن السوق الحقيقي كان مختبئًا داخل القرض.
#termmax @TermMax
لكن متابعتـي لـ TermMax عن قرب غيّرت ذلك بالنسبة لي.
الجزء المثير للاهتمام ليس حقًا عبارة «الفائدة الثابتة». بل ما يحدث للمركز بعد إنشائه.
يقسّم TermMax الاقتصاديات إلى FT وXT. يرتبط FT بالمبلغ الأساسي الذي ستحصل عليه عند الاستحقاق. يحمل XT بُعد الزمن. على الورق، يبدو الأمر مثل تفاصيل سباكة. لكن عمليًا، يجعل هذا المركز يبدو أقرب بكثير إلى شيء يمكنك التداول به فعليًا.
وهذا يخلق حالة مفيدة بشكل غريب.
لنفرض أنك اقترضت بسعر ثابت، ثم تحرّك لاحقًا سعر السوق لـ FT. لم تعد محاصرًا بالتفكير في القرض الأصلي فقط. يمكنك النظر إلى السوق وسؤال نفسك ما إذا كان شراء تلك المطالبة المستقبلية أرخص من مجرد انتظار الاستحقاق.
وهنا يتوقف الإحساس بأن السعر الثابت «ثابت».
تبقى الالتزامات محددة.
أما السوق المحيط بها فلا يظل ثابتًا.
هذا الفرق سهل أن يُفوَّت.
كما أنني أحب ما يوحي به AMM المرتّب حسب النطاق للمُقرِضين. أنت لست فقط تقوم بإلقاء السيولة في تجمع والآمل أن يجد الخوارزمية سعرًا. يمكنك توزيع السيولة حول نطاقات أسعار محددة. يشعر الأمر أكثر كأنك تقتبس السوق بهدوء في التمويل بدلًا من الإيداع في صندوق إقراض آخر.
ثم يصبح XT أكثر إثارة للاهتمام لأن TermMax يستخدمه في المنتجات المهيكلة، بما في ذلك آليات الخيارات.
لذلك فجأة لم يعد الشيء الذي يتم تداوله هو فقط BTC أو ETH أو الضمان.
أنت تتداول توقعات مرتبطة بالزمن والتمويل والاستحقاق والتدفقات النقدية المستقبلية.
ومن المحتمل أن هذه هي التفاصيل التي يتجاوزها معظم الناس.
يبدو الإقراض بسعر ثابت مملًا تمامًا—إلى أن تتحول الفائدة نفسها إلى شيء يمكنك تداوله.
وعندها تدرك أن السوق الحقيقي كان مختبئًا داخل القرض.
#termmax @TermMax