مجلس FASB يقترح العملات المستقرة كنظائر نقدية — لماذا يهم ذلك بالنسبة للعملات المشفرة 👀
هناك تطور مثير للاهتمام يحدث في عالم المحاسبة الأمريكي، وينبغي على مستثمري العملات المشفرة الانتباه إليه.
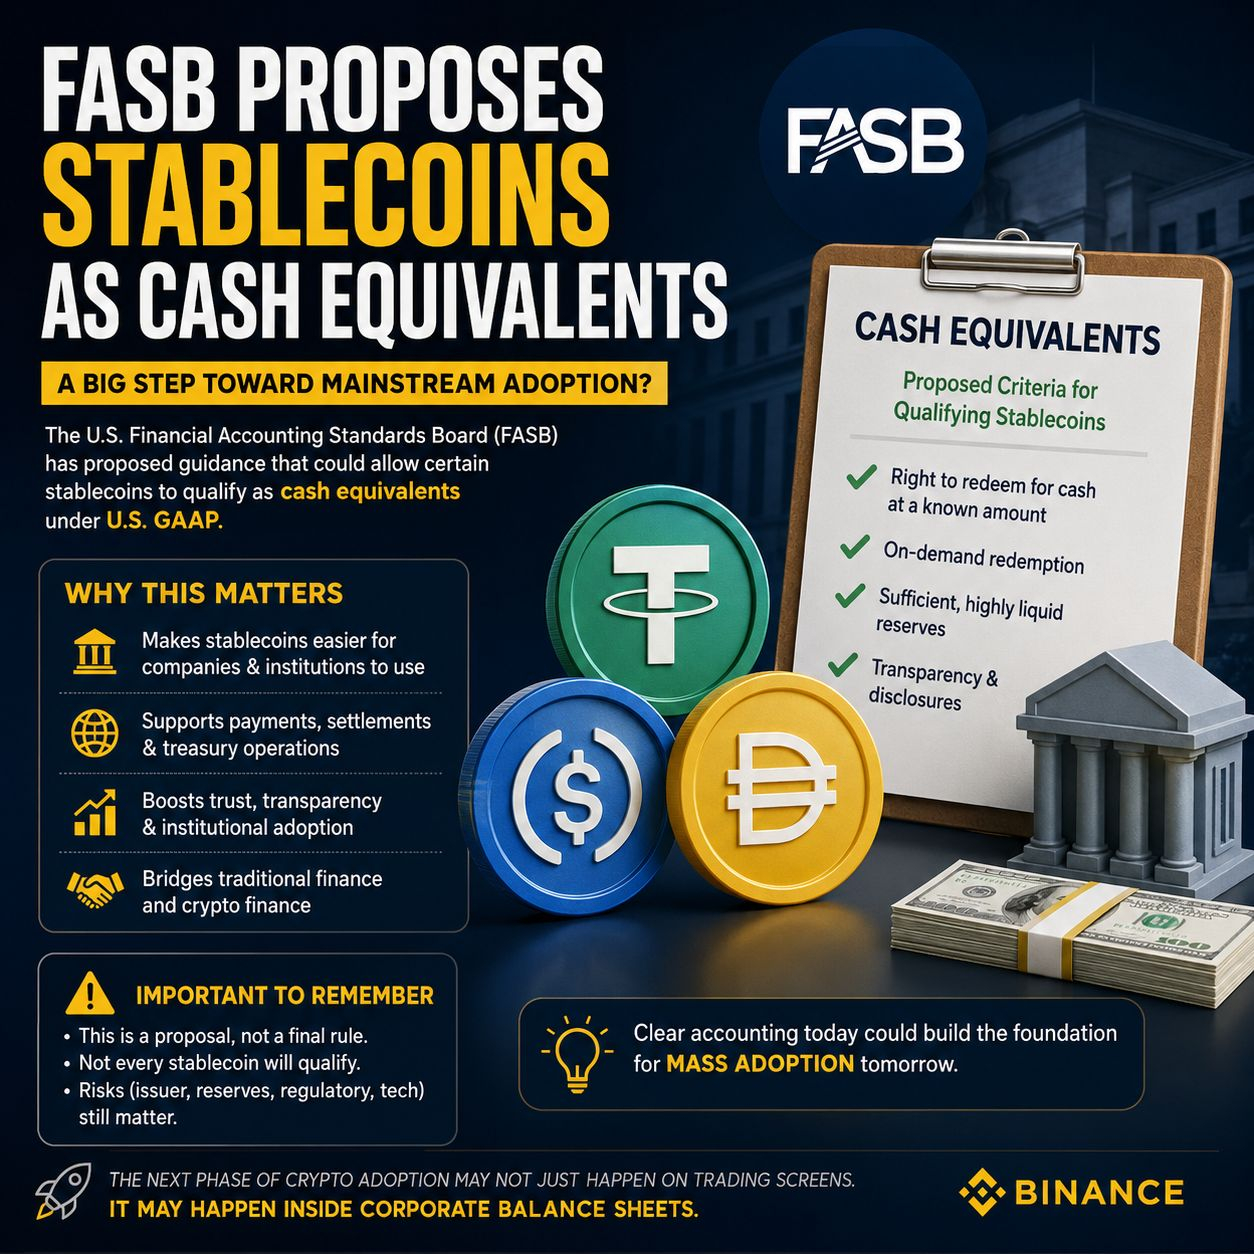
مجلس معايير المحاسبة المالية (FASB) اقترح إرشادات يمكن أن تسمح لبعض العملات المستقرة بأن تُصنَّف كنظائر نقدية وفقًا لمبادئ المحاسبة المقبولة عمومًا في الولايات المتحدة (U.S. GAAP).
والآن، هذا لا يعني أن كل عملة مستقرة تعد رسميًا "نقدًا".
لكنها قد تكون خطوة مهمة نحو جعل العملات المستقرة أسهل لاستخدام الشركات والمؤسسات المحاسبي والقيام بتسجيلها.
فما الذي تقترحه FASB فعلاً؟
الفكرة هي أن بعض العملات المستقرة قد تكون قادرة على تلبية التعريف الحالي للنقد المكافئ إذا كانت تمتلك الخصائص المناسبة.
على سبيل المثال، من المحتمل أن يحتاج الـ stablecoin المؤهل إلى:
🔹 حق واضح في استرداد الرمز مقابل مبلغ معروف من النقد
🔹 استرداد عند الطلب
🔹 احتياطيات سائلة كافية تدعم الرموز
🔹 احتياطيات عالية السيولة ويتم الحفاظ عليها بشكل صحيح
🔹 معلومات وإفصاحات واضحة للمستخدمين والمستثمرين
بعبارات بسيطة:
إذا كانت العملة المستقرة تتصرف بشكل أقرب إلى دولار رقمي شديد السيولة أكثر من كونها أصلاً رقمياً مضارباً، فقد يكون لديها سبب أقوى لتُعامل كنقد مكافئ.
لماذا يجب أن يهتم مستثمرو العملات الرقمية بالأمر؟
هذا أكبر من مجرد المحاسبة.
فكّر في كيفية نظر الشركات إلى المال.
تريد الشركات أصولاً من نوع:
✅ سائل
✅ سهل الاسترداد
✅ تقلب سعري منخفض
✅ سهل الفهم
✅ سهل الإبلاغ عنه في قوائمهم المالية
إذا حصلت بعض العملات المستقرة على معالجة محاسبية أوضح، فقد يزيل ذلك عائقاً إضافياً للشركات والمؤسسات التي تفكر في استخدامها.
ويمكن أن يدعم ذلك التبنّي الأوسع للعملات المستقرة من أجل:
💵 الخزانة المؤسسية
🌍 المدفوعات عبر الحدود
⚡ تسوية أسرع
🏦 سيولة مؤسسية
🔄 مدفوعات رقمية
📊 عمليات مالية على السلسلة (On-chain)
لكن هناك نقطة مهمة للغاية ⚠️
لا تقرأ هذه العناوين على أنها:
“يقول مجلس معايير المحاسبة المالية (FASB) إن العملات المستقرة تُعد نقداً.”
هذا ليس ما يحدث.
هذه مجرد مقترح، ولا يمكن للعملات المستقرة التي تستوفي شروطاً محددة فقط أن تكون مؤهلة.
كذلك، لا تعني تصنيفات المحاسبة تلقائياً أن العملة المستقرة خالية من المخاطر.
لا يزال يتعين عليك التفكير في:
• مخاطر المُصدر
• جودة الاحتياطيات
• مخاطر الاسترداد
• المخاطر التنظيمية
• مخاطر العقود الذكية والتقنية
• مخاطر الطرف المقابل
رأيي 👇
أعتقد أن هذا واحد من تلك التطورات التي قد تبدو مملة في البداية لكنها قد تصبح مهمة مع مرور الوقت.
تبنّي العملات الرقمية ليس فقط عن ارتفاع أسعار البيتكوين.
أحياناً تكون القصة الأكبر هي ما يحدث خلف الكواليس: قواعد المحاسبة، والتنظيم، والمدفوعات، والحفظ (custody)، والبنية التحتية المؤسسية.
إذا أصبحت العملات المستقرة أسهل على الشركات للاحتفاظ بها والإبلاغ عنها، فقد يجعل ذلك استخدامها أكثر فائدة كجسر بين التمويل التقليدي والتمويل القائم على البلوكشين.
وهذا أمر يستحق المتابعة.
قد لا يحدث الطور التالي من تبنّي العملات الرقمية فقط على شاشات التداول. قد يحدث داخل القوائم المالية للشركات.
ما رأيك؟
هل يمكن أن يؤدي وضوح المعالجة المحاسبية إلى تسريع تبنّي العملات المستقرة على نطاق مؤسسي؟ 👇
اتبع https://zenvestai.com