

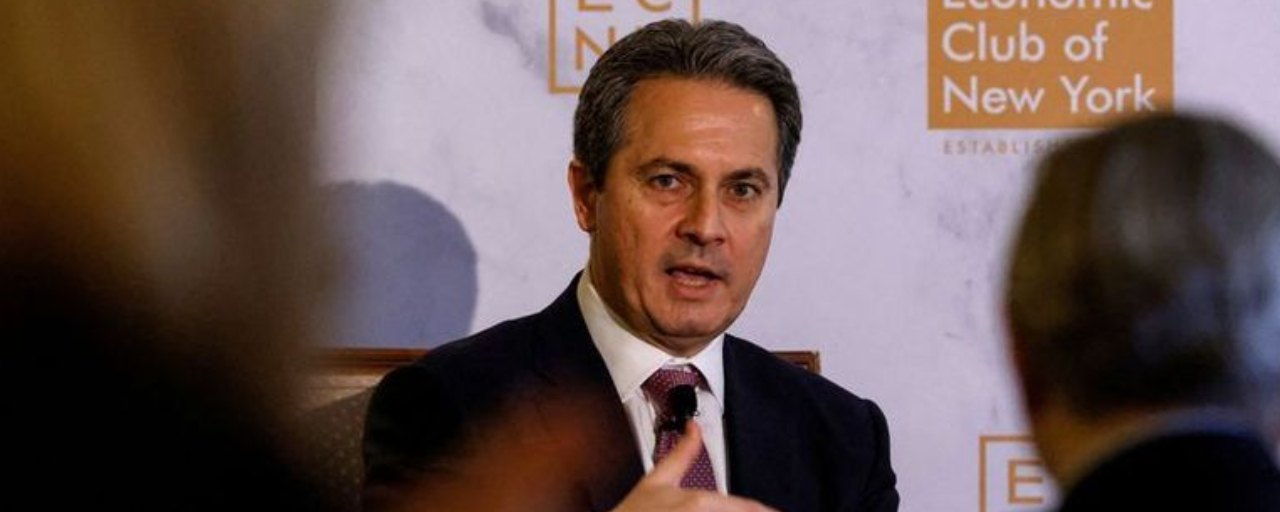

ألبرتو موساليم، رئيس بنك الاحتياطي الفيدرالي في سانت لويس، وهو ليس عضواً مصوتاً في اللجنة الفيدرالية للسوق المفتوحة (FOMC) في عام 2026 — إذ تتناوب سانت لويس على المقعد التصويتي مع أتلانتا ودالاس، وكانت دالاس هي من تحتله هذا العام، قال إنه أوصى برفع الفائدة في يوليو/تموز، رغم أنه رفض أن يكشف عما يريده من اجتماع سبتمبر/أيلول. وتأتي هذه الحيطة بما يتعارض مع قراءة متشددة نسبياً للأسعار: إذ قال إن التضخم الأساسي يتراوح بين 2.5% و3%، وهو مرتفع جداً ويحتاج إلى أن ينخفض.
يريد عودة التضخم الرئيسي إلى 2% خلال 18 شهرًا، لكن بالنظر إلى مستوى الفوائد الحالية اليوم، يرى احتمالًا أقل لتحقيق ذلك فعليًا. والسياسة النقدية، في تقييمه، محايدة إلى ميسّرة حاليًا — وليست مُشدَّدة — وقد يؤدي رفع الفائدة في وقت أبكر إلى تجنيب الاحتياطي الفيدرالي بحثًا أكثر حدة لاحقًا.
فيما يتعلق بسوق العمل، ضرب موسالم نبرة أكثر هدوءًا، معتبرًا أنه لا توجد ضغوط تضخمية آتية من هذا الجانب من الاقتصاد. وأشار إلى احتمال حدوث نينيو فائق باعتباره صدمة العرض المحتملة التالية، وشدد على أنه عندما تضرب صدمات من هذا النوع، يجب على الاحتياطي الفيدرالي تجاوز الضوضاء والتركيز على التضخم الأساسي بدلًا من ملاحقة قراءة التضخم الرئيسية.
قال إن الأوضاع المالية ميسّرة إلى حد كبير بشكل عام، مع نمو واستثمار قويين يغذيان سوق السندات — لكنه أشار إلى جيوب في الاقتصاد بدأت فيها الائتمانات تشهد ازدحامًا خارجًا.
كان موسالم قاطعًا على المستوى المؤسسي: ليست مصداقية الاحتياطي الفيدرالي موضع شك، وما زال البنك المركزي يركز على الحفاظ على السياسة النقدية مستقلة عن السياسة المالية. وأضاف أن التوجيهات المستقبلية هي أداة صُممت لعالم تسود فيه الفائدة الصفرية، وليست العالم الذي يعمل فيه الاحتياطي الفيدرالي الآن. كما قدّم حجة مفادها أن أفضل ما يمكن أن يفعله الاحتياطي الفيدرالي للنمو هو إعادة التضخم إلى هدفه — حتى مع استمرار الشركات في مواجهة تكاليف مدخلات مرتفعة وظهور دلائل مبكرة على تعافٍ في الإنتاجية.
أبرز الاقتباسات
السياسة النقدية
يُوصي برفع الفائدة في يوليو، لكنه لن يقدم رؤية حاسمة بشأن ما يريده من الاحتياطي الفيدرالي فعله في اجتماع سبتمبر للجنة الفيدرالية للسوق المفتوحة.
السياسة النقدية محايدة أو ميسّرة حاليًا.
رفع الفائدة الآن قد يوفّر إجراءات أكثر تشددًا لاحقًا.
التضخم
يريد خفض التضخم إلى 2% خلال 18 شهرًا.
عندما تكون لديك صدمات في جانب العرض، عليك النظر إلى التضخم الأساسي.
يبلغ التضخم الأساسي ما بين 2.5% و3%.
إنه مرتفع للغاية ويجب خفضه.
القلق رقم واحد لدى الجمهور هو التضخم.
وبالنظر إلى فائدة الاحتياطي الفيدرالي الحالية، يرى احتمالًا أقل للوصول إلى تضخم 2%.
سوق العمل
لا توجد ضغوط تضخمية آتية من سوق العمل.
شفافية الاحتياطي الفيدرالي والمسؤولية
تشير التوجيهات المستقبلية إلى التزام، إذ إن عرض إطار عمل يختلف عن مجرد التأكيد.
التوجيهات المستقبلية مفيدة عندما تكون الفوائد عند الصفر.
مصداقية الاحتياطي الفيدرالي ليست موضع شك.
يركز الاحتياطي الفيدرالي على جعل السياسة النقدية مستقلة عن السياسة المالية.
الأوضاع المالية
توجد بعض أجزاء من الاقتصاد تشهد تراجعًا في توفر الائتمان بسبب ازدحامه.
يشهد نموًا واستثمارات قوية تأثيرًا على أسواق السندات.
تبدو الأوضاع المالية ميسّرة إلى حد كبير هنا.
النمو والاقتصاد
تواجه الشركات تكاليف مدخلات مرتفعة.
أفضل ما يمكن أن يفعله الاحتياطي الفيدرالي للنمو هو إعادة التضخم إلى 2%.
الذكاء الاصطناعي والإنتاجية
الإنتاجية تشهد تعافيًا.
المخاطر المتعلقة بالطاقة والخارج
قد يكون النينيو الفائق هو صدمة العرض التالية.