#termmax @TermMax
كلما قضيت وقتًا أطول في التعمق في TermMax، زادت قناعتي بأنني في البداية أسأت فهم ما كان البروتوكول يحاول أن يصبح.
في البداية رأيت جانب الاقتراض بسعر ثابت، وافترضت أنه يشكل جوهر الأطروحة تقريبًا: اقترض بسعر معلوم، وحدّد الاستحقاق (النضج)، ثم انتقل إلى ما بعد ذلك.
لكن القطع الأحدث تجعل هذا التفسير يبدو ناقصًا.
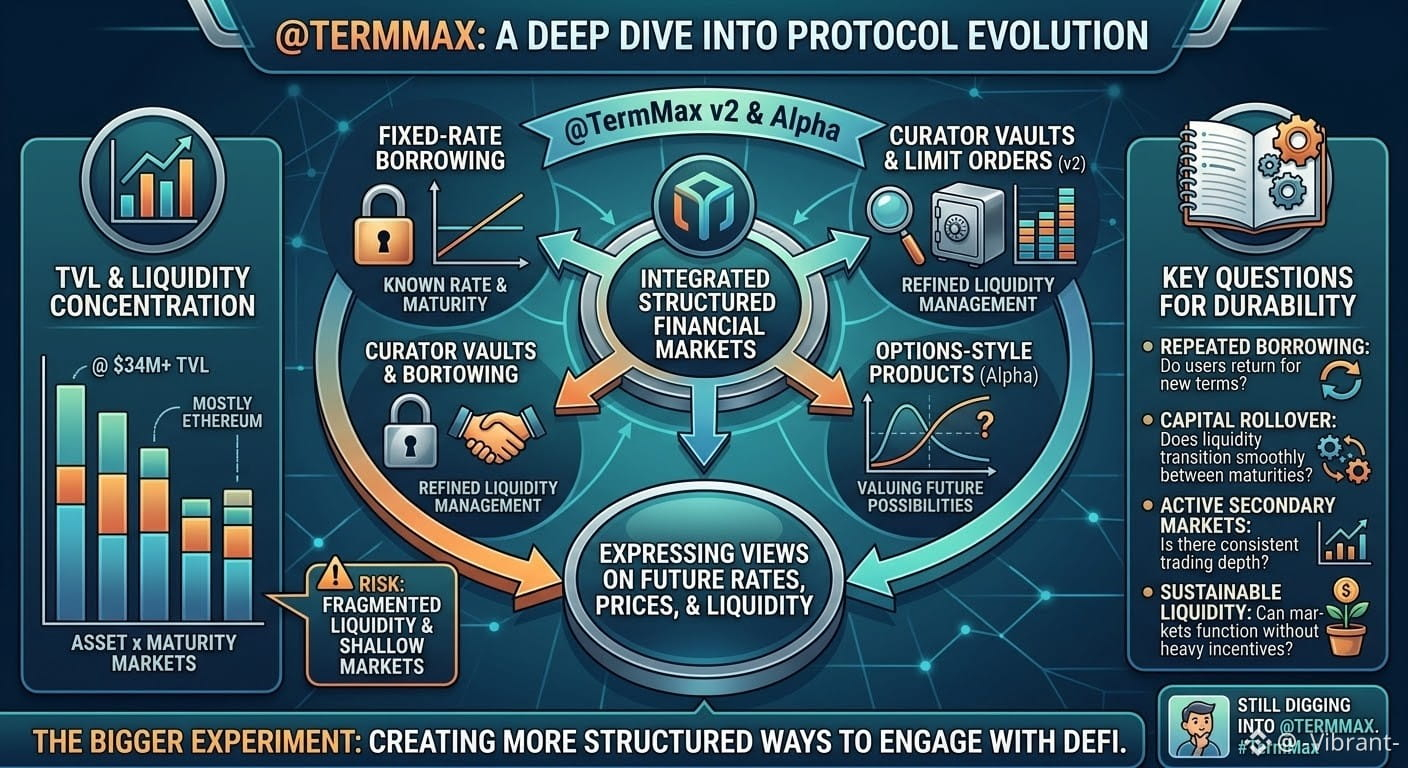
TermMax تتواجد عند حوالي 34 مليون دولار في TVL، مع قروض نشطة في نطاق مماثل، وما تزال Ethereum تمثل معظم السيولة. ثم يضيف V2 أشياء مثل خزائن القيمين (curator vaults) وأوامر الحد، بينما ينتقل TermMax Alpha إلى منتجات على نمط الخيارات.
وعلى حدة، لا تبدو أي من هذه الميزات بالضرورة ثورية.
ما يثير اهتمامي هو كيفية تآلفها معًا.
الإقراض بسعر ثابت في جوهره يتعلق بتسعير رأس المال على مدى زمني محدد. أما الخيارات فتأخذ هذه الفكرة إلى مكان مختلف عبر وضع قيمة لاحتمالٍ مستقبلي. لذا ربما تكون التجربة الأكبر هنا ليست فقط “بناء سوق إقراض أفضل”، بل إنشاء طرق أكثر تنظيمًا لتمكين المستخدمين من التعبير عن آرائهم بشأن أسعار الفائدة المستقبلية، والأسعار، والسيولة، والتسوية.
وهذا أيضًا يخلق مشكلة أعتقد أنها تستحق المتابعة عن كثب.
مع إضافة TermMax استحقاقات وأصول وأنواع منتجات أكثر، قد تصبح السيولة مجزأة عبر عدد كبير جدًا من الأسواق. الرقم الصحي لـ TVL لا يخبرك تلقائيًا ما إذا كانت كل سوق على حدة لديها عمق ذو معنى، أو ما إذا كانت الأنشطة تتركز غالبًا في عدد قليل من المواقع.
لذلك أنا أقل اهتمامًا برؤية TVL يستمر في الارتفاع، وأكثر اهتمامًا بما يحدث حول الاستحقاق.
هل يعود المقترضون لفترة إضافية؟ هل يتدحرج رأس المال تلقائيًا إلى استحقاقات جديدة؟ وهل تظل الأسواق الثانوية نشطة؟ وهل يمكن لهذه الأسواق الحفاظ على سيولة مفيدة دون الاعتماد بشكل كبير على الحوافز؟
ستخبرني هذه الإجابات بالكثير أكثر عن متانة البروتوكول مقارنةً بإنجاز إضافي آخر في TVL.
ما زلت أبحث في TermMax وأحاول فهم إلى أين سيقود هذا في النهاية. TermMax
كلما قضيت وقتًا أطول في التعمق في TermMax، زادت قناعتي بأنني في البداية أسأت فهم ما كان البروتوكول يحاول أن يصبح.
في البداية رأيت جانب الاقتراض بسعر ثابت، وافترضت أنه يشكل جوهر الأطروحة تقريبًا: اقترض بسعر معلوم، وحدّد الاستحقاق (النضج)، ثم انتقل إلى ما بعد ذلك.
لكن القطع الأحدث تجعل هذا التفسير يبدو ناقصًا.
TermMax تتواجد عند حوالي 34 مليون دولار في TVL، مع قروض نشطة في نطاق مماثل، وما تزال Ethereum تمثل معظم السيولة. ثم يضيف V2 أشياء مثل خزائن القيمين (curator vaults) وأوامر الحد، بينما ينتقل TermMax Alpha إلى منتجات على نمط الخيارات.
وعلى حدة، لا تبدو أي من هذه الميزات بالضرورة ثورية.
ما يثير اهتمامي هو كيفية تآلفها معًا.
الإقراض بسعر ثابت في جوهره يتعلق بتسعير رأس المال على مدى زمني محدد. أما الخيارات فتأخذ هذه الفكرة إلى مكان مختلف عبر وضع قيمة لاحتمالٍ مستقبلي. لذا ربما تكون التجربة الأكبر هنا ليست فقط “بناء سوق إقراض أفضل”، بل إنشاء طرق أكثر تنظيمًا لتمكين المستخدمين من التعبير عن آرائهم بشأن أسعار الفائدة المستقبلية، والأسعار، والسيولة، والتسوية.
وهذا أيضًا يخلق مشكلة أعتقد أنها تستحق المتابعة عن كثب.
مع إضافة TermMax استحقاقات وأصول وأنواع منتجات أكثر، قد تصبح السيولة مجزأة عبر عدد كبير جدًا من الأسواق. الرقم الصحي لـ TVL لا يخبرك تلقائيًا ما إذا كانت كل سوق على حدة لديها عمق ذو معنى، أو ما إذا كانت الأنشطة تتركز غالبًا في عدد قليل من المواقع.
لذلك أنا أقل اهتمامًا برؤية TVL يستمر في الارتفاع، وأكثر اهتمامًا بما يحدث حول الاستحقاق.
هل يعود المقترضون لفترة إضافية؟ هل يتدحرج رأس المال تلقائيًا إلى استحقاقات جديدة؟ وهل تظل الأسواق الثانوية نشطة؟ وهل يمكن لهذه الأسواق الحفاظ على سيولة مفيدة دون الاعتماد بشكل كبير على الحوافز؟
ستخبرني هذه الإجابات بالكثير أكثر عن متانة البروتوكول مقارنةً بإنجاز إضافي آخر في TVL.
ما زلت أبحث في TermMax وأحاول فهم إلى أين سيقود هذا في النهاية. TermMax