@TermMax
كنت متشككًا جدًا في السابق بشأن استخدام الضمانات غير السائلة في الإقراض بالعملات المشفرة. بالنسبة إليّ، لا ينجح الإقراض على السلسلة إلا إذا كان الضمان شديد السيولة، مثل BTC أو ETH أو العملات المستقرة؛ أي أصول يمكن تسعيرها باستمرار وتسييلها فورًا إذا ساءت الأمور.
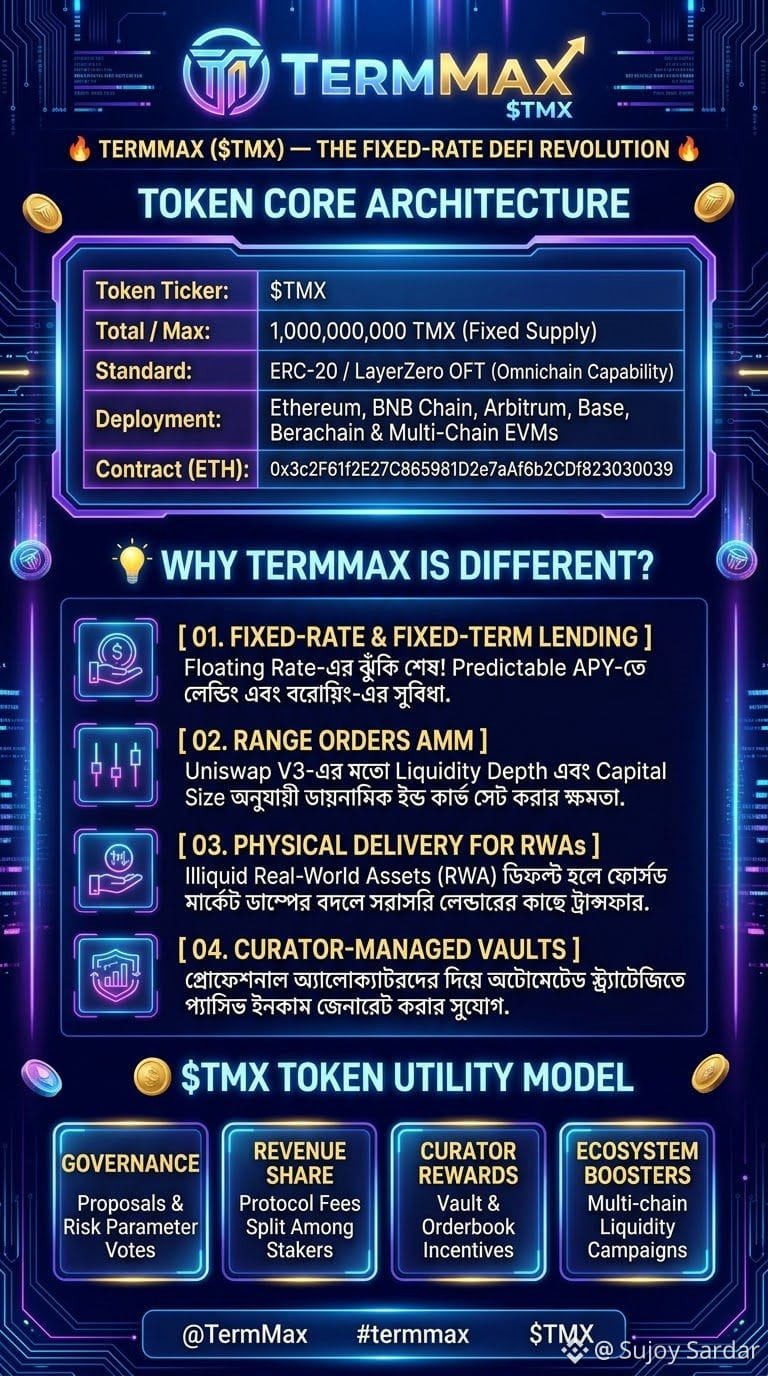
لقد غيّر ما رأيته من طريقة تعامل @TermMax مع التسليم الفعلي وجهة نظري تمامًا.
فبدلًا من فرض بيع مذعور في السوق عند التصفية، يتيح التسليم الفعلي نقل الأصل الأساسي مباشرةً إلى المُقرِض. قد يبدو الأمر تفصيلًا بسيطًا، لكنه مهم جدًا في مجال الأصول الواقعية (RWA). ترميز أحد الأصول لا يخلق سيولة في السوق الثانوية من العدم. فإذا كان الأصل غير سائل خارج السلسلة، فسيظل كذلك على السلسلة.
ولهذا أيضًا يبدو الإقراض بسعر فائدة ثابت ولمدة محددة منطقيًا للغاية هنا. فعندما تكون مدة القرض وأسعار الفائدة ثابتة، يحتاج المُقرِضون إلى وضوح تام، ليس بشأن العائد المتوقع فحسب، بل أيضًا بشأن المطالبات الدقيقة بالأصل إذا ساءت الأمور.
ما زلت حذرًا إزاء السرد الأوسع للأصول الواقعية (RWA)؛ فالترميز يحلّ مسألتي الملكية وقابلية النقل، لكنه لا يستطيع محو القيود الهيكلية للأصل الأساسي بطريقة سحرية.
الاختبار الحقيقي لـ #TermMax سيكون معرفة مدى صمود التسليم الفعلي تحت الضغط، مع أصول واقعية غير سائلة حقًا. عندها يظهر مدى نجاح الأمر على أرض الواقع.
التمويل اللامركزي بسعر فائدة ثابت أكثر من مجرد رقم ثابت؛ فهو يتعلق بالتحكم في رأس المال. تتيح أوامر النطاق من @TermMax للمستخدمين تشكيل منحنيات ديناميكية لأسعار الفائدة بحسب حجم الطلب والتعرض لرأس المال. وبدلًا من سعر واحد، يمكن للمُقرِضين والمقترضين طلب عوائد متفاوتة أو دفعها، تبعًا لعمق المركز ومخاطر مدته.
#Termmax