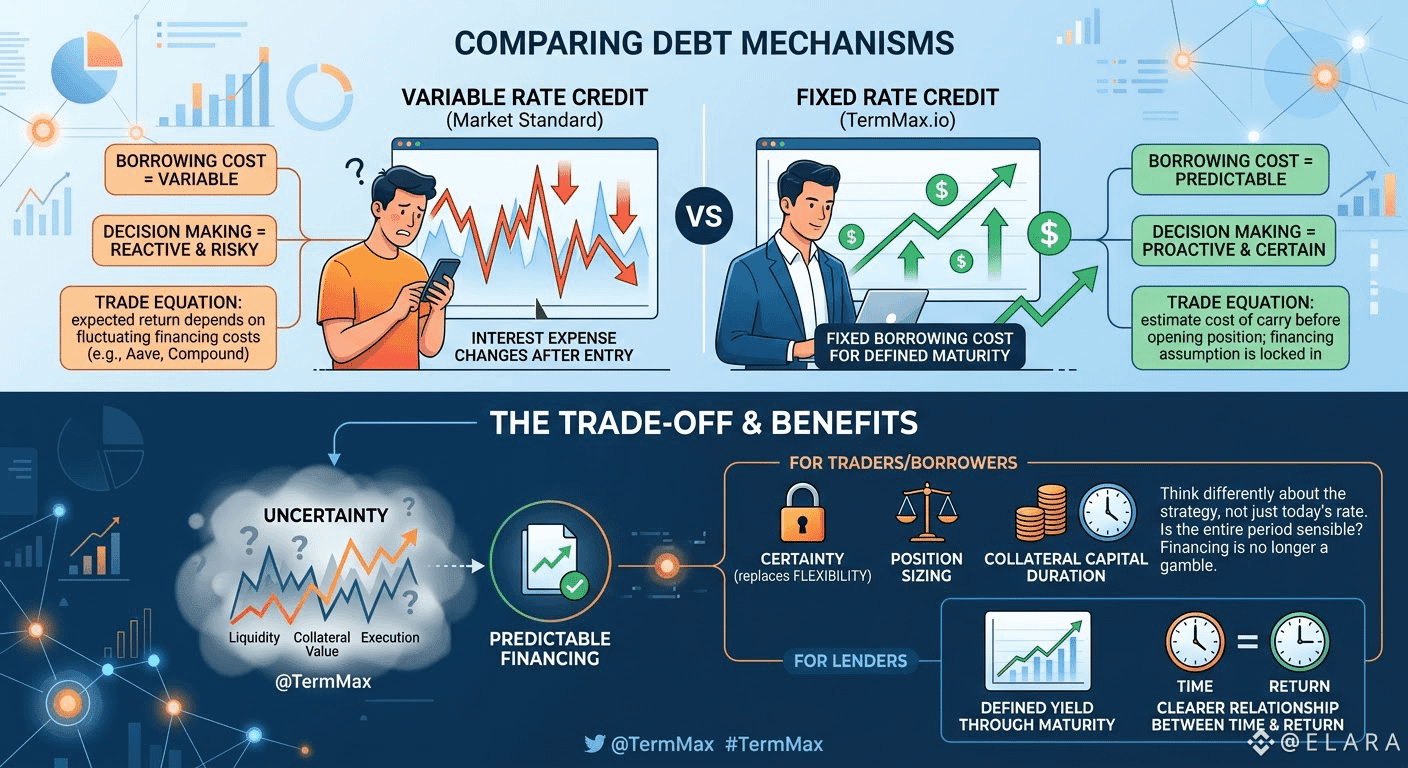
أعتقد أن القيمة التي يُغفَلها للائتمان بسعر فائدة ثابت ليست في السعر نفسه، بل في ما يفعله ذلك في طريقة اتخاذ قراراتي. عندما أقترض عبر سوق بسعر فائدة متغير، يكون العائد المتوقع لديّ معتمدًا جزئيًا على مصروف فائدة قد يتغير بعد أن أدخل الصفقة. <c-@TermMax > يغيّر هذه المعادلة عبر منحني تكلفة اقتراض ثابتة لمدة محددة. أستطيع تقدير تكلفة الاحتفاظ قبل فتح مركز وأعرف أن افتراض التمويل لن يتغير بهدوء في منتصف الصفقة. <c-#TermMax >
المقايضة بسيطة لكنها مهمة: أنا أتنازل عن بعض المرونة مقابل اليقين. هذا يجعلني أفكر بشكل مختلف في تحديد حجم المركز، وكفاءة الضمانات، وكم من الوقت أريد فعليًا إبقاء رأس المال مُستخدَمًا. بدلًا من السؤال عما إذا كان سعر الاقتراض اليوم يبدو جذابًا، يمكنني أن أسأل ما إذا كانت فترة التمويل بالكامل منطقية بالنسبة للاستراتيجية. بالنسبة للمقرضين، يوفر نفس الهيكل عائدًا محددًا حتى الاستحقاق، ما يخلق علاقة أوضح بين الوقت والعائد. أجد ذلك مفيدًا بشكل خاص في التمويل اللامركزي (DeFi) لأن عدم اليقين موجود أصلًا في السيولة وقيم الضمانات والتنفيذ. إذا أمكن جعل التمويل قابلًا للتنبؤ، فلماذا ينبغي للمتداولين أن يعاملوا سعر الاقتراض كمتغيرًا آخر يجب عليهم المقامرة عليه؟
المقايضة بسيطة لكنها مهمة: أنا أتنازل عن بعض المرونة مقابل اليقين. هذا يجعلني أفكر بشكل مختلف في تحديد حجم المركز، وكفاءة الضمانات، وكم من الوقت أريد فعليًا إبقاء رأس المال مُستخدَمًا. بدلًا من السؤال عما إذا كان سعر الاقتراض اليوم يبدو جذابًا، يمكنني أن أسأل ما إذا كانت فترة التمويل بالكامل منطقية بالنسبة للاستراتيجية. بالنسبة للمقرضين، يوفر نفس الهيكل عائدًا محددًا حتى الاستحقاق، ما يخلق علاقة أوضح بين الوقت والعائد. أجد ذلك مفيدًا بشكل خاص في التمويل اللامركزي (DeFi) لأن عدم اليقين موجود أصلًا في السيولة وقيم الضمانات والتنفيذ. إذا أمكن جعل التمويل قابلًا للتنبؤ، فلماذا ينبغي للمتداولين أن يعاملوا سعر الاقتراض كمتغيرًا آخر يجب عليهم المقامرة عليه؟