بحث @TermMax اليوم الثالث، أرى أن أكثر ما يستحق الاهتمام فيه ليس فقط سعر الفائدة الثابت، بل أنه يحاول تحويل "سعر الفائدة" نفسه إلى أصل قابل للتداول.
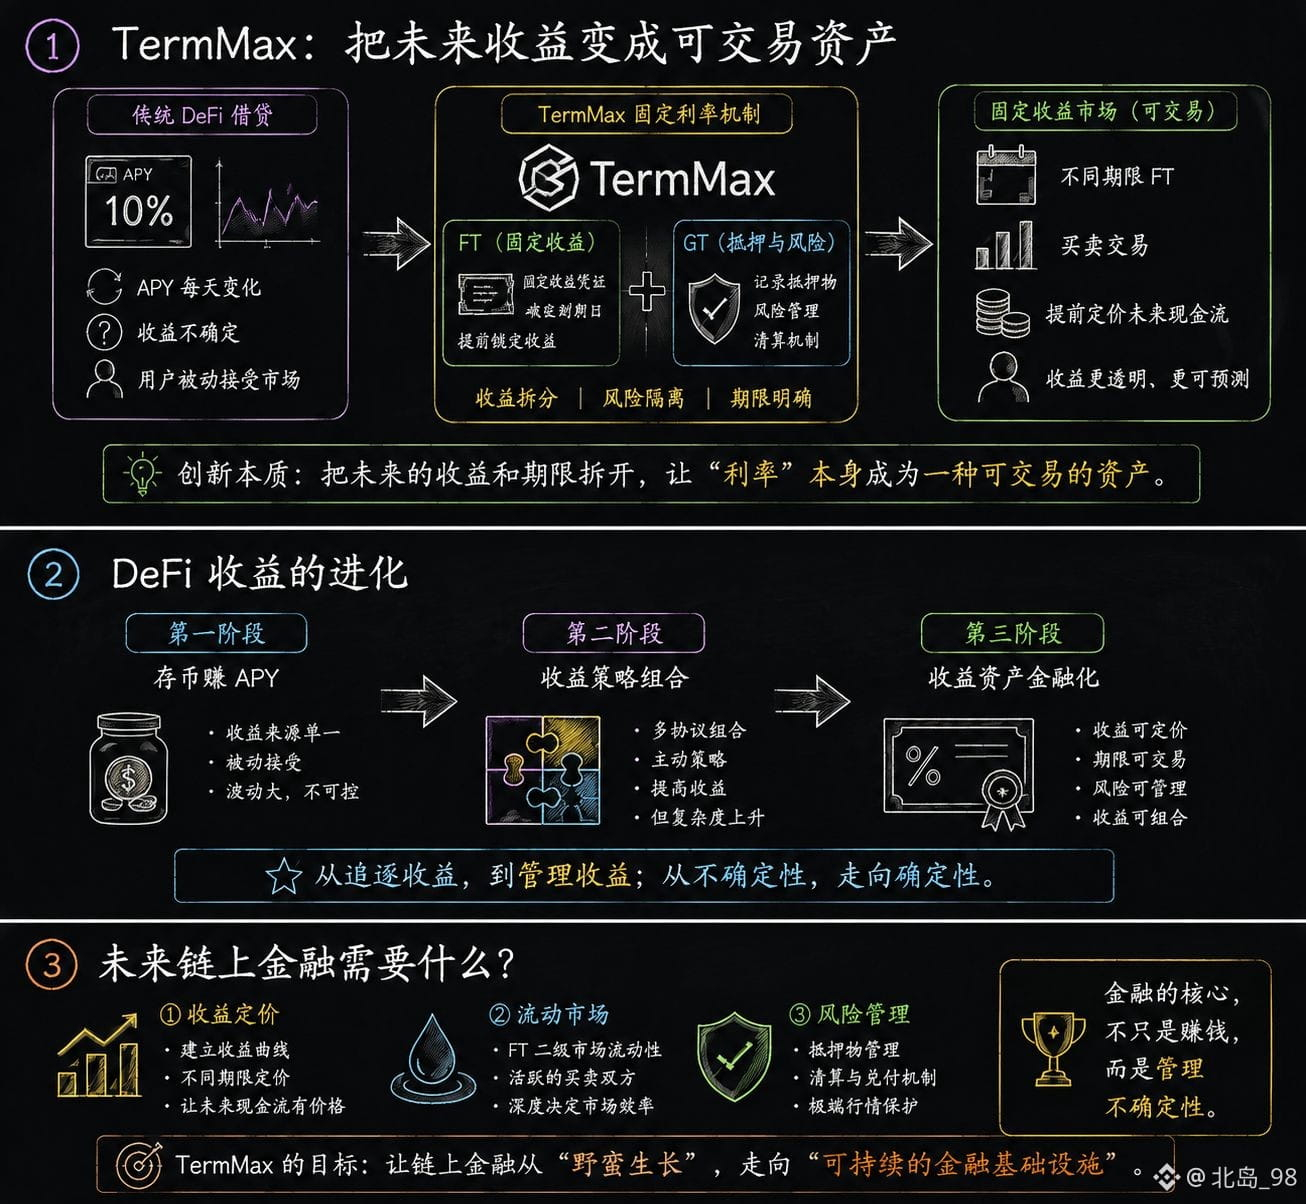
في الإقراض والاقتراض التقليدي في DeFi، غالبًا ما تكون العوائد مخفية داخل رقم APY.
اليوم 10%، وغدًا قد تكون 5%، فيكتفي المستخدمون بالتعامل السلبي مع تغيّرات السوق.
أما نهج TermMax فيقترب أكثر من التمويل التقليدي:
تفكيك العائدات المستقبلية والأجل، بحيث يمكن للمستخدمين تسعير التدفقات النقدية المستقبلية مسبقًا.
FT يمثل جزء العائدات ذات الدخل الثابت، ما يجعل هيكل العوائد أكثر وضوحًا؛
وGT يتولى دور الضمان وإدارة المخاطر.
هذا جعلني أفكر في سؤال:
إذا أصبح التمويل على السلسلة أكثر نضجًا في المستقبل، فقد لا تكون المنافسة مجرد أسعار الأصول، بل أيضًا القدرة على التعبير عن مختلف الأدوات المالية.
للأسهم خيارات،
وللسندات فوائد.
فهل تحتاج الأصول على السلسلة مستقبلًا إلى أدوات عوائد أكثر تنوعًا؟
بالطبع، تتطلب هذه التصميمات أيضًا وقتًا للتحقق.
سأركز تحديدًا على:
هل توجد حاجة حقيقية للتداول في سوق الدخل الثابت؟
هل تتشكل سيولة عبر المنتجات ذات آجال مختلفة؟
هل يرغب المستخدمون في إدارة أموالهم بهذه الطريقة؟
في المراحل المبكرة من DeFi، كان الحل هو: "هل توجد عوائد؟".
أما المرحلة التالية فقد تكون المنافسة فيها على:
من يمكنه جعل العوائد أكثر قابلية للتوقع وأكثر قابلية للتجميع.
ما رأيك: هل سيصبح التمويل على السلسلة أقرب إلى التمويل التقليدي، أم أنه سيتبع أنماطًا مختلفة تمامًا؟
#termmax
في الإقراض والاقتراض التقليدي في DeFi، غالبًا ما تكون العوائد مخفية داخل رقم APY.
اليوم 10%، وغدًا قد تكون 5%، فيكتفي المستخدمون بالتعامل السلبي مع تغيّرات السوق.
أما نهج TermMax فيقترب أكثر من التمويل التقليدي:
تفكيك العائدات المستقبلية والأجل، بحيث يمكن للمستخدمين تسعير التدفقات النقدية المستقبلية مسبقًا.
FT يمثل جزء العائدات ذات الدخل الثابت، ما يجعل هيكل العوائد أكثر وضوحًا؛
وGT يتولى دور الضمان وإدارة المخاطر.
هذا جعلني أفكر في سؤال:
إذا أصبح التمويل على السلسلة أكثر نضجًا في المستقبل، فقد لا تكون المنافسة مجرد أسعار الأصول، بل أيضًا القدرة على التعبير عن مختلف الأدوات المالية.
للأسهم خيارات،
وللسندات فوائد.
فهل تحتاج الأصول على السلسلة مستقبلًا إلى أدوات عوائد أكثر تنوعًا؟
بالطبع، تتطلب هذه التصميمات أيضًا وقتًا للتحقق.
سأركز تحديدًا على:
هل توجد حاجة حقيقية للتداول في سوق الدخل الثابت؟
هل تتشكل سيولة عبر المنتجات ذات آجال مختلفة؟
هل يرغب المستخدمون في إدارة أموالهم بهذه الطريقة؟
في المراحل المبكرة من DeFi، كان الحل هو: "هل توجد عوائد؟".
أما المرحلة التالية فقد تكون المنافسة فيها على:
من يمكنه جعل العوائد أكثر قابلية للتوقع وأكثر قابلية للتجميع.
ما رأيك: هل سيصبح التمويل على السلسلة أقرب إلى التمويل التقليدي، أم أنه سيتبع أنماطًا مختلفة تمامًا؟
#termmax