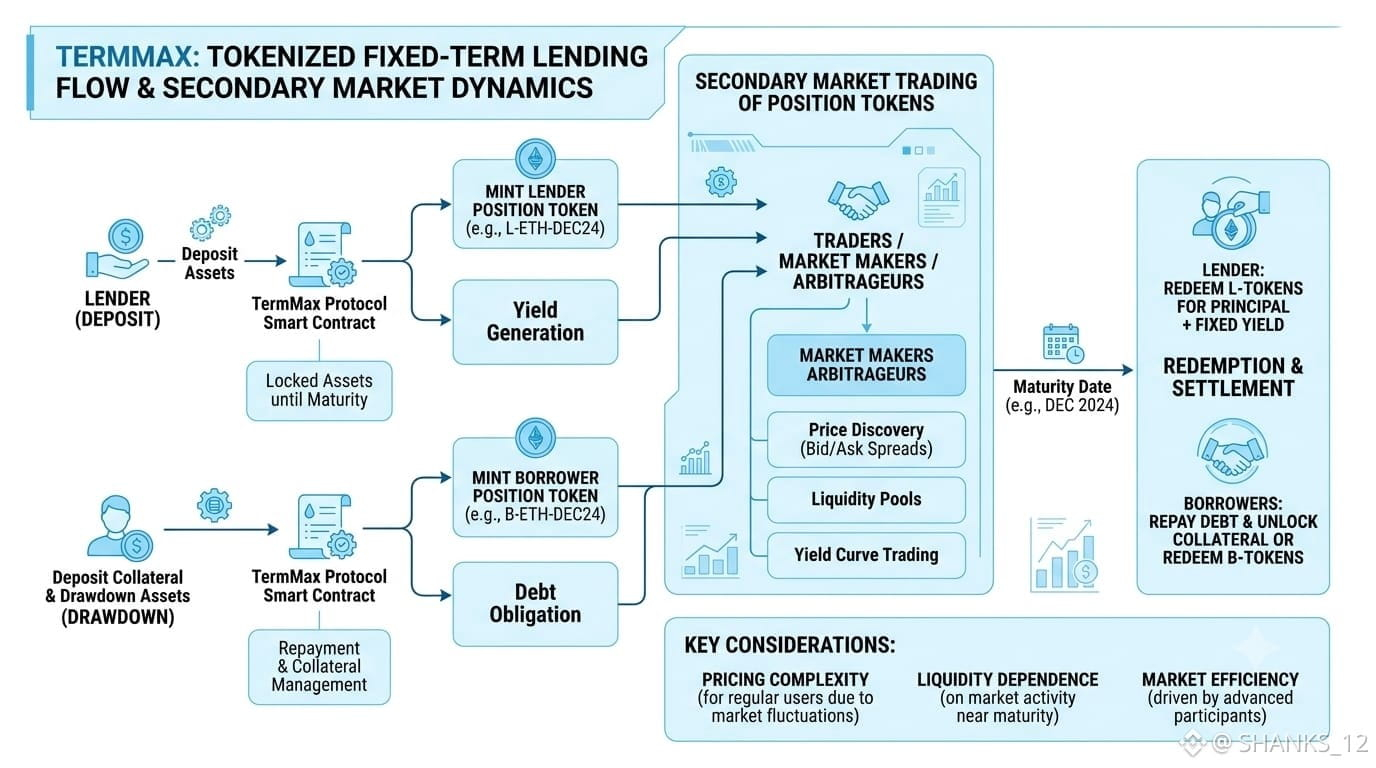
كنتُ أقارن كيف تمثّل بروتوكولات الإقراض محدودة الأجل المختلفة موقع المُقرض، ونهج TermMax في تحويل الجانبين إلى رموز قابلة للتداول لفت انتباهي بطريقة لم أتوقعها. انتهيتُ إلى إعادة قراءة هذا الجزء مرتين فقط للتأكد من فهمي لما يحدث بمجرد سكّ أي مركز.
ما يبدو مثيرًا للاهتمام هو أنه بعد الإقراض أو الاقتراض، تستلم رمزًا يمثل هذا المركز المحدد في ذلك الاستحقاق المحدد، ويبدو أن هذا الرمز يمكن تحويله أو تداوله قبل انتهاء الأجل. هذا يجعلني أفكر في كيفية تغيير طبيعة الالتزام في الإقراض محدد المدة. بدلًا من أن يكون محجوزًا حتى تاريخ الانتهاء، توجد هذه الطبقة الثانوية من المرونة فوق هيكل عادةً ما يكون جامدًا بحكم التصميم.
ومع ذلك، يبقى سؤال يعود إليّ باستمرار: إذا كانت رموز المراكز يمكنها التحرك بحرية قبل الاستحقاق، فهل يؤدي ذلك إلى تعقيد تسعير قد لا يفهمه المستخدمون العاديون بالكامل؟ من وجهة النظر الخارجية، يبدو الأمر آلية مفيدة للمشاركين المتقدمين، لكنني لست متأكدًا تمامًا من مدى بديهيته بالنسبة لشخص يريد فقط وديعة بسيطة بسعر فائدة ثابت دون التفكير في ديناميكيات السوق الثانوية.
هناك أيضًا عدم اليقين الأوسع حول مدى سيولة رموز المراكز هذه فعليًا بمرور الوقت. هل سيتدخل صناع السوق أو المتحكمون بالمراجحة بما يكفي للحفاظ على تسعير فعّال قرب الاستحقاق، أم قد تؤدي قلة التداول إلى جعل بعض المراكز أصعب في الخروج مما كان متوقعًا؟ لا أعتقد أن هذا شيء واضح بعدُ، لأن الأمر على الأرجح يعتمد على مقدار الاهتمام الذي يبنيه النظام البيئي حوله.
ربما لا تظهر القياس الحقيقي لهذا التصميم إلا بعد أن تمر دورة كاملة من الاستحقاقات... على أي حال، الأيام ستخبرنا👍
#termmax @TermMax
$ACE $BOME $AVAAI
#USJoblessClaimsFallTo206000 #WalmartFalls7% #FASBProposesStablecoinsAsCashEquivalents #GrayscaleFilesToListZcashTrustOnNYSEArca