من قبل، عندما كنت أقترض على السلسلة، لم يكن لدي تقريبًا مفهوم “تاريخ الاستحقاق”.
أُدخلت كضمان، ثم أُخرجت USDC. طالما لم تكن هناك مشكلة في نسبة الصحة، كنت أتركها هناك باستمرار. يبدو الأمر وكأنه حرية كبيرة، لكن مع مرور الوقت اكتشفت أن هذه الحرية أحيانًا تجعل الناس ينسون شيئًا واحدًا: الديون أيضًا تحتاج إلى إدارة.
متى أستعد لسداد المال؟ كم كانت الخطة الأصلية لاستخدام فترة القرض؟ إلى أي مستوى من العائد من الاستراتيجية يجب أن تنتهي؟ كثيرًا ما لم يكن كل شيء محسومًا قبل فتح الصفقة. في النهاية يصبح المركز معلقًا طوال الوقت، وتستمر الفوائد في الدفع. عندما تكون السوق في حالة جيدة، يظن المرء أن الأمر لا يهم، ثم عندما يتغير اتجاه السوق تبدأ إعادة الحساب من جديد.
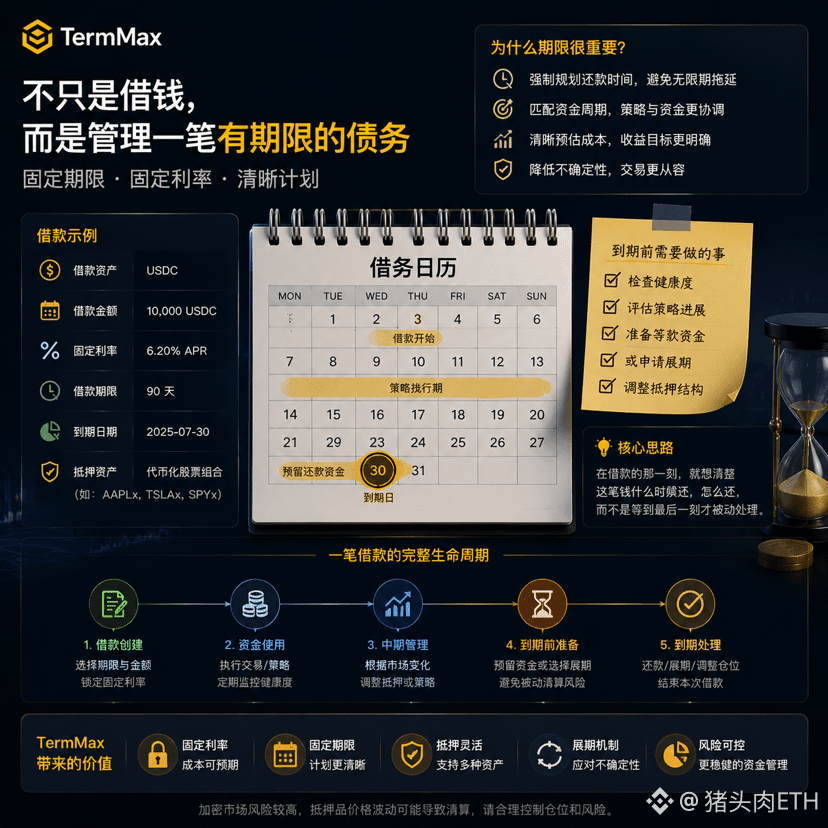
في الآونة الأخيرة، حين نظرت إلى @TermMax ، اكتسبت فهمًا جديدًا لفكرة “المدة”. فالقروض ذات المدة الثابتة، إضافة إلى تحديد سعر الفائدة، تُجبر المقترض أيضًا منذ البداية على الإجابة عن سؤال واقعي جدًا: متى أنوي سداد هذا المال؟
أعتقد أن هذا مهم جدًا لمن يطبق استراتيجيات. لنفترض أنني أقوم بعمل استراتيجية لمدة 90 يومًا باستخدام 10000 USDC. منذ اليوم الأول، أعرف متى تنتهي صلاحية الأموال (موعد استحقاقها)، ويمكنني بالتالي ترتيب وقت الخروج مسبقًا، وتخصيص أموال للسداد بدلًا من الانتظار حتى يأتي يوم ما ويخطر لي فجأة: “يبدو أن الوقت حان للانسحاب تقريبًا”.
بل حتى المراكز المختلفة يمكن أن تقابلها مدد مختلفة. فرص قصيرة تُمول بأموال قصيرة الأجل، والاستراتيجيات طويلة الأمد تُطابق أموالًا طويلة الأجل، بدل أن تُكدس كل المراكز في “بركة” تمويل عائمة بلا نقطة نهاية واضحة. بهذه الطريقة، لا تتم إدارة سعر الفائدة فقط، بل يتم إدارة دورة الأموال كاملة.
بالطبع، تأتي المدد أيضًا مع مشاكل جديدة. ماذا لو لم تنته الاستراتيجية عند تاريخ الاستحقاق؟ ماذا لو لم ترغب في بيع أصول الضمان؟ هل يمكن تمديد التمويل بسلاسة؟ وما هي تكلفة التمويل الجديدة؟ هذه الأمور هي تحديدًا ما أريد مراقبته لاحقًا في TermMax.
لأن سوق الاقتراض الناضج حقًا لا ينبغي أن يحل فقط سؤال: “هل يمكنني الاقتراض اليوم؟”.
بل يجب أيضًا أن يبدأ المستخدم في التفكير بكيفية انتهاء هذه الدين منذ لحظة اقتراضه.
في السابق، كان DeFi أقرب إلى إدارة المراكز. وأشعر أن سوق المدد الثابتة مثل TermMax بدأ يشبه إلى حد ما إدارة كشف حساب أصول والتزامات حقيقي.
#TermMax @TermMax