#termmax @TermMax
لم أستطع التوقف عن النظر إلى التناقض داخل أرقام @TermMax.
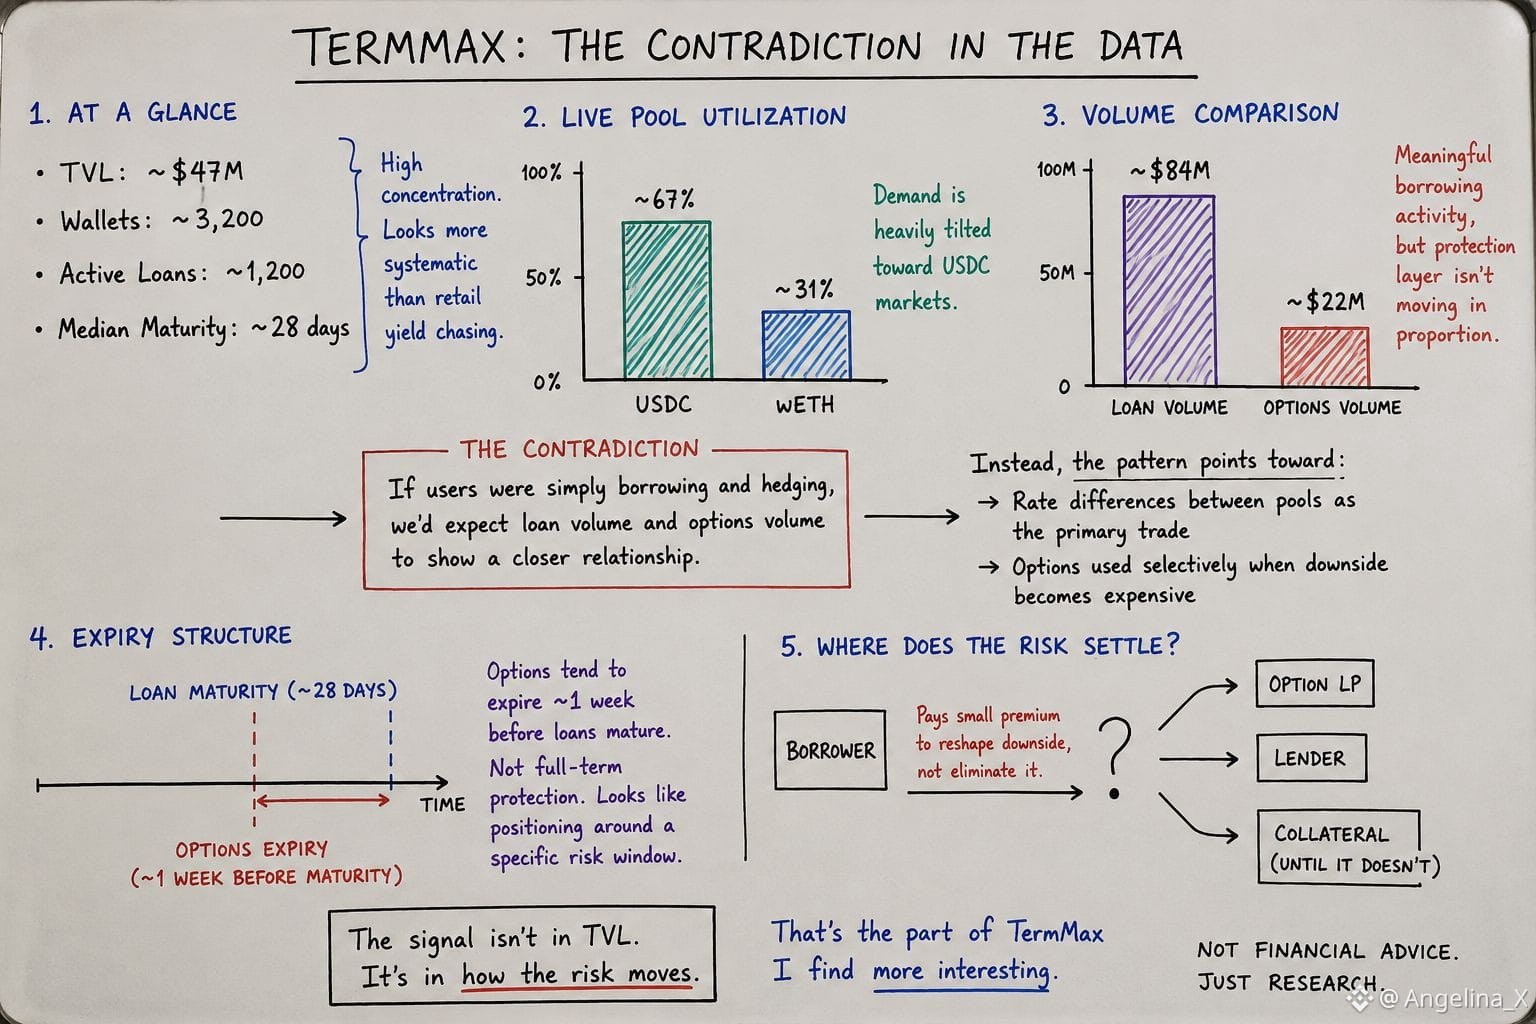
~$47M TVL عبر ما يقارب ~3,200 محفظة فقط، مع قرابة 1,200 قرض نشط وتجمع آجاله حول 28 يومًا.
هذا بالفعل يبدو أكثر منهجية من القصة المعتادة «المستخدمون يطاردون العائد».
ثم إن بيانات المسبح الحي تجعل الأمر أغرب.
استخدام USDC هو ~67%، بينما wETH بالكاد ~31%.
حجم القروض حوالي $84M، لكن حجم تداول الخيارات لا يتجاوز ~$22M.
لذا فالبروتوكول لديه نشاط إقراض ذي معنى، لكن طبقة الحماية لا تتحرك بما يتناسب معه.
هذا هو التناقض الذي أعود إليه باستمرار.
إذا كان المقترضون يقترضون فقط ثم يغطّون (التحوط) بشكل مباشر، لتوقعت أن تُظهر تلك الأسواق علاقة أقرب.
بدلًا من ذلك، قد يشير النمط إلى أن المقترضين يستخدمون فروقات السعر بين المسبحات كصفقة رئيسية، مع إدخال الخيارات بشكل انتقائي عندما يصبح جانب الهبوط مكلفًا.
إن هيكل الاستحقاق يضيف دليلًا آخر.
فالخيارات التي يتم تداولها تميل إلى الانتهاء بعد حوالي أسبوع من استحقاق القروض.
هذا التوقيت لا يبدو فورًا كحماية كاملة المدة. بل يبدو أقرب إلى تموضع حول نافذة مخاطر محددة.
ربما التقلب.
ربما ضغط التصفية.
ربما شيء أكثر منهجية.
لا أستطيع بعد إثبات أيٍّ منها.
لكن هذا يغيّر السؤال.
إذا كان المقترض يدفع علاوة صغيرة لإعادة تشكيل جانب الهبوط بدلًا من إلغائه، فإلى أين تستقر تلك المخاطرة في النهاية؟
هل إلى مزود سيولة الخيارات (Option LP)؟
أم إلى المُقرض؟
أم إلى الضمان نفسه؟
هذه إشارة TermMax التي أجدها أكثر إثارة للاهتمام من TVL.
لم أستطع التوقف عن النظر إلى التناقض داخل أرقام @TermMax.
~$47M TVL عبر ما يقارب ~3,200 محفظة فقط، مع قرابة 1,200 قرض نشط وتجمع آجاله حول 28 يومًا.
هذا بالفعل يبدو أكثر منهجية من القصة المعتادة «المستخدمون يطاردون العائد».
ثم إن بيانات المسبح الحي تجعل الأمر أغرب.
استخدام USDC هو ~67%، بينما wETH بالكاد ~31%.
حجم القروض حوالي $84M، لكن حجم تداول الخيارات لا يتجاوز ~$22M.
لذا فالبروتوكول لديه نشاط إقراض ذي معنى، لكن طبقة الحماية لا تتحرك بما يتناسب معه.
هذا هو التناقض الذي أعود إليه باستمرار.
إذا كان المقترضون يقترضون فقط ثم يغطّون (التحوط) بشكل مباشر، لتوقعت أن تُظهر تلك الأسواق علاقة أقرب.
بدلًا من ذلك، قد يشير النمط إلى أن المقترضين يستخدمون فروقات السعر بين المسبحات كصفقة رئيسية، مع إدخال الخيارات بشكل انتقائي عندما يصبح جانب الهبوط مكلفًا.
إن هيكل الاستحقاق يضيف دليلًا آخر.
فالخيارات التي يتم تداولها تميل إلى الانتهاء بعد حوالي أسبوع من استحقاق القروض.
هذا التوقيت لا يبدو فورًا كحماية كاملة المدة. بل يبدو أقرب إلى تموضع حول نافذة مخاطر محددة.
ربما التقلب.
ربما ضغط التصفية.
ربما شيء أكثر منهجية.
لا أستطيع بعد إثبات أيٍّ منها.
لكن هذا يغيّر السؤال.
إذا كان المقترض يدفع علاوة صغيرة لإعادة تشكيل جانب الهبوط بدلًا من إلغائه، فإلى أين تستقر تلك المخاطرة في النهاية؟
هل إلى مزود سيولة الخيارات (Option LP)؟
أم إلى المُقرض؟
أم إلى الضمان نفسه؟
هذه إشارة TermMax التي أجدها أكثر إثارة للاهتمام من TVL.