استلقيت على السرير أمس وتصفّحت الجوال، لكن رنّ الهاتف فأيقظني. صديق اتصل بي وقال لي إنه يشتكي: اقترض مبلغًا على Aave لاستخدامه في تسوية أمور، وبعد أن نمت ليلة واحدة فقط ارتفع معدل الفائدة إلى الضعف. حينها كدت أقفز من على السرير.
في الحقيقة، الفائدة المتغيرة تعمل هكذا: لا تعرف أبدًا كم فائدة ستحتاج أن تدفعها غدًا. يمكن أن تُقبل عمليات التداول قصيرة الأجل، لكن إذا كان الأمر يحتاج إلى تخطيط لأموال لمدة تزيد عن ثلاثة أشهر، فإن الفائدة المتغيرة تصبح مثل قنبلة موقوتة.
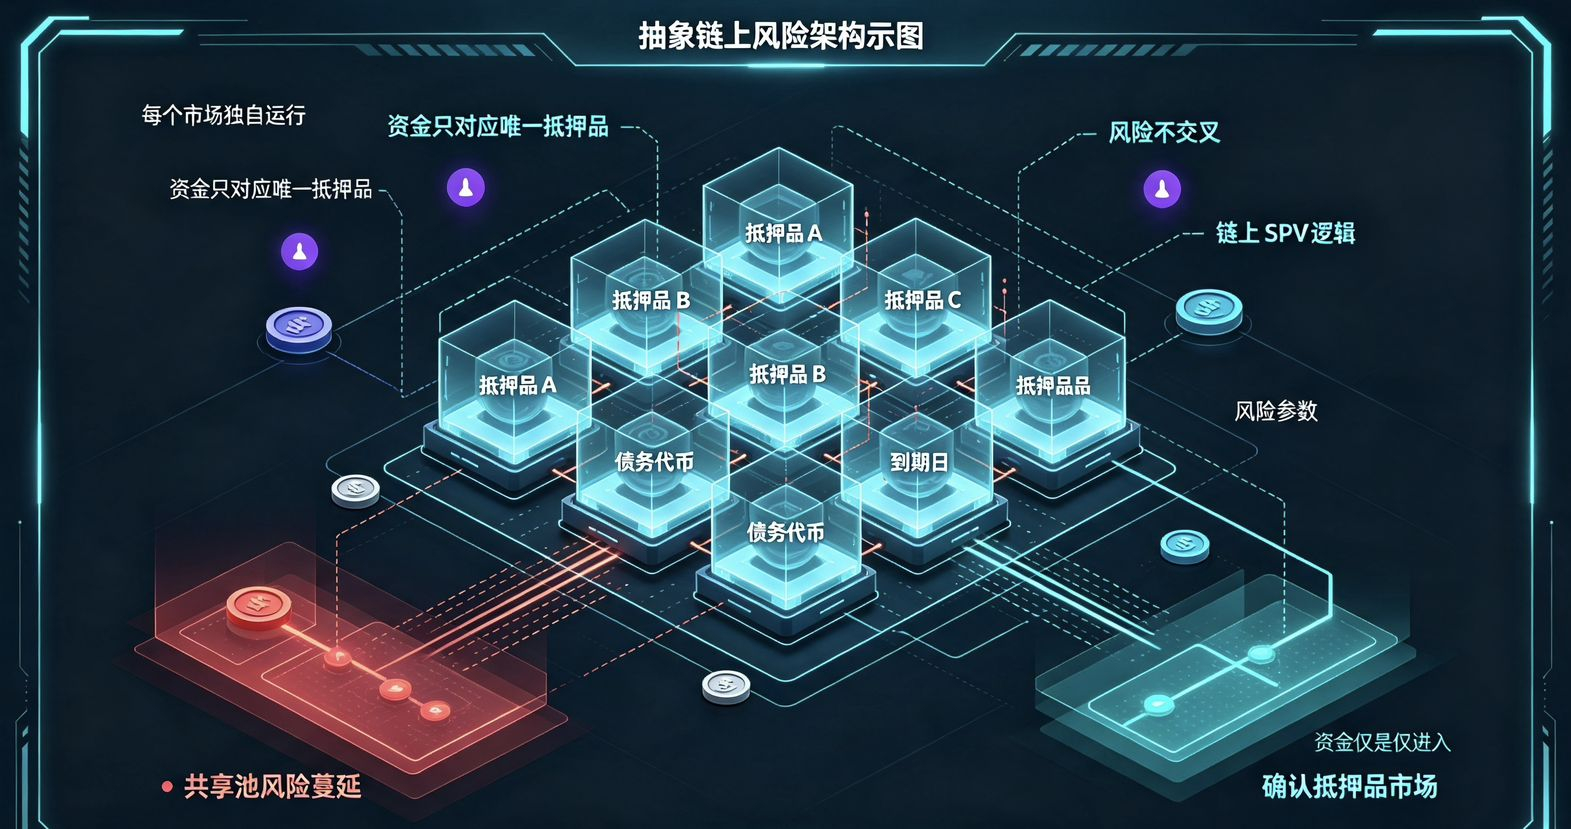
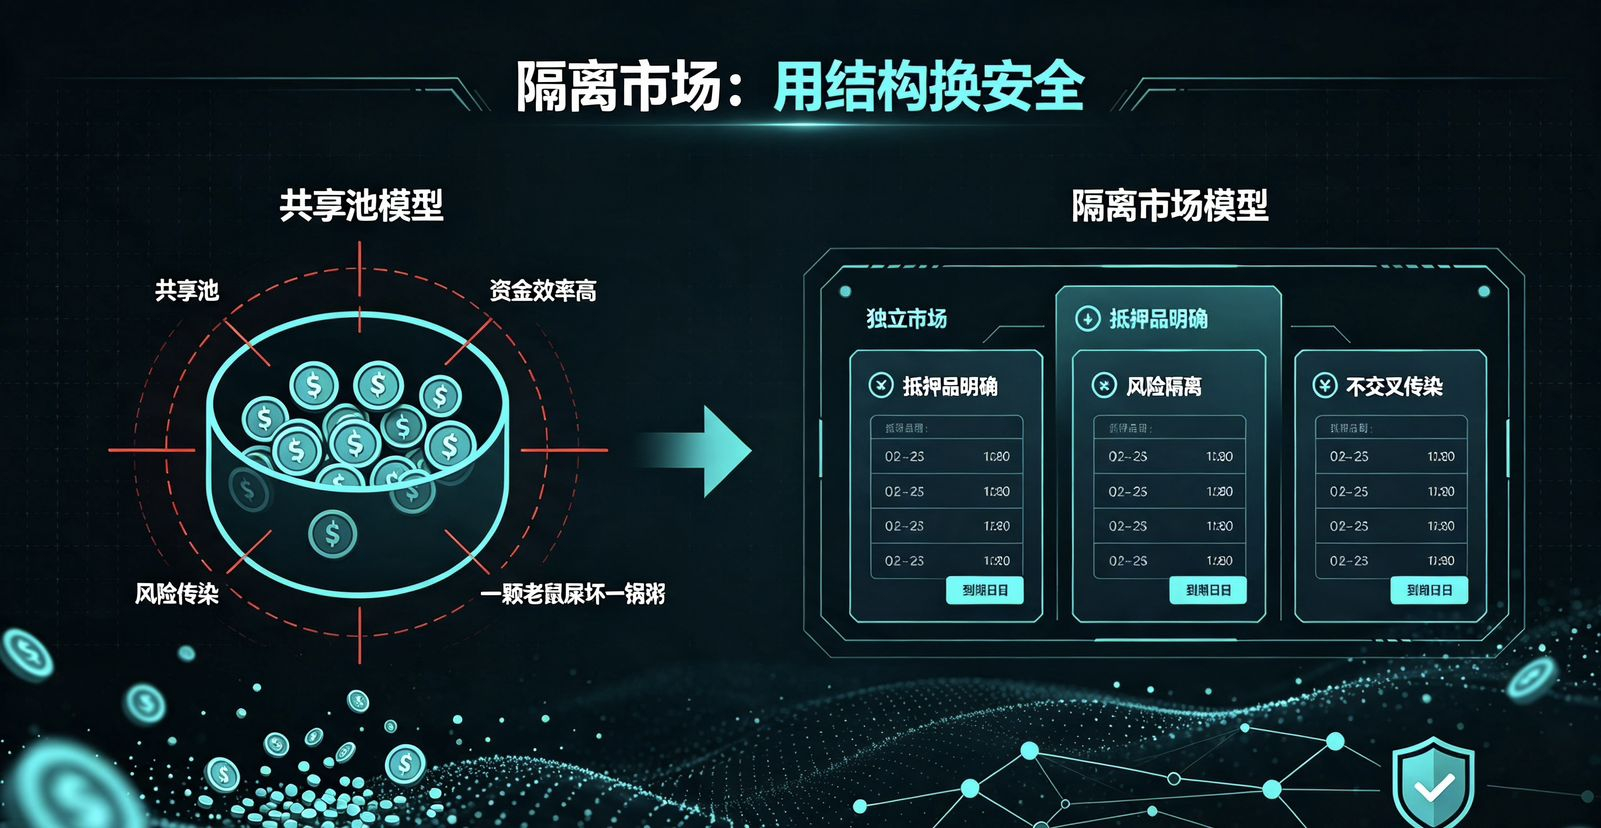
بعد ذلك طلبت منه أن يجرب TermMax. اليوم أرسل لي رسالة: تم قفل الفائدة بنسبة 3.5% حتى سبتمبر، والضمان هو أسهم مُرقمنَة (Ondo). الفائدة مكتوبة بوضوح هناك، ولا داعي للمراقبة يومًا بيوم.
لم أُعجَب فورًا، بل فتحت التطبيق وجربت بنفسي. في واجهة App V2 تم دمج أسواق سلاسل مثل Ethereum وArbitrum وBNB Chain وBase معًا. اخترت حوض USDC؛ الفائدة مُقفلة، وما إن أدخلت حتى تعرف فورًا كم سيكون المبلغ المطلوب سداده عند الاستحقاق. هذا مريح فعلًا.@TermMax
لكن بعد أن اختبرته شعرت ببعض التردد. تكلفة الفائدة الثابتة هي خصم في السيولة؛ الأموال التي تُقفل لا يمكن تحريكها بسهولة، على عكس Aave حيث يمكنك الإيداع والسحب في أي وقت. خيار مرن لكن غير مؤكد، وخيار مؤكد لكن غير مرن.
جرّبت بمبلغ صغير؛ لم يكن الهدف الربح فقط، بل كنت أريد التأكد من شيء واحد: هل مسار الدخل الثابت على السلسلة يمكن فعلًا أن يمنح الشخص العادي نومًا هادئًا؟#termmax