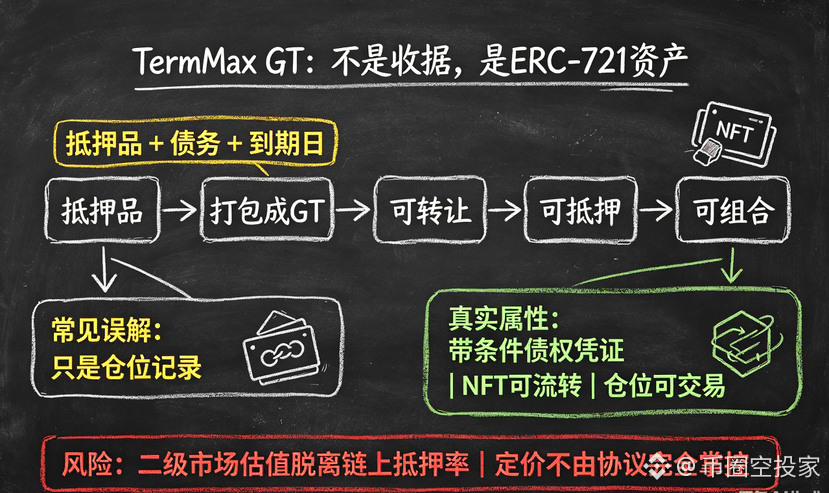
في البداية اعتبرتُ GT بمثابة TermMax وأرسلتُ لكل مركز إقراض/اقتراض الخاص بي “إيصالات” من هذا النوع: أدخِلها، راقب رقمًا، ثم عند حلول الموعد سحبتها—لم تكن مختلفة كثيرًا عن سجلات المراكز في أغلب البروتوكولات. لاحقًا اكتشفت أن GT هو في الأساس ERC-721 قياسي، وهذا يعني أنه ليس مجرد أداة محاسبية، بل أصلٌ يمكن تحويله في السوق الثانوي، ورهنه، وتجميعه ضمن محافظ—وهذه الخاصية كنت أتجاهلها تمامًا من قبل。
وعلى وجه التحديد، كل GT يعبّئ بداخله معلومات مثل كمية الضمانات، كمية الديون، وتاريخ الاستحقاق؛ وبشكل جوهري هو “سند دين مشروط”. وبما أنه NFT، فهو يمتلك بطبيعته قابلية التحويل—نظريًا يمكنني بيع أحد مراكز GT التي تتمتع بدرجة سيولة/ملاءة جيدة وبموعد استحقاق مناسب مباشرةً لشخص آخر. وبالنسبة للطرف المستلم، تكون كأنه اشترى فورًا مجموعة “الضمانات + الدين” بدل أن يمرّ بنفس إجراءات الرهن والاقتراض مرة أخرى. بالنسبة للمستخدمين الذين يريدون الدخول والخروج بسرعة من تعرّض مرتبط بتاريخ استحقاق معيّن، ولا يرغبون في تحمّل تكلفة فتح المركز (gas) والانزلاق (slippage)، فهذه طريقة مثيرة للاهتمام。
وبشكل أعمق، فإن قابلية تجميع/تركيب GT تمنح طبقة البروتوكول والمطوّرين من الجهات الخارجية مساحةً لإجراء عمليات—فمن الناحية النظرية قد توجد منتجات تقوم بتجميع GT في سلة (basket) وتحويله إلى منتج مُهيكل، أو بالعكس تُستخدم GT كضمان في بروتوكول آخر للحصول على طبقة إضافية من التمويل، طالما أن الطرف الآخر مستعد للاعتراف بالقيمة الكامنة خلف هذا الـ NFT. طبعًا هذا أيضًا سيف ذو حدّين: إذا صار بإمكان GT أن يتداول بحرية خارج البروتوكول، فلن تكون التسعيرة وتقييم المخاطر محكومة بالكامل من TermMax وحده. فإذا حدث أن تقييم السوق الثانوي لأحد GT اختلف عن نسبة الضمان الفعلية على السلسلة، فقد تظهر فرص تحكيم (arbitrage) أو إمكانية استغلال خبيث—وفي الوقت الحالي لم أرَ حالات جاهزة كثيرة في هذا الجانب؛ أكثر ما أراه هو “إمكانات” تركها التصميم على مستوى الآليات。
رأيي الحالي هو أن مساحة التخيل/الاستخدام المتاحة لتصميم GT أكبر بكثير مما يُستخدم به حاليًا، وغالبًا لا يكون معظم المستخدمين واعين أصلًا بأن مراكزهم التي يمتلكونها يمكن تداولها كـ NFT منفصل. وحتى يأتي يوم تعمل فيه السوق الثانوي فعليًا، قد نرى أساليب لعب مختلفة تمامًا عمّا يحدث الآن。
#TermMax @TermMax
وعلى وجه التحديد، كل GT يعبّئ بداخله معلومات مثل كمية الضمانات، كمية الديون، وتاريخ الاستحقاق؛ وبشكل جوهري هو “سند دين مشروط”. وبما أنه NFT، فهو يمتلك بطبيعته قابلية التحويل—نظريًا يمكنني بيع أحد مراكز GT التي تتمتع بدرجة سيولة/ملاءة جيدة وبموعد استحقاق مناسب مباشرةً لشخص آخر. وبالنسبة للطرف المستلم، تكون كأنه اشترى فورًا مجموعة “الضمانات + الدين” بدل أن يمرّ بنفس إجراءات الرهن والاقتراض مرة أخرى. بالنسبة للمستخدمين الذين يريدون الدخول والخروج بسرعة من تعرّض مرتبط بتاريخ استحقاق معيّن، ولا يرغبون في تحمّل تكلفة فتح المركز (gas) والانزلاق (slippage)، فهذه طريقة مثيرة للاهتمام。
وبشكل أعمق، فإن قابلية تجميع/تركيب GT تمنح طبقة البروتوكول والمطوّرين من الجهات الخارجية مساحةً لإجراء عمليات—فمن الناحية النظرية قد توجد منتجات تقوم بتجميع GT في سلة (basket) وتحويله إلى منتج مُهيكل، أو بالعكس تُستخدم GT كضمان في بروتوكول آخر للحصول على طبقة إضافية من التمويل، طالما أن الطرف الآخر مستعد للاعتراف بالقيمة الكامنة خلف هذا الـ NFT. طبعًا هذا أيضًا سيف ذو حدّين: إذا صار بإمكان GT أن يتداول بحرية خارج البروتوكول، فلن تكون التسعيرة وتقييم المخاطر محكومة بالكامل من TermMax وحده. فإذا حدث أن تقييم السوق الثانوي لأحد GT اختلف عن نسبة الضمان الفعلية على السلسلة، فقد تظهر فرص تحكيم (arbitrage) أو إمكانية استغلال خبيث—وفي الوقت الحالي لم أرَ حالات جاهزة كثيرة في هذا الجانب؛ أكثر ما أراه هو “إمكانات” تركها التصميم على مستوى الآليات。
رأيي الحالي هو أن مساحة التخيل/الاستخدام المتاحة لتصميم GT أكبر بكثير مما يُستخدم به حاليًا، وغالبًا لا يكون معظم المستخدمين واعين أصلًا بأن مراكزهم التي يمتلكونها يمكن تداولها كـ NFT منفصل. وحتى يأتي يوم تعمل فيه السوق الثانوي فعليًا، قد نرى أساليب لعب مختلفة تمامًا عمّا يحدث الآن。
#TermMax @TermMax