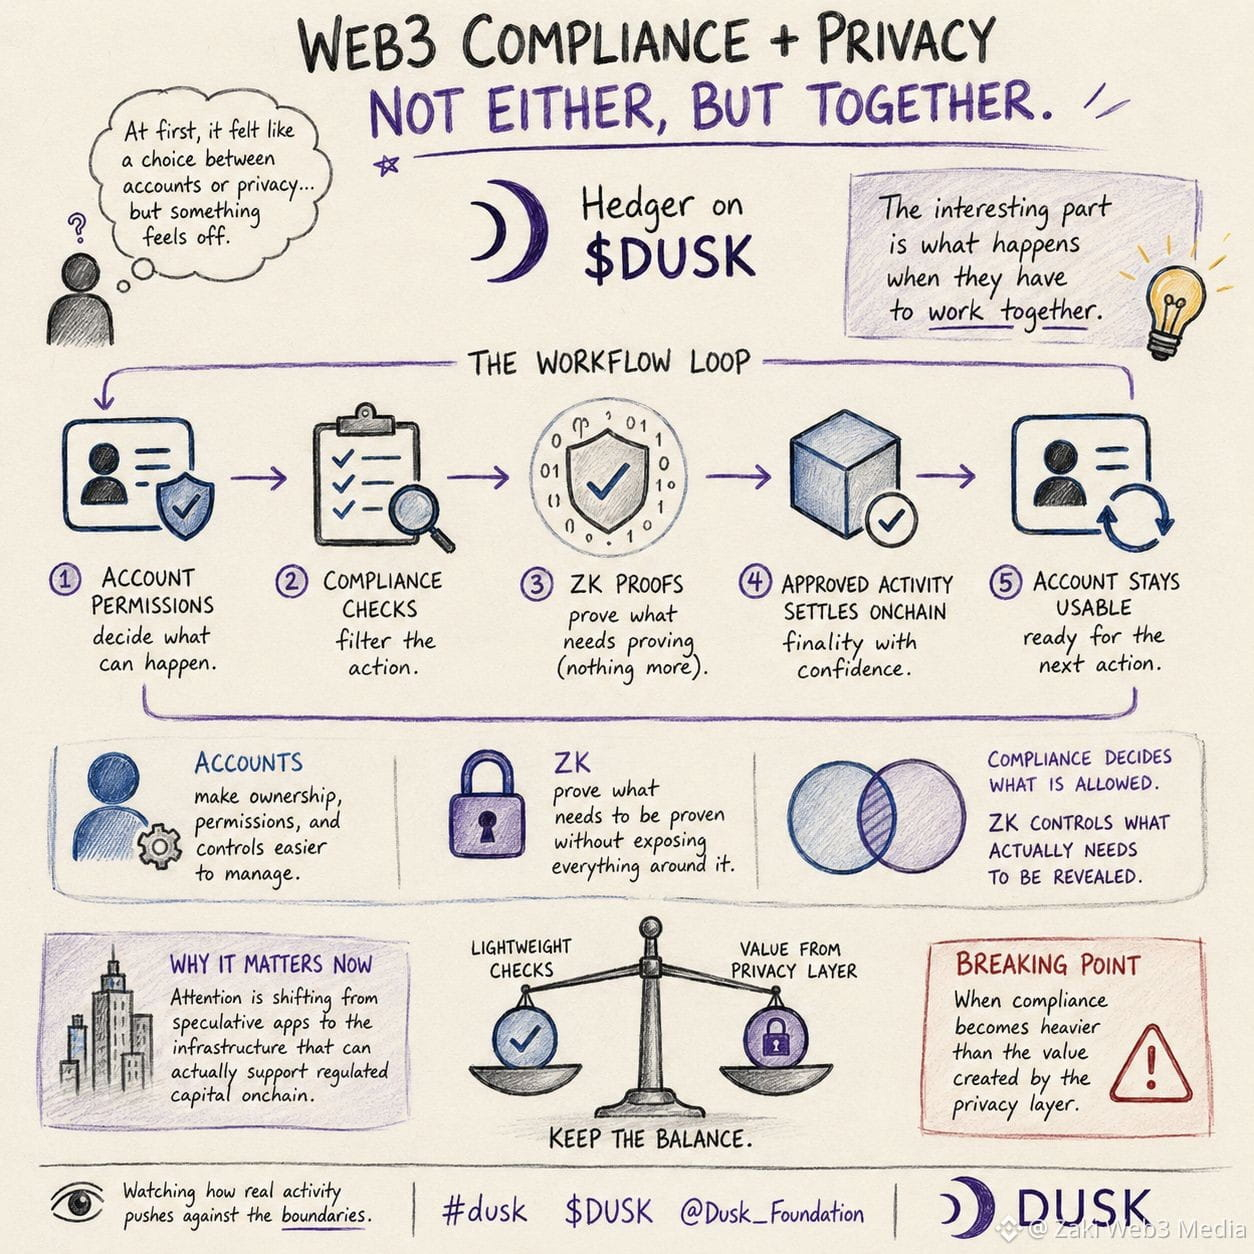
في البداية، بدا الامتثال لـ Web3 وكأنه خيار بين نماذج حساب مألوفة وخصوصية أقوى… لكن هناك شيء لا يبدو صحيحًا في هذه المقايضة.
كلما نظرت أكثر إلى نهج Hedger في $DUSK ، تساءلت ما إذا كانت الأجزاء المثيرة للاهتمام ليست أيّ نموذج على حدة، بل ما يحدث عندما يتعيّن عليهما العمل معًا.
يبدو الأمر أشبه بدائرة:
أذونات الحساب تحدد ما الذي يمكن أن يحدث → فحوصات الامتثال تُفلتر الفعل → ZK يثبت ما يلزم إثباته → النشاط الموافق عليه يُسَوَّى على السلسلة → يبقى الحساب قابلًا للاستخدام في الإجراء التالي.
قد يبدو ذلك بسيطًا، لكن الجزء الأوسط هو ما يجعل الأمر ممتعًا.
تُسهّل الحسابات إدارة الملكية والأذونات والضوابط.
يقلب ZK الافتراض قليلًا — إثبات ما يلزم إثباته دون تعريض كل ما يحيط به.
لذا بدلًا من التعامل مع الامتثال والخصوصية كطرفين متعارضين، قد تسمح سير العمل للامتثال بأن يحدد ما هو مسموح، بينما تتحكم ZK بما يجب كشفه فعلًا.
ربما هذه هي البنية الحقيقية التي كنت أفتقدها.
ويبدو ذلك ذا صلة خاصة الآن، حيث تنتقل الانتباه تدريجيًا من التطبيقات المضاربية نحو البنية التحتية التي قد تدعم فعليًا رأس المال المُنظّم على السلسلة.
لكن النظام ينكسر عندما يصبح الامتثال أثقل من القيمة التي يخلقها طبقة الخصوصية.
هذه هي النقطة التي أتابعها.
إذا بقيت الفحوصات خفيفة، تبدأ عندها المجموعة في أن تكون أكثر منطقية.
أما إذا أضافت كل خطوة احتكاكًا، فقد يؤدي النهج الهجين إلى إنشاء طبقة أخرى يتعين على المؤسسات الالتفاف عليها.
ربما أقرأ في بنية الأمور أكثر مما يجب.
ومع ذلك، يثير فضولي ما الذي سيحدث عندما تبدأ الأنشطة الحقيقية في دفع تلك الحدود.
#dusk $DUSK @Dusk