#termmax الترم ماكس وبندل يقسمان مركزًا مدرًا للعائد إلى جزأين، وأظن أن الكثير من الناس يفترضون بهدوء أنهما يقدمان الشيء نفسه لكن بعلامات تجارية مختلفة. جلست وقارنت بين آليتيهما بشكل مباشر.
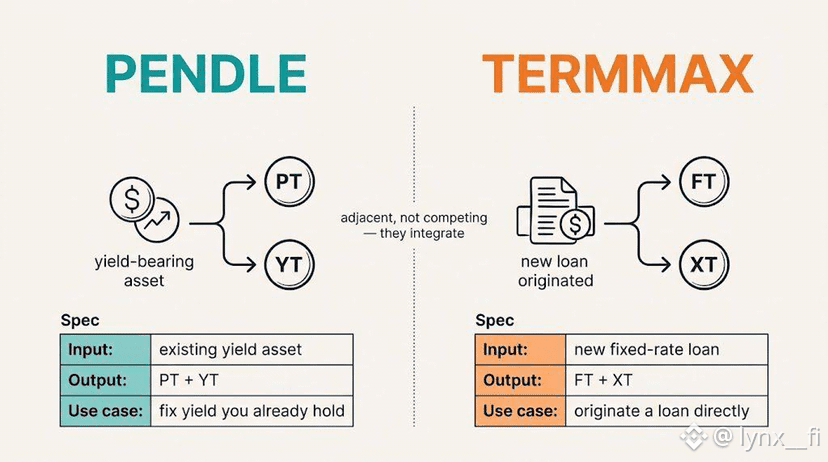
يقسم بندل أصلًا قائمًا مدرًا للعائد إلى Token رئيسي (PT، الأصل القابل للاسترداد عند الاستحقاق) وToken العائد (YT، تدفق العائد المستقبلي) — وبشكل أساسي فهو أداة “نزع العائد” المطبقة على الأصول التي تولد العائد بالفعل في مكان آخر. 🔧 يعمل تقسيم FT/XT لدى TermMax على القرض نفسه، وليس على أصل مدر للعائد موجود مسبقًا — FT هو المطالبة المُخصومة بسداد أصل القرض، بينما يمثّل XT التزام الفائدة على ذلك القرض بعينه.
جنبًا إلى جنب، عند تصفية الآليات إلى جوهرها:
— المدخلات: يحتاج بندل إلى أصل كان يدر عائدًا بالفعل في مكان آخر. لا يحتاج TermMax إلى شيء موجود مسبقًا — يتم إنشاء القرض في اللحظة.
— الانقسام الناتج: بندل → PT (مطالبة بالأصل) + YT (تدفق العائد). TermMax → FT+ XT (التزام الفائدة).
— التعرض لمعدل الفائدة: حاملو YT في بندل يراهنون على أن العائد المتغير سيظل أعلى أو أقل من السعر الثابت الضمني في السوق. حاملو XT في TermMax معرضون لسعر ثابت تم تحديده عند نشأة القرض، وليس لمعيار عائم. 📐
التمييز العملي: ستستخدم بندل لتثبيت العائد على أصل لديك بالفعل ويحقق معدلًا متغيرًا في مكان آخر. وستستخدم TermMax لإنشاء قرض جديد بسعر ثابت فعليًا — اقتراضًا أو إقراضًا مباشرةً — حيث يأتي FT/XT كنتيجة ثانوية لذلك الإنشاء، وليس كغلاف حول مركز قائم. 🧭
ليسا منافسين بالمعنى المباشر — بل هما أدوات متجاورة تحل مشكلات متصلة لكن مختلفة، ولهذا ربما اتجهوا إلى التكامل بينهما بدل معاملة كل منهما كبديل عن الآخر. 🌐
يُشعر إطار “تقسيم العائد إلى tokenين” بأنهما قابلان للتبادل، رغم أن المشكلات الفعلية التي يعالجانها ليست كذلك. 🙋 أتساءل أيهما يظهر أكثر في محفظتك أنت — تثبيت العائد على شيء لديك بالفعل، أم إنشاء قرض جديد بسعر ثابت.
@TermMax #TermMax
يقسم بندل أصلًا قائمًا مدرًا للعائد إلى Token رئيسي (PT، الأصل القابل للاسترداد عند الاستحقاق) وToken العائد (YT، تدفق العائد المستقبلي) — وبشكل أساسي فهو أداة “نزع العائد” المطبقة على الأصول التي تولد العائد بالفعل في مكان آخر. 🔧 يعمل تقسيم FT/XT لدى TermMax على القرض نفسه، وليس على أصل مدر للعائد موجود مسبقًا — FT هو المطالبة المُخصومة بسداد أصل القرض، بينما يمثّل XT التزام الفائدة على ذلك القرض بعينه.
جنبًا إلى جنب، عند تصفية الآليات إلى جوهرها:
— المدخلات: يحتاج بندل إلى أصل كان يدر عائدًا بالفعل في مكان آخر. لا يحتاج TermMax إلى شيء موجود مسبقًا — يتم إنشاء القرض في اللحظة.
— الانقسام الناتج: بندل → PT (مطالبة بالأصل) + YT (تدفق العائد). TermMax → FT+ XT (التزام الفائدة).
— التعرض لمعدل الفائدة: حاملو YT في بندل يراهنون على أن العائد المتغير سيظل أعلى أو أقل من السعر الثابت الضمني في السوق. حاملو XT في TermMax معرضون لسعر ثابت تم تحديده عند نشأة القرض، وليس لمعيار عائم. 📐
التمييز العملي: ستستخدم بندل لتثبيت العائد على أصل لديك بالفعل ويحقق معدلًا متغيرًا في مكان آخر. وستستخدم TermMax لإنشاء قرض جديد بسعر ثابت فعليًا — اقتراضًا أو إقراضًا مباشرةً — حيث يأتي FT/XT كنتيجة ثانوية لذلك الإنشاء، وليس كغلاف حول مركز قائم. 🧭
ليسا منافسين بالمعنى المباشر — بل هما أدوات متجاورة تحل مشكلات متصلة لكن مختلفة، ولهذا ربما اتجهوا إلى التكامل بينهما بدل معاملة كل منهما كبديل عن الآخر. 🌐
يُشعر إطار “تقسيم العائد إلى tokenين” بأنهما قابلان للتبادل، رغم أن المشكلات الفعلية التي يعالجانها ليست كذلك. 🙋 أتساءل أيهما يظهر أكثر في محفظتك أنت — تثبيت العائد على شيء لديك بالفعل، أم إنشاء قرض جديد بسعر ثابت.
@TermMax #TermMax