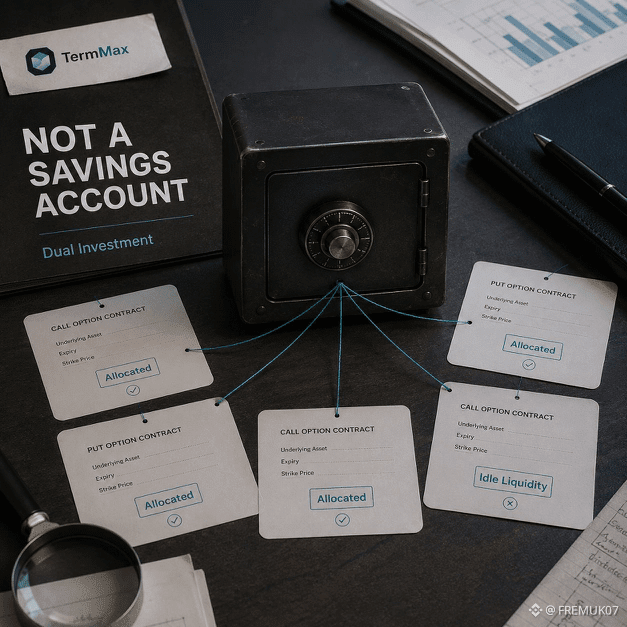
أكثر سطر مفيد وجدته في وثائق TermMax Alpha هو أن الاستثمار المزدوج ليس منتج ادخار مرنًا. تُستخدم الإيداعات لتمويل (التحوط/تغطية) مراكز الخيارات، لذا يعتمد السحب المبكر على مقدار السيولة المتبقية غير المستثمرة.
هذه طريقة أكثر صحة لقراءة المنتج. العائد مرتبط بأن يدفع مشترو الخيارات أقساطًا، وليس برقم غامض يظهر على لوحة التحكم. إذا كانت جميع الأموال المودعة قد تم تخصيصها بالفعل، فقد لا يكون السحب المبكر متاحًا حتى يحين موعد الاستحقاق أو حتى تصل سيولة جديدة.
بالنسبة لي، هذا يغيّر السؤال الأول من “ما الـ APY المعروض؟” إلى “ما هو الالتزام الذي أتعهد به بهذا رأس المال؟”
ماذا ستتحقق منه أولًا قبل الدخول إلى صندوق استثمار مزدوج؟
@TermMax #TermMax
هذه طريقة أكثر صحة لقراءة المنتج. العائد مرتبط بأن يدفع مشترو الخيارات أقساطًا، وليس برقم غامض يظهر على لوحة التحكم. إذا كانت جميع الأموال المودعة قد تم تخصيصها بالفعل، فقد لا يكون السحب المبكر متاحًا حتى يحين موعد الاستحقاق أو حتى تصل سيولة جديدة.
بالنسبة لي، هذا يغيّر السؤال الأول من “ما الـ APY المعروض؟” إلى “ما هو الالتزام الذي أتعهد به بهذا رأس المال؟”
ماذا ستتحقق منه أولًا قبل الدخول إلى صندوق استثمار مزدوج؟
@TermMax #TermMax