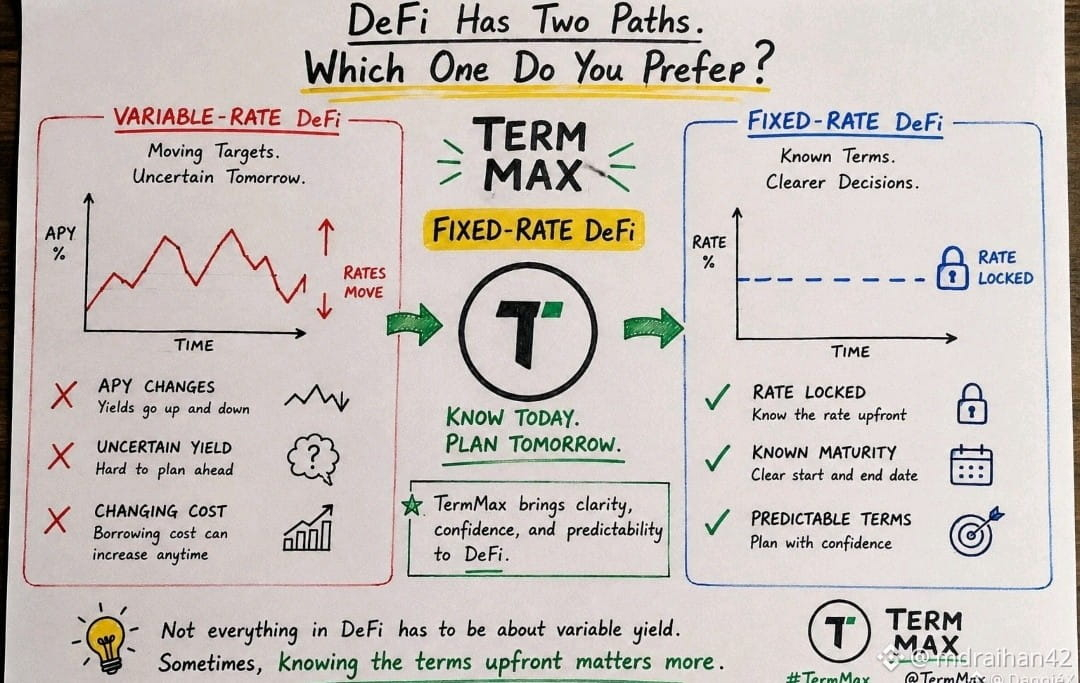
#termmax @TermMax
كنت أعتقد سابقًا أن خزائن (Vaults) في التمويل اللامركزي (DeFi) ليست شيئًا مميزًا بشكل خاص. يقوم المستخدمون بإيداع الأموال، ويبحث البروتوكول نيابةً عنهم عن عائد (Yield)، وفي النهاية يحصلون على جزء من الأرباح. يبدو الأمر كأنه صندوق مُعبّأ بشكل مرتب—باستثناء أن هذا الصندوق يعيش على البلوك تشين.
لكن عندما اطلعت على نموذج الخزينة (Vault) والقيّم (Curator) لدى TermMax، بدأت أدرك أن هذا الفهم كان سطحيًا إلى حدٍ ما. القيّم ليس مجرد شخص “يبحث عن عائد مرتفع (APY).” بل عليه أن يقرر في أي سوق يجب توجيه رأس المال، وما مدة الاستحقاق (maturity) التي يختارها، وما مستوى المخاطر الذي يتحملّه. وخصوصًا في الإقراض بسعر ثابت، ترتبط تخصيصات رأس المال أيضًا بالاستحقاق. قد يكون هناك عائد جيد لكن سيولة ضعيفة—أو مدة غير مناسبة—وقد لا تكون في الواقع أفضل خيار.
وهذا دفعني إلى إعادة التفكير في الإقراض بسعر ثابت. في السابق كنت غالبًا أقارن البروتوكولات باستخدام أرقام الـ APY المعروضة على الشاشة. لكن إذا كان رأس المال يُوزّع عبر عدة أسواق بشروط مختلفة، فقد يكون السؤال الأكثر أهمية هو: من أين يأتي هذا العائد؟ وما المفاضلات (trade-offs) التي يقوم بها القيّم لتحقيقه؟
أعجبني كيف يجعل هذا النموذج مشكلة غير مرئية نسبيًا—مخاطر رأس المال وتخصيصه—أكثر وضوحًا. يريد المستخدمون عائدًا سلبيًا، لكن لا يعني هذا “السلبي” اختفاء المخاطر. بل يتم فقط نقلها من المستخدم إلى طبقة إدارة أخرى.
ما زلت أرغب في ملاحظة كيفية تعامل خزائن TermMax مع فترات تكون فيها الأسواق شديدة التقلب. لأن استراتيجية تبدو معقولة جدًا عندما تكون السيولة وفيرة قد لا يتم اختبارها بشكل حقيقي إلا عندما تبدأ مدد الاستحقاق في التباعد ويبدأ المستخدمون في الرغبة في سحب رأس المال في الوقت نفسه.
كنت أعتقد سابقًا أن خزائن (Vaults) في التمويل اللامركزي (DeFi) ليست شيئًا مميزًا بشكل خاص. يقوم المستخدمون بإيداع الأموال، ويبحث البروتوكول نيابةً عنهم عن عائد (Yield)، وفي النهاية يحصلون على جزء من الأرباح. يبدو الأمر كأنه صندوق مُعبّأ بشكل مرتب—باستثناء أن هذا الصندوق يعيش على البلوك تشين.
لكن عندما اطلعت على نموذج الخزينة (Vault) والقيّم (Curator) لدى TermMax، بدأت أدرك أن هذا الفهم كان سطحيًا إلى حدٍ ما. القيّم ليس مجرد شخص “يبحث عن عائد مرتفع (APY).” بل عليه أن يقرر في أي سوق يجب توجيه رأس المال، وما مدة الاستحقاق (maturity) التي يختارها، وما مستوى المخاطر الذي يتحملّه. وخصوصًا في الإقراض بسعر ثابت، ترتبط تخصيصات رأس المال أيضًا بالاستحقاق. قد يكون هناك عائد جيد لكن سيولة ضعيفة—أو مدة غير مناسبة—وقد لا تكون في الواقع أفضل خيار.
وهذا دفعني إلى إعادة التفكير في الإقراض بسعر ثابت. في السابق كنت غالبًا أقارن البروتوكولات باستخدام أرقام الـ APY المعروضة على الشاشة. لكن إذا كان رأس المال يُوزّع عبر عدة أسواق بشروط مختلفة، فقد يكون السؤال الأكثر أهمية هو: من أين يأتي هذا العائد؟ وما المفاضلات (trade-offs) التي يقوم بها القيّم لتحقيقه؟
أعجبني كيف يجعل هذا النموذج مشكلة غير مرئية نسبيًا—مخاطر رأس المال وتخصيصه—أكثر وضوحًا. يريد المستخدمون عائدًا سلبيًا، لكن لا يعني هذا “السلبي” اختفاء المخاطر. بل يتم فقط نقلها من المستخدم إلى طبقة إدارة أخرى.
ما زلت أرغب في ملاحظة كيفية تعامل خزائن TermMax مع فترات تكون فيها الأسواق شديدة التقلب. لأن استراتيجية تبدو معقولة جدًا عندما تكون السيولة وفيرة قد لا يتم اختبارها بشكل حقيقي إلا عندما تبدأ مدد الاستحقاق في التباعد ويبدأ المستخدمون في الرغبة في سحب رأس المال في الوقت نفسه.